
O que foi o “taper tantrum” de 2013?
Em maio de 2013, Bernanke disse que o Fed poderia desacelerar a compra de títulos; o rendimento do Treasury de 10 anos subiu de 1,6% para 3% até setembro e as moedas de mercados emergentes caíram. O que aconteceu e por quê.
O “taper tantrum” foi a venda de títulos que se seguiu à declaração do presidente do Fed, Ben Bernanke, em 22 de maio de 2013, de que as compras de títulos poderiam ser reduzidas, ou “tapered”, em breve. O rendimento do Treasury de 10 anos subiu de cerca de 1,6% no início de maio para cerca de 3% até setembro, e as moedas de mercados emergentes caíram, embora a redução das compras só tenha começado em 2014.
Cronologia
- 2008–2013: o Fed compra Treasuries e títulos lastreados em hipotecas, triplicando seu balanço.
- 22 de maio de 2013: Bernanke afirma que as compras poderiam ser reduzidas “nas próximas reuniões”.
- 19 de junho: uma coletiva de imprensa confirma o plano; os rendimentos disparam novamente.
- Início de setembro: o rendimento do Treasury de 10 anos chega a cerca de 3%.
- Dezembro de 2013: o Fed anuncia uma redução mensal de US$ 10 bilhões, a partir de janeiro de 2014.
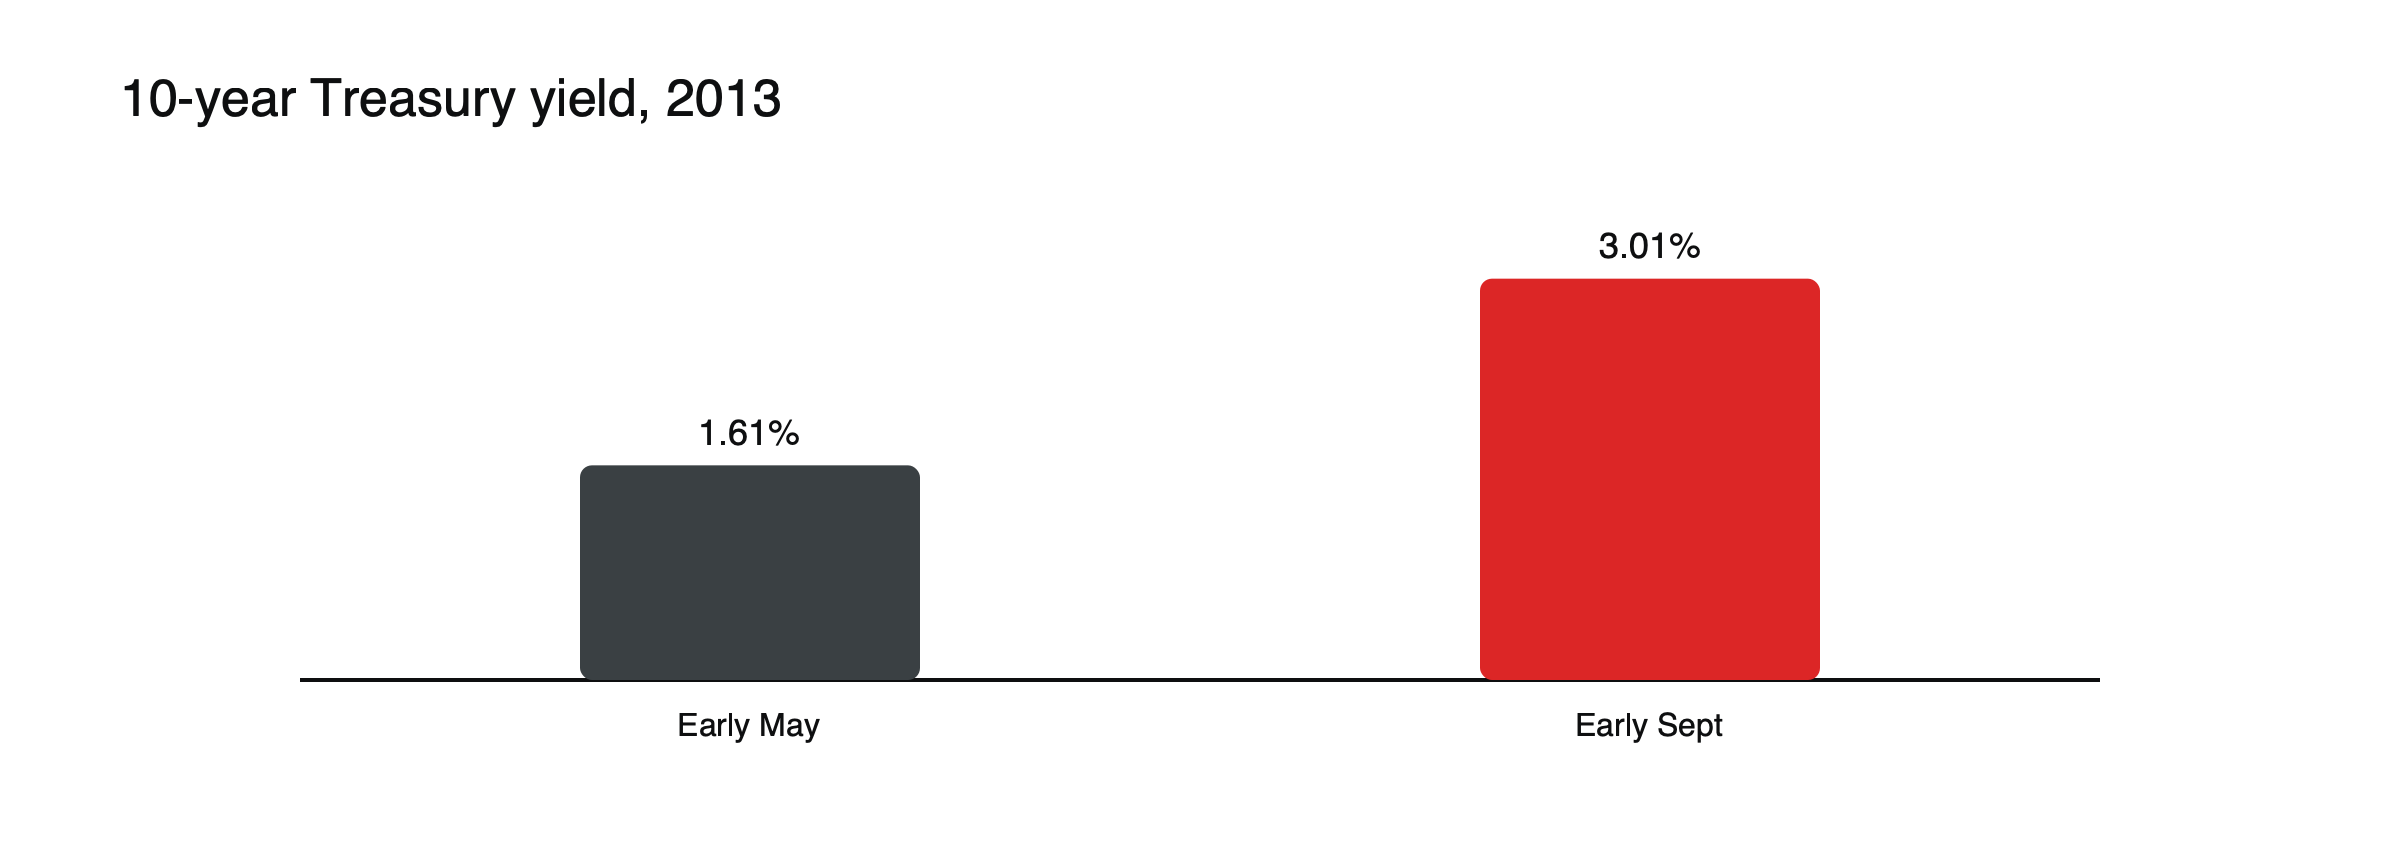
Figura: O taper tantrum. Fonte: Wolf Street.
O contexto: três rodadas de compras
Após a crise financeira de 2008, o Federal Reserve reduziu sua taxa de política monetária para perto de zero e comprou grandes volumes de Treasuries e títulos lastreados em hipotecas para pressionar para baixo as taxas de longo prazo. Em 2013, no âmbito de seu terceiro programa, ele comprava cerca de US$ 85 bilhões em títulos por mês. O mercado passara a ver essas compras como algo permanente, sustentando os preços dos títulos, os ativos de risco e os fluxos de capital para os mercados emergentes. Qualquer sinal de que elas poderiam desacelerar tinha de provocar impacto.
As palavras que moveram os mercados
Em 22 de maio de 2013, em depoimento ao Congresso, o presidente do Fed, Ben Bernanke, afirmou que o Fed poderia reduzir suas compras nas próximas reuniões caso a economia continuasse melhorando. Ele não anunciou nenhuma mudança, e não se esperava que a taxa de política monetária subisse por anos. Mas os investidores não esperavam uma desaceleração das compras tão cedo e correram para reprecificar seus ativos. Na coletiva de imprensa de 19 de junho, Bernanke delineou um possível cronograma, e os rendimentos voltaram a subir.
Por que aconteceu
O mercado havia passado a depender das compras do Fed, e o sinal veio antes do esperado. Os juros reais impulsionaram o movimento: o rendimento do TIPS de 5 anos subiu de −1,15% para −0,16% em cerca de um mês, enquanto os breakevens caíram.
Os juros reais fizeram o trabalho
A alta dos rendimentos dos Treasuries veio principalmente dos juros reais, e não das expectativas de inflação. Entre 21 de maio e 25 de junho, o rendimento do TIPS de 5 anos subiu de cerca de −1,15% para cerca de −0,16%, enquanto o breakeven de 5 anos caiu de cerca de 1,99% para cerca de 1,65%. O mercado não estava preocupado com a inflação; estava precificando menos apoio dos bancos centrais e uma trajetória mais alta para os juros reais. Veja como calcular um juro real.
Quem foi atingido
Os chamados “Fragile Five” (Cinco Frágeis), mercados emergentes formados por Brasil, Índia, Indonésia, Turquia e África do Sul, registraram saídas de capital e quedas de suas moedas; o ouro caiu quase 20% entre maio e o início de setembro.
Mercados emergentes sob pressão
Anos de juros americanos próximos de zero haviam empurrado investidores para mercados emergentes de maior rendimento. Quando os rendimentos dos EUA dispararam, o dinheiro saiu. Países com grandes déficits em conta corrente e dependência de financiamento externo, apelidados de Fragile Five, viram suas moedas caírem acentuadamente e precisaram elevar juros ou apertar a política monetária para conter as saídas. O episódio mostrou como a política monetária dos EUA pode transmitir choques pelo mundo. Veja ações de mercados emergentes versus mercados desenvolvidos.
Ouro e outros mercados
O ouro, que já vinha caindo, perdeu quase 20% entre maio e o início de setembro de 2013, à medida que os juros reais subiam. As taxas de hipotecas nos EUA acompanharam o aumento dos rendimentos dos Treasuries, esfriando a recuperação do mercado imobiliário. Os mercados de ações oscilaram, mas se recuperaram, e as ações americanas encerraram 2013 em alta forte, lembrete de que uma turbulência no mercado de títulos nem sempre se transforma em uma venda duradoura no mercado acionário.
Como terminou
O Fed só começou a reduzir as compras em dezembro de 2013, quando anunciou uma redução mensal de US$ 10 bilhões a partir de janeiro de 2014, e encerrou o programa mais adiante, em 2014. Àquela altura, os mercados já haviam se ajustado, e a redução efetiva causou pouca disrupção. O rendimento do Treasury de 10 anos, de cerca de 3% no início de setembro de 2013, recuou em 2014.
Lições
A forma como um banco central se comunica pode mover os mercados tanto quanto aquilo que ele faz. Quando o Fed sinalizou a redução das compras em 2021, os mercados estavam mais bem preparados e os rendimentos mal se moveram. Veja como calcular um juro real, o que é o afrouxamento quantitativo e como funcionam os títulos de renda fixa.
Cronologia em resumo
| Data | Evento | Rendimento do Treasury de 10 anos |
|---|---|---|
| Início de maio de 2013 | Fed comprando cerca de US$ 85 bilhões por mês | Cerca de 1,6% |
| 22 de maio | Depoimento de Bernanke | Começa a subir |
| 19 de junho | Coletiva de imprensa apresenta o cronograma | Dispara novamente |
| Início de setembro | Pico do movimento | Cerca de 3,0% |
| Dezembro de 2013 | Anúncio de redução de US$ 10 bilhões | Em torno de 3% |
| 2014 | Compras encerradas gradualmente | Recua |
Lições para traders
A turbulência mostrou como uma mudança nas expectativas, sem qualquer mudança na política monetária, pode levar os rendimentos dos títulos a subir mais de um ponto percentual inteiro em poucos meses. Ela atingiu simultaneamente ativos que dependiam de juros reais baixos, como ouro, moedas de mercados emergentes e títulos de longo prazo. Traders com posições alavancadas nesses mercados enfrentaram perdas acentuadas. Acompanhar a linguagem dos bancos centrais e o quanto o mercado já precificou importa tanto quanto acompanhar as decisões efetivas. Veja como as reuniões de bancos centrais movem os mercados.
O contraste com 2021
Quando o Fed começou a sinalizar uma nova redução das compras em 2021, comunicou-se de forma muito mais gradual e explícita, e os mercados mal reagiram. A lição havia sido aprendida dos dois lados: os bancos centrais agora tentam preparar os mercados com grande antecedência para mudanças nas compras de títulos.
Comparando 2013 e 2022
Os dois episódios envolveram fortes altas dos rendimentos dos Treasuries, impulsionadas por mudanças nas expectativas sobre a política do Fed. Em 2013, o movimento veio das expectativas de compras de títulos mais lentas, sem alta de juros à vista e com inflação baixa; os rendimentos subiram cerca de 1,4 ponto em quatro meses. Em 2022, veio de altas efetivas de juros em resposta à inflação elevada, e o rendimento do Treasury de 10 anos subiu de cerca de 1,5% para cerca de 4,2% ao longo do ano. O taper tantrum de 2013 foi um choque nas expectativas; 2022 foi um choque nas expectativas e na inflação.
Orientação prospectiva (forward guidance)
A turbulência ensinou aos bancos centrais o quanto suas palavras podem ser poderosas. Desde então, eles têm procurado orientar as expectativas com mais cuidado, sinalizando mudanças nas compras de títulos ou nos juros com grande antecedência e repetindo a mensagem até que o mercado a absorva. Os traders agora analisam com atenção os comunicados dos bancos centrais em busca de mudanças de linguagem, porque as palavras muitas vezes movem os mercados antes das decisões.
Imóveis e hipotecas
As taxas de hipotecas nos EUA acompanham os rendimentos dos Treasuries de prazo mais longo, e subiram acentuadamente em meados de 2013, à medida que os rendimentos disparavam. A atividade de refinanciamento caiu e a recuperação do mercado imobiliário desacelerou por um tempo. O episódio mostrou o quão rapidamente os movimentos do mercado de títulos chegam às famílias.
Interpretações equivocadas comuns
- Acreditar que o Fed elevou os juros em 2013.
- Presumir que a turbulência causou uma queda duradoura no mercado de ações.
Lições para outros bancos centrais
Bancos centrais do mundo todo estudaram a turbulência. Quando depois consideraram desacelerar ou encerrar as próprias compras de títulos, muitos anunciaram planos com meses de antecedência, definiram cronogramas e os repetiram com frequência, buscando evitar uma reprecificação repentina. O episódio também tornou os bancos centrais mais conscientes de como suas ações afetam outros países, especialmente os mercados emergentes dependentes de capital estrangeiro.
O posicionamento importa
Parte da razão pela qual os rendimentos subiram tão bruscamente em 2013 foi que muitos investidores tinham posições semelhantes, apostando que os juros baixos e as compras constantes do Fed continuariam. Quando a perspectiva mudou, todos tentaram se ajustar ao mesmo tempo. Um posicionamento concentrado transforma uma mudança nas expectativas em um movimento desordenado, padrão que voltou a aparecer em episódios posteriores em diversos mercados.
Lendo momentos semelhantes hoje
Sempre que um banco central sinaliza a redução do apoio, seja por compras de títulos mais lentas, por uma redução mais rápida de seu balanço ou por altas de juros antecipadas, os traders comparam a reação do mercado com 2013. As perguntas-chave são quanto da mudança já era esperado, quão concentradas estão as posições e se o movimento ocorre nos juros reais ou nas expectativas de inflação. Grandes surpresas em mercados concentrados tendem a produzir turbulências; mudanças bem sinalizadas normalmente não. A história indica com clareza que a preparação cuidadosa é o que mais importa.
Perguntas frequentes
O Fed elevou os juros em 2013?
Não. A taxa de política monetária permaneceu perto de zero até dezembro de 2015. A turbulência foi sobre a desaceleração das compras de títulos, e não sobre a alta de juros.
Por que os mercados emergentes foram tão atingidos?
Porque dependiam de capital estrangeiro atraído pelos juros baixos dos EUA; quando os rendimentos americanos subiram, esse capital saiu.
Este artigo é um conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- What happens next, now that the 10-year yield hit 3% (from 1.61% in early May to 3.01% in early September 2013; first $10 billion taper scheduled for January) — Wolf Street, dezembro de 2013
- The Federal Reserve’s response to the global financial crisis (depoimento de Bernanke em 22 de maio de 2013; coletiva de imprensa em 19 de junho) — arXiv
- Bond anniversaire: taper tantrum 10 years on (Fragile Five) — Carmignac, maio de 2023
- What does a taper tantrum mean for assets? (ouro caiu quase 20% entre 1º de maio e 5 de setembro de 2013) — investingLive, citando o ING
- The taper tantrum myth? (TIPS de 5 anos de −1,15% para −0,16% e breakevens de 5 anos de 1,99% para 1,65% entre 21 de maio e 25 de junho de 2013) — Econlib
- No taper tantrum this time? (rendimento de 10 anos de cerca de 2% em maio de 2013 para cerca de 3% em dezembro; sinal de redução de 2021 recebido com calma) — FRED Blog, Federal Reserve Bank of St. Louis