
Что такое «taper tantrum» 2013 года?
«Taper tantrum» 2013 года: как объявление ФРС о возможном сокращении покупок облигаций вызвало рост доходностей, отток капитала из развивающихся рынков и падение их валют.
«Taper tantrum» — это распродажа облигаций, которая последовала за заявлением председателя ФРС Бена Бернанке от 22 мая 2013 года о том, что покупки облигаций вскоре могут быть сокращены, или «tapered». Доходность 10-летних казначейских облигаций США (Treasuries) выросла примерно с 1,6% в начале мая до около 3% к сентябрю, а валюты развивающихся рынков упали, хотя сокращение покупок началось только в 2014 году.
Хронология
- 2008–2013: ФРС покупает казначейские облигации и ипотечные ценные бумаги, утроив свой баланс.
- 22 мая 2013 года: Бернанке заявляет, что покупки могут быть сокращены «на ближайших заседаниях».
- 19 июня: пресс-конференция подтверждает план; доходности снова резко растут.
- Начало сентября: доходность 10-летних казначейских облигаций достигает около 3%.
- Декабрь 2013 года: ФРС объявляет о ежемесячном сокращении покупок на 10 млрд долларов США, начиная с января 2014 года.
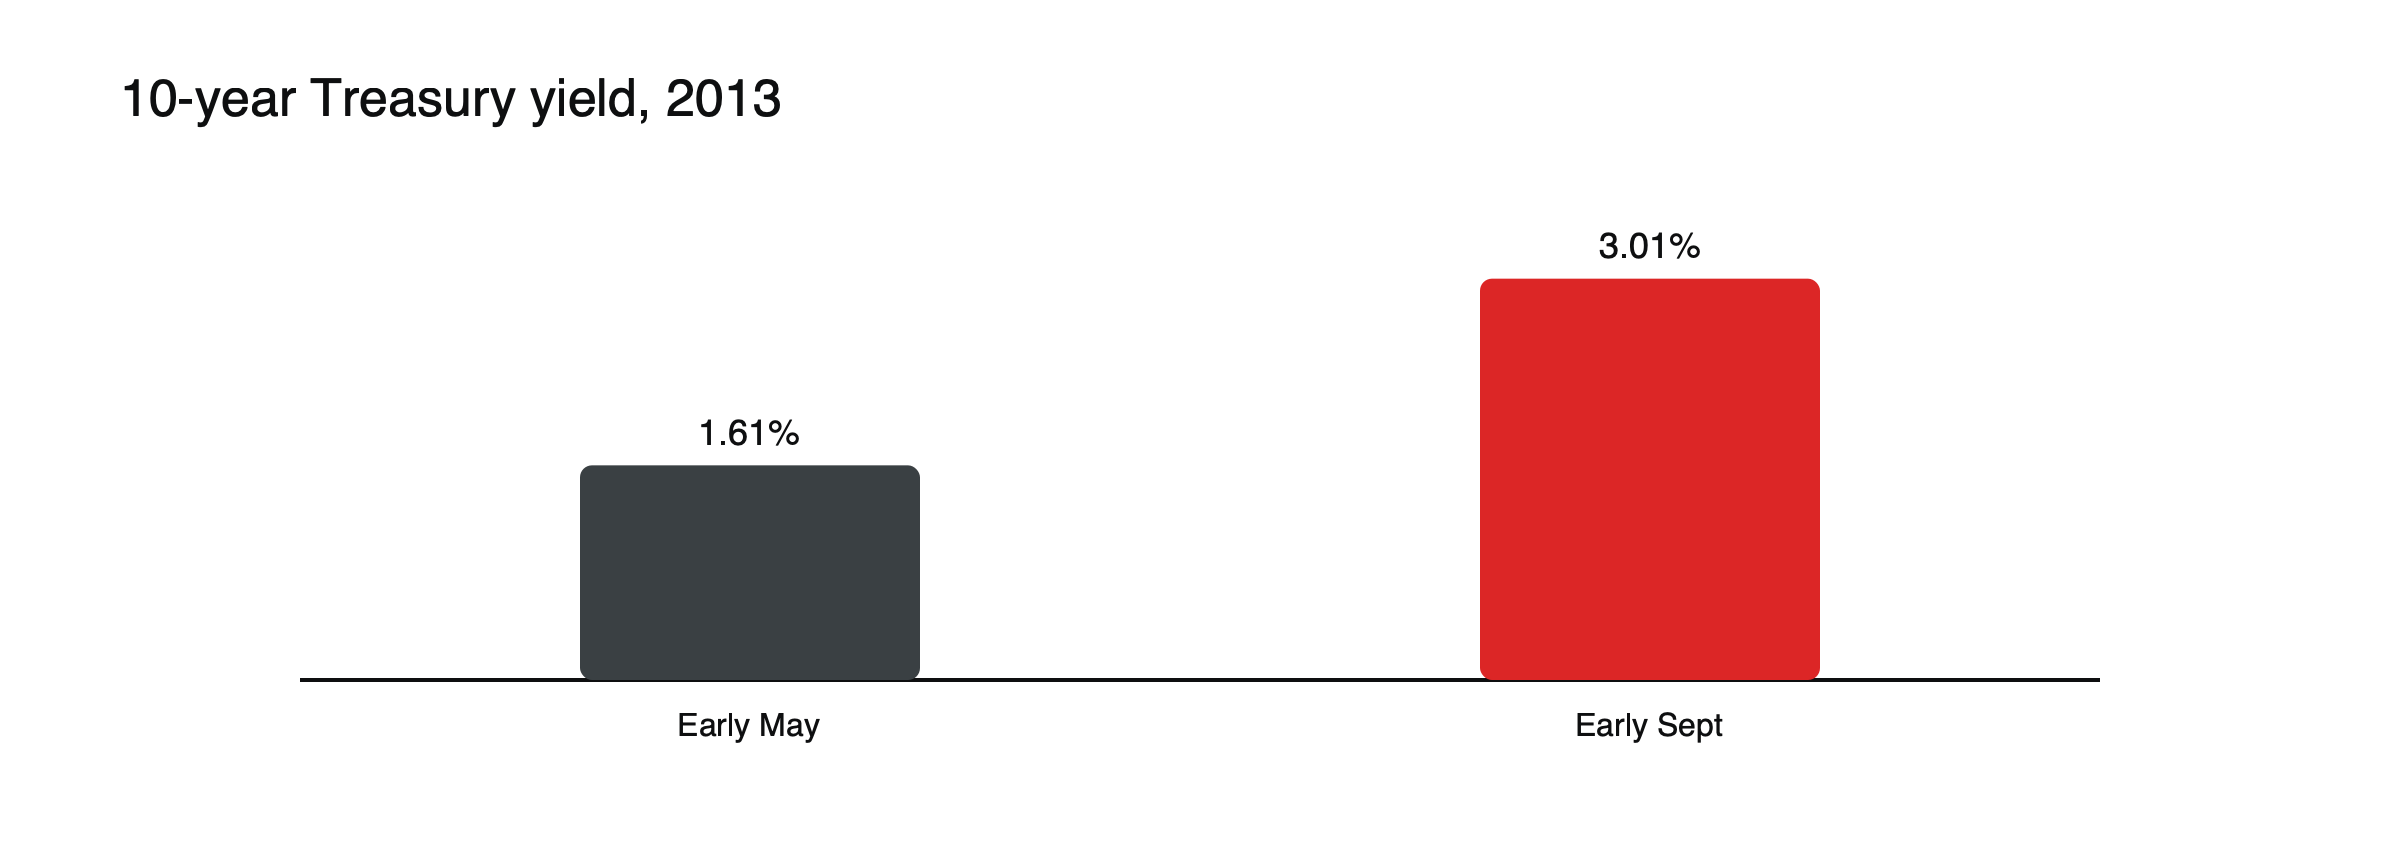 Рисунок: «Taper tantrum». Источник: Wolf Street.
Контекст: три раунда покупок
После финансового кризиса 2008 года Федеральная резервная система снизила ключевую процентную ставку почти до нуля и скупала большие объемы казначейских облигаций и ипотечных ценных бумаг, чтобы сбить долгосрочные процентные ставки. В 2013 году, в рамках своей третьей программы, ФРС покупала около 85 млрд долларов США облигаций в месяц. Рынок стал воспринимать эти покупки как постоянные, поддерживающие цены облигаций, рисковые активы и потоки капитала в развивающиеся рынки. Любой сигнал о возможном замедлении этих покупок должен был вызвать эффект.
Слова, которые двигали рынки
22 мая 2013 года, выступая с показаниями в Конгрессе, председатель ФРС Бен Бернанке заявил, что ФРС может сократить свои покупки на ближайших заседаниях, если экономика продолжит улучшаться. Он не объявил никаких изменений, и не ожидалось, что ключевая ставка начнет расти в течение ближайших лет. Однако инвесторы не ожидали такого быстрого замедления покупок и поспешили переоценить свои активы. На пресс-конференции 19 июня Бернанке обозначил возможный график, и доходности снова пошли вверх.
Почему это произошло
Рынок уже привык полагаться на покупки ФРС, а сигнал пришел раньше, чем ожидалось. Движение подтолкнули реальные процентные ставки: доходность 5-летних TIPS выросла с −1,15% до −0,16% примерно за месяц, в то время как точки безубыточности инфляции (breakeven) снизились.
Реальные ставки сделали основную работу
Рост доходностей казначейских облигаций был обусловлен в основном реальными процентными ставками, а не ожиданиями инфляции. В период с 21 мая по 25 июня доходность 5-летних TIPS выросла примерно с −1,15% до примерно −0,16%, а 5-летний breakeven снизился примерно с 1,99% до примерно 1,65%. Рынок не беспокоился об инфляции; он закладывал в цены меньшую поддержку со стороны центральных банков и более высокую траекторию реальных процентных ставок. Подробнее о том, как рассчитать реальную процентную ставку.
Кто пострадал
Так называемая «Хрупкая пятерка» (Fragile Five) — развивающиеся рынки в составе Бразилии, Индии, Индонезии, Турции и Южной Африки — зафиксировала оттоки капитала и падение своих валют; золото подешевело почти на 20% в период с мая по начало сентября.
Развивающиеся рынки под давлением
Годы близких к нулю американских процентных ставок подтолкнули инвесторов к развивающимся рынкам с более высокой доходностью. Когда доходности в США резко выросли, капитал начал уходить. Страны с большим дефицитом текущего счета и зависимостью от внешнего финансирования, получившие прозвище Fragile Five, увидели резкое падение своих валют и были вынуждены повышать процентные ставки или ужесточать денежно-кредитную политику, чтобы сдержать отток. Эпизод показал, как денежно-кредитная политика США может передавать шоки по всему миру. Подробнее о акциях развивающихся рынков в сравнении с развитыми рынками.
Золото и другие рынки
Золото, которое уже снижалось, потеряло почти 20% между маем и началом сентября 2013 года по мере роста реальных процентных ставок. Ставки по ипотеке в США следовали за ростом доходности казначейских облигаций (Treasuries), охлаждая восстановление рынка недвижимости. Фондовые рынки колебались, но восстановились, и американские акции завершили 2013 год с сильным ростом. Это напоминание о том, что турбулентность на рынке облигаций не всегда превращается в устойчивую распродажу на фондовом рынке.
Чем всё закончилось
ФРС начала сокращать покупки только в декабре 2013 года, когда объявила о ежемесячном сокращении на 10 млрд долларов с января 2014 года, а программу полностью завершила позже, в 2014 году. К тому времени рынки уже адаптировались, и фактическое сокращение вызвало лишь небольшие сбои. Доходность 10-летних казначейских облигаций, составлявшая около 3% в начале сентября 2013 года, снизилась в 2014 году.
Уроки
То, как центральный банк общается с рынком, может двигать рынки не меньше, чем его действия. Когда ФРС сигнализировала о сокращении покупок в 2021 году, рынки были лучше подготовлены, и доходность почти не изменилась. Посмотрите как рассчитать реальную процентную ставку, что такое количественное смягчение и как работают облигации с фиксированным доходом.
Хронология в кратком виде
| Дата | Событие | Доходность 10-летних казначейских облигаций |
|---|---|---|
| Начало мая 2013 | ФРС покупает примерно на 85 млрд долларов в месяц | Около 1,6% |
| 22 мая | Показания Бернанке | Начинает расти |
| 19 июня | Пресс-конференция представляет график | Снова резко растёт |
| Начало сентября | Пик движения | Около 3,0% |
| Декабрь 2013 | Объявление о сокращении на 10 млрд долларов | Около 3% |
| 2014 | Покупки постепенно прекращены | Снижается |
Уроки для трейдеров
Турбулентность показала, как изменение ожиданий без какого-либо изменения денежно-кредитной политики может привести к росту доходности облигаций более чем на целый процентный пункт за несколько месяцев. Она одновременно ударила по активам, которые зависели от низких реальных процентных ставок, таким как золото, валюты развивающихся рынков и долгосрочные облигации. Трейдеры с леверидж-позициями на этих рынках понесли серьёзные убытки. Отслеживание языка центральных банков и того, сколько рынок уже заложил в цены, важно не меньше, чем отслеживание реальных решений. Посмотрите как заседания центральных банков двигают рынки.
Контраст с 2021 годом
Когда ФРС начала сигнализировать о новом сокращении покупок в 2021 году, она делала это гораздо более постепенно и явно, и рынки почти не отреагировали. Урок был усвоен с обеих сторон: центральные банки теперь пытаются заранее и с большим запасом времени подготовить рынки к изменениям в покупках облигаций.
Сравнение 2013 и 2022 годов
Оба эпизода сопровождались резким ростом доходности казначейских облигаций, вызванным изменением ожиданий относительно политики ФРС. В 2013 году движение было вызвано ожиданиями более медленных покупок облигаций, без немедленного повышения процентных ставок и при низкой инфляции; доходность выросла примерно на 1,4 пункта за четыре месяца. В 2022 году причиной стали фактические повышения ставок в ответ на высокую инфляцию, а доходность 10-летних казначейских облигаций выросла с около 1,5% до около 4,2% за год. Taper tantrum 2013 года был шоком ожиданий; 2022 год был шоком ожиданий и инфляции.
Форвардные указания (forward guidance)
Турбулентность научила центральные банки тому, насколько сильны их слова. С тех пор они стараются более осторожно направлять ожидания, заранее сигнализируя об изменениях в покупках облигаций или процентных ставках и повторяя это сообщение, пока рынок его не усвоит. Трейдеры теперь внимательно изучают заявления центральных банков в поисках изменений в формулировках, потому что слова часто двигают рынки раньше, чем принимаются решения.
Недвижимость и ипотека
Ставки по ипотеке в США следуют за доходностью долгосрочных казначейских облигаций (Treasuries) и заметно выросли в середине 2013 года, когда доходности резко подскочили. Активность рефинансирования снизилась, а восстановление рынка жилья на время замедлилось. Этот эпизод показал, how quickly…