
¿Qué pasó en los mercados bursátiles durante el desplome de marzo de 2020?
El desplome bursátil de marzo de 2020 fue la caída más rápida hacia un mercado bajista en Estados Unidos. Cronología, paradas de circuito, la guerra del petróleo y la respuesta de las políticas públicas.
El desplome bursátil de marzo de 2020 fue la caída más rápida hacia un mercado bajista en EE. UU. A medida que el COVID-19 se extendía, el S&P 500 cayó alrededor de un 34 % en 23 sesiones hasta el 23 de marzo, los interruptores de circuito detuvieron la negociación cuatro veces y el índice cayó alrededor de un 12 % el 16 de marzo. Tras un enorme apoyo de políticas públicas, recuperó sus pérdidas en agosto.
Cronología
- 19 de febrero: el S&P 500 alcanza un máximo histórico.
- Finales de febrero: los temores por el virus se extienden y las acciones caen con fuerza.
- 9 de marzo: una guerra de precios del petróleo añade pánico; la primera parada de circuito del mes detiene la negociación.
- 16 de marzo: el S&P 500 cae alrededor de un 12 %; el VIX cierra en un máximo histórico de 82,69.
- 23 de marzo: la Fed anuncia compras de activos sin límite; las acciones tocan fondo.
- Agosto de 2020: el S&P 500 recupera su máximo de febrero.
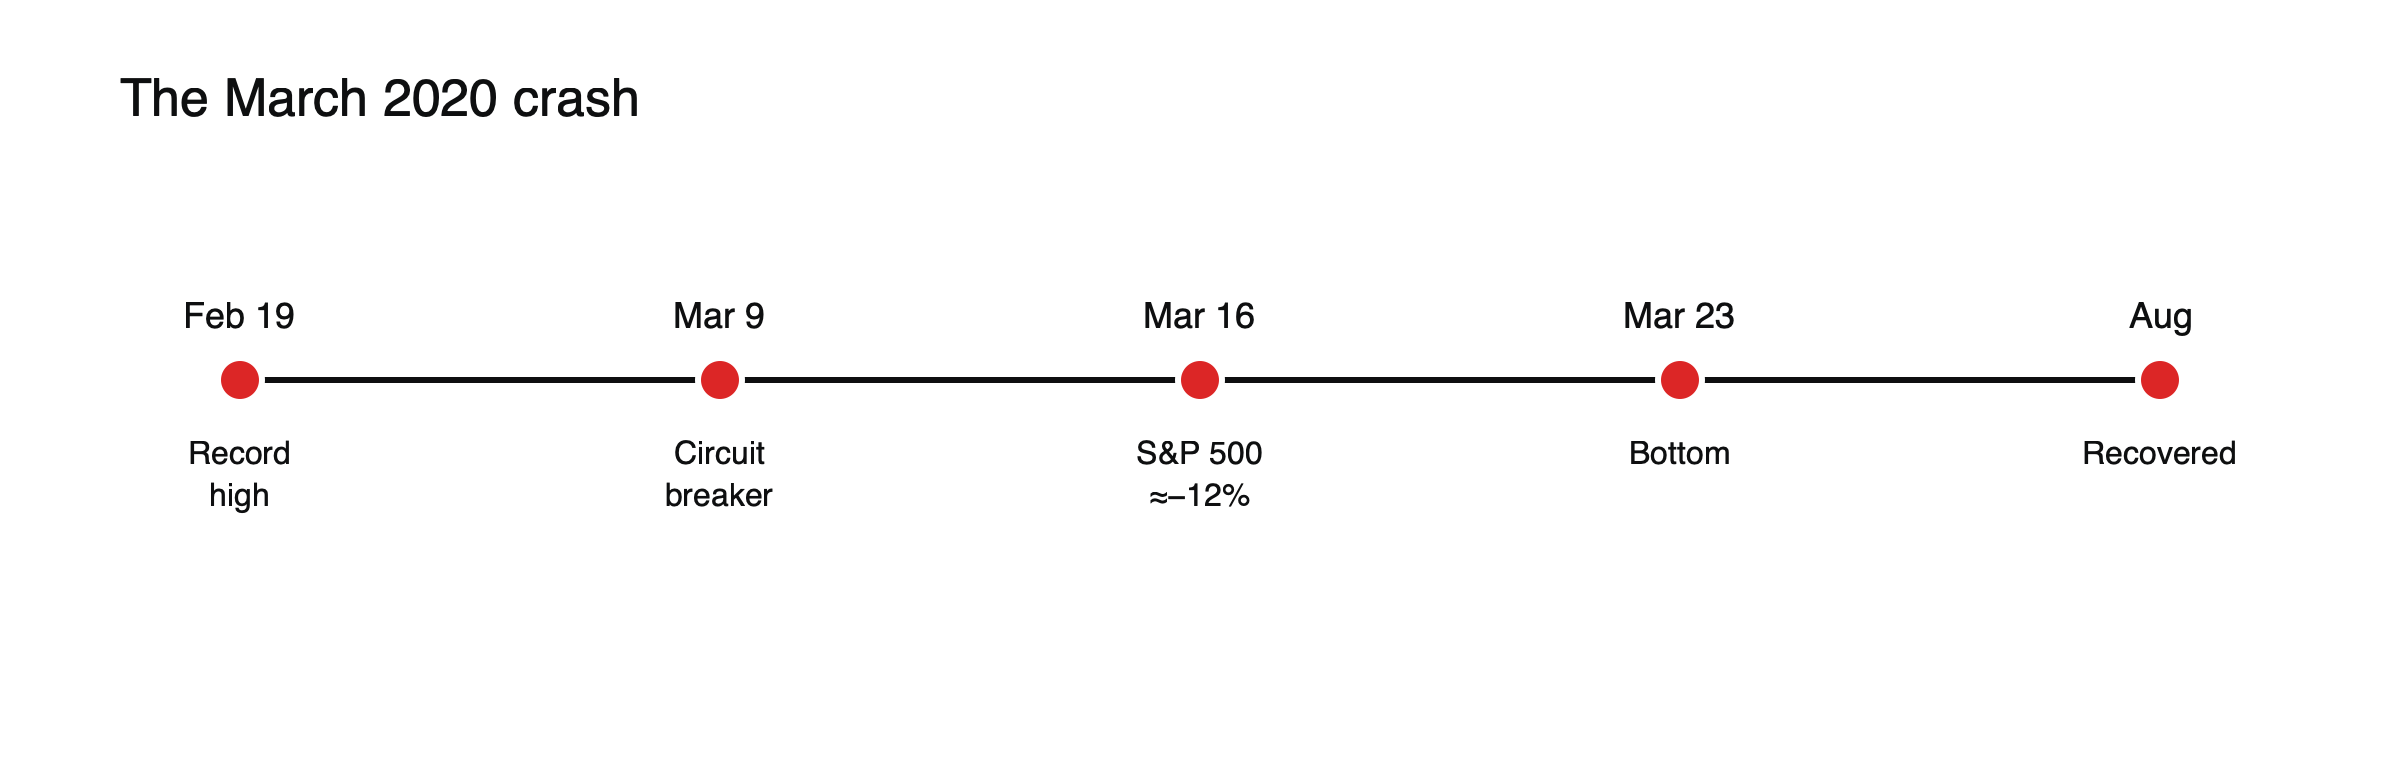 Figura: el mercado bajista más rápido.
Paradas de circuito en marzo de 2020
| Fecha | Desencadenante |
|---|---|
| Lunes, 9 de marzo | Guerra de precios del petróleo y temores por el virus; pausa de 15 minutos tras una caída del 7 % |
| Jueves, 12 de marzo | Anuncio de restricciones de viaje; segunda pausa |
| Lunes, 16 de marzo | Un recorte de emergencia de la Fed no logra calmar los mercados; tercera pausa |
| Miércoles, 18 de marzo | Cuarta pausa en ocho sesiones de negociación |
Antes de 2020, los interruptores de circuito a nivel de mercado en su forma moderna solo se habían activado una vez, en 1997. Cuatro paradas en dos semanas mostraron hasta qué punto las condiciones se habían vuelto extremas. Consulte cómo funcionan los interruptores de circuito de la bolsa.
La guerra del petróleo
El fin de semana del 7 al 8 de marzo, las conversaciones entre Arabia Saudita y Rusia sobre un recorte de la producción de petróleo fracasaron, y Arabia Saudita redujo drásticamente sus precios y prometió aumentar la producción. Los precios del petróleo se desplomaron el lunes 9 de marzo, añadiendo un shock energético al shock de la pandemia. Las acciones del sector energético y las monedas de los países exportadores de petróleo cayeron con fuerza.
Qué lo hizo inusual
- Velocidad: una caída que en mercados bajistas anteriores tardó meses se produjo en semanas.
- Una carrera por el efectivo: incluso los bonos del Tesoro de EE. UU. y el oro se vendieron brevemente mientras los inversores acumulaban liquidez.
- Respuesta de política: recortes de tipos a cero, compras de activos ilimitadas y apoyo fiscal a gran escala.
La respuesta de las políticas públicas
La Reserva Federal recortó los tipos de interés a un nivel cercano a cero el domingo 15 de marzo y, el 23 de marzo, prometió compras de activos sin un límite fijado, junto con programas de apoyo a los mercados de bonos corporativos. El Congreso aprobó a finales de marzo un paquete fiscal de unos 2,2 billones de dólares. Otros gobiernos adoptaron medidas similares. La escala y la rapidez del apoyo marcaron el punto de inflexión para los mercados, aunque el daño económico de los confinamientos apenas comenzaba. Consulte cómo las decisiones de los bancos centrales mueven las divisas.
Ganadores y perdedores
Las aerolíneas, las compañías de cruceros, los hoteles, las empresas energéticas y los bancos fueron los más golpeados. Las compañías tecnológicas, los minoristas en línea y los proveedores de videoconferencias se recuperaron rápidamente y luego se dispararon, ya que los confinamientos aceleraron el paso a los servicios digitales. La divergencia ayudó al Nasdaq 100 a recuperar sus pérdidas mucho antes que otros muchos índices y aumentó la concentración de los índices estadounidenses en grandes compañías tecnológicas.
Lecciones
La diversificación puede fallar durante días en un pánico de liquidez; los picos de volatilidad amplían los diferenciales y los saltos de precio; y las políticas públicas pueden dar la vuelta a los mercados más rápido que a la economía. Consulte cómo el desplome de 2020 afectó a todas las clases de activos, qué es el VIX y qué mueve los índices bursátiles.
La recuperación
Desde el mínimo del 23 de marzo, el S&P 500 subió con rapidez, recuperando su máximo histórico de febrero en agosto de 2020, una de las recuperaciones más rápidas de un mercado bajista registradas. Los inversores que vendieron cerca del fondo se perdieron gran parte del rebote. La velocidad tanto de la caída como de la recuperación no tuvo precedentes.
CFD sobre índices durante el desplome
Los traders de CFD sobre índices se enfrentaron a diferenciales amplios, grandes saltos de precio en la apertura y llamadas de margen, ya que los precios oscilaban varios puntos porcentuales al día. Algunos proveedores elevaron los requisitos de margen durante el periodo, lo que redujo el apalancamiento disponible. Las posiciones dimensionadas para condiciones normales podían cerrarse en un solo mal día. Consulte qué son las llamadas de margen y los cierres forzosos (stop-out).
Antes del desplome
El 19 de febrero de 2020, el S&P 500 cerró en máximos históricos, con una volatilidad baja y los inversores confiados en la economía. Durante semanas habían llegado informes sobre el nuevo virus desde China, pero muchos suponían que su impacto sería limitado. Cuando los casos aumentaron rápidamente en Italia y en otros países a finales de febrero, esa suposición se derrumbó y los mercados comenzaron a descontar un cierre global en cuestión de días.
Cómo el miedo se extendió por los mercados
La venta se extendió rápidamente de las acciones a todos los rincones de las finanzas. Los diferenciales de crédito se ampliaron bruscamente por la preocupación de los inversores ante impagos corporativos, el petróleo se desplomó, las monedas de los mercados emergentes cayeron y el dólar se disparó a medida que empresas e inversores de todo el mundo buscaban desesperadamente dólares. Durante unos días, casi todos los activos cayeron juntos, un hecho poco común que socavó los beneficios habituales de la diversificación.
Tensión en el mercado del Tesoro
Incluso los bonos del gobierno estadounidense, normalmente los activos más seguros, sufrieron presiones a mediados de marzo, cuando inversores y fondos los vendieron para obtener liquidez. Los rendimientos subieron en lugar de bajar, y las condiciones de negociación se deterioraron en lo que normalmente es el mercado más líquido del mundo. Las enormes compras de bonos del Tesoro por parte de la Reserva Federal tenían como objetivo, en parte, restablecer el orden en este mercado.
El mercado de bonos corporativos
Las empresas, especialmente las de peor calificación crediticia, tuvieron dificultades para endeudarse mientras los inversores huían de los bonos corporativos. Cuando la Fed anunció que compraría bonos corporativos, un paso que nunca antes había dado, las condiciones de financiación mejoraron rápidamente, y las empresas captaron cantidades récord de deuda en los meses siguientes, lo que les ayudó a sobrevivir al cierre.
Volatilidad en niveles récord
El VIX cerró en un récord de 82,69 el 16 de marzo de 2020, día en que el S&P 500 cayó alrededor de un 12%. Las oscilaciones diarias de 5% o más en cualquier dirección se volvieron comunes durante varias semanas, condiciones en las que las posiciones en CFD sobre índices podían ganar o perder su margen muchas veces en pocos días. Consulte qué es el VIX.
Interpretaciones erróneas habituales
- Suponer que los activos refugio siempre suben en un desplome.
- Creer que los mercados esperan a que la economía se recupere antes de subir.
Los beneficios y los precios divergen
Los beneficios empresariales se desplomaron en el segundo trimestre de 2020 mientras los confinamientos paralizaban grandes partes de la economía, pero para entonces los precios de las acciones ya subían con fuerza. Los mercados miraban hacia la recuperación, apoyados por los tipos de interés bajos, el gasto público y la expectativa de vacunas. La brecha entre los beneficios actuales débiles y los precios en alza desconcertó a muchos inversores y volvió a demostrar que los mercados descuentan el futuro, no el presente.
Una oleada de nuevos operadores
Los confinamientos, los pagos de estímulo y las aplicaciones de trading sin comisiones trajeron a millones de nuevos inversores particulares al mercado durante 2020. Sus compras contribuyeron al rebote de las acciones y a fuertes subidas de algunos valores populares, preparando el terreno para los episodios de acciones meme de comienzos de 2021. Consulte qué pasó en el short squeeze de GameStop.
Cuánto duró el repunte
La recuperación iniciada en marzo de 2020 continuó durante 2021, con los índices estadounidenses alcanzando máximos repetidos, antes de que la subida de la inflación y de los tipos de interés provocara un descenso en 2022.
Lecciones para crisis futuras
Marzo de 2020 demostró que los momentos más peligrosos pueden llegar de forma repentina desde fuera de las finanzas, que la liquidez puede desaparecer incluso en los mercados más profundos y que las respuestas políticas pueden ser grandes y rápidas. Para los operadores, las lecciones prácticas son mantener el apalancamiento lo bastante bajo como para sobrevivir a varios días extremos seguidos, esperar que los diferenciales y los requisitos de margen suban en una crisis y reconocer que los rebotes más intensos suelen empezar mientras las noticias siguen siendo las peores. Quienes habían reducido riesgo, mantenido efectivo de reserva y evitado ventas forzosas estaban en mejor posición para beneficiarse cuando los mercados giraron a finales de marzo.
Preguntas frecuentes
¿Qué tan rápida fue la caída?
El S&P 500 cayó alrededor de un 34% en 23 sesiones bursátiles, el descenso más rápido desde un máximo histórico hasta un mercado bajista en toda su historia.
¿Por qué también cayeron el oro y los bonos?
En los días más críticos, los inversores vendieron casi todo para obtener liquidez, incluidos los refugios tradicionales, hasta que el apoyo de los bancos centrales restableció el orden.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.
Fuentes
- Desplome del mercado por COVID-19 en 2020 (S&P 500 −34% en 23 sesiones bursátiles; mínimo el 23 de marzo con QE ilimitada; recuperado en agosto) — Fin Still
- Interruptores automáticos de circulación del mercado bursátil (activados cuatro veces en marzo de 2020) — Schwab
- Lo que los inversores necesitan saber sobre el VIX (cierre récord el 16 de marzo de 2020; S&P 500 −11,98%) — John Hancock Investment Management
- La locura de marzo (carrera por el efectivo; los rendimientos se dispararon) — ETF.com