
Что произошло с фондовыми рынками во время обвала в марте 2020 года?
Обвал рынков в марте 2020 года стал самым быстрым падением в медвежий рынок США: хронология, остановки торгов, нефтяная ценовая война и политическая поддержка.
Обвал фондового рынка в марте 2020 года стал самым быстрым падением в медвежий рынок США. По мере распространения COVID-19 индекс S&P 500 упал примерно на 34% за 23 торговых дня до 23 марта, автоматические выключатели торгов (circuit breakers) останавливали торги четыре раза, а 16 марта индекс упал примерно на 12%. После масштабной поддержки со стороны политики он отыграл свои потери к августу.
Хронология
- 19 февраля: S&P 500 достигает исторического максимума.
- Конец февраля: страхи из-за вируса нарастают; акции резко падают.
- 9 марта: нефтяная ценовая война усиливает панику; первый в этом месяце circuit breaker останавливает торги.
- 16 марта: S&P 500 падает примерно на 12%; индекс VIX закрывается на рекордном уровне 82,69.
- 23 марта: ФРС объявляет о неограниченных покупках активов; акции достигают минимума.
- Август 2020: S&P 500 возвращается к февральскому максимуму.
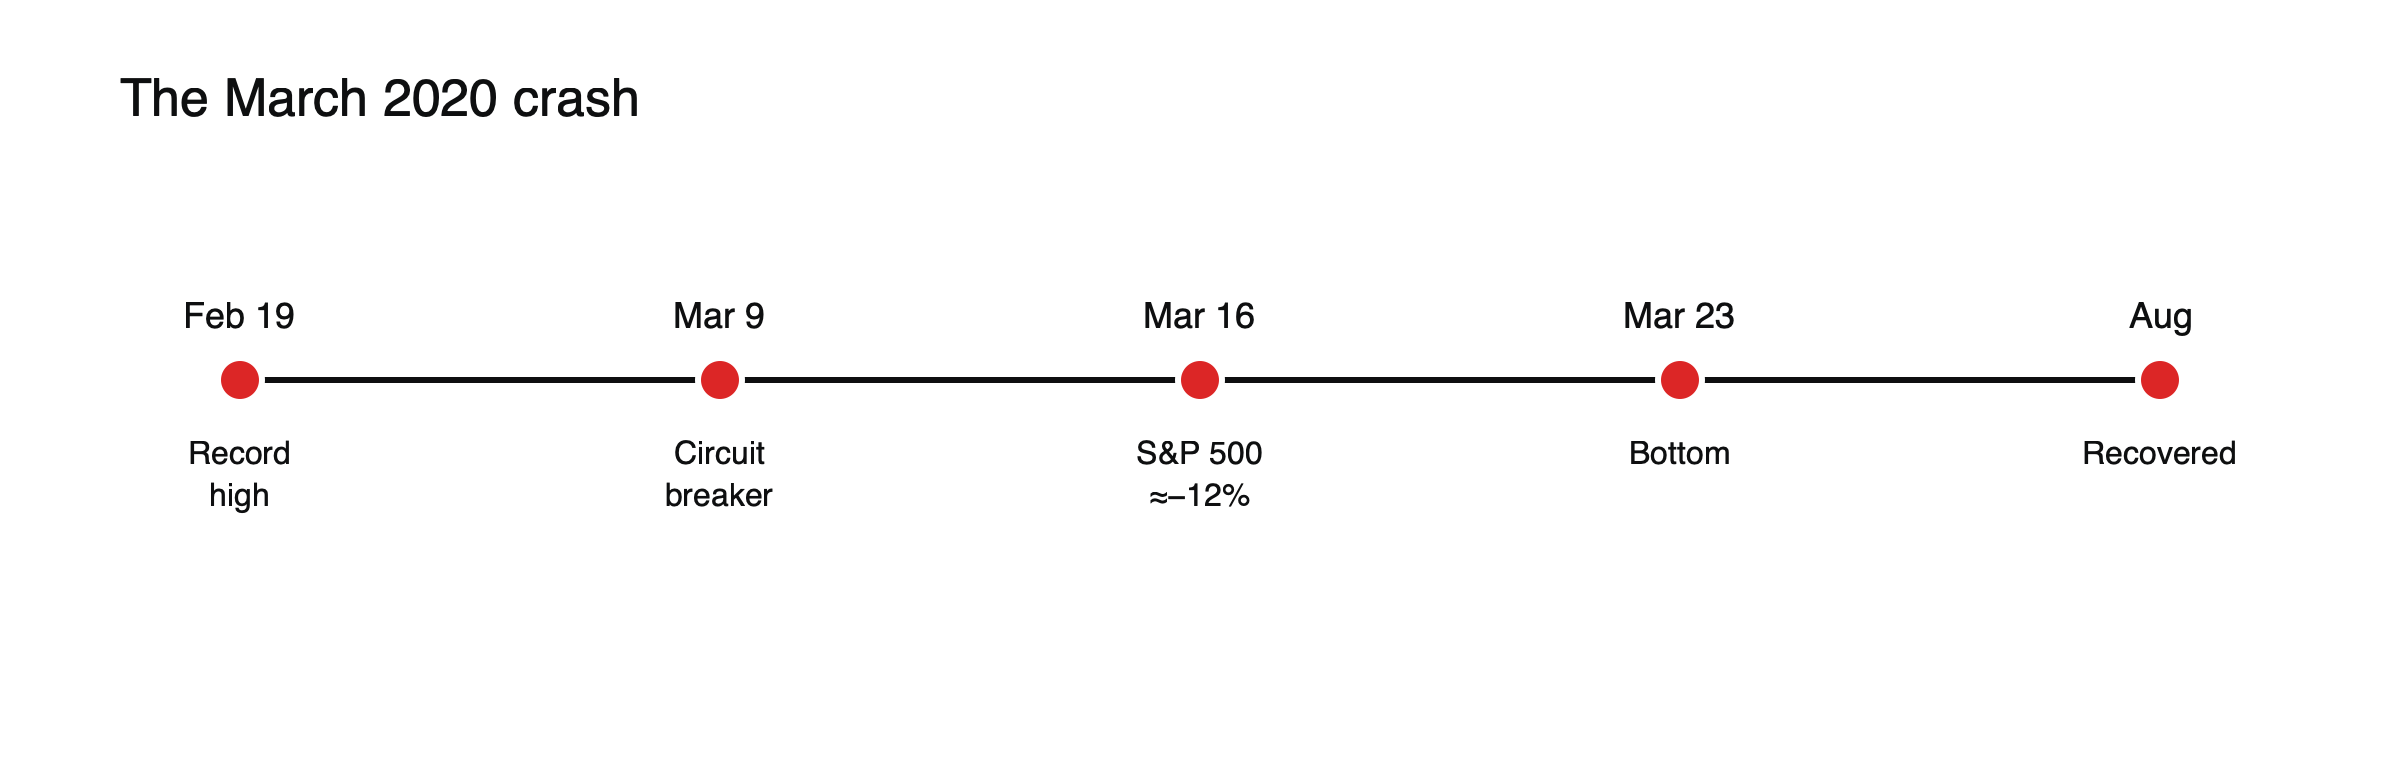 Рисунок: самый быстрый медвежий рынок.
Circuit breakers в марте 2020 года
| Дата | Триггер |
|---|---|
| Понедельник, 9 марта | Нефтяная ценовая война и страхи из-за вируса; 15-минутная остановка после падения на 7% |
| Четверг, 12 марта | Объявлены ограничения на поездки; вторая остановка |
| Понедельник, 16 марта | Экстренное снижение ставок ФРС не успокоило рынки; третья остановка |
| Среда, 18 марта | Четвертая остановка за восемь торговых дней |
До 2020 года market-wide circuit breakers в их современном виде срабатывали только один раз, в 1997 году. Четыре остановки за две недели показали, насколько экстремальными стали условия. См. как работают circuit breakers на фондовом рынке.
Нефтяная ценовая война
На выходных 7–8 марта переговоры Саудовской Аравии и России о сокращении добычи нефти провалились, и Саудовская Аравия снизила цены и пообещала увеличить добычу. 9 марта, в понедельник, цены на нефть резко упали, добавив энергетический шок к пандемическому. Акции энергетических компаний и валюты стран-экспортеров нефти сильно снизились.
Что делало этот обвал необычным
- Скорость: падение, на которое в прошлых медвежьих рынках уходили месяцы, заняло недели.
- Бегство в наличность: даже казначейские облигации и золото ненадолго подешевели, поскольку инвесторы вывели деньги в кэш.
- Реакция политики: снижение ставок до нуля, неограниченные покупки активов и бюджетная поддержка огромного масштаба.
Ответ политики
Федеральная резервная система снизила процентные ставки почти до нуля в воскресенье, 15 марта, а 23 марта пообещала покупки активов без установленного лимита, а также программы поддержки рынков корпоративных облигаций. В конце марта Конгресс принял бюджетный пакет примерно на 2,2 триллиона долларов. Правительства других стран предприняли аналогичные шаги. Масштаб и скорость поддержки стали переломным моментом для рынков, хотя экономический ущерб от карантинных мер только начинался. См. как решения центральных банков влияют на валюты.
Победители и проигравшие
Авиакомпании, круизные операторы, отели, энергетические компании и банки пострадали сильнее всего. Технологические компании, интернет-ритейлеры и провайдеры видеосвязи быстро восстановились, а затем резко выросли, поскольку карантин ускорил переход к цифровым услугам. Это расхождение помогло Nasdaq 100 отыграть потери намного раньше многих других индексов и усилило концентрацию американских индексов в крупных технологических компаниях.
Выводы
Диверсификация может не работать несколько дней во время паники ликвидности; всплески волатильности расширяют спреды и гэпы; политика может развернуть рынки быстрее, чем экономика. См. как обвал 2020 года затронул все классы активов, что такое VIX и что движет индексами фондового рынка.
Восстановление
От минимума 23 марта S&P 500 быстро вырос и к августу 2020 года вернул февральский рекорд, что стало одним из самых быстрых восстановлений после медвежьего рынка за всю историю наблюдений. Инвесторы, продавшие акции près дна, упустили большую часть отскока. Скорость и падения, и восстановления была беспрецедентной.
Индекс-CFD во время обвала
Трейдеры CFD на индексы столкнулись с широкими спредами, крупными гэпами на открытии и маржин-коллами, поскольку цены колебались на несколько процентов в день. Некоторые брокеры в этот период повысили требования к марже, что уменьшило доступное кредитное плечо. Позиции, рассчитанные на обычные условия, могли быть закрыты в результате одного неудачного дня. См. что такое маржин-коллы и стоп-ауты.
До обвала
19 февраля 2020 года S&P 500 закрылся на рекордном уровне, при низкой волатильности и уверенности инвесторов в экономике. Сообщения о новом вирусе распространялись из Китая в течение нескольких недель, но многие полагали, что его влияние останется ограниченным. Когда в конце февраля число случаев быстро выросло в Италии и других странах, это предположение рухнуло, и рынки начали закладывать в цены глобальный локдаун в течение нескольких дней.
Как страх распространился по рынкам
Распродажа быстро перекинулась с акций на все сегменты финансового рынка. Кредитные спреды резко расширились на фоне опасений по поводу корпоративных дефолтов, цены на нефть обвалились, валюты развивающихся рынков подешевели, а доллар вырос, поскольку компании и инвесторы по всему миру спешно искали доллары. В течение нескольких дней почти все активы падали вместе — редкое событие, которое подорвало обычные преимущества диверсификации.
Напряжение на рынке казначейских облигаций
Даже облигации правительства США, обычно самые надежные активы, оказались под давлением в середине марта, поскольку инвесторы и фонды продавали их, чтобы получить наличные. Доходность выросла вместо того, чтобы снизиться, а условия торговли ухудшились на рынке, который обычно является самым ликвидным в мире. Масштабные покупки казначейских облигаций Федеральной резервной системой были направлены отчасти на восстановление порядка на этом рынке.
Рынок корпоративных облигаций
Компаниям, особенно с более слабым кредитным рейтингом, стало трудно занимать средства, поскольку инвесторы бежали от корпоративных облигаций. Когда ФРС объявила, что будет покупать корпоративные облигации — шаг, которого она никогда ранее не делала, — условия заимствования быстро улучшились, и в последующие месяцы компании привлекли рекордные объемы долга, что помогло им пережить период локдауна.
Волатильность на рекордных уровнях
Индекс VIX закрылся на рекордном уровне 82,69 16 марта 2020 года, в день, когда S&P 500 упал примерно на 12%. Ежедневные колебания в 5% и более в любую сторону стали обычным явлением в течение нескольких недель — в таких условиях позиции по CFD на индексы могли многократно увеличить или потерять свою маржу за считанные дни. См. что такое VIX.
Распространенные ошибочные трактовки
- Предположение, что защитные активы всегда растут во время обвала.
- Убеждение, что рынки ждут восстановления экономики, прежде чем начать расти.
Прибыли и цены расходятся
Корпоративная прибыль рухнула во втором квартале 2020 года, поскольку локдауны закрыли большие части экономики, однако цены акций к тому времени уже активно росли. Рынки смотрели вперед, на восстановление, которое поддерживали низкие процентные ставки, государственные расходы и ожидание вакцин. Разрыв между слабой текущей прибылью и растущими ценами сбил с толку многих инвесторов и еще раз показал, что рынки оценивают будущее, а не настоящее.
Волна новых трейдеров
Локдауны, стимулирующие выплаты и приложения для торговли без комиссий привели на рынок миллионы новых частных инвесторов в течение 2020 года. Их покупки способствовали восстановлению акций и резкому росту некоторых популярных бумаг, что подготовило почву для эпизодов с «мем-акциями» в начале 2021 года. См. что произошло при шорт-сквизе GameStop.
Насколько долго продолжался подъем
Восстановление, начавшееся в марте 2020 года, продолжалось в течение 2021 года: американские индексы неоднократно обновляли рекорды, пока рост инфляции и процентных ставок не привел к снижению в 2022 году.
Уроки для будущих кризисов
Март 2020 года показал, что самые опасные моменты могут наступить внезапно и извне финансовой системы, что ликвидность может исчезнуть даже на самых глубоких рынках и что меры政策 могут быть масштабными и быстрыми. Для трейдеров практические уроки таковы: поддерживать кредитное плечо достаточно низким, чтобы пережить несколько экстремальных дней подряд; ожидать, что спреды и требования к марже вырастут в кризис; и понимать, что самые резкие отскоки часто начинаются, когда новости еще самые плохие. Те, кто сократил риски, держал резерв в наличных и избегал вынужденных продаж, были лучше всего готовы извлечь выгоду, когда рынки развернулись в конце марта.
Часто задаваемые вопросы
Насколько быстрым было падение?
S&P 500 упал примерно на 34% за 23 торговых дня — это самое быстрое снижение с рекордного уровня до медвежьего рынка в его истории.
Почему упали и золото, и облигации?
В самые острые дни инвесторы продавали почти всё, чтобы получить наличные, включая традиционные защитные активы, пока поддержка центральных банков не восстановила порядок.
Этот материал носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять сумму, которую инвестируете.
Источники
- Обвал рынков из-за COVID-19 в 2020 году (S&P 500 −34% за 23 торговых дня; дно 23 марта при безлимитном QE; восстановление к августу) — Fin Still
- Автоматические выключатели торгов на фондовом рынке (срабатывали четыре раза в марте 2020 года) — Schwab
- Что инвесторам нужно знать об индексе VIX (рекордное закрытие 16 марта 2020 года; S&P 500 −11,98%) — John Hancock Investment Management
- Безумие марта на рынках (бегство к наличности; доходность выросла) — ETF.com