
Cómo leer un balance general
Para leer un balance general, empiece por la ecuación básica: activos igual a pasivos más patrimonio de los accionistas. Luego revise la liquidez a corto plazo, evalúe la deuda frente al patrimonio y al efectivo, y compare con el periodo anterior.
Para leer un balance general, empiece por la ecuación básica: activos igual a pasivos más patrimonio de los accionistas. Luego verifique la liquidez a corto plazo comparando los activos corrientes con los pasivos corrientes, evalúe la deuda frente al patrimonio y al efectivo, y compare con el periodo anterior. El balance general es una fotografía de lo que una empresa posee y debe en una fecha determinada.
Antes de empezar
Tenga juntos los balances generales más reciente y anterior; los cambios le dicen más que una sola fotografía.
Lectura paso a paso
Confirme la ecuación
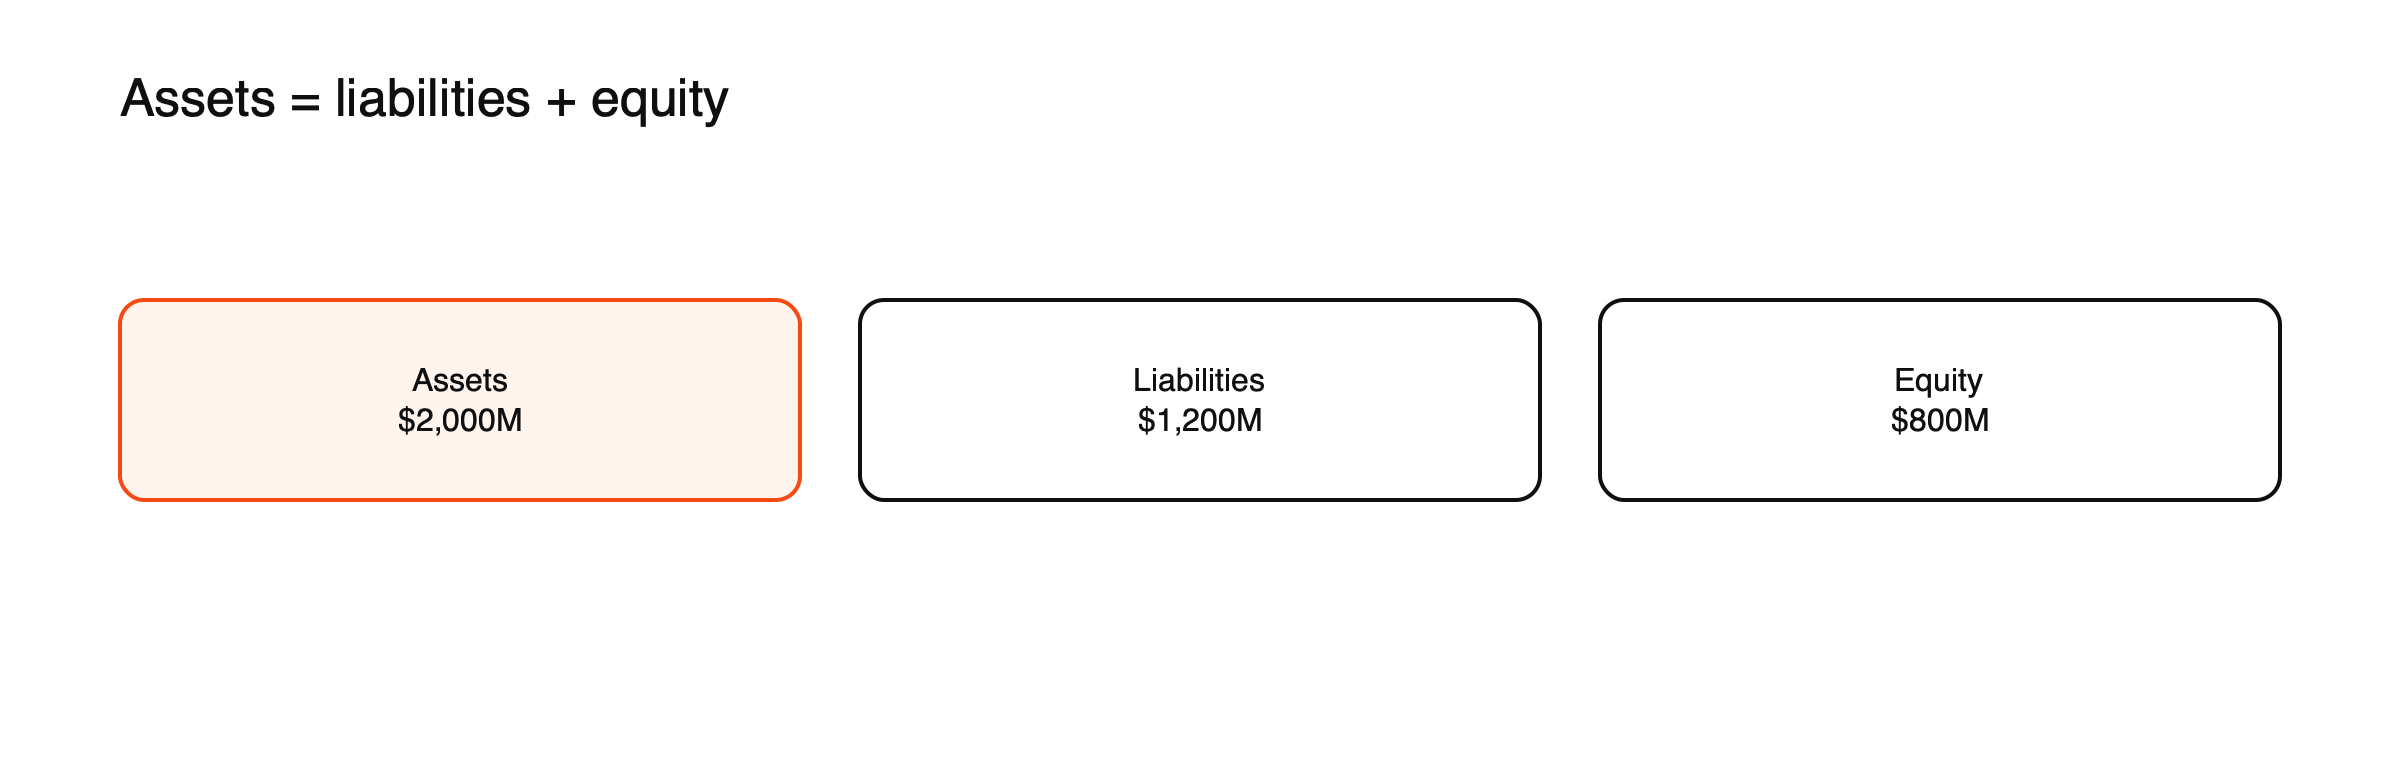 Figura: El balance general debe cuadrar (ejemplo hipotético).
Activos = pasivos + patrimonio de los accionistas. ExampleCo: 2.000 millones de dólares en activos = 1.200 millones de dólares en pasivos + 800 millones de dólares en patrimonio.
Revise la liquidez
Razón corriente = activos corrientes ÷ pasivos corrientes. ExampleCo: 500 ÷ 400 = 1,25, lo que significa que tiene más activos a corto plazo que obligaciones a corto plazo.
Evalúe la deuda
Deuda sobre patrimonio = deuda ÷ patrimonio. ExampleCo: 400 ÷ 800 = 0,5. Compárelo con empresas comparables; los niveles aceptables varían según la industria.
Observe el efectivo
Un efectivo de 150 millones de dólares frente a una deuda de 400 millones de dólares da una deuda neta de 250 millones de dólares, que se utiliza en el valor empresarial. Vea qué es EV/EBITDA.
Tenga en cuenta los activos intangibles
El fondo de comercio derivado de adquisiciones puede ser considerable y su valor contable podría reducirse más adelante.
Balance general de ExampleCo
| Activos | millones de $ | Pasivos y patrimonio | millones de $ |
|---|---|---|---|
| Efectivo | 150 | Cuentas por pagar | 250 |
| Cuentas por cobrar | 200 | Deuda a corto plazo | 50 |
| Inventario | 150 | Otros pasivos corrientes | 100 |
| Activos corrientes | 500 | Pasivos corrientes | 400 |
| Propiedades, planta y equipo | 900 | Deuda a largo plazo | 350 |
| Fondo de comercio e intangibles | 450 | Otros pasivos a largo plazo | 450 |
| Otros activos a largo plazo | 150 | Total pasivos | 1.200 |
| Patrimonio de los accionistas | 800 | ||
| Total activos | 2.000 | Total pasivos y patrimonio | 2.000 |
(Empresa hipotética.)
Más razones a partir de las mismas cifras
- Razón rápida = (activos corrientes − inventario) ÷ pasivos corrientes = 350 ÷ 400 = 0,875, una prueba más estricta de liquidez que excluye el inventario que podría tardar en venderse.
- Deuda neta sobre EBITDA = 250 ÷ 200 = 1,25, que muestra cuántos años de ganancias operativas serían necesarios para pagar la deuda neta.
- Rentabilidad sobre el patrimonio = utilidad neta ÷ patrimonio = 97,5 ÷ 800 = aproximadamente 12,2%, es decir, la utilidad que la empresa genera sobre el capital de los accionistas.
Cada razón es un punto de partida para formular preguntas, no una respuesta por sí sola.
Errores comunes
Ignorar las obligaciones fuera del balance descritas en las notas, y juzgar la deuda sin considerar el flujo de efectivo. Vea cómo leer un estado de flujo de efectivo, cómo leer un estado de resultados y qué mueve los precios de las acciones.
Capital de trabajo
Las cuentas por cobrar, el inventario y las cuentas por pagar forman juntos el capital de trabajo, es decir, el dinero inmovilizado en la operación diaria del negocio. Si las cuentas por cobrar o el inventario crecen mucho más rápido que las ventas, los clientes podrían estar pagando más lento o los productos podrían no estar vendiéndose, lo que inmoviliza efectivo. Los cambios en el capital de trabajo explican muchas diferencias entre la utilidad y el flujo de efectivo operativo. Vea cómo leer un estado de flujo de efectivo.
Fondo de comercio y deterioros
El fondo de comercio (goodwill) surge cuando una empresa compra otra por más del valor razonable de sus activos identificables. Los 450 millones de dólares de fondo de comercio e intangibles de ExampleCo superan la mitad de su patrimonio. Si una adquisición tiene un mal desempeño, la empresa puede deteriorar el fondo de comercio, lo que reduce sus activos y su patrimonio y genera una pérdida importante en la cuenta de resultados, aunque en ese momento no salga efectivo del negocio. Por esa razón, los saldos elevados de fondo de comercio merecen atención.
Valor contable y precio de la acción
El patrimonio de los accionistas también se denomina valor contable. Al dividir el precio de la acción entre el valor contable por acción se obtiene la relación precio-valor contable. El valor de mercado de ExampleCo, de 1.950 millones de dólares, frente a un valor contable de 800 millones, da una relación precio-valor contable de aproximadamente 2,4. Para los bancos y las empresas intensivas en activos, esta relación es una medida habitual de valoración; en las empresas tecnológicas, cuyos principales activos son las personas y las ideas, dice mucho menos.
Arrendamientos y otras obligaciones
Desde 2019, las normas contables de la mayoría de los mercados principales exigen que las empresas muestren la mayor parte de los arrendamientos en el balance, como un activo que representa el derecho de uso del bien y un pasivo equivalente. Esto hizo que minoristas, aerolíneas y otras empresas con muchos locales arrendados parecieran más endeudadas en el papel, aunque con mayor precisión. Otras obligaciones, como los déficits de pensiones, las garantías y los compromisos de compra, pueden aparecer en las notas en lugar de en las cifras principales, y pueden ser significativas.
Una prueba de estrés, ilustrada
La deuda neta de ExampleCo, de 250 millones de dólares, equivale a 1,25 veces su EBITDA de 200 millones, un nivel cómodo. Si una recesión redujera el EBITDA a la mitad, hasta 100 millones, la misma deuda equivaldría a 2,5 veces los beneficios. Sigue siendo manejable para muchas empresas, pero es un nivel en el que los prestamistas y los inversores empiezan a prestar más atención. Realizar este tipo de prueba de estrés sencilla sobre el balance muestra cuánto margen tiene una empresa antes de que la deuda se convierta en un problema. (Cifras hipotéticas).
Comparación entre sectores
Lo que se considera un balance sólido depende del negocio. Las empresas de servicios públicos y las inmobiliarias mantienen una deuda elevada frente a flujos de caja estables y predecibles. Las empresas tecnológicas suelen tener grandes posiciones de caja neta. Los bancos son muy distintos, con balances dominados por préstamos y depósitos y evaluados mediante ratios de capital. Comparar una empresa con sus competidores del mismo sector es más útil que aplicar una sola regla a todas.
Cómo lo usan los operadores
La solidez del balance importa más cuando cambian las condiciones. En las caídas bursátiles y las recesiones, las empresas con mucha deuda y poca liquidez tienden a caer más, mientras que las que tienen caja neta resisten mejor. Revisar la deuda y la liquidez de una empresa antes de mantener sus acciones en períodos de incertidumbre es una forma rápida de evaluar el riesgo a la baja.
Qué contiene el patrimonio
El patrimonio de los accionistas se compone principalmente del capital que los accionistas aportaron inicialmente y de los beneficios que la empresa ha retenido a lo largo de los años, conocidos como beneficios no distribuidos (utilidades retenidas). Los dividendos y las recompras de acciones reducen el patrimonio, mientras que los beneficios lo aumentan. Algunas empresas que recompran grandes volúmenes de acciones terminan con un patrimonio muy bajo o incluso negativo, lo que puede hacer que ratios como la rentabilidad sobre el patrimonio y la relación deuda-patrimonio parezcan extremos sin que ello indique necesariamente una situación de dificultad.
Comparación de dos balances
Un único balance es una fotografía; los cambios entre dos balances muestran lo que ocurrió en el intervalo. Una deuda creciente con caja decreciente sugiere que la empresa se endeuda para financiar gastos o pagos a los accionistas. Las cuentas por cobrar que crecen más rápido que las ventas pueden indicar problemas de cobro. Un aumento del fondo de comercio apunta a una adquisición. Leer los cambios junto con el estado de flujos de efectivo explica la mayoría de ellos.
Cuentas por cobrar e inventario en días
Convertir el capital de trabajo en días facilita la detección de tendencias. Las cuentas por cobrar de ExampleCo, de 200 millones de dólares frente a unos ingresos anuales de 1.000 millones, equivalen a unos 73 días de ventas; su inventario, de 150 millones frente a un costo de ventas de 600 millones, equivale a unos 91 días. Un aumento en el número de días puede indicar cobros más lentos o existencias sin vender. (Cifras hipotéticas). Comparar el número de días con los de años anteriores y con los de la competencia permite saber si el capital de trabajo se gestiona bien.
Preguntas frecuentes
¿Cuál es un ratio de liquidez corriente saludable?
Varía según el sector. Un ratio superior a 1 significa que los activos corrientes superan a los pasivos corrientes, pero algunas empresas con inventario de rotación rápida operan con holgura por debajo de 1.
¿Por qué el balance siempre cuadra?
Porque todo lo que posee una empresa se financia mediante deuda o mediante sus propietarios, por lo que los activos siempre son iguales a los pasivos más el patrimonio.
Las cifras de la empresa en este artículo son un ejemplo hipotético («ExampleCo») con fines ilustrativos.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.