
Como ler um balanço patrimonial
Um guia passo a passo para ler um balanço patrimonial: equação básica, liquidez, dívida, caixa e índices, com um exemplo hipotético.
Para ler um balanço patrimonial, comece pela equação básica: ativos são iguais a passivos mais patrimônio líquido dos acionistas. Em seguida, verifique a liquidez de curto prazo comparando o ativo circulante com o passivo circulante, avalie a dívida em relação ao patrimônio líquido e ao caixa, e compare com o período anterior. O balanço patrimonial é um retrato do que a empresa possui e deve em uma data específica.
Antes de começar
Tenha em mãos o balanço mais recente e o anterior, lado a lado; as variações informam mais do que um único retrato.
Como ler, passo a passo
Confirme a equação
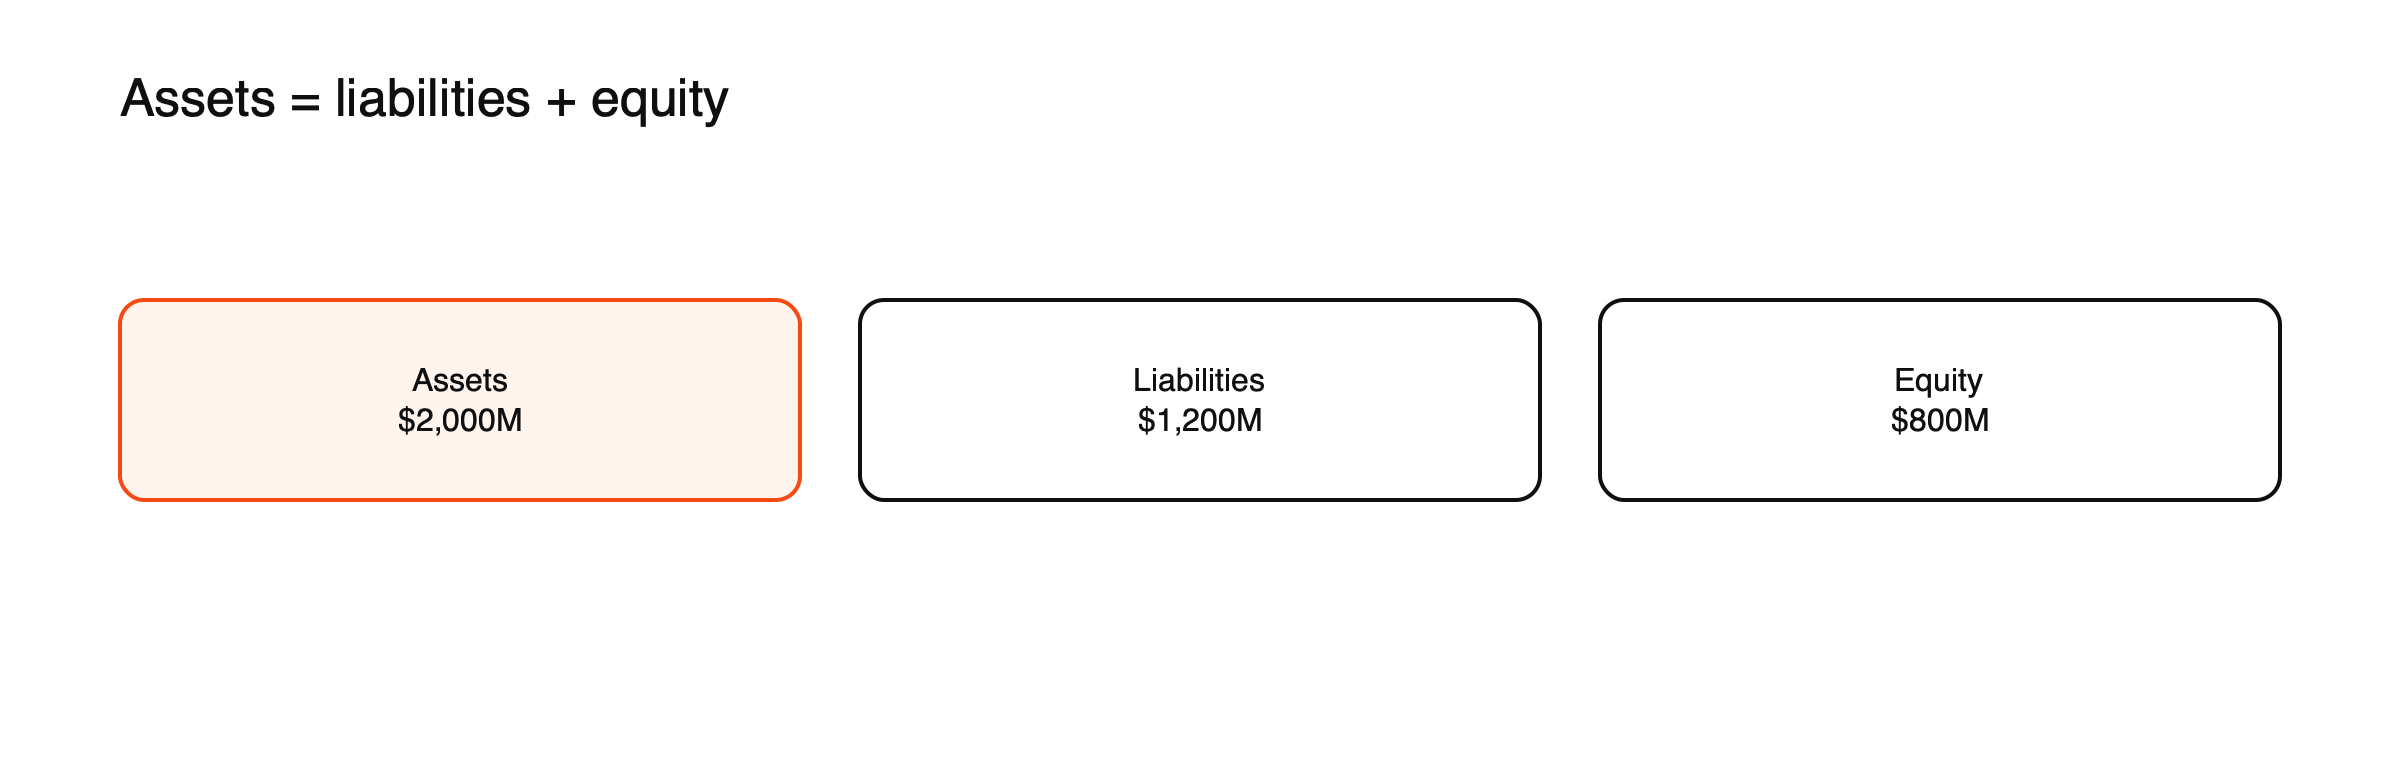 Figura: O balanço patrimonial deve estar equilibrado (exemplo hipotético).
Ativos = passivos + patrimônio líquido dos acionistas. ExampleCo: $2,000 milhões de ativos = $1,200 milhões de passivos + $800 milhões de patrimônio líquido.
Verifique a liquidez
Índice de liquidez corrente = ativo circulante ÷ passivo circulante. ExampleCo: 500 ÷ 400 = 1.25, o que significa que a empresa possui mais ativos de curto prazo do que obrigações de curto prazo.
Avalie a dívida
Dívida sobre patrimônio líquido = dívida ÷ patrimônio líquido. ExampleCo: 400 ÷ 800 = 0.5. Compare com concorrentes; os níveis aceitáveis variam conforme o setor.
Observe o caixa
Caixa de $150 milhões frente a uma dívida de $400 milhões resulta em dívida líquida de $250 milhões, usada no cálculo do valor da empresa (enterprise value). Veja o que é EV/EBITDA.
Note os ativos intangíveis
O ágio (goodwill) de aquisições pode ser grande e pode ser reduzido posteriormente.
Balanço patrimonial da ExampleCo
| Ativos | $ milhões | Passivos e patrimônio líquido | $ milhões |
|---|---|---|---|
| Caixa | 150 | Contas a pagar | 250 |
| Contas a receber | 200 | Dívida de curto prazo | 50 |
| Estoques | 150 | Outros passivos circulantes | 100 |
| Ativo circulante | 500 | Passivo circulante | 400 |
| Imobilizado (propriedades, instalações e equipamentos) | 900 | Dívida de longo prazo | 350 |
| Ágio e intangíveis | 450 | Outros passivos de longo prazo | 450 |
| Outros ativos de longo prazo | 150 | Total de passivos | 1,200 |
| Patrimônio líquido dos acionistas | 800 | ||
| Total de ativos | 2,000 | Total de passivos e patrimônio líquido | 2,000 |
(Empresa hipotética.)
Mais índices a partir dos mesmos números
- Índice de liquidez seca = (ativo circulante − estoques) ÷ passivo circulante = 350 ÷ 400 = 0.875, um teste de liquidez mais rigoroso que exclui estoques que podem ser lentos para vender.
- Dívida líquida sobre EBITDA = 250 ÷ 200 = 1.25, mostrando quantos anos de resultado operacional seriam necessários para quitar a dívida líquida.
- Retorno sobre o patrimônio líquido = lucro líquido ÷ patrimônio líquido = 97.5 ÷ 800 = cerca de 12.2%, ou seja, quanto lucro a empresa obtém sobre o capital dos acionistas.
Cada índice é um ponto de partida para perguntas, e não uma resposta por si só.
Erros comuns
Ignorar obrigações fora do balanço descritas nas notas explicativas e avaliar a dívida sem considerar o fluxo de caixa. Veja como ler a demonstração do fluxo de caixa, como ler a demonstração do resultado e o que move os preços das ações.
Capital de giro
Contas a receber, estoques e contas a pagar juntos formam o capital de giro, ou seja, o dinheiro imobilizado na operação diária do negócio. Se contas a receber ou estoques crescem muito mais rápido que as vendas, os clientes podem estar pagando mais devagar ou os produtos podem não estar vendendo, o que prende caixa. Variações no capital de giro explicam muitas diferenças entre lucro e fluxo de caixa operacional. Veja como ler a demonstração do fluxo de caixa.
Ágio e reduções ao valor recuperável
O goodwill surge quando uma empresa compra outra por um valor superior ao valor justo de seus ativos identificáveis. O goodwill e os intangíveis da “ExampleCo”, de US$ 450 milhões, representam mais da metade do seu patrimônio líquido. Se uma aquisição tiver desempenho ruim, a empresa pode reduzir (write down) o goodwill, o que diminui ativos e patrimônio e gera uma grande perda na demonstração de resultados, embora nenhum caixa saia da empresa nesse momento. Saldos elevados de goodwill merecem atenção por esse motivo.
Valor contábil e preço da ação
O patrimônio líquido dos acionistas também é chamado de valor contábil. Dividir o preço da ação pelo valor contábil por ação resulta no índice preço/valor contábil (P/VP). O valor de mercado da “ExampleCo”, de US$ 1.950 milhões, em comparação com um valor contábil de US$ 800 milhões, resulta em um P/VP de aproximadamente 2,4. Para bancos e empresas intensivas em ativos, o P/VP é uma medida de avaliação comum; para empresas de tecnologia, cujos principais ativos são pessoas e ideias, ele diz muito menos.
Arrendamentos e outras obrigações
Desde 2019, as normas contábeis da maioria dos principais mercados exigem que as empresas registrem a maior parte dos arrendamentos no balanço patrimonial, como um ativo que representa o direito de uso do imóvel e um passivo correspondente. Isso fez com que varejistas, companhias aéreas e outras empresas com muitas unidades arrendadas parecessem mais endividadas no papel, mas de forma mais precisa. Outras obrigações, como déficits de previdência, garantias e compromissos de compra, podem aparecer nas notas explicativas em vez dos números principais, e podem ser significativas.
Um teste de queda, ilustrado
A dívida líquida da “ExampleCo”, de US$ 250 milhões, equivale a uma folgada 1,25 vez o seu EBITDA de US$ 200 milhões. Se uma recessão reduzisse o EBITDA pela metade, para US$ 100 milhões, a mesma dívida passaria a equivaler a 2,5 vezes o resultado, nível ainda administrável para muitas empresas, mas no qual credores e investidores começam a prestar mais atenção. Fazer esse tipo de teste de estresse simples no balanço patrimonial mostra quanta margem uma empresa tem antes que a dívida se torne um problema. (Valores hipotéticos.)
Comparação entre setores
O que se considera um balanço patrimonial sólido depende do negócio. Concessionárias de serviços públicos e empresas do setor imobiliário carregam dívidas elevadas em relação a fluxos de caixa estáveis e previsíveis. Empresas de tecnologia frequentemente têm grandes posições de caixa líquido. Os bancos são totalmente diferentes, com balanços dominados por empréstimos e depósitos e avaliados por índices de capital. Comparar uma empresa com seus pares do mesmo setor é mais útil do que aplicar uma única regra a todas.
Como os investidores usam a análise
A solidez do balanço patrimonial importa mais quando as condições mudam. Em quedas abruptas de mercado e recessões, empresas com dívida elevada e baixa liquidez tendem a cair mais, enquanto aquelas com caixa líquido se sustentam melhor. Verificar a dívida e a liquidez de uma empresa antes de manter suas ações em períodos de incerteza é uma forma rápida de avaliar o risco de perdas.
O que compõe o patrimônio líquido
O patrimônio líquido dos acionistas é formado principalmente pelo capital que os acionistas aportaram originalmente e pelos lucros que a empresa reteve ao longo dos anos, conhecidos como lucros acumulados. Dividendos e recompras de ações reduzem o patrimônio líquido, enquanto os lucros o aumentam. Algumas empresas que recompram grandes volumes de ações acabam com patrimônio líquido muito baixo ou até negativo, o que pode fazer índices como retorno sobre o patrimônio e dívida sobre patrimônio parecerem extremos, sem necessariamente indicar dificuldades financeiras.
Comparando dois balanços patrimoniais
Um único balanço patrimonial é uma fotografia; as mudanças entre dois balanços mostram o que aconteceu no intervalo. Dívida crescente com caixa decrescente sugere que a empresa está se endividando para financiar gastos ou distribuições. Contas a receber crescendo mais rápido que as vendas podem indicar problemas de cobrança. Um salto no goodwill aponta para uma aquisição. Analisar as mudanças em conjunto com a demonstração do fluxo de caixa explica a maior parte delas.
Contas a receber e estoques em dias
Converter o capital de giro em dias facilita a identificação de tendências. As contas a receber da “ExampleCo”, de US$ 200 milhões, em relação à receita anual de US$ 1.000 milhões, equivalem a aproximadamente 73 dias de vendas; seu estoque de US$ 150 milhões, em relação ao custo das mercadorias vendidas de US$ 600 milhões, equivale a aproximadamente 91 dias. O aumento na quantidade de dias pode sinalizar recebimentos mais lentos ou estoque não vendido. (Valores hipotéticos.) Comparar a quantidade de dias com anos anteriores e com concorrentes mostra se o capital de giro está sendo bem administrado.
Perguntas frequentes
Qual é um índice de liquidez corrente saudável?
Depende do setor. Um índice acima de 1 significa que os ativos circulantes superam os passivos circulantes, mas algumas empresas com estoques de giro rápido operam confortavelmente abaixo de 1.
Por que o balanço patrimonial sempre fecha?
Porque tudo o que uma empresa possui é financiado por empréstimos ou por seus proprietários, de modo que os ativos sempre são iguais ao passivo mais o patrimônio líquido.
Os números da empresa neste artigo são um exemplo hipotético (“ExampleCo”) apenas para fins ilustrativos.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.