
Cómo los tipos de interés afectan a los precios de las acciones
Los tipos de interés afectan a los precios de las acciones por tres vías: el coste de financiación de las empresas, el atractivo de los bonos y el efectivo frente a las acciones, y el valor actual de los beneficios futuros.
Los tipos de interés afectan a los precios de las acciones a través de tres canales: el coste de financiación de las empresas, el atractivo de los bonos y el efectivo en comparación con las acciones, y el valor actual de los beneficios futuros. Las subidas de tipos suelen presionar a la baja a la bolsa, especialmente a las acciones de empresas cuyos beneficios están lejos en el tiempo. En 2022, mientras la Fed subía los tipos con rapidez, la renta variable estadounidense cayó alrededor de un 18%.
Canal 1: costes de financiación
Los tipos más altos encarecen los préstamos y los bonos para las empresas, lo que reduce los beneficios y la inversión, especialmente en empresas muy endeudadas.
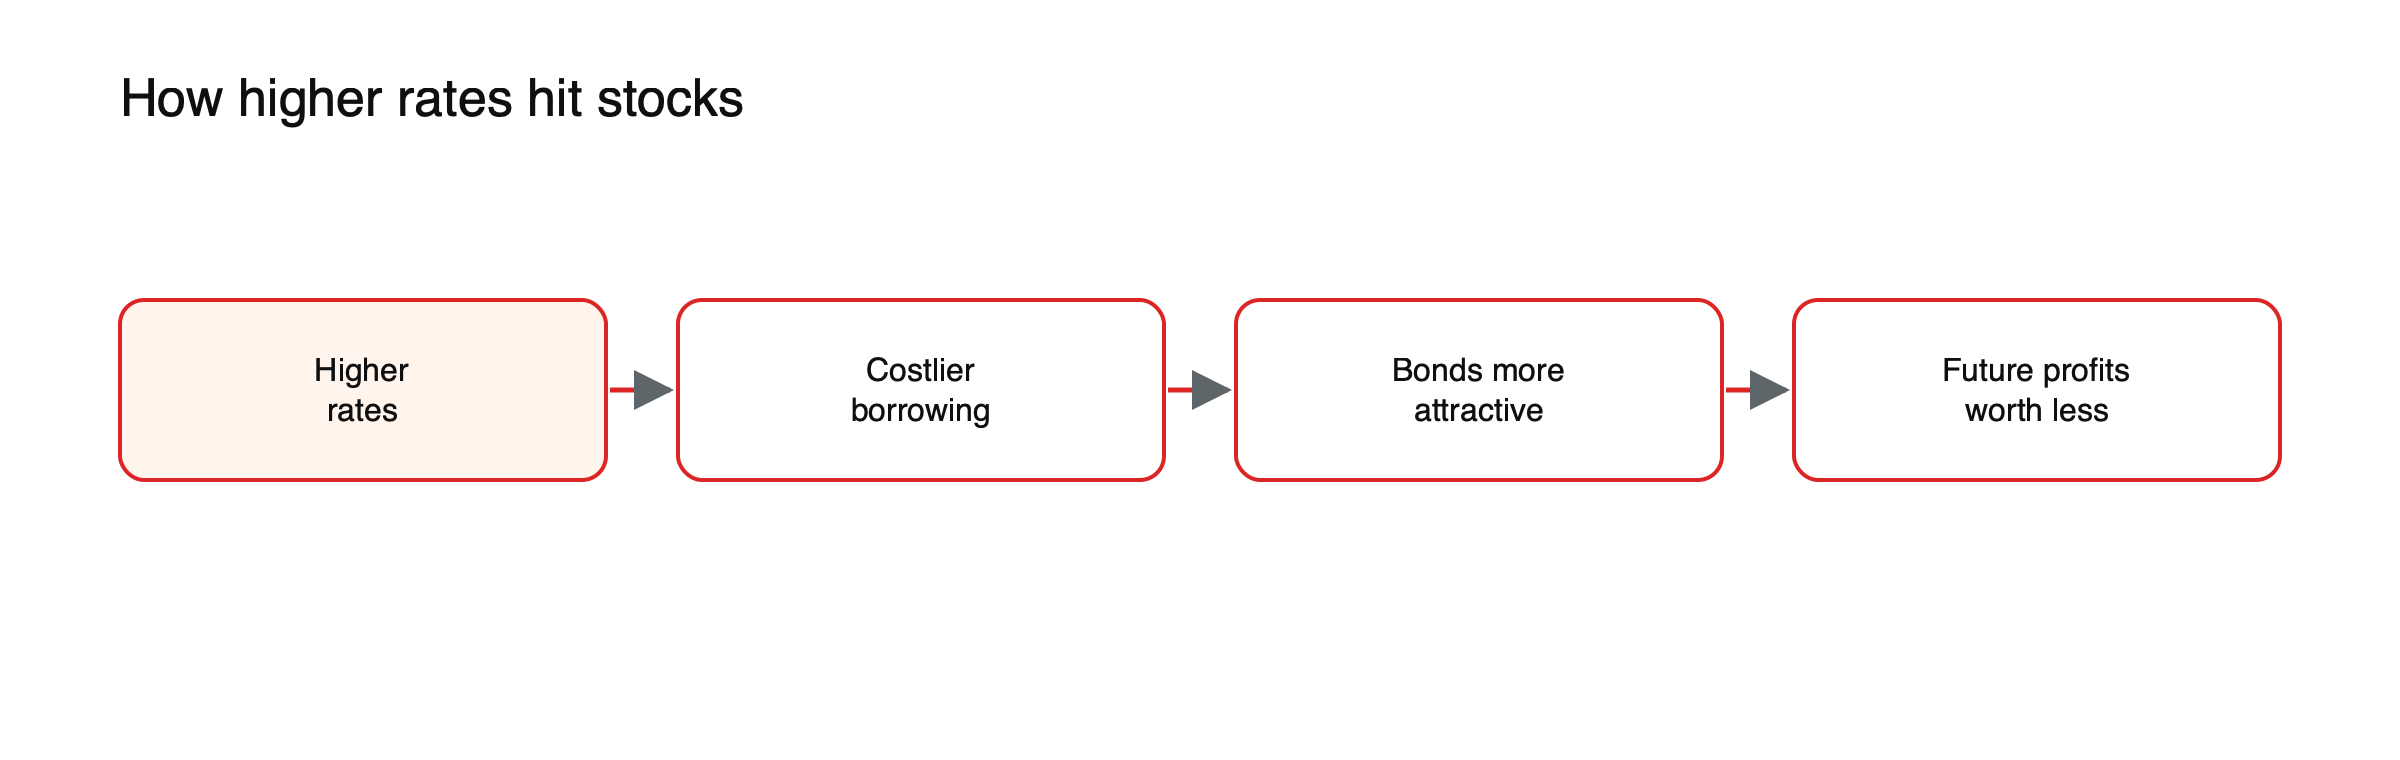 Figura: Tres formas en que los tipos más altos pesan sobre las acciones.
Canal 2: la competencia de los bonos y el efectivo
Cuando los activos seguros pagan un 4% o un 5%, los inversores exigen más a las acciones para justificar el riesgo adicional, lo que reduce los precios que están dispuestos a pagar.
Canal 3: el valor de los beneficios futuros
Los inversores valoran una empresa descontando sus beneficios futuros al presente. Una tasa de descuento más alta reduce el valor actual, sobre todo en empresas cuyos beneficios se esperan dentro de varios años. Consulte por qué las acciones tecnológicas son tan sensibles a la rentabilidad de los bonos.
El descuento en cifras
Un modelo sencillo muestra la sensibilidad de los valores a los tipos. Supongamos que una empresa gana 5 $ por acción, con un crecimiento esperado del 3% anual de forma indefinida. Si los inversores exigen una rentabilidad del 8%, la acción vale aproximadamente 5 ÷ (8% − 3%) = 100 $. Si los tipos de interés más altos elevan la rentabilidad exigida al 9%, el valor baja a unos 83 $, una caída de alrededor del 17% sin ningún cambio en el negocio. (Cifras ilustrativas; las valoraciones reales son menos precisas, pero la sensibilidad es real.)
La prima de riesgo de la renta variable
Los inversores esperan que las acciones rindan más que los bonos seguros para compensar su riesgo. Esa rentabilidad adicional, la prima de riesgo de la renta variable, suele estimarse comparando el rendimiento por beneficios de las acciones con las rentabilidades de los bonos del Estado. Cuando las rentabilidades de los bonos suben con fuerza y los precios de las acciones no caen, la prima se reduce y las acciones resultan menos atractivas frente a los bonos, lo que es una de las razones por las que las rentabilidades más altas tienden a presionar las valoraciones. Consulte cómo calcular e interpretar el ratio P/E.
Por qué la dirección no es automática
- Subidas de tipos con un crecimiento sólido pueden coincidir con alzas en bolsa, ya que los beneficios crecen.
- Recortes de tipos por recesión pueden ir acompañados de caídas en bolsa. Consulte qué ocurre con las acciones cuando la Fed recorta los tipos.
- Las sorpresas importan más que los movimientos esperados.
2022 en detalle
En 2022, la Reserva Federal subió su tipo de política al ritmo más rápido en décadas para combatir la inflación, y las rentabilidades de los bonos subieron con fuerza. Las acciones estadounidenses cayeron alrededor de un 18% en el año, y los bonos cerca de un 16%, un año poco habitual en el que ambos perdieron dinero a la vez. Las acciones de crecimiento y tecnológicas, cuyo valor depende sobre todo de beneficios lejanos, estuvieron entre las más afectadas, mientras que las empresas energéticas, beneficiadas por el fuerte aumento de los precios de las materias primas, subieron. El año mostró los tres canales actuando a la vez.
Recortes de tipos y bolsa
Los recortes de tipos no son automáticamente buenos para la bolsa. Cuando los bancos centrales recortan porque la inflación ha bajado mientras el crecimiento se mantiene, las acciones suelen subir. Cuando recortan porque ya está en curso una recesión, la caída de los beneficios puede pesar más que los tipos más bajos, y las acciones pueden caer aunque los tipos bajen. Por eso los mercados observan por qué un banco central recorta, no solo el hecho de que lo haga.
Diferencias por sector
Los bancos pueden beneficiarse de los tipos más altos gracias a márgenes de préstamo más amplios; las eléctricas y las inmobiliarias, que a menudo se financian con deuda, tienden a sufrir.
| Sector | Respuesta típica ante subidas de tipos |
|---|---|
| Bancos | Pueden beneficiarse de márgenes de préstamo más amplios, salvo que aumenten las pérdidas por impago |
| Eléctricas e inmobiliarias | Suelen debilitarse: alta deuda y dividendos similares a los de los bonos |
| Tecnología y crecimiento | Suelen debilitarse: su valor depende de beneficios lejanos |
| Energía y materiales | Influidos más por los precios de las materias primas que por los tipos |
| Bienes de consumo básico | Relativamente defensivos, aunque sus valoraciones pueden comprimirse |
Las empresas pequeñas suelen notar más las subidas de tipos que las grandes, porque dependen más de los préstamos bancarios y de la deuda a tipo variable, y tienen menos efectivo.
Consulte cómo se comportan las clases de activos a lo largo del ciclo de tipos y qué mueve los precios de las acciones.
Reuniones de los bancos centrales y las acciones
Las acciones suelen moverse con brusquedad en torno a las decisiones de los bancos centrales y a sus ruedas de prensa, a medida que los inversores reevalúan la trayectoria de los tipos. Una decisión que anticipa más subidas de las esperadas puede hacer caer las acciones en cuestión de minutos; una señal de recortes anticipados puede impulsarlas. Los operadores que mantienen posiciones en acciones o índices durante estos eventos se enfrentan al mismo tipo de riesgo de salto de precio (gap) y de diferencial (spread) que en torno a los resultados empresariales. Consulte cómo las decisiones de los bancos centrales mueven las divisas.
La curva de rendimientos
La diferencia entre los rendimientos de los bonos a largo plazo y a corto plazo, conocida como curva de rendimientos, también aporta información. Cuando los rendimientos a corto plazo superan a los de largo plazo, lo que se conoce como curva invertida, los mercados han señalado con frecuencia una desaceleración esperada. Las curvas con pendiente pronunciada pueden indicar mejores expectativas de crecimiento o preocupación por la inflación y la deuda pública. Los inversores en renta variable observan la curva como guía de hacia dónde puede dirigirse la economía y, con ella, los beneficios empresariales.
Inflación y tipos reales
Lo que más importa para las valoraciones es el tipo de interés real, es decir, el rendimiento del dinero seguro después de la inflación. Si la inflación y los tipos de interés suben juntos, los tipos reales pueden apenas cambiar, y las acciones pueden mantenerse firmes mientras las empresas suben sus precios. Si los tipos de interés suben mientras la inflación baja, los tipos reales se disparan y las valoraciones suelen resentirse. Observar los rendimientos de los bonos indexados a la inflación permite saber qué está ocurriendo. Consulte por qué los rendimientos reales importan para el oro, las acciones y las criptomonedas.
Acciones de dividendos y tipos
Las acciones compradas principalmente por sus dividendos, como las de empresas de servicios públicos y algunas de consumo, compiten directamente con los bonos por los inversores que buscan rentas. Cuando los rendimientos de los bonos suben, estas acciones suelen caer hasta que su rentabilidad por dividendo vuelve a parecer atractiva. Cuando los rendimientos bajan, tienden a beneficiarse. Consulte cómo calcular la rentabilidad por dividendo.
Tipos en distintos países
Cada mercado responde principalmente a su propio banco central y a los rendimientos de sus bonos, pero los tipos de EE. UU. influyen en los mercados de todo el mundo, porque afectan al dólar, a los flujos de capital globales y a los referentes de valoración que usan los inversores. Una subida de los rendimientos estadounidenses puede lastrar las acciones de Europa y Asia aunque los tipos locales se mantengan estables.
Interpretaciones erróneas habituales
- Suponer que los recortes de tipos siempre impulsan las acciones.
- Ignorar la diferencia entre tipos nominales y reales.
- Tratar a todos los sectores como si se vieran afectados por igual.
Una jornada de sorpresa en los tipos, ilustrada
Supongamos que un banco central sube los tipos medio punto porcentual cuando los mercados esperaban un cuarto de punto, y anticipa más subidas. (Escenario ilustrativo.) Los rendimientos de los bonos a dos años se disparan, la divisa se fortalece y los índices bursátiles caen un 2% en una hora, liderados por las acciones inmobiliarias, de servicios públicos y tecnológicas, mientras que las de bancos aguantan mejor. A la mañana siguiente, parte del movimiento puede revertirse a medida que los inversores digieren los detalles, pero la sorpresa ha modificado las expectativas sobre la trayectoria de los tipos y, con ellas, las valoraciones.
La visión a largo plazo
Durante décadas, las acciones han subido a través de periodos de tipos al alza y a la baja, porque el crecimiento de los beneficios acaba dominando. Los cambios de tipos importan sobre todo para el momento y la magnitud de los movimientos dentro de esas décadas, y para determinar qué sectores lideran o se quedan atrás.
Tipos y el dólar
Los tipos de interés más altos en EE. UU. tienden a fortalecer el dólar, lo que reduce el valor en dólares de las ventas y beneficios extranjeros de las empresas estadounidenses. Las multinacionales con grandes negocios en el extranjero pueden, por tanto, enfrentarse a dos obstáculos cuando suben los tipos estadounidenses: tasas de descuento más altas y beneficios convertidos más débiles. Las empresas que venden en su mercado interno, como los minoristas o las empresas de servicios públicos nacionales, están menos expuestas a este efecto cambiario, aunque no al efecto de los tipos.
Preguntas frecuentes
¿Las subidas de tipos siempre significan precios de las acciones más bajos?
No. Si los tipos suben porque la economía es sólida y los beneficios crecen, las acciones también pueden subir. El efecto depende de por qué se mueven los tipos y de la velocidad a la que lo hacen.
¿Qué tipo de interés importa más para las acciones?
Tanto los tipos de política de los bancos centrales como los rendimientos de los bonos a largo plazo importan. Los rendimientos a largo plazo, especialmente los ajustados por inflación, tienen el efecto más directo sobre las valoraciones.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.