
¿Qué es una moneda digital de banco central?
Una introducción a las monedas digitales de banco central (CBDC): qué son, en qué se diferencian del dinero bancario, las criptomonedas y las stablecoins, y cómo funcionan los diseños minoristas y mayoristas.
Una moneda digital de banco central, o CBDC (por sus siglas en inglés, central bank digital currency), es dinero digital emitido por el banco central de un país y denominado en su moneda nacional. A diferencia del dinero en una cuenta bancaria comercial, una CBDC es un pasivo directo del banco central. A diferencia del bitcoin, está controlada centralmente, y a diferencia de una stablecoin, la emite el Estado y no una empresa.
Cómo se diferencia una CBDC del dinero que ya usas
La mayor parte del dinero que la gente tiene hoy ya es digital: el saldo de una cuenta bancaria es un número en el libro contable de un banco y un derecho de crédito frente a ese banco. El efectivo es la única forma de dinero del banco central que la mayoría de las personas puede tener directamente. Una CBDC minorista añadiría una versión digital de ese derecho directo.
| Quién la emite | De quién es el pasivo | Precio | |
|---|---|---|---|
| Efectivo | Banco central | Banco central | Fijo a la moneda nacional |
| Depósito bancario | Banco comercial | Banco comercial | Fijo, protegido hasta los límites del seguro de depósitos |
| CBDC | Banco central | Banco central | Fijo a la moneda nacional |
| Stablecoin | Empresa privada | La empresa emisora | Busca mantener una paridad; puede desviarse |
| Bitcoin | Sin emisor | Nadie | Fijado por el mercado |
La distinción importa sobre todo en una crisis. Un depósito bancario solo es tan seguro como el banco y el sistema de seguro de depósitos que lo respaldan; el dinero del banco central en su propia moneda no tiene ese riesgo.
CBDC minoristas y mayoristas
Una CBDC minorista está pensada para hogares y empresas, como alternativa digital al efectivo. Una CBDC mayorista se usa solo entre bancos e instituciones financieras para liquidar pagos de gran importe, incluidos los transfronterizos y, cada vez más, las operaciones con activos tokenizados. Los proyectos mayoristas han tendido a avanzar más rápido, en parte porque plantean menos preocupaciones de privacidad.
Cómo funcionan la mayoría de los diseños
La mayoría de los diseños minoristas usan un modelo de dos niveles, o intermediado. El banco central emite la moneda y mantiene el libro contable principal, mientras que los bancos y las empresas de pagos abren monederos, verifican identidades y atienden a los clientes. Los usuarios tratarían con su banco o con su aplicación de pagos, no directamente con el banco central.
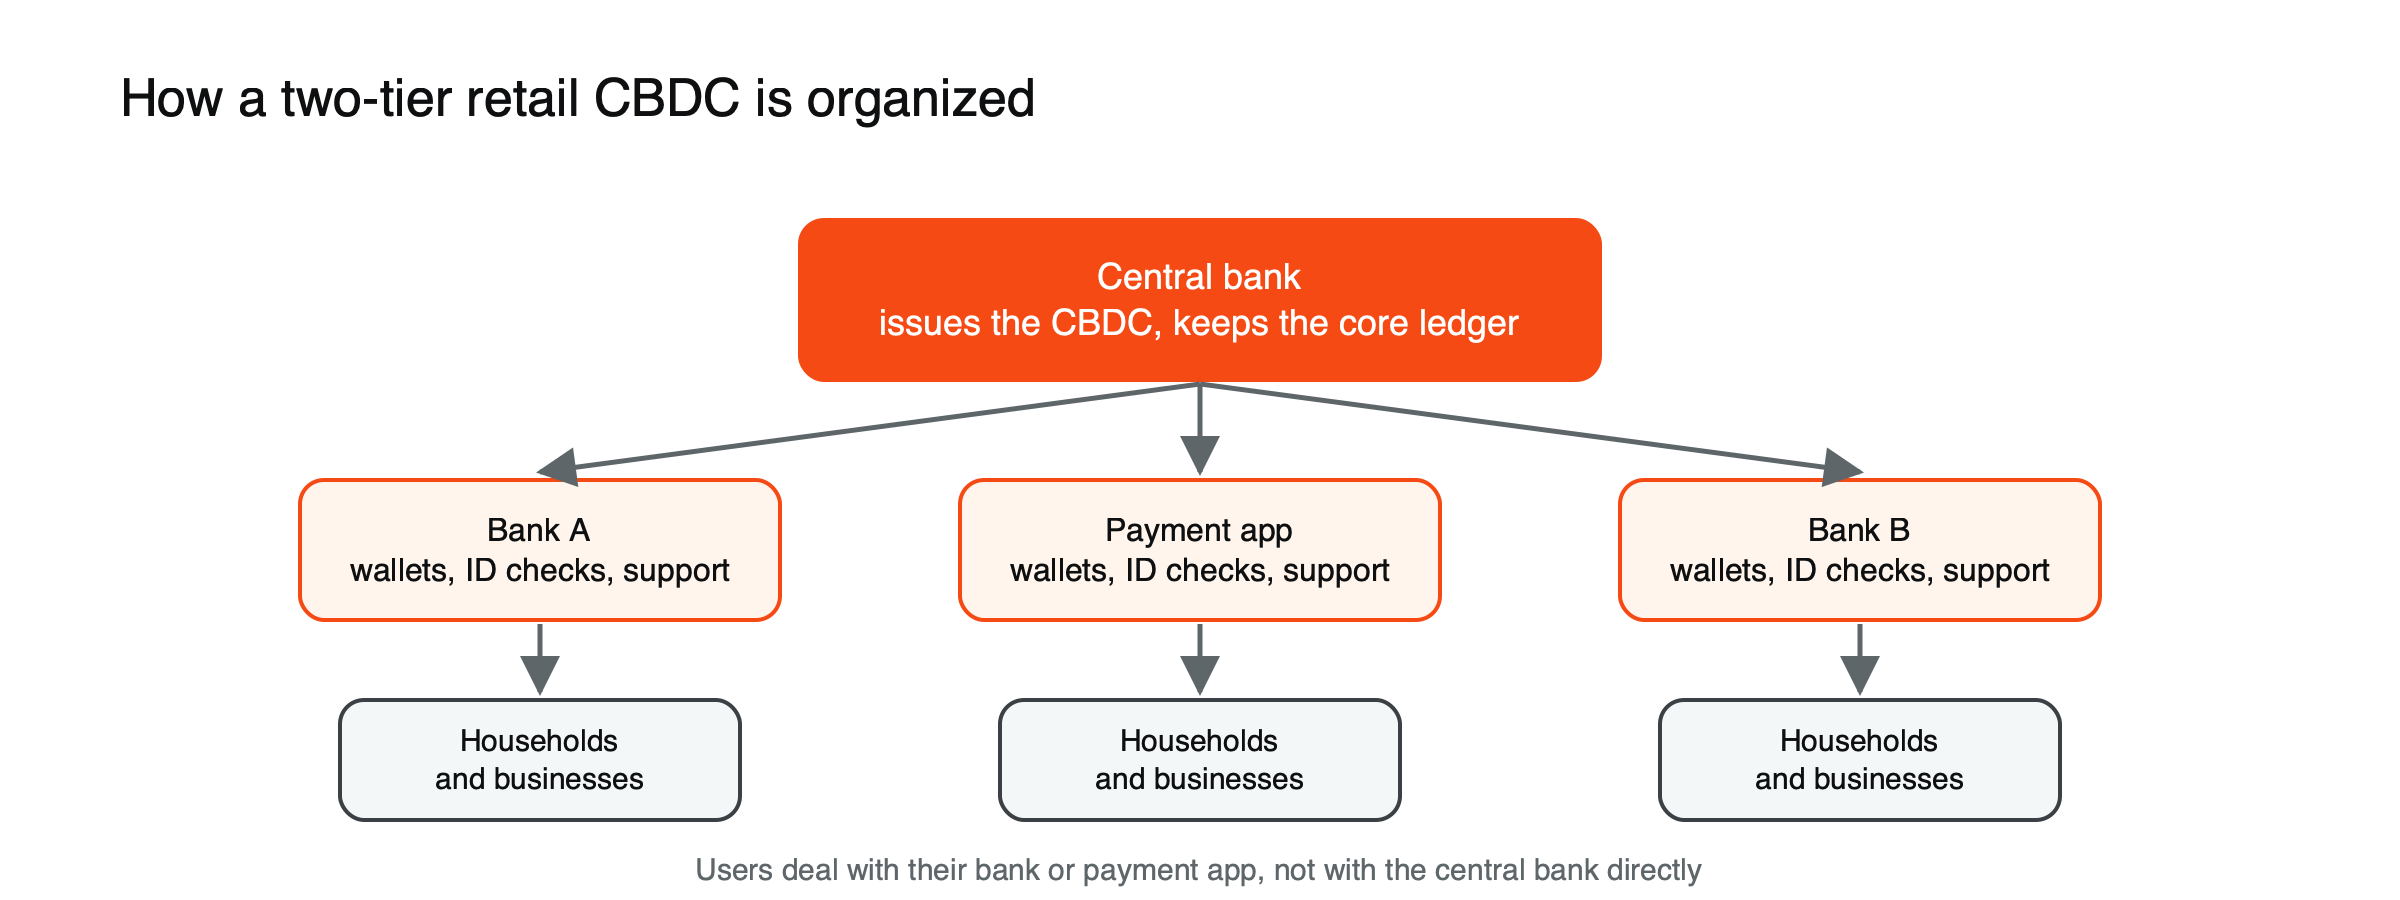
Figura: El modelo intermediado, o de dos niveles, utilizado en la mayoría de los diseños de CBDC minoristas.
Cómo sería pagar con una CBDC
En la mayoría de las propuestas, usar una CBDC minorista se parecería mucho a usar hoy una aplicación bancaria o de pagos. Abrirías un monedero de moneda digital a través de tu banco o de un proveedor de pagos autorizado, que verificaría tu identidad. Para pagar en una tienda, escanearías un código o acercarías el teléfono, y el pago se liquidaría casi al instante en dinero del banco central, en lugar de como una transferencia entre bancos comerciales. Algunos diseños añaden un modo sin conexión, en el que el valor almacenado en un teléfono o en una tarjeta puede transferirse entre dispositivos sin conexión a internet, normalmente con límites bajos para contener el riesgo de pérdida o fraude.
Las decisiones de diseño que determinan cómo es una CBDC
Dos CBDC pueden compartir nombre y ser muy distintas en la práctica. Las preguntas más importantes son:
- ¿Cuentas o tokens? Un diseño basado en cuentas vincula cada unidad a un titular identificado; un diseño basado en tokens funciona más como efectivo digital, con transferencias que pueden incluir menos información identificativa.
- ¿Qué nivel de privacidad? Los diseños van desde la visibilidad total para los intermediarios hasta sistemas escalonados en los que los pagos pequeños contienen menos datos.
- Límites de tenencia. Los topes sobre cuánto puede tener una persona reducen el riesgo de que la gente saque sus ahorros de los bancos comerciales en pánico.
- Pagos sin conexión. La capacidad de pagar sin conexión a internet hace que una CBDC sea utilizable durante cortes, pero es técnicamente más difícil.
- Intereses. La mayoría de las propuestas no pagan ninguno, para que una CBDC no compita directamente con los depósitos bancarios por el ahorro.
El euro digital: un caso de prueba en curso
El área del euro ofrece la visión más clara de cómo una gran economía aborda la cuestión. Tras una fase de preparación de dos años que terminó en octubre de 2025, el Banco Central Europeo pasó a la siguiente fase del proyecto. Su diseño se centra en la distribución a través de los bancos y en la funcionalidad sin conexión. El BCE ha dicho que decidirá si emite y cuándo lo hará solo después de que se adopte la legislación de la UE; si eso ocurre durante 2026, un piloto podría comenzar tan pronto como a mediados de 2027, con una posible primera emisión en 2029.
Parte de la motivación es estratégica. El BCE ha señalado que casi dos tercios de las transacciones con tarjeta en el área del euro son procesadas por empresas no europeas, y que 13 Estados miembros dependen por completo de redes internacionales para los pagos en tienda.
Dónde se encuentran las CBDC en el mundo
Según la actualización del rastreador del Atlantic Council de julio de 2025, un récord de 49 países estaban ejecutando pilotos de CBDC. El yuan digital de China era, con diferencia, el piloto más grande, junto con el rupia digital de India como el otro gran proyecto. Solo tres países habían lanzado por completo una CBDC minorista: Bahamas, Jamaica y Nigeria. En los países que la han lanzado, la adopción suele ser lenta, porque la gente ya tiene formas cómodas de pagar.
Por qué Estados Unidos ha descartado una CBDC
Estados Unidos ha tomado el camino contrario. Una orden ejecutiva firmada el 23 de enero de 2025 prohíbe a las agencias federales establecer, emitir, hacer circular o promover una CBDC dentro de la jurisdicción de EE. UU., citando riesgos para la estabilidad financiera, la privacidad y la soberanía nacional. La misma orden revocó la orden de 2022 de la administración anterior sobre activos digitales y promovió en su lugar las stablecoins respaldadas por dólares emitidas por el sector privado.
Los principales argumentos a favor y en contra
Los defensores sostienen que una CBDC podría abaratar y acelerar los pagos, dar acceso al dinero digital a personas sin cuenta bancaria, mantener una opción pública junto a las stablecoins privadas y las redes de tarjetas, y preservar el dinero del banco central a medida que disminuye el uso del efectivo.
Los críticos sostienen que una CBDC podría dar al Estado una visión detallada de cada pago, hacer posibles los controles sobre el gasto y sacar depósitos de los bancos comerciales en una crisis, debilitando a los bancos que prestan a la economía.
Qué significan las CBDC para los tenedores de criptomonedas
Una CBDC no es una inversión. Vale exactamente una unidad de la moneda nacional y no sube ni baja frente a ella. Compite más directamente con las stablecoins como forma de mantener y mover dólares, euros o yuanes digitales, y sus decisiones de diseño, especialmente en materia de privacidad y límites de tenencia, determinan cuánto se solapa con las stablecoins privadas y las criptomonedas.
Para entender cómo funcionan los dólares digitales privados, consulte qué es una stablecoin y cómo se usan las stablecoins en los pagos. Para los experimentos que precedieron a Bitcoin, véase la historia del dinero digital, y para entender en qué se diferencian las criptomonedas del dinero estatal, qué es la criptomoneda.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.
Fuentes
- Pilotos de CBDC en 49 países (rastreador del Atlantic Council; Bahamas, Jamaica y Nigeria lanzadas; pilotos de China e India) — Axios, julio de 2025
- El presidente Trump firma una orden ejecutiva sobre tecnología financiera digital (revoca la EO 14067; promueve stablecoins respaldadas por dólares) — Orrick InfoBytes, enero de 2025
- Orden Ejecutiva 14178: Fortalecer el liderazgo estadounidense en tecnología financiera digital (prohibición de CBDC; definición) — The American Presidency Project, enero de 2025
- El BCE avanza a la siguiente fase del proyecto del euro digital (fase de preparación completada; decisión tras la legislación prevista para 2026; piloto a mediados de 2027 como pronto; primera emisión en 2029) — A&O Shearman, octubre de 2025
- El BCE avanza a la siguiente fase del proyecto del euro digital al concluir la fase de preparación (funcionalidad sin conexión; casi dos tercios de las transacciones con tarjeta procesadas por empresas no europeas; 13 Estados miembros) — BusinessNow, octubre de 2025