
¿Qué fue el DeFi Summer?
El DeFi Summer fue el periodo de junio a septiembre de 2020 en el que las recompensas en tokens atrajeron miles de millones de dólares a las finanzas descentralizadas.
El DeFi Summer fue el periodo de junio a septiembre de 2020 en el que las recompensas en tokens atrajeron miles de millones de dólares a las finanzas descentralizadas. Comenzó cuando Compound empezó a repartir su token COMP el 15 de junio de 2020, y alcanzó su punto máximo en torno al airdrop del token UNI de Uniswap a mediados de septiembre. El valor total bloqueado en DeFi pasó de menos de mil millones de dólares a más de diez mil millones en unos tres meses.
Las cifras detrás del verano
Antes de junio de 2020, las finanzas descentralizadas eran un nicho con menos de mil millones de dólares depositados. En unos tres meses superaron los diez mil millones. Gran parte de ese crecimiento provino de usuarios que perseguían recompensas en tokens, y no de una nueva demanda de préstamos o trading, por lo que las cifras fueron muy volátiles. Pero el auge también atrajo a desarrolladores, inversores y usuarios que se quedaron después de que terminaran las recompensas.
Cronología
- 15 de junio: Compound empieza a distribuir COMP a prestamistas y prestatarios. En cuestión de días se convierte en el mayor protocolo de DeFi por depósitos.
- 17 de julio: Yearn Finance lanza su token YFI con un suministro fijo de 30 000 unidades, sin premina y sin asignación para su equipo o inversores, distribuido únicamente entre los usuarios.
- Agosto: una oleada de tokens “food” imitadores se lanza al mercado; uno de ellos, YAM, descubre un fallo crítico un día después de su lanzamiento, con unos 500 millones de dólares depositados.
- Finales de agosto: SushiSwap, una copia de Uniswap, ofrece recompensas en SUSHI para atraer a los proveedores de liquidez de Uniswap, una táctica llamada “vampire attack”. Atrae alrededor de mil millones de dólares en liquidez.
- 16–17 de septiembre: Uniswap lanza su token de gobernanza UNI y entrega 400 UNI a cada dirección que la había utilizado. El valor de mercado de los tokens DeFi alcanza su máximo poco después.
- Septiembre: los tokens DeFi caen a medida que el mercado se enfría.
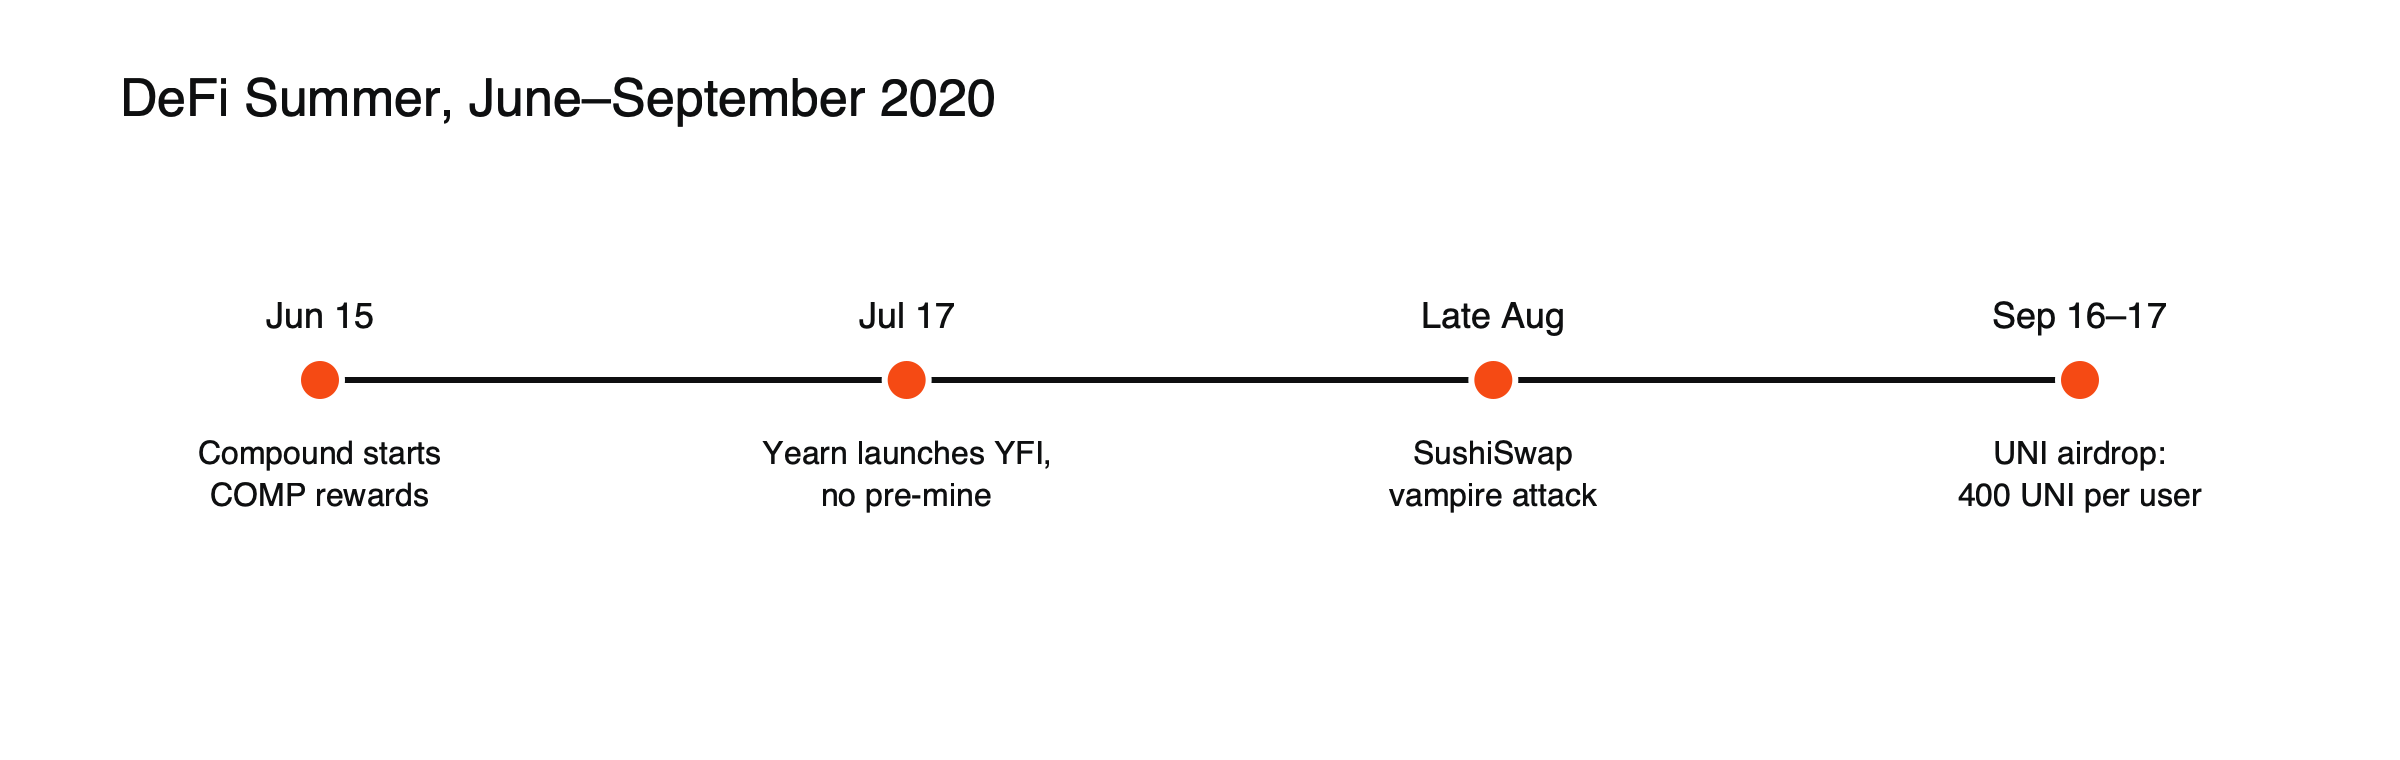
Figura: Cuatro lanzamientos que definieron el DeFi Summer.
Cómo era la minería de liquidez para un usuario
Supongamos que un usuario depositó 10 000 dólares en stablecoins en un protocolo de préstamos a mediados de 2020. Obtenía intereses habituales de los prestatarios, más un flujo del token de gobernanza del protocolo como recompensa. Si el token cotizaba a un precio alto, el rendimiento combinado podía parecer de un 20 %, un 50 % o más al año. (Cifras ilustrativas.) Muchos usuarios pedían prestado contra su depósito, volvían a depositar los fondos prestados y repetían el ciclo para obtener más tokens, aumentando tanto las recompensas como el riesgo. La mayoría vendía rápidamente los tokens de recompensa, lo que explica en parte por qué muchos precios cayeron cuando se desvaneció el entusiasmo inicial. El rendimiento real dependía de cuándo se vendían esos tokens, no del rendimiento mostrado en el momento del depósito inicial.
El COMP de Compound: el punto de partida
Compound ya tenía un mercado de préstamos en el que los usuarios podían depositar tokens para ganar intereses o pedir prestado usando colateral. El 15 de junio de 2020 comenzó a distribuir cada día su nuevo token de gobernanza COMP tanto a prestamistas como a prestatarios. Como las recompensas podían valer más que los intereses pagados, pedir prestado se volvió rentable para algunos usuarios. Los depósitos y los préstamos se dispararon, otros protocolos copiaron el modelo en cuestión de semanas, y el término “yield farming” entró en el vocabulario cotidiano de las criptomonedas.
Yearn y el “lanzamiento justo”
Yearn Finance, que movía automáticamente los depósitos entre protocolos de préstamos para perseguir los mejores rendimientos, lanzó su token YFI el 17 de julio con un suministro fijo de 30 000 unidades y sin asignación para el equipo ni para los inversores. Los tokens solo fueron para los usuarios que aportaron liquidez. El enfoque se llamó “fair launch” y se convirtió en un modelo que muchos proyectos posteriores afirmaron seguir, aunque pocos lo igualaron en la práctica. Su precio subió con fuerza en las semanas siguientes, lo que muestra cuánto entusiasmo generó el verano.
El episodio de YAM
YAM, uno de los tokens “food” lanzados en agosto, atrajo unos 500 millones de dólares en depósitos en uno o dos días, sin auditoría. Después se encontró un fallo en el contrato que controlaba su suministro, lo que significaba que el protocolo no podía alcanzar los votos de gobernanza necesarios para funcionar correctamente. El precio se desplomó y los depositantes se apresuraron a retirar sus fondos. YAM se convirtió en un símbolo de los excesos del verano: enormes sumas entraron en código no probado porque las recompensas eran altas y todos los demás hacían lo mismo.
El vampire attack de SushiSwap
SushiSwap copió el código de Uniswap y ofreció su token SUSHI a cualquiera que depositara tokens de liquidez de Uniswap en sus contratos. Tras un periodo establecido, trasladó esa liquidez de Uniswap a su propio exchange. La táctica atrajo alrededor de 1.000 millones de dólares y demostró lo fácil que era desviar liquidez cuando el código es de código abierto y la lealtad se compra con recompensas en tokens. El lanzamiento del token de Uniswap, semanas después, se interpretó en parte como una respuesta a esa presión.
Por qué ocurrió
Minería de liquidez. Pagar a los usuarios con tokens de gobernanza hizo rentable por sí mismo el uso de un protocolo, y los protocolos se copiaron entre sí en cuestión de días. Consulta qué es el yield farming.
Composabilidad. Los tokens de un protocolo podían depositarse en otro, por lo que las recompensas se acumulaban.
Barreras bajas. Cualquiera podía lanzar un token y un pool en Uniswap y atraer liquidez de inmediato. Consulta qué es un creador de mercado automatizado.
Qué construyó
El DeFi Summer consolidó los tokens de gobernanza, los airdrops retroactivos y la minería de liquidez como herramientas estándar. Protocolos como Uniswap, Aave, Compound, Curve y Yearn se convirtieron en infraestructura central de DeFi, y el valor total bloqueado siguió subiendo hasta 2021, alcanzando un máximo cercano a 178.000 millones de dólares en noviembre de 2021.
Por qué importó el airdrop de UNI
La decisión de Uniswap, el 17 de septiembre, de entregar 400 UNI a cada dirección que había usado el exchange convirtió de la noche a la mañana a los usuarios anteriores en titulares de tokens. Estableció la plantilla de los airdrops retroactivos que los proyectos han usado desde entonces, y demostró que un protocolo podía distribuir la propiedad de forma amplia en lugar de vender primero los tokens a inversores. También enseñó a los usuarios a cosechar futuros airdrops usando nuevos protocolos, lo que moldeó el comportamiento durante años. Consulta qué es un airdrop de criptomonedas.
Después de septiembre
El entusiasmo se enfrió rápidamente tras el lanzamiento del token de Uniswap. Los precios de muchos tokens de DeFi cayeron con fuerza en el otoño de 2020, a medida que los farmers vendían sus recompensas y la atención se desplazaba a otros temas. Pero los depósitos no desaparecieron. Conforme subieron los precios de las criptomonedas a lo largo de 2021, DeFi creció muy por encima de sus niveles de verano, con un valor total bloqueado que alcanzó un máximo cercano a 178.000 millones de dólares en noviembre de 2021, antes de que el mercado bajista de 2022 revirtiera gran parte de ese crecimiento.
Lo que dejó
Muchos tokens de farming perdieron la mayor parte de su valor cuando las recompensas se redujeron y los farmers vendieron. Las bifurcaciones sin auditar perdieron fondos de usuarios por errores y explotaciones. El patrón de rendimientos altos financiados con emisiones, seguidos de caídas bruscas, se ha repetido en ciclos posteriores. Nuestra guía sobre de dónde procede el rendimiento de DeFi explica por qué.
Lecciones que se sostuvieron
Varias lecciones de aquel verano resultaron duraderas. Las recompensas en tokens pueden atraer capital con rapidez, pero gran parte de ese capital se marcha en cuanto las recompensas bajan, por lo que los incentivos por sí solos no generan un uso duradero. El código sin auditar que custodia grandes sumas es un desastre esperando a ocurrir, por muy popular que parezca. Los protocolos de código abierto pueden copiarse de la noche a la mañana, así que las ventajas reales de un protocolo son sus usuarios, su liquidez y la confianza que genera, y no su código. Y las recompensas pagadas en el token propio de un protocolo solo valen lo que alguien esté dispuesto a pagar por ese token, lo que puede ser mucho menos de lo que sugiere el rendimiento anunciado.
Para los airdrops en general, lee qué es un airdrop de criptomonedas. Para una visión más amplia, consulta qué es DeFi.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.
Fuentes
- Estos son algunos de los mayores eventos de DeFi de 2020 (Yearn 17 de julio; SushiSwap agosto; UNI 16 de septiembre) — The Block, diciembre de 2020
- Historia de DeFi (TVL de menos de 1.000 millones de dólares a más de 10.000 millones en tres meses; COMP 15 de junio; 30.000 YFI; 400 UNI el 17 de septiembre; máximo de 178.000 millones de dólares) — CoinLaw
- DeFi: desde sus inicios hasta 2021 (error de YAM con medio millón de dólares bloqueados; SushiSwap) — ethereum.org
- El estado de los tokens de DeFi (la capitalización de mercado de DeFi alcanzó su máximo el 18 de septiembre tras UNI) — Coin Metrics