
Tokens inflacionarios vs. deflacionarios
La diferencia entre los tokens inflacionarios y los deflacionarios está en la dirección de la oferta. Los tokens inflacionarios siguen creando nuevas unidades, por ejemplo como recompensas de minería o staking. Los tokens deflacionarios reducen su oferta con el tiempo al quemar unidades mediante comisiones o recompras. Muchos tokens combinan ambos mecanismos.
La diferencia entre los tokens inflacionarios y los deflacionarios está en la dirección de la oferta. Los tokens inflacionarios siguen añadiendo nuevas unidades, por ejemplo como recompensas de minería o de staking. Los tokens deflacionarios reducen su oferta con el tiempo al quemar unidades mediante comisiones o recompras. Muchos tokens combinan ambos mecanismos. La dirección de la oferta importa, pero la demanda decide el precio: una oferta decreciente de un token que nadie quiere seguirá cayendo.
Cómo funciona la inflación en cripto
Se crean nuevos tokens para pagar la seguridad o el crecimiento: mineros, validadores o usuarios que aportan liquidez. La inflación puede tener una cantidad fija, reducirse con el tiempo o no tener límite.
- Dogecoin añade unos 5.000 millones de monedas al año de forma indefinida. Como la cantidad es fija, el porcentaje de inflación disminuye lentamente a medida que crece la oferta.
- Bitcoin emite nuevas monedas según un calendario que se reduce a la mitad aproximadamente cada cuatro años, y se detiene cerca de 21 millones.
Cómo funciona la deflación
Los tokens se destruyen, normalmente enviándolos a una dirección que nadie controla.
- Ether quema una parte de cada comisión de transacción. Cuando la actividad es alta, se quema más de lo que se emite. Consulta qué es la quema de ETH.
- BNB quema tokens cada trimestre y a partir de las comisiones de gas, con el objetivo de reducir la oferta de 200 millones a 100 millones.
Lado a lado
| Inflacionario | Deflacionario | |
|---|---|---|
| Oferta a lo largo del tiempo | Crece | Se reduce o tiene un límite |
| Finalidad habitual | Pagar a validadores, mineros o usuarios | Devolver valor a los tenedores, compensar la emisión |
| Ejemplos | Dogecoin, muchos tokens de staking | Quemas de BNB; ETH con alta actividad |
| Riesgo para los tenedores | Dilución si la demanda no sigue el ritmo | Las quemas pueden depender de una actividad que podría disminuir |
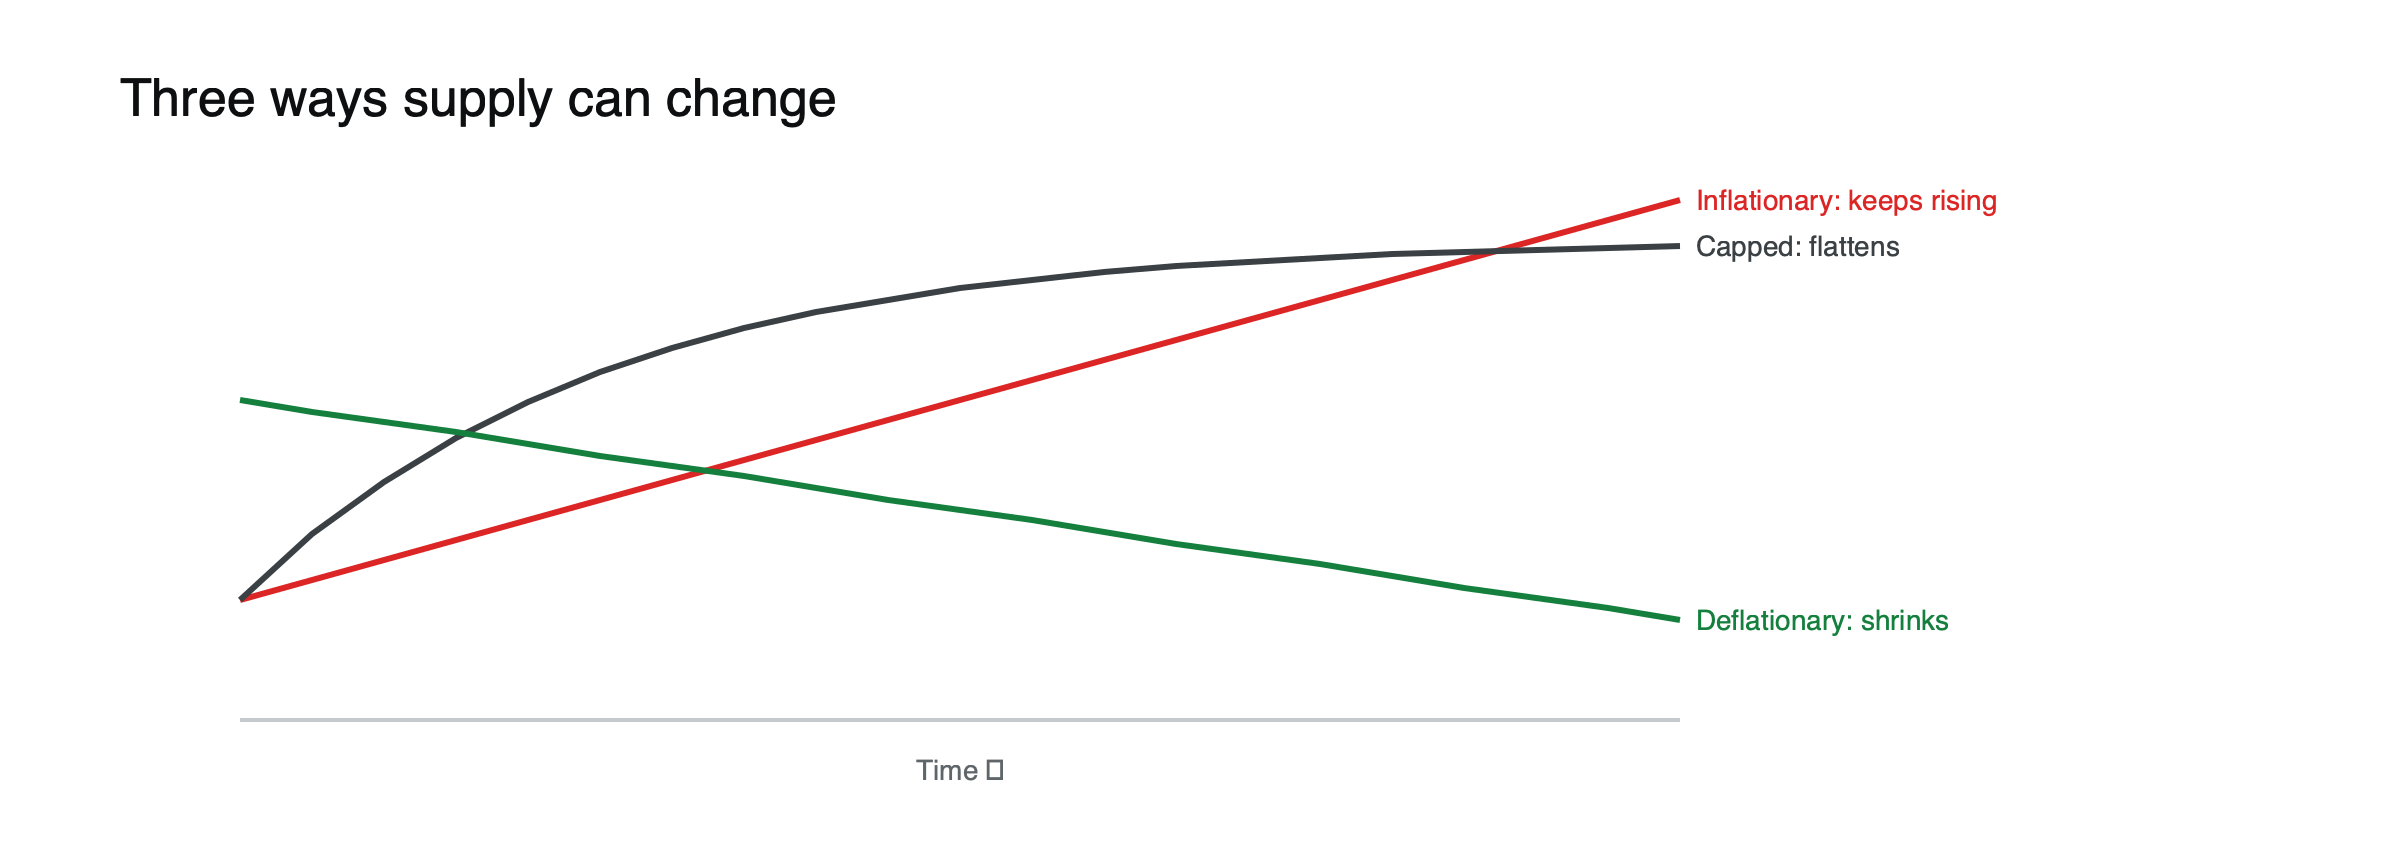 Figura: Tres trayectorias de oferta (esquemático, no a escala).
Por qué «deflacionario» no es automáticamente mejor
«Deflacionario es mejor» ignora para qué se usa la oferta. La inflación que paga a validadores para asegurar una red puede ser un coste razonable. Las quemas financiadas con comisiones de trading se reducen en mercados tranquilos. Además, una oferta limitada no crea demanda: muchos tokens de oferta fija han llegado a valer cero.
Inflación y staking: quién paga realmente
En muchas redes de prueba de participación, los nuevos tokens van a quienes hacen staking. Eso cambia quién soporta el coste de la inflación. Supongamos que una red emite nuevos tokens equivalentes al 4% de la oferta al año y que quienes hacen staking ganan un 5%. (Ilustrativo.) Un tenedor que hace staking termina el año con un 5% más de tokens, mientras que la oferta total creció un 4%, por lo que su participación aumenta ligeramente; su rendimiento «real» es de alrededor del 1%. Un tenedor que no hace staking conserva el mismo número de tokens y ve cómo su participación baja aproximadamente un 4%. Aquí la inflación funciona menos como un impuesto para todos y más como una transferencia de quienes no hacen staking a quienes sí lo hacen.
Emisión neta en un año
La cifra que importa es la emisión neta: tokens creados menos tokens destruidos, como proporción de la oferta. Supongamos que un token empieza el año con 1.000 millones de unidades, emite 60 millones como recompensas y quema 25 millones mediante comisiones. El crecimiento neto de la oferta es de 35 millones, es decir, un 3,5%. (Ilustrativo.) Llamarlo «deflacionario» porque quema tokens sería engañoso; es inflacionario, aunque menos de lo que sugiere su emisión bruta. Lo contrario también puede ocurrir: un token con una emisión moderada puede reducir su oferta en periodos de mucha actividad, cuando las quemas superan la emisión, como ocurrió con la oferta de ether tras The Merge.
Diseños de oferta habituales
| Diseño | Cómo cambia la oferta | Ejemplo |
|---|---|---|
| Límite fijo, emisión decreciente | Crece cada vez más despacio y luego se detiene | Bitcoin |
| Cantidad fija anual | Crece indefinidamente, a un ritmo que disminuye lentamente | Dogecoin |
| Emisión más quema de comisiones | Depende de la actividad; puede reducirse | Ether |
| Quema hacia un objetivo | Se reduce hasta alcanzar una oferta establecida | BNB |
| Recompensas continuas de staking | Crece; quienes hacen staking mantienen su participación | Muchos tokens de prueba de participación |
Para qué sirve la inflación
La emisión no se desperdicia si compra algo que la red necesita. En las cadenas de prueba de trabajo, paga a los mineros por la electricidad y el hardware que aseguran el registro. En las cadenas de prueba de participación, recompensa a los validadores por bloquear capital y operar la infraestructura. En las aplicaciones, puede pagar a los usuarios por proveer liquidez o probar un producto. Las dos primeras compran seguridad continua; la última suele comprar actividad temporal que se desvanece cuando se detienen las recompensas. Preguntarse qué paga la inflación de un token suele ser más revelador que su tasa. Una red que paga un 3% anual por una seguridad que los usuarios valoran claramente se encuentra en una posición muy distinta a una aplicación que paga un 3% anual para retener usuarios que de otro modo se irían, aunque las cifras principales coincidan.
Los diseños híbridos son comunes
Pocos tokens grandes son puramente uno u otro. Ether combina la emisión a validadores con una quema de comisiones, por lo que la dirección de su oferta depende de la actividad. BNB combina quemas programadas con una oferta objetivo. Muchos tokens de staking combinan la inflación con el reparto de comisiones o recompras. La etiqueta importa menos que el equilibrio entre lo que se crea, lo que se destruye y lo que impulsa cada lado.
Medirlo por cuenta propia
Para estimar la dirección real de la oferta de un token, tome el suministro circulante de hace un año y el de hoy desde una fuente de datos confiable, ajuste por cualquier desbloqueo grande que haya pasado tokens bloqueados a circulación y calcule el porcentaje de cambio. Luego compare con las cifras de emisión y quema declaradas por el proyecto. Si los números discrepan mucho, averigüe por qué antes de confiar en cualquiera de los dos. Para tokens que ya cotizan en muchas plataformas, esta investigación toma solo unos minutos y puede evitar una interpretación errónea muy costosa más adelante.
La inflación también interactúa con los desbloqueos. Un token puede tener una emisión de protocolo modesta y, aun así, ver crecer rápidamente su suministro circulante a medida que se liberan asignaciones bloqueadas para el equipo e inversores. El crecimiento de la oferta por desbloqueos no aparece en absoluto en las cifras de emisión, por eso el suministro circulante a lo largo del tiempo es una mejor guía que la tasa de inflación declarada por sí sola. Observar ambos juntos muestra la dilución total que enfrenta un tenedor en el próximo año.
Cómo juzgar el modelo de un token
Observe la emisión neta, es decir, la emisión menos las quemas, durante un año completo en lugar de una sola semana de mucha actividad. Compárela con el uso real. Consulte qué es la tokenómica y qué ocurre cuando se minan los 21 millones de bitcoines.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el monto que invierta.
Preguntas frecuentes
¿Un token deflacionario siempre sube de precio?
No. Una oferta decreciente ayuda solo si la demanda se mantiene. Si las quemas dependen de una actividad que se desvanece, o si grandes desbloqueos añaden tokens más rápido de lo que las quemas los eliminan, el precio puede caer pese a que el token esté etiquetado como deflacionario.
¿La inflación siempre perjudica a los tenedores?
No necesariamente. La emisión que paga la seguridad de la red, recibida principalmente por quienes hacen staking, puede dejar más o menos indemnes a los participantes activos. Es más perjudicial cuando los nuevos tokens van principalmente a insiders o a programas de incentivos de corto plazo cuyos receptores venden de inmediato.