
Ações vs Títulos quando a Inflação Está Caindo
Como a queda da inflação altera a relação entre ações e títulos, por que os títulos voltam a funcionar como proteção e em que situações essa relação pode se inverter.
Ao comparar ações e títulos com a queda da inflação, a principal mudança é que os títulos voltam a funcionar como proteção (hedge). Com a inflação baixa e estável, de 1998 a 2021, ações e títulos costumavam se mover em direções opostas, de modo que os títulos amorteciam as quedas das ações. Quando a inflação estava alta em 2022, ambos caíram juntos. A queda da inflação tende a restabelecer esse amortecimento.
Por que a inflação define a relação
Quando a inflação é a principal preocupação, a mesma força prejudica os dois: a inflação em alta empurra as taxas de juros para cima, o que reduz os preços dos títulos e também o valor que os investidores atribuem aos lucros futuros das empresas. Quando o crescimento é a principal preocupação e a inflação está controlada, os bancos centrais podem cortar juros em uma recessão, de modo que os títulos sobem enquanto as ações caem.
Lado a lado
| Inflação alta ou em alta | Inflação baixa ou em queda | |
|---|---|---|
| Correlação ações-títulos | Tende a ser positiva | Tende a ser negativa |
| Títulos em uma queda das ações | Podem cair também | Geralmente sobem |
| Exemplo | 2022: S&P 500 caiu cerca de 18%, títulos dos EUA caíram cerca de 13% | 2008: Treasuries subiram cerca de 20% enquanto as ações caíram 37% |
Uma carteira 60/40 em dois regimes, ilustrada
Suponha que uma carteira 60/40 enfrente uma queda de 20% nas ações. (Cenário ilustrativo.) Em um regime de inflação baixa, o banco central corta juros, os rendimentos dos títulos caem 1 ponto e uma posição em títulos com duração de cerca de 6 ganha aproximadamente 6%. A carteira perde cerca de 12% com as ações e ganha cerca de 2,4% com os títulos, uma queda líquida de cerca de 9,6%. Em um regime de inflação alta, os rendimentos podem subir 1 ponto, em vez disso, reduzindo os títulos em cerca de 6% e resultando em uma queda líquida de cerca de 14,4%. O mesmo choque nas ações produz resultados muito diferentes.
O que o histórico mostra
De 1998 a 2021, a correlação móvel entre as ações dos EUA e os Treasuries de 10 anos ficou, em sua maioria, entre −0,30 e −0,50. Em 2022, ela subiu para cerca de +0,50, e uma carteira 60/40 perdeu aproximadamente 17%, seu pior ano desde 1937. De cerca de 1965 a 2000, período de inflação mais alta, a correlação foi em sua maioria positiva.
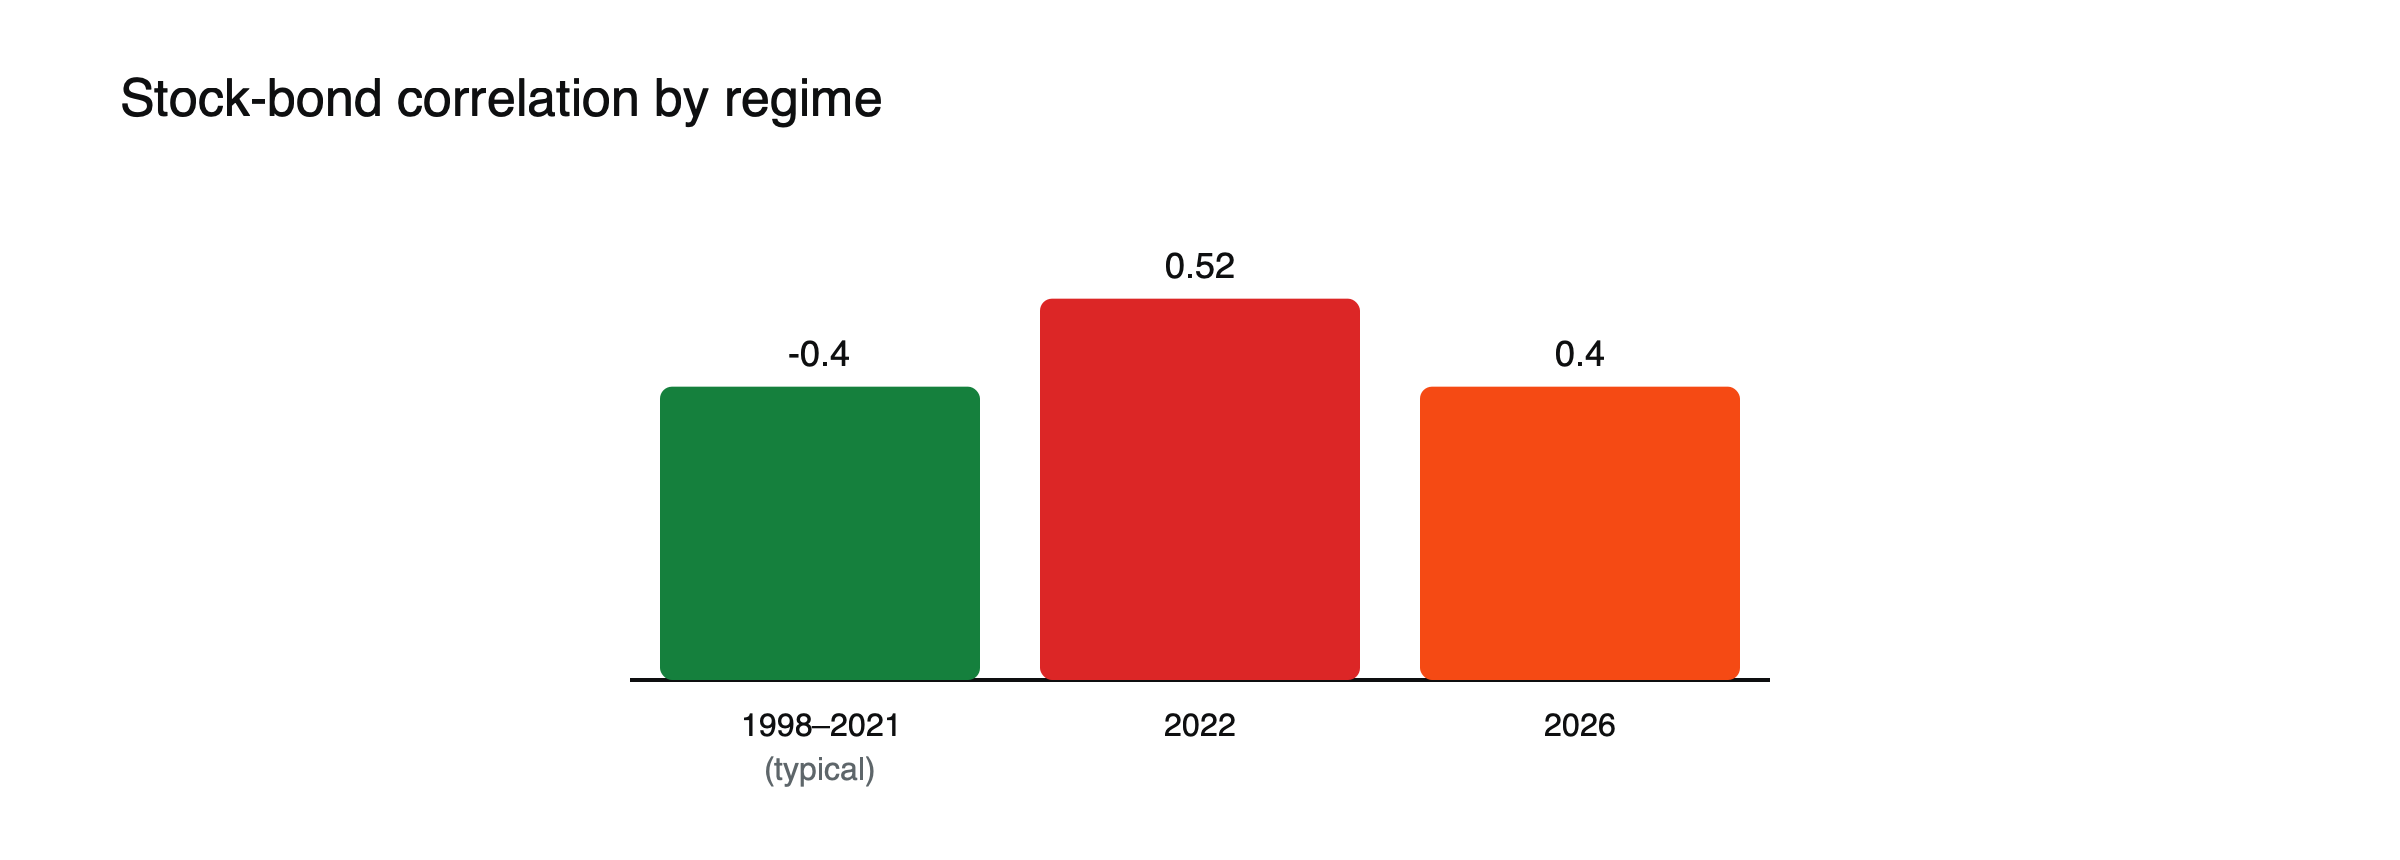
Figura: Correlação ações-títulos móvel em diferentes regimes. Fonte: Voronoi.
A experiência de 1965–2000
Por grande parte do período de cerca de 1965 a 2000, quando a inflação era mais alta e mais volátil, a correlação entre ações e títulos era positiva. Os títulos frequentemente caíam quando as ações caíam, especialmente durante os choques inflacionários da década de 1970, e ofereciam menos proteção do que os investidores passaram a esperar depois. O longo período de correlação negativa que se seguiu coincidiu com inflação baixa e estável, o que sugere que a relação depende do regime inflacionário, e não é uma característica permanente dos mercados. Veja o que a década de 1970 ensinou aos mercados sobre a inflação.
Onde a resposta usual se inverte
A queda da inflação nem sempre é boa para as ações. Se a inflação cai porque a economia está enfraquecendo de forma acentuada, os títulos podem subir enquanto as ações caem com os temores de recessão. Veja quando os títulos sobem, mas as ações não.
O que isso significa para as carteiras
Os títulos oferecem a melhor proteção quando a inflação está sob controle. Se a inflação continuar volátil, manter outros diversificadores, como caixa, ouro ou commodities, pode ser mais importante. Veja por que a correlação ações-títulos se inverteu após 2021 e o que acontece com as ações em uma recessão.
Lendo o regime
Os investidores acompanham as tendências da inflação, a credibilidade do banco central e a própria correlação entre ações e títulos para julgar em qual regime estão. Inflação em queda e estável, expectativas de inflação ancoradas e um banco central com espaço para cortar juros apontam para os títulos recuperando seu papel de proteção. Inflação volátil e expectativas em alta apontam na direção oposta. Veja como ler a inflação de equilíbrio (breakeven).
O que a queda da inflação faz com cada ativo
A queda da inflação reduz os rendimentos dos títulos, apoiando os preços dos títulos de dívida, e diminui a taxa usada para avaliar lucros futuros, apoiando as ações, especialmente as ações de crescimento. Ela também pode pressionar as margens de lucro se as empresas perderem poder de precificação. Quando isso ocorre com crescimento estável, a combinação tem sido historicamente favorável para ambos; quando ocorre junto com uma desaceleração, os títulos costumam ter melhor desempenho.
Outros diversificadores
Quando a correlação entre ações e títulos é positiva, os investidores buscam diversificação em outros lugares: caixa e letras de curto prazo, que mantêm seu valor à medida que as taxas sobem; commodities, que costumam se sair bem em choques inflacionários; ouro; e estratégias de seguimento de tendência. Cada uma delas tem seus próprios riscos, e nenhuma funciona em todos os ambientes. Veja o que 2022 ensinou aos investidores sobre diversificação.
Rendimentos mais altos como amortecedor
Uma mudança duradoura após 2022 é que os rendimentos dos títulos partiram de níveis muito mais altos. Rendimentos maiores significam mais renda, o que amortece os detentores de títulos contra novas altas dos rendimentos e dá aos títulos mais espaço para se valorizar caso o banco central corte juros. A Vanguard observou que, em um choque de juros em 2026, a renda inicial mais alta amorteceu os retornos dos títulos muito mais do que em 2022. Um título que rende 4% tem muito mais capacidade de compensar perdas em ações do que um que rende 1%.
Credibilidade do banco central
Os títulos protegem melhor as ações quando os investidores confiam que o banco central manterá a inflação sob controle. Assim, em uma crise, esperam cortes de juros em vez de inflação persistente, e os rendimentos dos títulos caem. Se a credibilidade enfraquecer, os investidores podem temer que os cortes reavivem a inflação, limitando a valorização dos títulos e mantendo a correlação positiva.
Escolhendo os vencimentos
Títulos de longo prazo oferecem o maior amortecimento em um susto de crescimento, mas também as maiores perdas em um choque inflacionário. Títulos de curto prazo e letras oferecem menos proteção em um susto de crescimento, mas resistem muito melhor quando a inflação sobe. Investidores incertos sobre o regime costumam distribuir suas posições em títulos entre diferentes vencimentos, em vez de apostar em um único resultado. Veja como a duração de um título prevê movimentos de preço.
Títulos vinculados à inflação
Títulos vinculados à inflação podem ajudar em regimes nos quais a inflação surpreende para cima, porque seu principal sobe com os preços, embora seus preços ainda caiam quando os juros reais sobem bruscamente, como em 2022. Veja o que é o juro real.
Interpretações equivocadas comuns
- Presumir que os títulos sempre protegem as ações.
- Descartar os títulos como proteção após um único ano ruim.
2022 como ponto de virada
Em 2022, as ações dos EUA caíram cerca de 18% e os títulos dos EUA cerca de 13%, e a correlação entre ações e títulos subiu para cerca de +0,5. Uma carteira típica 60/40 perdeu aproximadamente 17%, seu pior ano desde 1937. O ano levou muitos investidores a reconsiderar a premissa, construída ao longo de duas décadas, de que os títulos sempre amorteceriam as perdas em ações. À medida que a inflação caiu depois, a questão passou a ser se a antiga relação voltaria e com que rapidez.
Escolhas de carteira, ilustradas
Um investidor preocupado com ambos os cenários poderia manter 55% em ações, 30% em títulos divididos entre curto e longo prazo, 10% em títulos vinculados à inflação e 5% em caixa. (Composição ilustrativa, não uma recomendação.) Em um susto de crescimento, os títulos longos amortecem as perdas em ações; em um choque inflacionário, os títulos curtos, os vinculados à inflação e o caixa resistem melhor. A composição abre mão de parte do retorno em qualquer dos extremos em troca de resiliência nos dois cenários.
Avaliações de ações e queda da inflação
A queda da inflação permite que os bancos centrais cortem juros e reduz os rendimentos usados para avaliar empresas, o que pode elevar as avaliações das ações mesmo que os lucros não mudem. As ações de crescimento, cujo valor está concentrado no futuro distante, costumam se beneficiar mais. Mas, se a inflação cair porque a demanda está desabando, lucros menores podem superar avaliações mais altas, e as ações podem cair mesmo enquanto os títulos se valorizam. Se a queda da inflação é boa para as ações depende do motivo pelo qual ela está ocorrendo.
Diferenças entre países
A relação entre ações e títulos varia entre países, dependendo de seu histórico de inflação e da credibilidade de seus bancos centrais. Em economias com longo histórico de inflação estável, os títulos com mais frequência protegeram as ações; naquelas com inflação volátil, a relação tem sido menos confiável. Investidores internacionais, portanto, não podem presumir que os títulos públicos desempenham o mesmo papel em todos os lugares, e podem diversificar entre vários mercados de títulos.
Como acompanhar o regime
Uma abordagem simples é acompanhar a correlação móvel de um ano entre os retornos de ações e títulos, junto com a inflação core e a inflação de equilíbrio (breakeven) de longo prazo. Uma correlação que se torna negativa enquanto a inflação cai em direção à meta sugere que os títulos estão recuperando seu papel de proteção; uma correlação positiva com inflação persistente sugere cautela ao depender de títulos. Muitos provedores de dados publicam esses números, e verificá-los mensal ou trimestralmente é suficiente para a maioria dos investidores ajustar sua alocação gradualmente, em vez de reagir a cada manchete. Na prática, uma mudança gradual de alguns pontos percentuais por ano entre títulos e outros diversificadores costuma ser suficiente.
Perguntas frequentes
A carteira 60/40 está morta?
Não necessariamente. Ela sofreu muito em 2022, mas, com a inflação em queda e rendimentos de títulos mais altos, os títulos podem voltar a amortecer as ações, embora de forma menos confiável do que antes de 2021.
O que define a correlação?
Principalmente, se crescimento ou inflação é o maior risco para os mercados.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Correlação de retornos entre ações e títulos torna-se positiva (−0,30 a −0,50 em 1998–2021; +0,52 em 2022; em 2008, títulos +20,1%, ações −37,0%) — Voronoi
- A carteira 60/40 (correlação positiva de cerca de 1965 a 2000; a inflação inverte a correlação) — BIT Knowledge Hub
- A morte da 60/40 (perda de cerca de 17,5% em 2022, a pior desde 1937) — Masterworks Research, junho de 2026
- Como 2026 pode preparar o terreno para retornos de títulos mais fortes (o choque de juros de 2026 foi amortecido por rendimentos mais altos do que em 2022) — Vanguard, setembro de 2026