
Como o Trading de Alta Frequência Mudou os Spreads
O trading de alta frequência reduziu os spreads a frações de centavo, mas trouxe fragilidade de liquidez, manipulação de mercado e uma corrida tecnológica custosa.
O trading de alta frequência (HFT) usa computadores rápidos para cotar e negociar milhares de vezes por segundo. Impulsionadas pela precificação decimal em 2000 e pela interligação de mercados eletrônicos a partir de 2005, as empresas de HFT tornaram-se formadoras de mercado dominantes e reduziram os spreads a frações de centavo. O custo: quedas provocadas pela velocidade, spoofing e uma corrida tecnológica onerosa.
Cronologia
- 2000: a SEC exige que as bolsas dos EUA cotem em decimais em vez de frações, permitindo spreads muito mais estreitos.
- 2005: a Regulation NMS interliga as plataformas de negociação e direciona as ordens ao melhor preço exibido, recompensando a velocidade.
- 6 de maio de 2010: o “flash crash” elimina temporariamente quase US$ 1 trilhão do valor das ações nos EUA em minutos.
- 2012: a SEC aprova as faixas limit up–limit down, que pausam ações individuais que se movem rápido demais.
- 2016: um trader britânico se declara culpado de spoofing ligado ao flash crash de 2010.
- 2020: a JPMorgan paga mais de US$ 920 milhões por spoofing, a maior penalidade desse tipo.
- anos 2020: a maior parte do volume de ações nos EUA é negociada em papéis cotados com spreads abaixo de 1,5 centavo.
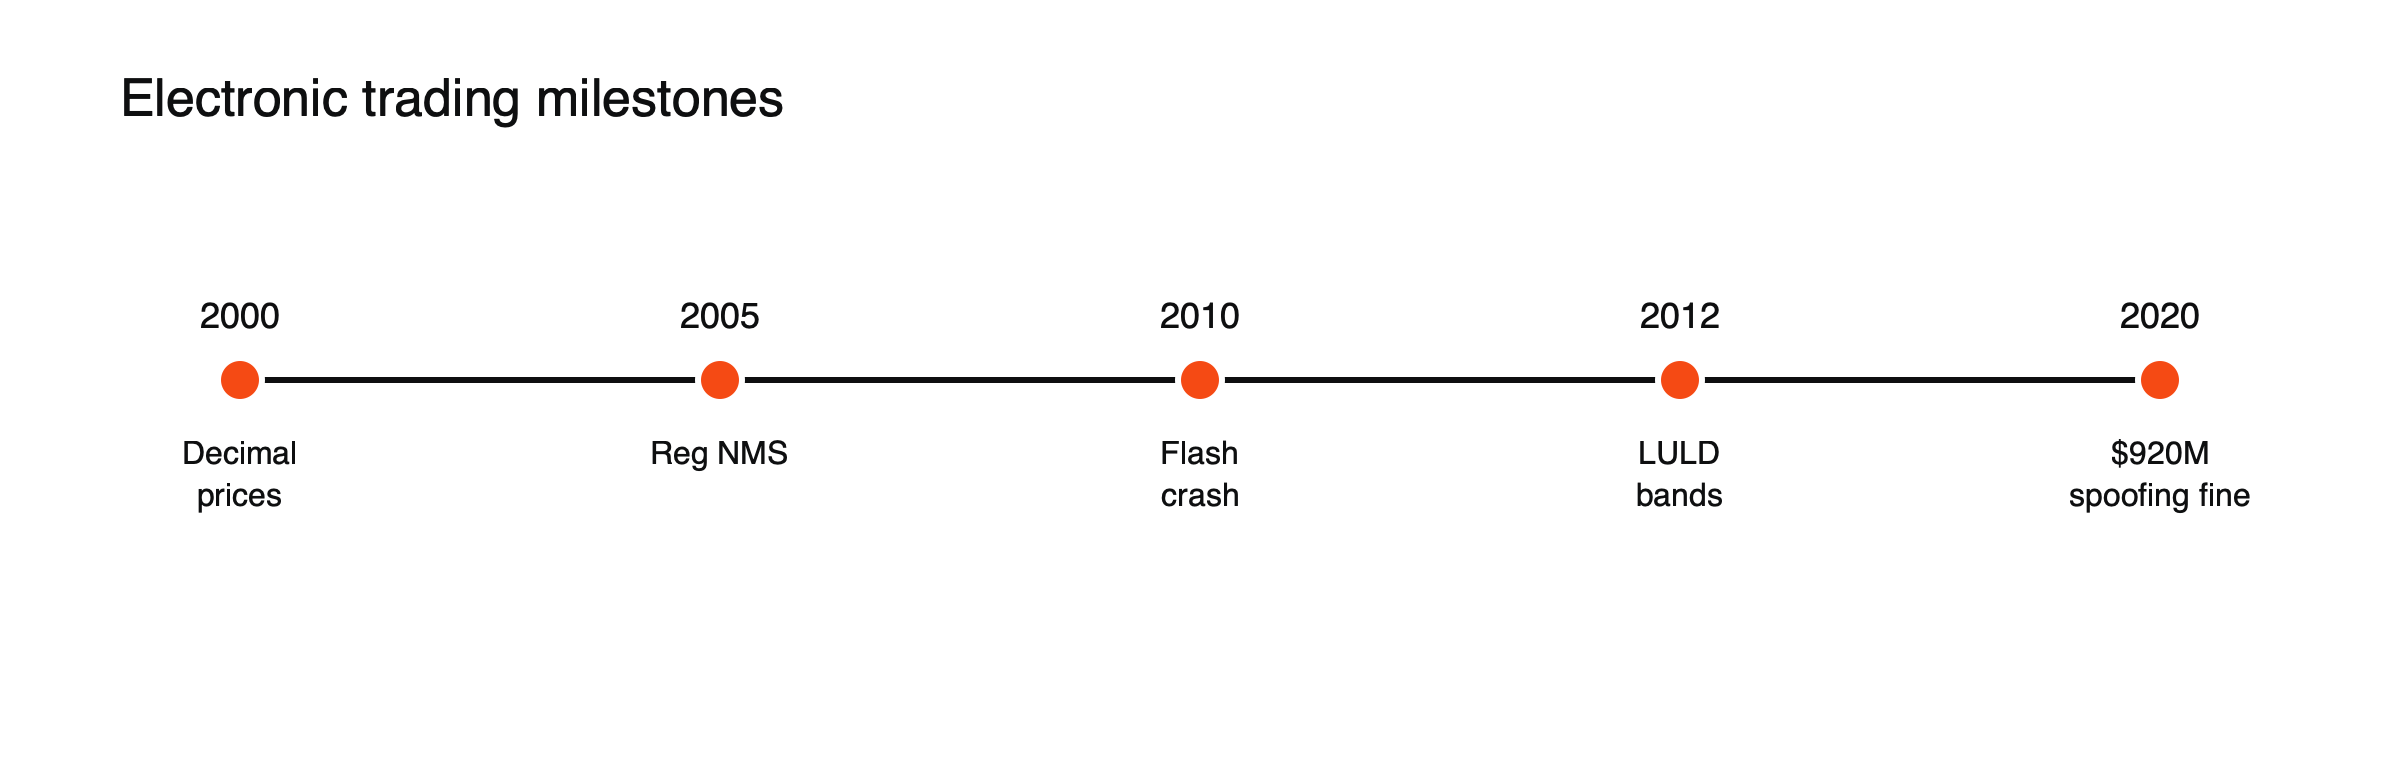
Figura: Marcos do trading eletrônico.
Das frações aos centavos, ilustrado
Antes de 2001, as ações dos EUA eram cotadas em frações, como dezesseis avos de dólar, de modo que o menor spread possível era de 6,25 centavos. (Tamanho histórico do tick.) Em uma negociação de 1.000 ações, esse spread mínimo custava US$ 62,50. Após a decimalização, os spreads em ações líquidas caíram para um centavo ou menos, reduzindo o custo de spread da mesma negociação para US$ 10 ou menos. Multiplicada por bilhões de ações por ano, a economia para os investidores foi enorme, e os spreads mais estreitos também transformaram a formação de mercado em um jogo de volume e velocidade, e não de margens amplas.
A corrida pela velocidade
Conforme os spreads se estreitaram, os lucros passaram a depender de chegar primeiro. As empresas instalaram servidores ao lado dos computadores das bolsas, prática conhecida como co-location, para reduzir o tempo de trajeto a microssegundos. Em 2010, uma nova rota de fibra óptica entre Chicago e Nova York reduziu milissegundos na negociação entre futuros e ações, e redes de micro-ondas depois diminuíram ainda mais os tempos, porque os sinais viajam mais rápido pelo ar do que pelo vidro. Cada avanço deu aos primeiros adotantes uma vantagem temporária, até que os rivais alcançassem.
O que melhorou
Os spreads cotados se estreitaram acentuadamente, e os custos de negociação para investidores comuns caíram, especialmente para ações grandes e líquidas.
Knight Capital, 2012
Em 1º de agosto de 2012, um problema de software na Knight Capital, então uma das maiores formadoras de mercado dos EUA, enviou uma enxurrada de ordens errôneas ao mercado por cerca de 45 minutos, afetando cerca de 150 ações. A empresa registrou um prejuízo antes de impostos de cerca de US$ 440 milhões, eliminando grande parte de seu capital e forçando um resgate. O episódio mostrou como um erro em negociação automatizada pode rapidamente ameaçar uma grande empresa e perturbar mercados.
O que piorou
- Fragilidade: a liquidez pode desaparecer em milissegundos quando os algoritmos recuam.
- Manipulação: ordens falsas podem enganar outros algoritmos. Veja como a vigilância de mercado detecta manipulação.
- Corrida armamentista: as empresas gastam pesadamente em velocidade, um custo que alguns argumentam agregar pouco valor social.
O que isso significa
Spreads apertados são reais, mas a profundidade pode ser passageira. Veja como os formadores de mercado ganham dinheiro, por que o pagamento por fluxo de ordens é tão controverso e como funcionam os circuit breakers.
Lombadas de velocidade e reformas
Críticos argumentaram que negociadores ultrarrápidos podiam lucrar reagindo a ordens antes de investidores mais lentos. Uma resposta foi um novo desenho de bolsa com um pequeno atraso embutido, uma “lombada de velocidade” de 350 microssegundos, destinada a atenuar a vantagem dos negociadores mais rápidos; ela foi aprovada como bolsa dos EUA em 2016. Os reguladores também atualizaram regras sobre divulgação de roteamento de ordens e relatórios de qualidade de execução, e adotaram as faixas limit up–limit down após o flash crash de 2010.
HFT além das ações
Empresas de alta frequência são grandes provedoras de liquidez em futuros, moedas, opções e criptomoedas. Nos mercados de câmbio, formadores de mercado eletrônicos cotam preços para bancos e corretoras 24 horas por dia. No mercado cripto, muitas das mesmas empresas fornecem liquidez em exchanges, embora com menos regras de conduta e vigilância do que nos mercados regulados.
Quem se beneficia, ilustrado
Suponha que um investidor de longo prazo compre 500 ações duas vezes por ano. (Cenário ilustrativo.) Spreads mais estreitos economizam alguns dólares por operação, um benefício modesto. Um trader ativo que faz 20 operações por dia economiza muito mais. Mas, em uma crise, quando a liquidez das empresas de HFT recua, ambos podem enfrentar spreads muito mais amplos do que as médias de dias calmos sugerem. Os benefícios são reais, mas desiguais, e diminuem justamente quando os mercados estão mais estressados. Veja por que traders institucionais se importam com a profundidade do mercado.
Arbitragem de latência
Uma estratégia controversa de HFT, a arbitragem de latência, lucra ao ver mudanças de preço em uma plataforma uma fração de segundo antes das demais e negociar na plataforma mais lenta antes que ela seja atualizada. Críticos argumentam que isso equivale a um imposto sobre investidores mais lentos; defensores dizem que mantém os preços alinhados entre as plataformas. Lombadas de velocidade (speed bumps) e outras mudanças no desenho do mercado foram, em parte, direcionadas a reduzir essa vantagem.
Algoritmos e humanos
Hoje, a maior parte das negociações nos principais mercados é conduzida por algoritmos, desde as estratégias das empresas de HFT até os algoritmos de execução que as instituições usam para fatiar grandes ordens. Traders humanos ainda tomam decisões estratégicas, mas a interação momento a momento nos livros de ofertas se dá, em grande parte, entre máquinas. Essa mudança explica por que os mercados podem se mover tão rapidamente e por que a vigilância e os controles de risco também precisam ser automatizados. Veja como a vigilância de mercado detecta manipulação.
Lições para traders de varejo
Para traders de varejo, o HFT significa principalmente spreads mais estreitos em condições normais. Também significa que a liquidez pode desaparecer em segundos, que ordens stop podem ser executadas a preços piores em mercados rápidos e que tentar competir em velocidade é inútil. Usar ordens limitadas em momentos voláteis e evitar negociar nos primeiros segundos após notícias importantes reduz a exposição aos movimentos mais rápidos do mercado.
Interpretações equivocadas comuns
- Culpar o HFT por todas as quedas.
- Presumir que spreads mais estreitos significam mercados mais profundos.
O flash crash, passo a passo
Em 6 de maio de 2010, os mercados já estavam nervosos com a crise da dívida europeia. À tarde, um fundo começou a vender cerca de US$ 4,1 bilhões em futuros de índices de ações por meio de um algoritmo que vendia com base em volume, sem considerar preço ou tempo. Os traders de alta frequência inicialmente compraram, depois venderam rapidamente uns para os outros, e muitos se retiraram conforme os preços caíam. Por minutos, algumas ações foram negociadas a preços absurdos. Os preços recuperaram a maior parte da queda em minutos, e quase 21.000 operações foram posteriormente canceladas. Veja o que aconteceu no flash crash de 2010.
Regras para algoritmos
Os reguladores agora exigem que as empresas que usam algoritmos os testem, definam limites de risco e mantenham kill switches que podem interromper a negociação instantaneamente. As regras europeias desde 2018 exigem que traders algorítmicos sejam autorizados e mantenham registros de suas estratégias.
Quem fornece liquidez hoje
Em ações dos EUA, um punhado de grandes empresas eletrônicas, incluindo atacadistas como Citadel Securities e Virtu, responde por uma grande parcela das negociações, especialmente das ordens de varejo. Empresas semelhantes são grandes formadoras de mercado em futuros, opções, moedas e criptomoedas. Sua escala e tecnologia lhes dão vantagens em velocidade e gestão de risco, levantando questões sobre a concentração de uma função de mercado que antes era distribuída entre muitos operadores humanos.
O custo da velocidade
As empresas gastam pesadamente em feeds de dados, colocation, hardware personalizado e redes privadas para reduzir microssegundos nos tempos de negociação. Críticos argumentam que grande parte desses gastos apenas redistribui lucros entre traders rápidos, sem melhorar os mercados para os demais. Defensores dizem que a velocidade permite que os formadores de mercado atualizem cotações rapidamente e ofereçam spreads mais estreitos com menos risco.
Os anos 2020
Na década de 2020, a concorrência entre empresas de alta frequência estreitou tanto os spreads que o lucro por operação tornou-se minúsculo, e o setor se consolidou. A atenção passou para novos mercados, como cripto e negociação em horário estendido, e para a regulação do roteamento de ordens e da qualidade da execução.
Lições da era do HFT
A história da negociação de alta frequência mostra que mudanças na estrutura de mercado, desde os tamanhos de tick até as regras das plataformas, podem transformar quem negocia e como negocia. Cada mudança trouxe benefícios, principalmente custos menores, e novos riscos, principalmente instabilidade impulsionada pela velocidade. Os reguladores responderam com pausas, circuit breakers, vigilância e controles sobre algoritmos, com o objetivo de manter os benefícios e limitar os riscos. Para os traders, as lições práticas são respeitar a liquidez, que pode desaparecer rapidamente, usar tipos de ordem que controlem preços em mercados rápidos e reconhecer que competir em velocidade com empresas profissionais não é uma estratégia realista. Entender como os mercados modernos funcionam, incluindo quem fornece liquidez e quando ela desaparece, é uma das formas mais práticas de gestão de risco disponíveis para qualquer trader individual, seja ao negociar ações, moedas, futuros ou criptoativos.
Perguntas frequentes
A negociação de alta frequência é legal?
Sim. Usar velocidade para negociar é legal; práticas manipulativas como o spoofing não são.
A HFT torna os mercados mais voláteis?
Ela reduz os spreads em tempos normais, mas pode retirar liquidez rapidamente em momentos de estresse, contribuindo para movimentos bruscos de curto prazo.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Declarações do presidente da SEC, Gensler, sobre a modernização dos mercados de ações (decimalização em 2000; regras a partir de 2005; 74% do volume cotado abaixo de 1,5 centavo) — CLS Blue Sky Blog, outubro de 2024
- Spoofing: QuickTake (confissão de culpa de Sarao em 2016; o flash crash de maio de 2010 eliminou temporariamente quase US$ 1 trilhão; JPMorgan US$ 920 milhões) — Bloomberg
- O que são circuit breakers? (LULD aprovado pela SEC em 2012) — Moomoo
- Knight Capital Group fornece atualização sobre a interrupção de 1º de agosto (ordens errôneas em títulos listados na NYSE; perda líquida antes de impostos realizada de aproximadamente US$ 440 milhões) — Formulário 8-K da Knight Capital, SEC, 2 de agosto de 2012
- Quando a velocidade mata (Knight perdeu US$ 440 milhões em cerca de 45 minutos; lances incorretos para cerca de 150 ações) — The Japan Times, agosto de 2012
- Reguladores divulgam relatório de investigação do flash crash (programa de venda de US$ 4,1 bilhões; quase 21.000 negociações canceladas) — PlanAdviser / AP
- Robinhood ganha impulso após o Congresso recusar proibição (Citadel Securities e Virtu como formadores de mercado) — Fox Business