
Как высокочастотная торговля изменила спреды
Высокочастотная торговля (HFT) сузила спреды до долей цента благодаря десятичному ценообразованию и электронным рынкам, но принесла хрупкость ликвидности, манипулирование и дорогостоящую гонку за скоростью.
Высокочастотная торговля (HFT) использует быстрые компьютеры, чтобы выставлять котировки и совершать сделки тысячи раз в секунду. Благодаря десятичному ценообразованию в 2000 году и связанным электронным рынкам с 2005 года фирмы HFT стали доминирующими маркет-мейкерами и сузили спреды до долей цента. Компромисс: кризисы, вызванные скоростью, спуфинг и дорогостоящая технологическая гонка.
Хронология
- 2000: SEC обязывает американские биржи котировать цены в десятичных знаках вместо дробей, что позволяет значительно сузить спреды.
- 2005: Regulation NMS связывает торговые площадки и направляет ордера по лучшей отображаемой цене, вознаграждая скорость.
- 6 мая 2010: «флэш-крах» на несколько минут временно стирает почти 1 трлн долларов со стоимости американских акций.
- 2012: SEC одобряет механизм limit up–limit down, который приостанавливает торги отдельными акциями, движущимися слишком быстро.
- 2016: трейдер из Великобритании признает себя виновным в спуфинге, связанном с флэш-крахом 2010 года.
- 2020: JPMorgan выплачивает более 920 млн долларов за спуфинг, это самый крупный штраф такого рода.
- 2020-е: большая часть объема торгов акциями в США приходится на акции, котируемые со спредами менее 1,5 цента.
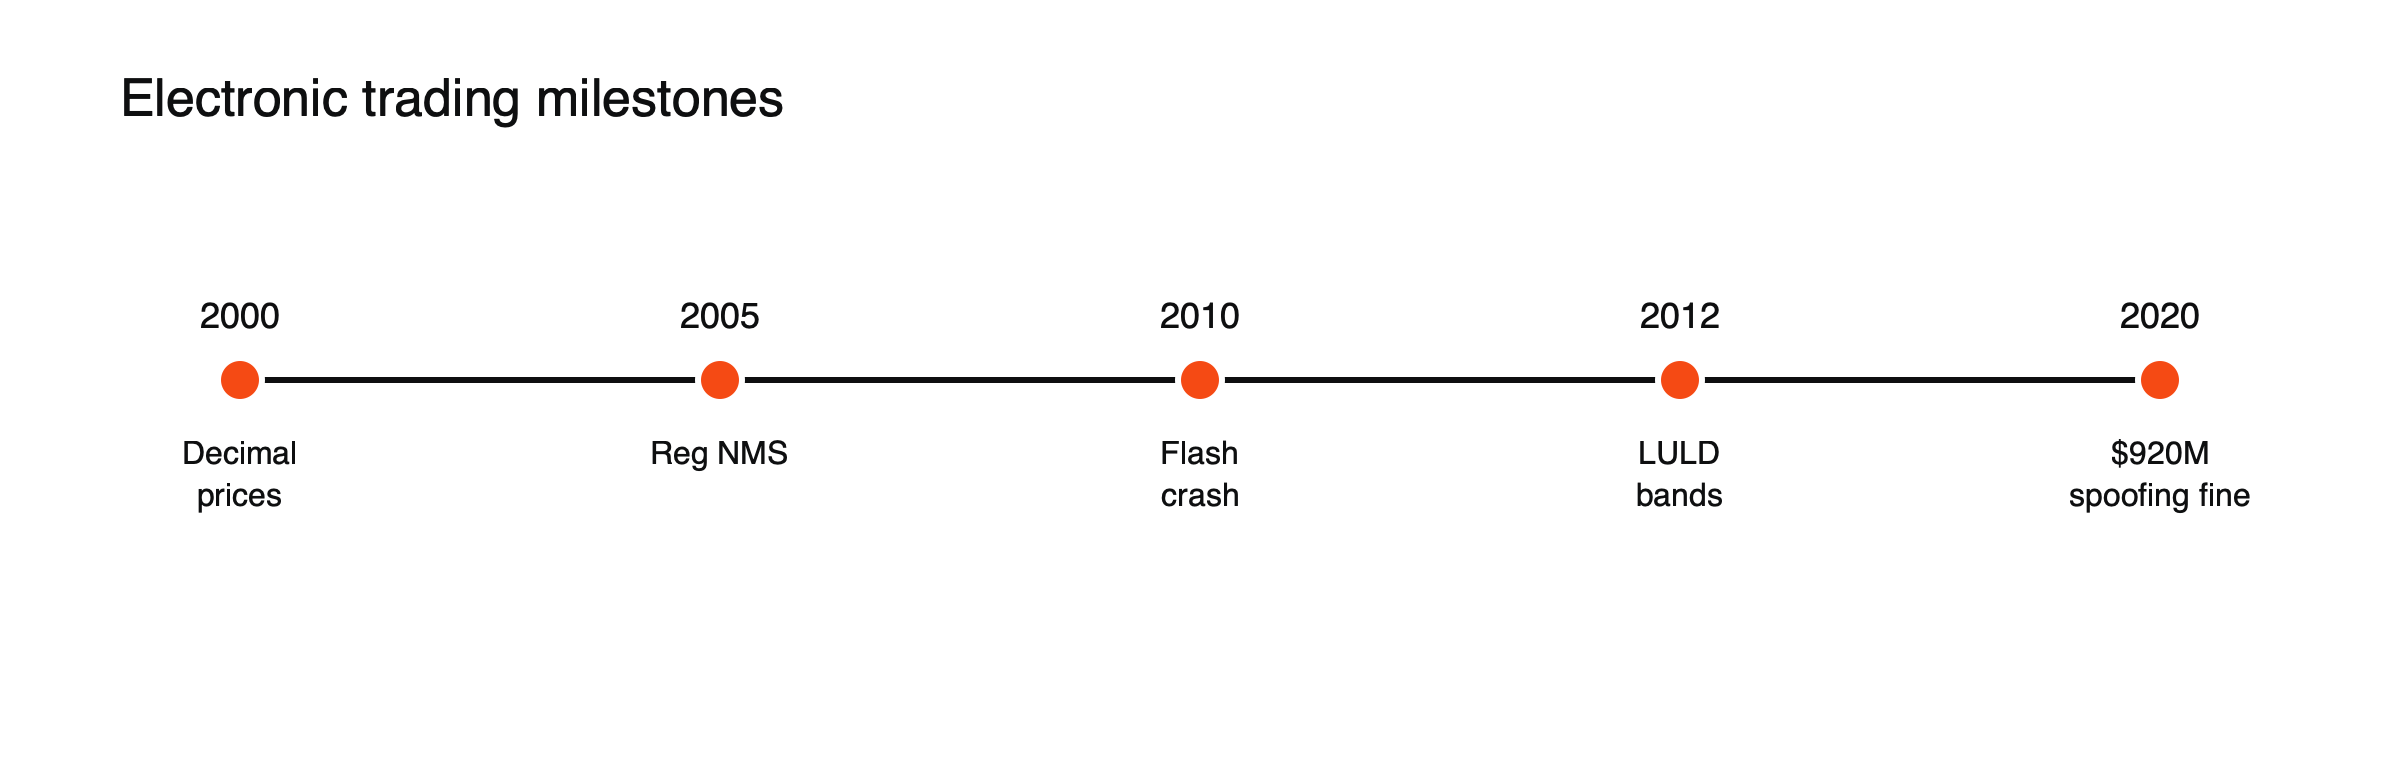 Рисунок: Вехи электронной торговли.
От долей к центам: наглядно
До 2001 года акции в США котировались в долях, например в шестнадцатых долях доллара, поэтому минимальный спред составлял 6,25 цента. (Исторический шаг цены.) По сделке на 1000 акций этот минимальный спред стоил 62,50 доллара. После перехода на десятичные знаки спреды в ликвидных акциях сократились до цента или меньше, и та же сделка обходилась в 10 долларов или меньше. В масштабе миллиардов акций в год выгода для инвесторов была огромной, а более узкие спреды также превратили маркет-мейкинг в игру объема и скорости, а не широких маржей.
Гонка за скоростью
По мере сужения спредов прибыль стала зависеть от того, кто первым успевает действовать. Фирмы размещали серверы рядом с биржевыми компьютерами, так называемая колокация, чтобы сократить время передачи данных до микросекунд. В 2010 году новая волоконно-оптическая линия между Чикаго и Нью-Йорком сократила на миллисекунды время торговли между фьючерсами и акциями, а микроволновые сети позже сократили задержки еще сильнее, так как сигналы быстрее распространяются по воздуху, чем по стеклу. Каждое новшество давало первопроходцам временное преимущество, пока конкуренты не догоняли их.
Что улучшилось
Котируемые спреды заметно сузились, а торговые издержки для обычных инвесторов снизились, особенно для крупных и ликвидных акций.
Knight Capital, 2012
1 августа 2012 года программный сбой в Knight Capital, тогда одном из крупнейших американских маркет-мейкеров, направил на рынок поток ошибочных ордеров примерно на 45 минут, затронув около 150 акций. Фирма получила убыток до налогообложения примерно в 440 млн долларов, что уничтожило большую часть ее капитала и потребовало спасательной операции. Этот эпизод показал, как быстро ошибка автоматизированной торговли может угрожать крупной фирме и нарушить работу рынков.
Что стало хуже
- Хрупкость: ликвидность может исчезнуть за миллисекунды, когда алгоритмы отступают.
- Манипулирование: фиктивные ордера могут вводить в заблуждение другие алгоритмы. См. как рыночный надзор выявляет манипулирование.
- Гонка вооружений: фирмы тратят огромные средства на скорость, и некоторые считают эти расходы малополезными для общества.
Что это значит
Узкие спреды реальны, но глубина рынка может быть непостоянной. См. как зарабатывают маркет-мейкеры, почему оплата за поток ордеров так спорна и как работают автоматические остановки торгов.
Замедляющие барьеры и реформы
Критики утверждали, что сверхбыстрые трейдеры могут получать прибыль, реагируя на ордера раньше более медленных инвесторов. Одним из ответов стал новый дизайн биржи с крошечной встроенной задержкой, «замедляющим барьером» в 350 микросекунд, призванным снизить преимущество самых быстрых трейдеров; в 2016 году он получил одобрение как американская биржа. Регуляторы также обновили правила раскрытия информации о маршрутизации ордеров и отчеты о качестве исполнения, а после флэш-краха 2010 года приняли механизм limit up–limit down.
HFT за пределами акций
Фирмы высокочастотной торговли (HFT) являются крупными поставщиками ликвидности на рынках фьючерсов, валют, опционов и криптовалют. На валютных рынках электронные маркет-мейкеры котируют цены для банков и брокеров круглосуточно. В криптовалютах многие из тех же фирм обеспечивают ликвидность на биржах, однако правила поведения и надзора там менее строгие, чем на регулируемых рынках.
Кто выигрывает: иллюстрация
Предположим, долгосрочный инвестор покупает 500 акций дважды в год. (Условный сценарий.) Более узкие спреды экономят несколько долларов на каждой сделке, что является умеренной выгодой. Активный трейдер, совершающий 20 сделок в день, экономит гораздо больше. Но во время кризиса, когда ликвидность HFT отступает, оба могут столкнуться со значительно более широкими спредами, чем предполагают средние значения в спокойные дни. Выгоды реальны, но распределены неравномерно, и они сокращаются именно тогда, когда рынки находятся под наибольшим стрессом. См. почему институциональные трейдеры обращают внимание на глубину рынка.
Арбитраж задержек
Одна из спорных стратегий HFT, арбитраж задержек (latency arbitrage), заключается в получении информации об изменении цены на одной площадке на доли секунды раньше других и совершении сделок на более медленной площадке до того, как она обновится. Критики считают, что это фактически налог на более медленных инвесторов; сторонники утверждают, что такая практика помогает выравнивать цены между площадками. Механизмы замедления торговли (speed bumps) и другие изменения в структуре рынка были частично направлены на снижение этого преимущества.
Алгоритмы и люди
Сегодня большая часть торговли на крупнейших рынках осуществляется с помощью алгоритмов: от стратегий HFT-фирм до алгоритмов исполнения, которые институциональные инвесторы используют для разделения крупных заявок. Люди по-прежнему принимают стратегические решения, но взаимодействие в стаканах заявок в каждый момент времени происходит в основном между машинами. Этот сдвиг объясняет, почему рынки могут двигаться так быстро и почему надзор и контроль рисков также должны быть автоматизированы. См. как рыночный надзор выявляет манипулирование.
Выводы для розничных трейдеров
Для розничных трейдеров HFT в основном означает более узкие спреды в обычных условиях. Это также означает, что ликвидность может исчезнуть за считаные секунды, что стоп-ордера в быстром рынке могут исполняться по худшим ценам и что пытаться конкурировать по скорости бесполезно. Использование лимитных ордеров в периоды высокой волатильности и отказ от торговли в первые секунды после важных новостей снижают риски, связанные с самыми быстрыми движениями рынка.
Распространенные заблуждения
- Обвинять HFT в каждом обвале рынка.
- Считать, что более узкие спреды означают более глубокие рынки.
Флеш-крах по шагам
6 мая 2010 года рынки уже нервничали из-за долгового кризиса в Европе. Во второй половине дня фонд начал продавать фьючерсы на фондовые индексы на сумму около 4,1 млрд долларов с помощью алгоритма, который продавал в зависимости от объема, без учета цены и времени. Высокочастотные трейдеры сначала покупали, затем быстро перепродавали друг другу, и многие выходили с рынка по мере падения цен. На протяжении нескольких минут некоторые акции торговались по абсурдным ценам. Цены восстановились с большей части падения в течение нескольких минут, а почти 21 000 сделок впоследствии были отменены. См. что произошло при флеш-крахе 2010 года.
Правила для алгоритмов
Регуляторы теперь требуют, чтобы фирмы, использующие алгоритмы, тестировали их, устанавливали лимиты риска и поддерживали механизмы экстренной остановки (kill switch), которые могут мгновенно прекратить торговлю. С 2018 года правила Европы требуют, чтобы алгоритмические трейдеры получали разрешение на деятельность и вели учет своих стратегий.
Кто сегодня обеспечивает ликвидность
На рынке американских акций несколько крупных электронных фирм, включая оптовых посредников, таких как Citadel Securities и Virtu, обрабатывают большую долю торгов, особенно розничных заявок. Аналогичные фирмы являются крупными маркет-мейкерами на рынках фьючерсов, опционов, валют и криптовалют. Их масштаб и технологии дают преимущества в скорости и управлении рисками, что поднимает вопросы о концентрации функции, которая когда-то была распределена между множеством человеческих дилеров.
Цена скорости
Фирмы тратят значительные средства на потоки данных, совместное размещение серверов (co-location), специализированное оборудование и частные сети, чтобы сократить время торговли на микросекунды. Критики утверждают, что большая часть этих расходов лишь перераспределяет прибыль между быстрыми трейдерами, не улучшая условия торговли для остальных. Сторонники говорят, что скорость позволяет маркет-мейкерам быстро обновлять котировки и предлагать более узкие спреды при меньшем риске.
2020-е годы
К 2020-м годам конкуренция между высокочастотными фирмами сузила спреды настолько, что прибыль с каждой сделки стала небольшой, и отрасль консолидировалась. Внимание сместилось к новым рынкам, таким как криптовалюты и торговля в расширенные часы, а также к регулированию маршрутизации ордеров и качества исполнения.
Уроки эпохи HFT
История высокочастотной торговли показывает, что изменения структуры рынка, от минимального шага цены до правил торговых площадок, могут изменить то, кто торгует и как. Каждое изменение приносило выгоды, прежде всего снижение издержек, и новые риски, прежде всего нестабильность, вызванную скоростью. Регуляторы ответили паузами, автоматическими выключателями, системами наблюдения и контролем алгоритмов, стремясь сохранить выгоды и ограничить риски. Для трейдеров практические выводы таковы: учитывать, что ликвидность может быстро исчезнуть, использовать типы ордеров, которые контролируют цену на быстрых рынках, и понимать, что конкурировать по скорости с профессиональными фирмами нереалистично. Понимание того, как работают современные рынки, включая то, кто обеспечивает ликвидность и когда она пропадает, является одной из самых практичных форм управления риском, доступных любому частному трейдеру, будь то торговля акциями, валютами, фьючерсами или криптовалютой.
Часто задаваемые вопросы
Законна ли высокочастотная торговля?
Да. Использование скорости для торговли законно; манипулятивные практики, такие как спуфинг, незаконны.
Делает ли ВЧТ рынки более волатильными?
В обычных условиях она сужает спреды, но в периоды стресса может быстро выводить ликвидность, способствуя резким краткосрочным движениям цен.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Председатель SEC Генслер о модернизации рынков акций (переход на десятичные котировки в 2000 году; правила с 2005 года; 74% объема котировался ниже 1,5 цента) — CLS Blue Sky Blog, октябрь 2024
- Спуфинг: QuickTake (признание вины Сарао в 2016 году; обвал мая 2010 года временно стер почти 1 трлн долларов; JPMorgan, 920 млн долларов) — Bloomberg
- Что такое автоматические выключатели? (механизм LULD одобрен SEC в 2012 году) — Moomoo
- Knight Capital Group сообщила об обновлении в связи со сбоем 1 августа (ошибочные ордера по ценным бумагам, торгуемым на NYSE; реализованный убыток до налогообложения примерно 440 млн долларов) — Knight Capital, форма 8-K, SEC, 2 августа 2012
- Когда скорость убивает (Knight потерял 440 млн долларов примерно за 45 минут; некорректные заявки по примерно 150 акциям) — The Japan Times, август 2012
- Регуляторы опубликовали отчет о расследовании флэш-крэша (программа продаж на 4,1 млрд долларов; почти 21 000 сделок отменены) — PlanAdviser / AP
- Robinhood получила поддержку, когда Конгресс отказался от запрета (Citadel Securities и Virtu как маркет-мейкеры) — Fox Business