
Como os mercados de ações se comportaram em anos de eleição nos EUA
Um olhar sobre o histórico do S&P 500 em anos de eleição presidencial nos EUA, a volatilidade antes da votação e o ciclo presidencial de quatro anos.
O histórico do mercado de ações em anos eleitorais é menos dramático do que sugerem as manchetes. Desde 1928, o S&P 500 geralmente subiu em anos de eleição presidencial nos EUA, embora os retornos médios tenham sido modestamente inferiores aos de outros anos. A volatilidade tendeu a aumentar nos meses antes da votação e depois a diminuir. O partido vencedor disse pouco sobre os retornos.
O que mostra o histórico
Retornos. A T. Rowe Price constatou que os retornos médios e medianos do S&P 500 foram modestamente inferiores em anos de eleição presidencial do que em outros anos, ao longo de 96 anos de dados. A Parametric constatou que os retornos de preço e a volatilidade foram surpreendentemente semelhantes entre anos eleitorais e não eleitorais.
Predominantemente positivo. Uma análise da Morgan Stanley constatou que o S&P 500 subiu em cerca de 83% dos 23 anos eleitorais entre 1928 e 2016. Os quatro anos de queda foram 1932, 1940, 2000 e 2008, cada um associado a uma crise ou colapso mais amplo.
Volatilidade. Em anos eleitorais, a volatilidade média foi mais alta no intervalo de um e de três meses antes do dia da votação.
Cronologia de um ciclo típico
- Ano 1 (após a eleição): os mercados frequentemente se ajustam à medida que surgem novas políticas.
- Ano 2 (eleições de meio de mandato): historicamente o ano mais fraco e mais volátil dos quatro.
- Ano 3 (pré-eleição): historicamente o mais forte.
- Ano 4 (ano eleitoral): misto, com a incerteza atingindo o pico antes da votação.
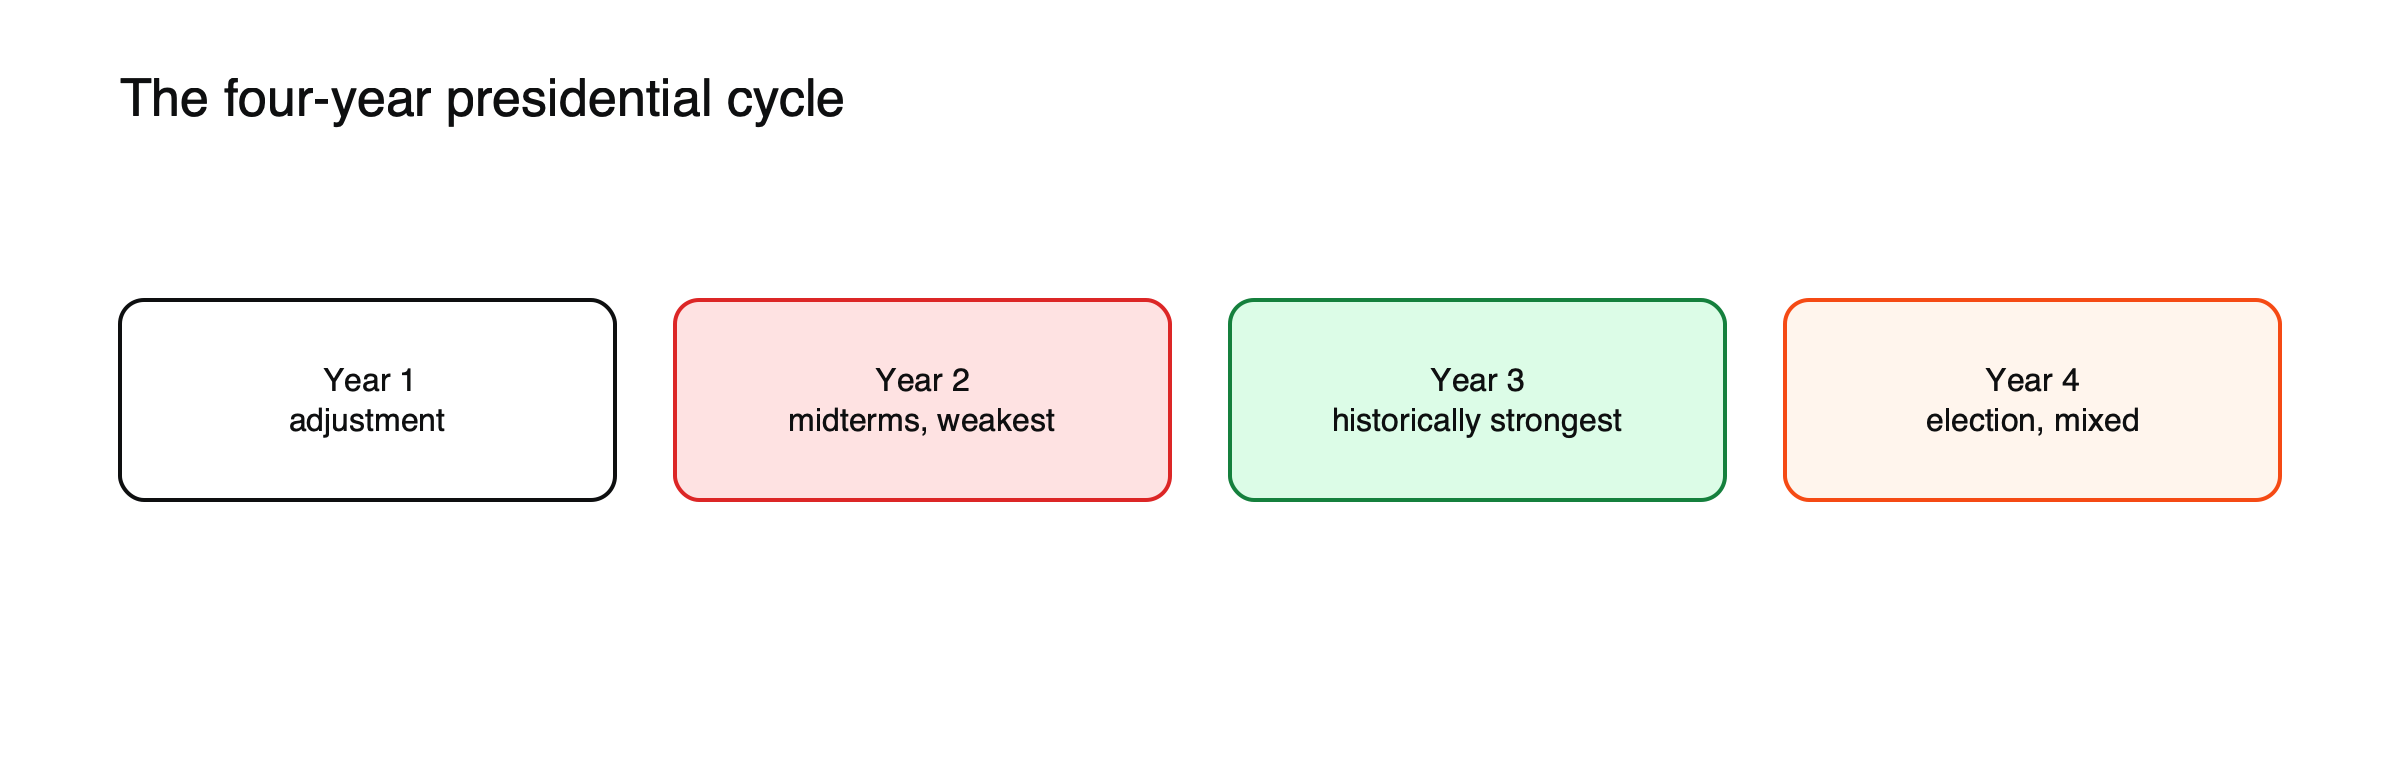
Figura: O ciclo presidencial de quatro anos conforme historicamente descrito. Amostra pequena; não é uma previsão.
Por que a volatilidade aumenta antes da votação
Nos meses que antecedem uma eleição, os investidores enfrentam incerteza sobre impostos, regulação, comércio e gastos do governo, e as pesquisas de opinião podem oscilar. Os preços de opções frequentemente incorporam movimentos esperados maiores em torno do dia da eleição, e alguns investidores reduzem posições ou compram proteção até que o resultado seja conhecido. Uma vez que o desfecho fica claro, parte dessa incerteza desaparece, independentemente de qual lado vença, e por isso a volatilidade tem tendido a diminuir após a votação. O padrão reflete a própria incerteza, e não nenhum resultado específico.
O ciclo presidencial de quatro anos
Alguns analistas acompanham os retornos ao longo dos quatro anos de cada mandato presidencial. A ideia é que as administrações adotam medidas difíceis no início do mandato e tentam sustentar a economia antes da próxima eleição, por isso o terceiro ano tem sido historicamente o mais forte e o ano de meio de mandato o mais fraco. O padrão aparece em médias de longo prazo, mas ciclos individuais variam muito, e recessões, guerras e crises financeiras já o superaram muitas vezes. É melhor tratá-lo como pano de fundo do que como ferramenta de timing.
Setores e expectativas de políticas
As eleições podem importar mais para setores individuais do que para o índice como um todo. Empresas de saúde reagem a propostas sobre preços de medicamentos e planos de saúde, empresas de energia a políticas ambientais e de perfuração, bancos à regulação, empreiteiras de defesa aos planos de gastos e empresas com grandes vendas no exterior à política comercial. À medida que as pesquisas mudam, esses grupos podem se mover em direções opostas enquanto o índice geral pouco se altera. Os movimentos setoriais frequentemente se dissipam após a eleição, quando o mercado vê quais propostas se tornam lei.
Controle partidário e retornos
Os investidores costumam supor que um partido é melhor para as ações do que o outro, mas o histórico de longo prazo mostra que as condições econômicas, as taxas de juros e os lucros importaram muito mais do que o partido que ocupa a Casa Branca. O governo dividido, em que o controle do Congresso e da presidência é compartilhado, às vezes é apontado como favorável aos mercados por limitar grandes mudanças de política, mas as evidências são mistas e a amostra de eleições é pequena.
Noite da eleição e a sessão noturna
Os resultados das eleições dos EUA geralmente chegam à noite e de madrugada, quando o mercado à vista de ações está fechado. Os contratos futuros de índices, e os CFDs de índices precificados a partir deles, são negociados durante a noite e reagem ao resultado de cada estado. Isso pode produzir grandes oscilações noturnas e lacunas na abertura da manhã seguinte, às vezes na direção oposta à primeira reação conforme mais resultados chegam. Os spreads podem se ampliar acentuadamente durante a noite.
Uma posição na noite da eleição, ilustrada
Suponha que um trader mantenha um CFD sobre o US 500 a US$ 5 por ponto, uma posição de US$ 25.000 com o índice em 5.000, com um stop 50 pontos abaixo do fechamento. (Valores ilustrativos.) Se os futuros caírem 2,5%, cerca de 125 pontos, durante a noite à medida que os resultados forem divulgados, o stop é executado perto desse nível e não em 50 pontos, uma perda de cerca de US$ 625 em vez dos US$ 250 planejados. Se o mercado então se recuperar até a abertura da manhã, a posição não estará mais lá para se beneficiar. Muitos traders reduzem o tamanho da posição antes da noite da eleição ou usam stops garantidos, quando disponíveis. Veja como funcionam as ordens stop-loss.
Além dos Estados Unidos
Eleições em outros países também podem movimentar mercados e moedas locais, especialmente quando o resultado é apertado ou um partido propõe grandes mudanças em impostos, gastos ou na relação do país com seus parceiros comerciais. Os mercados de câmbio costumam reagir primeiro, pois operam ininterruptamente, e as ações voltadas ao mercado interno tendem a se mover mais do que as das multinacionais. Veja o que move os preços das moedas.
Por que o padrão é um guia fraco
Os piores anos eleitorais coincidiram com a Grande Depressão, a bolha das pontocom e a crise financeira de 2008: foi a economia que determinou os retornos, não a votação. Com apenas 24 eleições desde 1928, amostras pequenas tornam médias organizadas pouco confiáveis.
O que isso significa para investidores
Trate os anos eleitorais como uma fonte de ruído de curto prazo. Lucros, taxas de juros e recessões têm importado muito mais. Para traders, os pontos práticos são esperar maior volatilidade nas semanas antes da votação, planejar para gaps noturnos na noite da eleição e acompanhar os movimentos setoriais impulsionados por expectativas de política. Veja o que acontece com as ações em uma recessão, por que os mercados sobem um muro de preocupações e por quanto tempo duram os mercados de alta.
Eleições de meio de mandato
As eleições de meio de mandato, realizadas na metade de um mandato presidencial, decidem o controle do Congresso. Historicamente, o ano de meio de mandato tem sido, em média, o mais fraco do ciclo de quatro anos, mas os meses seguintes às eleições de meio de mandato costumam ser fortes, à medida que a incerteza sobre o equilíbrio de poder em Washington se resolve. Assim como nas eleições presidenciais, o padrão é uma média com muitas exceções.
Mercados de títulos e a moeda
Eleições podem movimentar os rendimentos dos títulos e o dólar, além das ações. Propostas que implicam déficits orçamentários maiores podem elevar os rendimentos de longo prazo, enquanto políticas comerciais podem mexer com o dólar e com as moedas dos parceiros comerciais. Esses movimentos se refletem nos preços das ações por meio das avaliações e dos lucros no exterior das grandes empresas, por isso traders de índices costumam acompanhar os rendimentos do Tesouro e o dólar na noite da eleição tão de perto quanto o próprio índice.
Pesquisas e mercados de previsão
Os mercados reagem a mudanças no resultado esperado, e não apenas ao resultado final. Variações nas pesquisas e nos mercados de apostas ou de previsão podem movimentar setores nas semanas antes da votação. Quando o resultado corresponde às expectativas, a reação no dia pode ser moderada; uma surpresa pode gerar movimentos maiores, pelo menos por alguns dias.
Os anos de queda em contexto
Os quatro anos eleitorais em que o S&P 500 caiu, 1932, 1940, 2000 e 2008, coincidiram cada um com uma crise mais ampla: a Grande Depressão, os primeiros anos da Segunda Guerra Mundial, o estouro da bolha das pontocom e a crise financeira global. Em cada caso, a economia e os mercados já estavam sob forte pressão, de modo que a eleição não foi a causa das perdas.
Uma lista de verificação pré-eleitoral
- Qual é a sua exposição total, e ela suportaria um gap noturno?
- Quais setores das suas posições são sensíveis a propostas de política?
- Os stops foram definidos considerando a liquidez da noite da eleição?
- O que os rendimentos dos títulos e a moeda estão sinalizando?
Após a posse
Quando uma nova administração assume o cargo, a atenção passa das promessas de campanha para a política efetiva. Propostas sobre impostos, tarifas, regulação e gastos precisam passar pelo Congresso, e muitas são alteradas ou abandonadas pelo caminho. Os mercados costumam reagir mais a anúncios concretos e à legislação nos primeiros meses de um mandato do que ao próprio resultado da eleição, como mostraram os anúncios de tarifas de abril de 2025, quando o S&P 500 caiu cerca de 19% em relação à sua máxima em poucas semanas.
O que a pesquisa não consegue dizer
Estudos históricos sobre anos eleitorais descrevem médias de algumas dezenas de eleições, cada uma com sua própria economia, taxas de juros e eventos globais. Eles não conseguem dizer como uma eleição específica afetará os mercados, por quanto tempo durará uma reação ou quais setores se beneficiarão. Sua utilidade está principalmente em lembrar que as eleições raramente foram a força dominante nos retornos de longo prazo.
Dimensionando a posição para a volatilidade eleitoral
Como os movimentos esperados se ampliam antes de uma eleição, a mesma posição carrega mais risco do que alguns meses antes. Reduzir o valor por ponto à medida que a volatilidade implícita sobe mantém o dinheiro em risco aproximadamente constante. Posições menores também facilitam manter a calma quando as manchetes oscilam bruscamente. Veja como dimensionar uma posição em CFD usando o risco por operação.
Interpretações equivocadas comuns
- Presumir que anos eleitorais são sempre fracos ou sempre fortes.
- Esperar que o partido vencedor determine a direção do mercado.
- Tratar um pequeno número de eleições passadas como uma estatística confiável.
Perguntas frequentes
As ações costumam cair em anos eleitorais?
Não. O S&P 500 subiu na maioria dos anos de eleição presidencial, embora os retornos médios tenham sido moderadamente inferiores aos de outros anos.
A volatilidade é maior em torno das eleições?
A volatilidade média tendeu a ser mais alta no período de um a três meses antes da votação e a diminuir depois que o resultado é conhecido.
Devo vender antes de uma eleição?
Vender apenas por causa de uma eleição não tem se mostrado uma estratégia confiável. Ajustar o tamanho das posições para a maior volatilidade e para os gaps de abertura é uma resposta mais comedida.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Como as eleições nos EUA afetam o desempenho do mercado de ações? (retornos moderadamente menores em anos eleitorais; volatilidade mais alta de um a três meses antes da votação) — T. Rowe Price, 2024
- Desmistificando três mitos do ciclo eleitoral (retornos e volatilidade semelhantes em anos eleitorais e não eleitorais desde 1928) — Parametric
- Eleições 2024: como as ações se comportam em anos eleitorais (Morgan Stanley: positivo em 83% de 23 anos eleitorais; quatro anos de queda; ciclo de quatro anos) — Century Financial
- Retornos e quedas máximas de índices em 2025 (queda máxima do S&P 500 de −19%) — Charles Schwab, dezembro de 2025