
Как вели себя фондовые рынки в годы выборов в США
Историческая динамика фондового рынка в годы президентских выборов в США: доходность, волатильность и четырёхлетний президентский цикл.
История фондового рынка в годы выборов оказывается менее драматичной, чем предполагают заголовки. С 1928 года индекс S&P 500 обычно рос в годы президентских выборов в США, хотя средняя доходность была умеренно ниже, чем в другие годы. Волатильность, как правило, росла в месяцы перед голосованием, а затем снижалась. Победившая партия мало говорила о доходности.
Что показывает история
Доходность. T. Rowe Price установила, что средняя и медианная доходность S&P 500 были умеренно ниже в годы президентских выборов, чем в другие годы, по данным за 96 лет. Parametric обнаружила, что ценовая доходность и волатильность в годы выборов и в остальные годы были поразительно похожими.
Преимущественно положительная динамика. Анализ Morgan Stanley показал, что S&P 500 вырос примерно в 83% из 23 лет выборов в период с 1928 по 2016 год. Четыре падающих года — 1932, 1940, 2000 и 2008 — были связаны с более широким кризисом или крахом.
Волатильность. В годы выборов средняя волатильность была наибольшей за один и три месяца до дня голосования.
Хронология типичного цикла
- Год 1 (после выборов): рынки часто корректируются по мере появления новой политики.
- Год 2 (промежуточные выборы): исторически самый слабый и самый волатильный из четырёх лет.
- Год 3 (перед выборами): исторически самый сильный.
- Год 4 (год выборов): смешанная динамика, при этом неопределённость достигает пика перед голосованием.
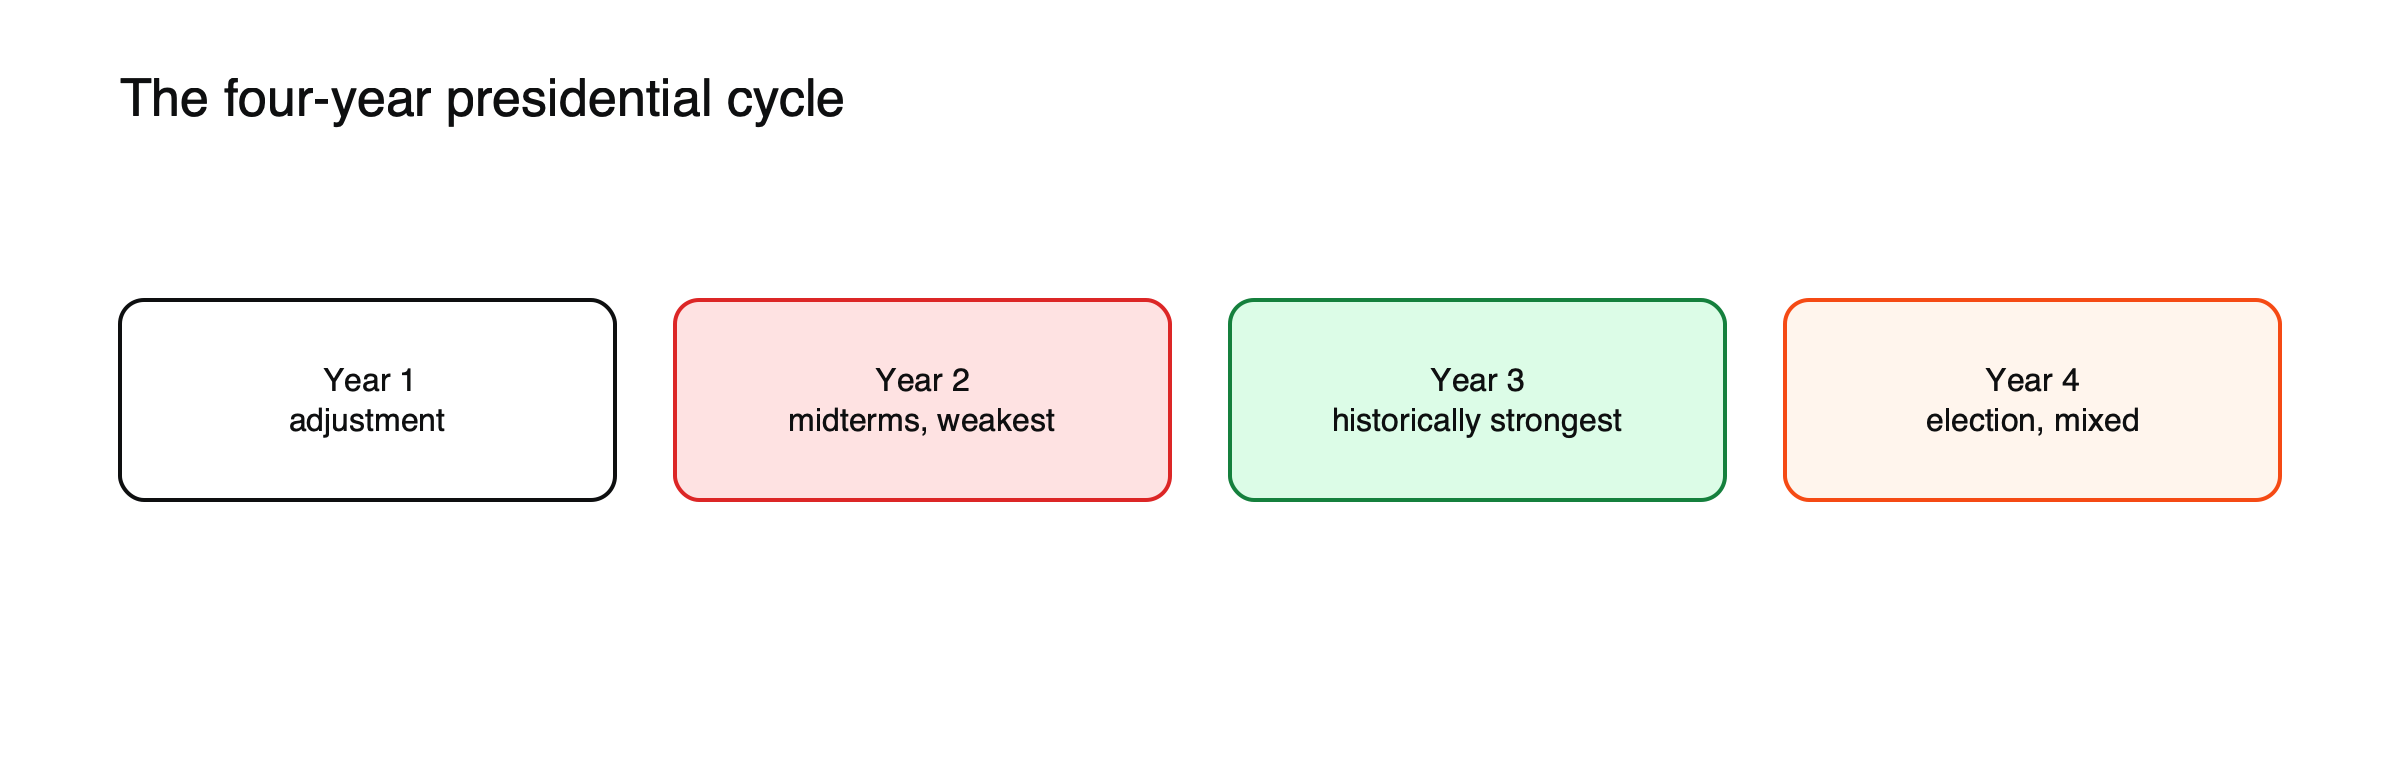
Рисунок: четырёхлетний президентский цикл в том виде, как он исторически описывается. Небольшая выборка; это не прогноз.
Почему волатильность растёт перед голосованием
В месяцы перед выборами инвесторы сталкиваются с неопределённостью в отношении налогов, регулирования, торговли и государственных расходов, а опросы могут резко меняться. Цены опционов часто закладывают более крупные ожидаемые колебания в день выборов, а некоторые инвесторы сокращают позиции или покупают защиту до тех пор, пока не станет известен результат. Когда исход становится ясен, часть этой неопределённости исчезает независимо от того, какая сторона победила, поэтому волатильность после голосования, как правило, снижается. Эта закономерность отражает саму неопределённость, а не какой-либо конкретный результат.
Четырёхлетний президентский цикл
Некоторые аналитики отслеживают доходность в течение четырёх лет каждого президентского срока. Идея состоит в том, что администрации принимают трудные меры в начале срока и стараются поддержать экономику перед следующими выборами, поэтому третий год исторически был самым сильным, а год промежуточных выборов — самым слабым. Эта закономерность прослеживается в долгосрочных средних значениях, но отдельные циклы сильно различаются, а рецессии, войны и финансовые кризисы многократно нарушали её. Её лучше рассматривать как общий фон, а не как инструмент для определения момента входа на рынок.
Отрасли и ожидания от политики
Выборы могут сильнее влиять на отдельные отрасли, чем на индекс в целом. Компании здравоохранения реагируют на предложения о ценах на лекарства и страховании, энергетические компании — на экологическую политику и политику в области бурения, банки — на регулирование, оборонные подрядчики — на планы расходов, а компании с крупными зарубежными продажами — на торговую политику. По мере изменения опросов эти группы могут двигаться в противоположных направлениях, в то время как индекс в целом почти не меняется. Движения отраслевых котировок, как правило, ослабевают после выборов, когда рынки видят, какие предложения становятся законом.
Контроль над властью и доходность
Инвесторы часто полагают, что одна партия лучше для акций, чем другая, однако долгосрочная статистика показывает, что экономические условия, процентные ставки и прибыли имели гораздо большее значение, чем партия, находящаяся в Белом доме. Разделённое правительство, при котором контроль над Конгрессом и президентством разделён, иногда называют благоприятным для рынков, поскольку оно ограничивает крупные изменения политики, однако данные противоречивы, а выборка выборов мала.
Ночь выборов и ночная сессия
Результаты выборов в США обычно поступают вечером и ночью, когда кассовый фондовый рынок закрыт. Фьючерсы на индексы и CFD на индексы, котируемые на их основе, торгуются всю ночь и реагируют на результаты каждого штата. Это может приводить к крупным ночным колебаниям и гэпам на утреннем открытии следующего дня, иногда в направлении, противоположном первой реакции, по мере поступления новых результатов. Спреды могут резко расшириться в течение ночи.
Позиция в ночь выборов, иллюстрация
Предположим, трейдер держит CFD на US 500 по 5 долларов за пункт: позиция стоимостью 25 000 долларов при значении индекса 5 000, со стоп-лоссом на 50 пунктов ниже цены закрытия. (Иллюстративные цифры.) Если фьючерсы упадут на 2,5%, примерно на 125 пунктов, ночью по мере поступления результатов, стоп сработает примерно на этом уровне, а не на 50 пунктах, и убыток составит около 625 долларов вместо запланированных 250. Если рынок затем восстановится к утреннему открытию, позиции уже не будет, и она не сможет воспользоваться ростом. Многие трейдеры сокращают объём позиций до ночи выборов или используют гарантированные стоп-лоссы там, где они доступны. См. как работают стоп-лоссы.
За пределами Соединённых Штатов
Выборы в других странах тоже могут двигать местные рынки и валюты, особенно когда результат близок или партия предлагает крупные изменения налогов, госрасходов или отношений страны с торговыми партнёрами. Валютные рынки часто реагируют первыми, поскольку торгуются круглосуточно, а акции компаний, ориентированных на внутренний рынок, как правило, движутся сильнее, чем акции транснациональных корпораций. См. что движет ценами на валюты.
Почему эта закономерность — слабый ориентир
Худшие годы выборов совпали с Великой депрессией, крахом dot-com и финансовым кризисом 2008 года: доходность определяла экономика, а не результат голосования. При всего 24 выборах с 1928 года небольшие выборки делают красивые средние ненадёжными.
Что это значит для инвесторов
Относитесь к годам выборов как к источнику краткосрочного шума. Прибыли, процентные ставки и рецессии имели гораздо большее значение. Для трейдеров практические выводы таковы: ожидать повышенной волатильности в недели перед голосованием, закладывать ночные гэпы в ночь выборов и следить за движениями отраслей, вызванными ожиданиями в отношении политики. См. что происходит с акциями в рецессию, почему рынки поднимаются по «стене беспокойства» и как долго длятся бычьи рынки.
Промежуточные выборы
Промежуточные выборы, проводимые на середине президентского срока, решают, кто контролирует Конгресс. Исторически промежуточный год был в среднем самым слабым в четырёхлетнем цикле, но месяцы после промежуточных выборов часто были сильными, поскольку неопределённость относительно баланса сил в Вашингтоне разрешается. Как и в случае президентских выборов, эта закономерность представляет собой среднее значение со множеством исключений.
Облигации и валюта
Выборы могут двигать доходности облигаций и доллар так же, как и акции. Предложения, подразумевающие больший бюджетный дефицит, могут повысить доходность долгосрочных облигаций, а торговая политика может двигать доллар и валюты торговых партнёров. Эти движения влияют на цены акций через оценки и зарубежные доходы крупных компаний, поэтому трейдеры индексов часто в ночь выборов так же внимательно следят за доходностью казначейских облигаций и долларом, как и за самим индексом.
Опросы и предиктивные рынки
Рынки реагируют на изменения ожидаемого исхода, а не только на окончательный результат. Сдвиги в опросах и на ставочных или предиктивных рынках могут двигать отрасли в недели перед голосованием. Когда результат совпадает с ожиданиями, реакция в день выборов может быть слабой; неожиданность может вызвать более сильные движения, по крайней мере на несколько дней.
Годы спада в контексте
Четыре года выборов, когда S&P 500 падал, — 1932, 1940, 2000 и 2008, — каждый совпал с более широким кризисом: Великой депрессией, ранними годами Второй мировой войны, лопнувшим пузырём dot-com и глобальным финансовым кризисом. В каждом случае экономика и рынки уже находились под сильным давлением, поэтому выборы не были причиной потерь.
Чек-лист перед выборами
- Каков ваш общий объём экспозиции и выдержит ли он ночной гэп?
- Какие отрасли в ваших позициях чувствительны к политическим предложениям?
- Учитывают ли стоп-лоссы ликвидность в ночь выборов?
- Что сигнализируют доходности облигаций и валюта?
После инаугурации
Когда новая администрация вступает в должность, внимание смещается от предвыборных обещаний к реальной политике. Предложения по налогам, тарифам, регулированию и госрасходам должны пройти через Конгресс, и многие из них по пути изменяются или отменяются. Рынки часто реагируют на конкретные объявления и законодательство в первые месяцы срока сильнее, чем на сам результат выборов, как показали объявления о тарифах в апреле 2025 года, когда S&P 500 в течение нескольких недель упал примерно на 19% от максимума.
Чего не может сказать исследование
Исторические исследования годов выборов описывают средние показатели по нескольким десяткам выборов, каждые из которых происходили при своей экономике, процентных ставках и глобальных событиях. Они не могут сказать, как конкретные выборы повлияют на рынки, как долго продлится реакция или какие сектора выиграют. Их полезность в основном в том, что они напоминают: выборы редко были доминирующей силой в долгосрочной доходности.
Определение размера позиции с учётом волатильности на выборах
Поскольку ожидаемые колебания расширяются перед выборами, одна и та же позиция несёт больше риска, чем за несколько месяцев до этого. Уменьшение стоимости пункта по мере роста подразумеваемой волатильности помогает поддерживать примерно постоянную сумму денег под риском. Меньшие позиции также облегчают сохранение спокойствия, когда заголовки новостей резко меняются. См. как рассчитать размер позиции CFD с использованием риска на сделку.
Распространённые ошибки в толковании
- Предположение, что годы выборов надёжно слабые или надёжно сильные.
- Ожидание, что партия-победитель определит направление рынка.
- Восприятие небольшого числа прошлых выборов как надёжной статистики.
Часто задаваемые вопросы
Обычно ли акции падают в годы выборов?
Нет. Индекс S&P 500 рос в большинстве лет президентских выборов, хотя средняя доходность была незначительно ниже, чем в другие годы.
Выше ли волатильность вокруг выборов?
Средняя волатильность, как правило, была наибольшей в течение одного-трёх месяцев до голосования и снижалась после того, как становился известен результат.
Стоит ли продавать перед выборами?
Продажа исключительно из-за выборов не была надёжной стратегией. Корректировка размеров позиций с учётом более высокой волатильности и ночных гэпов — более взвешенный ответ.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Как выборы в США влияют на результаты фондового рынка? (доходность в годы выборов умеренно ниже; волатильность наибольшая за один-три месяца до голосования) — T. Rowe Price, 2024
- Развенчание трёх мифов об электоральном цикле (схожие доходность и волатильность в годы выборов и не выборов с 1928 года) — Parametric
- Выборы 2024: как акции показывают себя в годы выборов (Morgan Stanley: положительная доходность в 83% из 23 годов выборов; четыре падающих года; четырёхлетний цикл) — Century Financial
- Доходность индексов и просадки в 2025 году (максимальная просадка S&P 500 −19%) — Charles Schwab, декабрь 2025