
¿Qué pasó con el boom de las ICO de 2017?
El boom de las ICO de 2017 fue una ola de ventas de tokens que recaudó unos 11.900 millones de dólares, en su mayoría sobre Ethereum. Un estudio de 2018 halló que alrededor del 78 % de esas ofertas eran estafas en número, y el modelo prácticamente desapareció tras el colapso de los precios y la intervención de los reguladores.
El boom de las ICO de 2017 que recuerdan los inversores fue una ola de ventas de tokens en la que los proyectos recaudaron unos 11.900 millones de dólares vendiendo nuevos tokens directamente al público, en su mayoría sobre Ethereum. Un estudio de 2018 halló que alrededor del 78 % de esas ofertas eran estafas en número. Los precios se desplomaron en el mercado bajista de 2018, los reguladores aplicaron la legislación sobre valores y el modelo prácticamente desapareció.
Qué era una ICO
Una oferta inicial de monedas permitía a un proyecto vender tokens a cualquiera con conexión a internet, normalmente a cambio de ether o bitcoin, a menudo antes de que existiera ningún producto. Los compradores esperaban que los tokens subieran de precio una vez listados en los exchanges. Ethereum facilitó esto: una venta de tokens podía lanzarse en días con un contrato inteligente estándar. El propio Ethereum se había financiado con una preventa de 2014 que recaudó unos 18 millones de dólares.
Cómo era una ICO típica
La mayoría de las ventas de tokens seguían un guion similar. Un equipo publicaba un libro blanco que describía una futura red y el papel que desempeñaría su token. Se desplegaba un contrato inteligente para aceptar ether, a veces bitcoin, y enviar nuevos tokens a un tipo de cambio fijo, a menudo con bonificaciones para los primeros compradores. La promoción se hacía a través de foros, grupos de chat y promotores pagados. Una vez cerrada la venta, el equipo esperaba listar el token en los exchanges, donde los primeros compradores podían vender. Los listados se convirtieron en un negocio en sí mismo, y algunos exchanges cobraban comisiones muy elevadas por añadir nuevos tokens. En muchos casos, el producto descrito en el libro blanco aún no existía, y el único uso inmediato del token era la negociación.
Las mayores recaudaciones
| Proyecto | Importe aproximado recaudado | Nota |
|---|---|---|
| EOS | Unos 4.000 millones de dólares | Una venta de un año de duración que se extendió hasta 2018 |
| Filecoin | Unos 257 millones de dólares | Unos 200 millones en la primera media hora |
| Tezos | Unos 232 millones de dólares | Pagado en bitcoin y ether; posteriormente hubo demandas |
| Bancor | Unos 153 millones de dólares | Recaudado en el récord segundo trimestre de 2017 |
La financiación se aceleró a lo largo del año. Solo el segundo trimestre de 2017 aportó unos 797 millones de dólares, un récord en su momento, y el ritmo siguió aumentando después.
Cronología
- 2014: la preventa de Ethereum recauda unos 18 millones de dólares, un primer modelo de financiación mediante tokens.
- Julio de 2017: la SEC de EE. UU. publica su DAO Report, en el que afirma que la legislación sobre valores puede aplicarse a las ventas de tokens.
- 2017: las ventas de tokens recaudan unos 11.900 millones de dólares durante el año; EOS inicia una venta que se extiende hasta 2018 y recauda alrededor de 4.000 millones de dólares.
- 2018: Telegram recauda en privado unos 1.700 millones de dólares para su blockchain TON; la mayoría de los tokens de 2017 pierden la gran mayoría de su valor en el mercado bajista.
- Julio de 2018: Satis Group publica su clasificación de las ICO de 2017.
- 2020: tras la actuación de la SEC, el proyecto de Telegram se detiene en su forma original y los inversores reciben reembolsos.
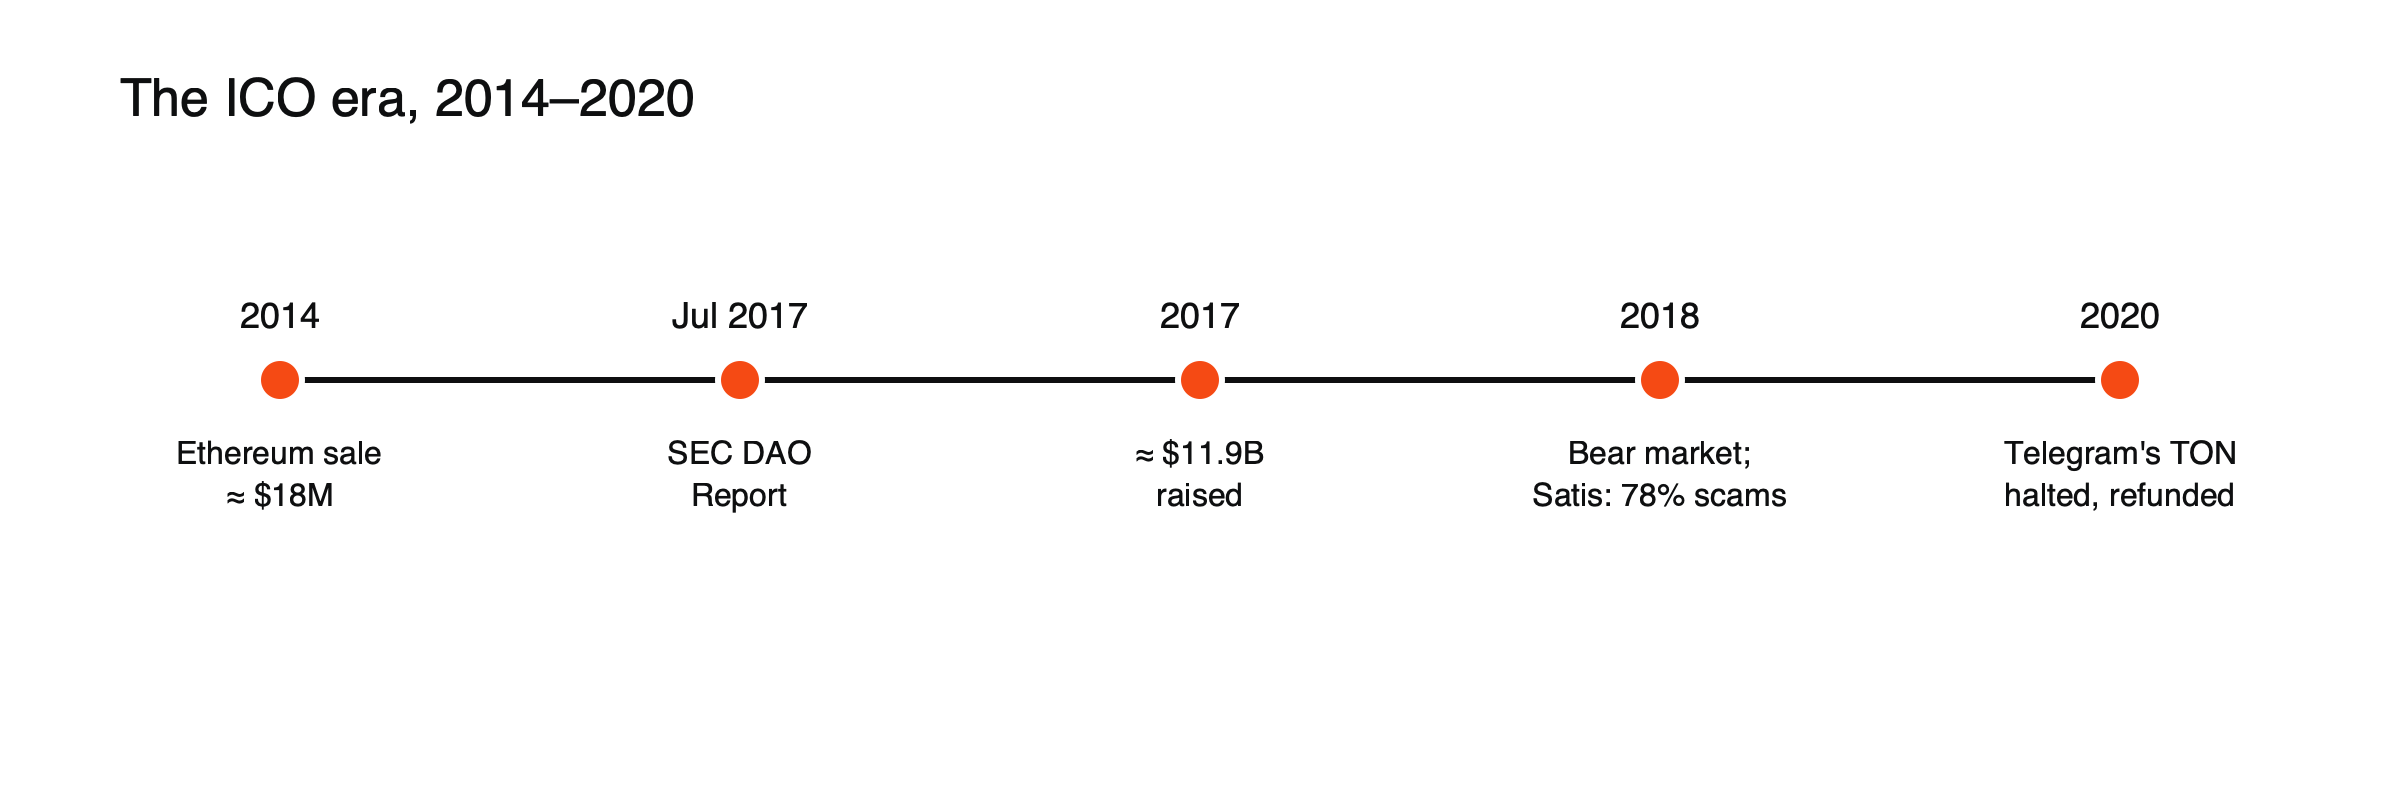
Figura: el auge y el final del boom de las ICO.
Por qué subió el ether con él
Como la mayoría de las ventas aceptaban ether, cualquiera que quisiera comprar un nuevo token primero tenía que comprar ether. Esa demanda ayudó a elevar bruscamente el precio del ether durante 2017. Los proyectos que recaudaban ether a menudo lo vendían después para pagar salarios y costes, lo que se convirtió en una fuente de ventas cuando los precios cambiaron de tendencia. Ambos se movían juntos: cuando China prohibió las ICO en septiembre de 2017, el ether cayó alrededor de un 20 % en un día, más del doble que el bitcoin.
La prohibición de China
El 4 de septiembre de 2017, el Banco Popular de China declaró ilegales las ICO y ordenó detener la recaudación de fondos mediante ventas de tokens, con reembolsos previstos para las ventas ya completadas. Durante ese verano se habían realizado más de 65 ventas de tokens desde China, que recaudaron unos 394 millones de dólares de unas 105.000 personas. La prohibición fue la primera gran medida gubernamental de este tipo y señaló que los reguladores ya no estaban dispuestos a observar desde la barrera.
La orden contra Munchee
En Estados Unidos, el punto de inflexión para los argumentos de los “tokens de utilidad” llegó el 11 de diciembre de 2017. La SEC emitió una orden de cese y desistimiento contra Munchee, una empresa que vendía tokens para financiar una aplicación de reseñas de restaurantes. Munchee había detenido su venta después de un día, cuando los reguladores se pusieron en contacto con ella. La SEC concluyó que los tokens eran valores, porque la empresa planeaba aumentar su valor y los compradores esperaban obtener beneficios de sus esfuerzos, independientemente de la etiqueta de “utilidad”. El mismo día, el presidente de la SEC emitió un comunicado advirtiendo a los profesionales del mercado y a los inversores de que la legislación sobre valores se aplicaba a estas ofertas.
Cuántas fueron estafas
Satis Group clasificó alrededor del 78% de las ICO de 2017 que estudió como estafas identificadas en número, alrededor del 4% como fallidas y alrededor del 3% como abandonadas, mientras que cerca del 15% continuó cotizando en un exchange. Por dinero recaudado, el panorama era diferente: menos de una décima parte de la financiación, unos 1.300 millones de dólares, fue a estafas identificadas, y gran parte de esa cifra provino de unos pocos fraudes de gran tamaño. La mayor parte del dinero de los inversores fue a proyectos que sí lanzaron tokens, aunque muchos de esos tokens perdieron después gran parte de su valor.
Cómo les fue a los compradores
Los resultados dependieron casi por completo del momento y de la selección. Algunos compradores tempranos que vendieron poco después de que los tokens se listaran obtuvieron grandes ganancias, porque los nuevos listados a menudo se dispararon durante el frenesí de finales de 2017. Los compradores que mantuvieron sus posiciones durante 2018 normalmente perdieron la mayor parte de su dinero, ya que los precios de los tokens cayeron más que los de bitcoin y ether, y muchos proyectos nunca lanzaron un producto o dejaron de cotizar por completo. Incluso entre la minoría que siguió cotizando, el valor del token a menudo tenía poca relación con que la red prometida llegara a construirse. La lección que muchos compradores extrajeron fue que una venta de tokens financia a un equipo, no a un producto, y que la brecha entre ambos puede durar años, o no cerrarse nunca.
Por qué terminó
Tres fuerzas pusieron fin al boom. Los precios cayeron durante 2018, por lo que las nuevas ventas de tokens ya no podían contar con ganancias rápidas al listarse. Los reguladores trataron muchos tokens como valores y emprendieron acciones de cumplimiento. Y el historial de fracasos hizo que los compradores fueran mucho más cautelosos con los libros blancos sin producto.
Qué cambió
Las demandas siguieron al dinero. Tezos, una de las mayores recaudaciones del año, pronto enfrentó demandas colectivas de compradores que alegaban declaraciones engañosas y venta de valores no registrados, junto con una disputa pública entre sus fundadores y su fundación. Demandas similares siguieron a otras grandes recaudaciones.
Algunos proyectos sí se lanzaron. Filecoin recaudó unos 257 millones de dólares en 2017 y lanzó su red de almacenamiento en 2020. Varios tokens de esa época todavía cotizan.
La financiación se trasladó a otros lugares. Los proyectos pasaron a las ventas privadas a fondos de capital riesgo, a plataformas de lanzamiento en exchanges, a airdrops y, más tarde, a programas de puntos, a menudo con insiders comprando a precios más bajos y antes que el público.
La regulación se puso al día. La idea de que la legislación sobre valores se aplica a las ventas de tokens, señalada en 2017, moldeó durante años la forma en que los proyectos recaudaban dinero.
El formato siguió regresando con nuevas formas. Las ventas de tokens gestionadas por exchanges tomaron el relevo en 2019, las finanzas descentralizadas lanzaron sus propios tokens mediante incentivos de liquidez en 2020, y las plataformas de lanzamiento de memecoins hicieron casi gratuita la creación de tokens en 2024. Cada oleada cambió la mecánica, pero repitió un patrón conocido: emisión fácil, promoción intensa y la mayor parte del riesgo asumido por los últimos compradores en llegar.
Las lecciones para los inversores persistieron, en parte. Muchos de los mismos patrones (el hype, la falta de producto, la oferta concentrada) reaparecieron más tarde en memecoins y lanzamientos de tokens.
Para entender cómo fallan los tokens actuales, lee por qué fracasan la mayoría de las criptomonedas. Para el patrón de estafa que reemplazó a muchos exit scams, consulta qué es un rug pull, y para contexto, qué es una altcoin.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puedes perder el importe que inviertas.
Fuentes
- 80% de las ICO de 2017 fueron estafas (Satis Group: 11.900 millones de dólares de financiación total con tokens en 2017; 1.300 millones a estafas; 78% / 4% / 3% / 15%) — CryptoTicker, julio de 2018
- Informe de SATIS Group: “78% de las ICO son estafas” (menos de una décima parte de la financiación a estafas) — CryptoSlate, julio de 2018
- ¿Qué fue el auge de las ICO? (Informe DAO de la SEC de julio de 2017; EOS ~4.000 millones de dólares; Telegram ~1.700 millones de dólares; venta pública de Ethereum ~18 millones de dólares; Filecoin ~257 millones de dólares) — Banxa
- El banco central de China prohíbe las ICO (4 de septiembre de 2017; más de 65 ICO recaudaron 394 millones de dólares de 105.000 personas; Tezos 232 millones de dólares) — CriptoNoticias, septiembre de 2017
- China considera ilegales las ICO (el ether cayó alrededor de un 20 %, el bitcoin alrededor de un 8 %) — Mobile Marketing Magazine, septiembre de 2017
- Una empresa detiene su ICO tras una orden de cese y desistimiento de la SEC (Munchee, 11 de diciembre de 2017; declaración del presidente de la SEC) — Sullivan & Cromwell
- Las ICO más exitosas de 2017 (Filecoin 257 millones de dólares, con 200 millones en 30 minutos; Bancor 153 millones de dólares; demandas contra Tezos) — Inc. Russia, octubre de 2017
- Las empresas recaudaron 797 millones de dólares mediante ICO en el segundo trimestre de 2017, una cifra récord — Inc. Russia vía TechCrunch, 2017