
Como Calcular o Rendimento até o Vencimento (YTM)
O rendimento até o vencimento é o retorno anual se você comprar um título hoje e mantê-lo até o vencimento. Um título de 5% com prazo de 5 anos, comprado por US$ 950, rende cerca de 6,19%. Veja como calcular.
O rendimento até o vencimento (YTM, na sigla em inglês) é o retorno anual se você comprar um título pelo preço de hoje, receber todos os cupons e mantê-lo até o resgate: é a taxa de desconto que faz com que o valor presente dos pagamentos futuros seja igual ao preço. Um título de 5% com prazo de 5 anos, comprado por US$ 950, rende cerca de 6,19%, acima do seu cupom porque você também ganha US$ 50 no vencimento.
A ideia
Preço = soma dos cupons e do valor de face, cada um descontado pelo YTM. Resolver o YTM exige uma calculadora ou planilha, mas uma aproximação rápida funciona para a maioria dos títulos.
Aproximação rápida
YTM ≈ [cupom + (valor de face − preço) ÷ anos] ÷ [(valor de face + preço) ÷ 2]
Exemplo prático
- Valor de face US$ 1.000, cupom 5% = US$ 50 por ano, 5 anos, preço US$ 950
- Aproximação: [50 + (1.000 − 950) ÷ 5] ÷ [(1.000 + 950) ÷ 2] = 60 ÷ 975 ≈ 6,15%
- YTM exato (resolvido): ≈ 6,19%
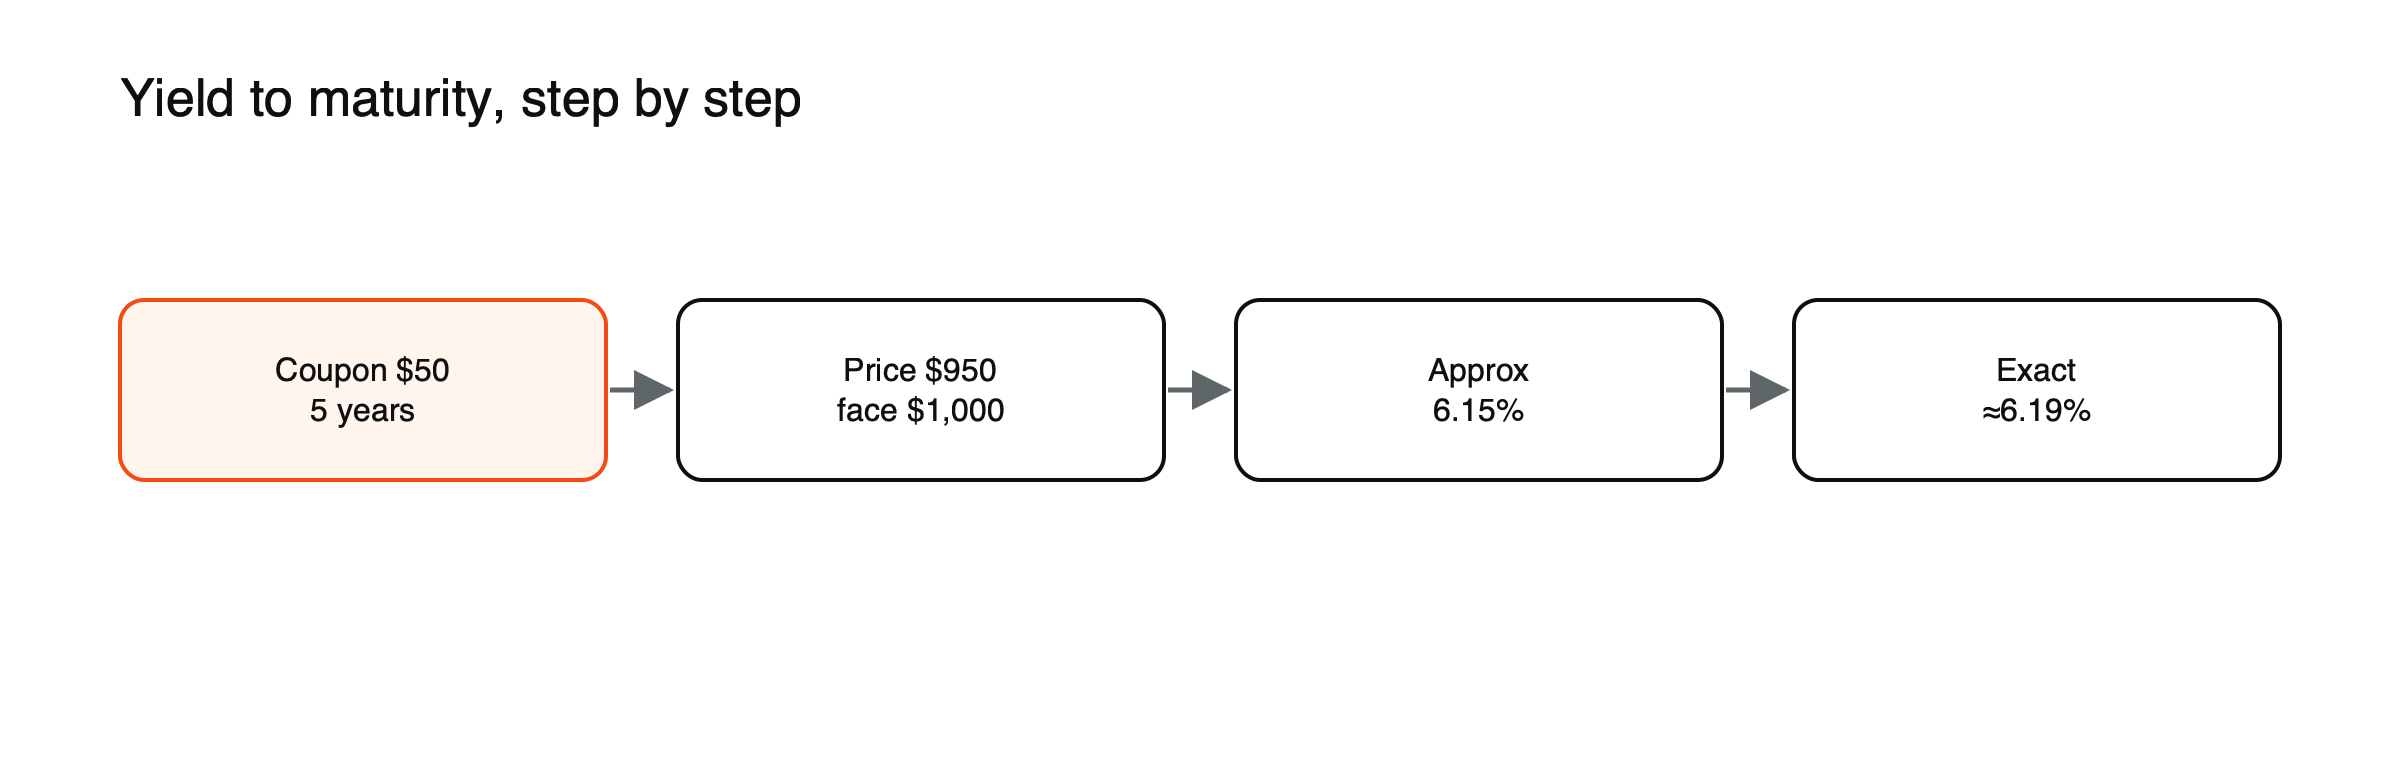
Figura: YTM a partir do preço (valores de exemplo).
(Valores de exemplo.)
YTM em diferentes preços
| Preço de um título de 5% com prazo de 5 anos | Rendimento até o vencimento |
|---|---|
| US$ 900 | Cerca de 7,47% |
| US$ 950 | Cerca de 6,19% |
| US$ 1.000 | 5,00% |
| US$ 1.050 | Cerca de 3,88% |
| US$ 1.100 | Cerca de 2,83% |
(Valores de exemplo, com cupons anuais.) Uma variação de US$ 50 no preço altera o rendimento em mais de um ponto percentual em um título de cinco anos, porque o ganho ou a perda em relação ao valor de face é distribuído por apenas cinco anos.
Preço, cupom e YTM
- Preço abaixo do valor de face → YTM acima do cupom.
- Preço acima do valor de face → YTM abaixo do cupom.
- Preço igual ao valor de face → YTM igual ao cupom.
Rendimento corrente versus YTM, passo a passo
O rendimento corrente é simplesmente o cupom anual dividido pelo preço: US$ 50 ÷ US$ 950, cerca de 5,26%. Ele ignora o ganho de US$ 50 em relação ao valor de face no vencimento, por isso subestima o retorno de um título comprado abaixo do par e superestima o de um título comprado acima do par. O YTM, de cerca de 6,19% para o mesmo título, inclui esse ganho e é a medida mais adequada para comparar títulos.
Cupons semestrais
Muitos títulos, incluindo os Treasuries dos EUA, pagam cupons duas vezes por ano. Seus rendimentos costumam ser cotados em base equivalente a títulos, calculados com períodos semestrais e depois dobrados. Para o título acima, com pagamentos semestrais de US$ 25, o YTM é de cerca de 6,18%, valor muito próximo ao obtido com cupons anuais. As funções de planilha ajustam a frequência automaticamente, desde que ela seja inserida corretamente.
Um atalho em planilhas
Funções de planilha como RATE ou YIELD calculam o YTM com exatidão: informe o número de períodos, o pagamento do cupom, o preço como valor negativo e o valor de face.
Rendimento até a chamada e rendimento mínimo, passo a passo
Suponha que um título de 10 anos com cupom de 5% seja negociado a US$ 1.050, mas o emissor possa resgatá-lo por US$ 1.000 em dois anos. (Valores de exemplo.) Seu YTM, assumindo que chegue ao vencimento, é de cerca de 4,37%. Mas, se ele for resgatado em dois anos, o comprador recebe apenas dois cupons e US$ 1.000, um rendimento até a chamada de cerca de 2,41%, pois o prêmio de US$ 50 é perdido em apenas dois anos. Os emissores tendem a resgatar títulos quando as taxas caem, exatamente quando o número menor se aplica. O rendimento mínimo (yield to worst), o menor dos rendimentos possíveis, é o valor mais prudente para usar.
Limitações
O YTM pressupõe que você mantenha o título até o vencimento, que o emissor pague integralmente e que os cupons sejam reinvestidos à mesma taxa. Para títulos resgatáveis, verifique também o rendimento mínimo.
Veja por que os preços dos títulos caem quando os rendimentos sobem, como a duration do título prevê movimentos de preço e como funcionam os títulos.
A premissa de reinvestimento
O YTM pressupõe que cada cupom seja reinvestido à mesma taxa até o vencimento. Se as taxas caem, os cupons são reinvestidos a juros menores e o retorno realizado fica abaixo do YTM; se as taxas sobem, ele pode superá-lo. O efeito é pequeno em títulos de prazo curto e maior em títulos longos com cupons altos. Títulos sem cupom (zero-coupon) evitam esse efeito por completo, porque não há cupons a reinvestir.
O rendimento de um fundo de títulos
Os fundos de renda fixa divulgam um YTM médio ou um rendimento mínimo médio de suas carteiras, como indicação de sua renda futura caso as taxas permaneçam inalteradas. Após as perdas de 2022, o título médio do principal índice de títulos dos EUA era negociado em torno de US$ 93 por US$ 100 de valor de face, com rendimentos mínimos de cerca de 4% a 5%, muito acima do nível anterior. Diferentemente de um título individual, um fundo nunca vence, então seu retorno real também depende de mudanças futuras nas taxas.
Comparando títulos com YTM
O YTM permite comparar títulos com cupons, preços e prazos diferentes em uma mesma base. Um título com cupom de 3% negociado abaixo do par pode oferecer um YTM maior do que um título com cupom de 5% negociado acima do par. Comparar YTMs e depois ajustar pelo risco de crédito, prazo e impostos oferece uma visão mais justa do que comparar cupons.
Rendimento real até o vencimento
Subtrair a inflação esperada do YTM resulta em um rendimento real aproximado, ou seja, o retorno em poder de compra. Um YTM de 5% com inflação esperada de 3% sugere um rendimento real de cerca de 2%. Os títulos indexados à inflação cotam diretamente os rendimentos reais. Veja o que é o rendimento real.
Um título sem cupom, passo a passo
Para um título sem cupons, o YTM tem uma fórmula simples: YTM = (valor de face ÷ preço)^(1 ÷ anos) − 1. Um título zero de 10 anos com preço de US$ 675,56 rende (1.000 ÷ 675,56)^(1/10) − 1, cerca de 4,0% ao ano. Como não há cupons, não há premissa de reinvestimento: o rendimento fica travado caso o título seja mantido até o vencimento. (Valores de exemplo.)
Como o preço reage quando o YTM muda
Se o YTM exigido pelo mercado para o título de 5% com prazo de 5 anos subir de 6,19% para 7,47%, seu preço cai de US$ 950 para cerca de US$ 900. A duration estima a magnitude desses movimentos sem recalcular cada fluxo de caixa: um título com duration modificada de cerca de 4,3 perde aproximadamente 4,3% a cada ponto de rendimento. Veja como a duration do título prevê movimentos de preço.
Um exemplo em planilha
Em uma planilha, a função RATE com 5 períodos, um pagamento de 50, um valor presente de −950 e um valor futuro de 1.000 retorna cerca de 6,19%. Para cupons semestrais, use 10 períodos e um pagamento de 25, depois dobre o resultado. A função YIELD aceita diretamente as datas de liquidação e de vencimento e considera os juros acumulados, o que importa para títulos comprados entre datas de cupom.
Interpretações equivocadas comuns
- Confundir o YTM com o cupom ou com o rendimento corrente.
- Usar o YTM de títulos resgatáveis sem verificar o rendimento mínimo.
YTM versus retorno total, ilustrado
Um investidor compra o título de 5% com prazo de 5 anos por US$ 950, com YTM de cerca de 6,19%, e o vende após um ano. Se os rendimentos tiverem caído para 5%, o título, agora com quatro anos restantes, vale US$ 1.000, então o retorno de um ano é o cupom de US$ 50 mais um ganho de preço de US$ 50, cerca de 10,5%. Se os rendimentos tiverem subido para 7,5%, o título vale cerca de US$ 916, e o retorno é de cerca de 1,7%. (Valores de exemplo.) O YTM descreve o retorno até o vencimento; o retorno em períodos mais curtos depende do que acontece com os rendimentos.
Comprar entre datas de cupom
Um título comprado entre pagamentos de cupom custa seu preço cotado mais os juros acumulados devidos ao vendedor. Os cálculos de YTM que usam datas exatas levam isso em conta, e é por isso que as funções de planilha pedem a data de liquidação. Ignorar os juros acumulados superestima ligeiramente o rendimento.
YTM em diferentes mercados
Os rendimentos de títulos públicos com prazos semelhantes diferem entre países por causa de juros, inflação e câmbio. Comparar YTMs entre moedas sem considerar as taxas de câmbio pode induzir a erro.
Títulos indexados à inflação
O rendimento até o vencimento de um título indexado à inflação é um rendimento real, um retorno acima da inflação. Compará-lo com o YTM de um título comum de mesmo prazo mostra a taxa de inflação que o mercado espera. Veja o que é a inflação de equilíbrio (breakeven).
Checklist sobre YTM
- O título está negociado acima ou abaixo do valor de face?
- Com que frequência os cupons são pagos?
- O emissor pode resgatar antecipadamente, e qual é o rendimento mínimo?
- Qual é a probabilidade de o emissor pagar integralmente?
- Como o rendimento se compara após impostos e inflação?
Responder a essas perguntas transforma um único rendimento de destaque em uma estimativa realista do que o título pode efetivamente render no período em que você pretende mantê-lo. Alguns minutos em uma planilha costumam resolver a questão para qualquer título comum.
Perguntas frequentes
O YTM é o retorno que eu realmente vou receber?
Somente se você mantiver o título até o vencimento, o emissor pagar integralmente e os cupons forem reinvestidos à mesma taxa. Vender antes expõe você a variações de preço.
Por que o YTM de um título pode ser negativo?
Se o preço for alto o suficiente para que o total dos pagamentos seja menor que o preço pago, como ocorreu com alguns títulos públicos europeus e japoneses na década de 2010.
Os valores de alavancagem, margem e custos mencionados neste artigo são exemplos ilustrativos. Os termos reais dependem do provedor, do instrumento e das regras do seu país.
Este artigo tem caráter educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Maior desconto em títulos em décadas (preço médio do título do Agg de cerca de US$ 93,25; rendimento mínimo de 4%–5%; preços e rendimentos se movem em sentido inverso) — Landmark Wealth Management
- Como 2026 pode preparar o terreno para retornos mais fortes em títulos (choque de juros de 2026 amortecido por renda maior do que em 2022) — Vanguard, setembro de 2026