
O que move os preços do petróleo bruto?
O petróleo é influenciado pela oferta da OPEP+, pela demanda global, pelos estoques, pela geopolítica, pelo dólar e pela curva de futuros. Como cada fator funciona, com casos de 2020, 2022 e 2026.
Os preços do petróleo são influenciados por oferta, demanda e expectativas: decisões da OPEP+, crescimento global, estoques, geopolítica, o dólar e a curva de futuros. Os choques podem ser extremos: os futuros do petróleo nos EUA caíram abaixo de zero em abril de 2020, e os preços dispararam no início de 2026 após ações militares no Oriente Médio e o fechamento de fato do Estreito de Ormuz.
Oferta: OPEP+ e outros produtores
A OPEP+ coordena a produção entre os principais produtores; em outubro de 2022, reduziu suas metas de produção em 2 milhões de barris por dia. O xisto dos EUA e outros produtores respondem aos preços com defasagem. Veja o que é a OPEP+.
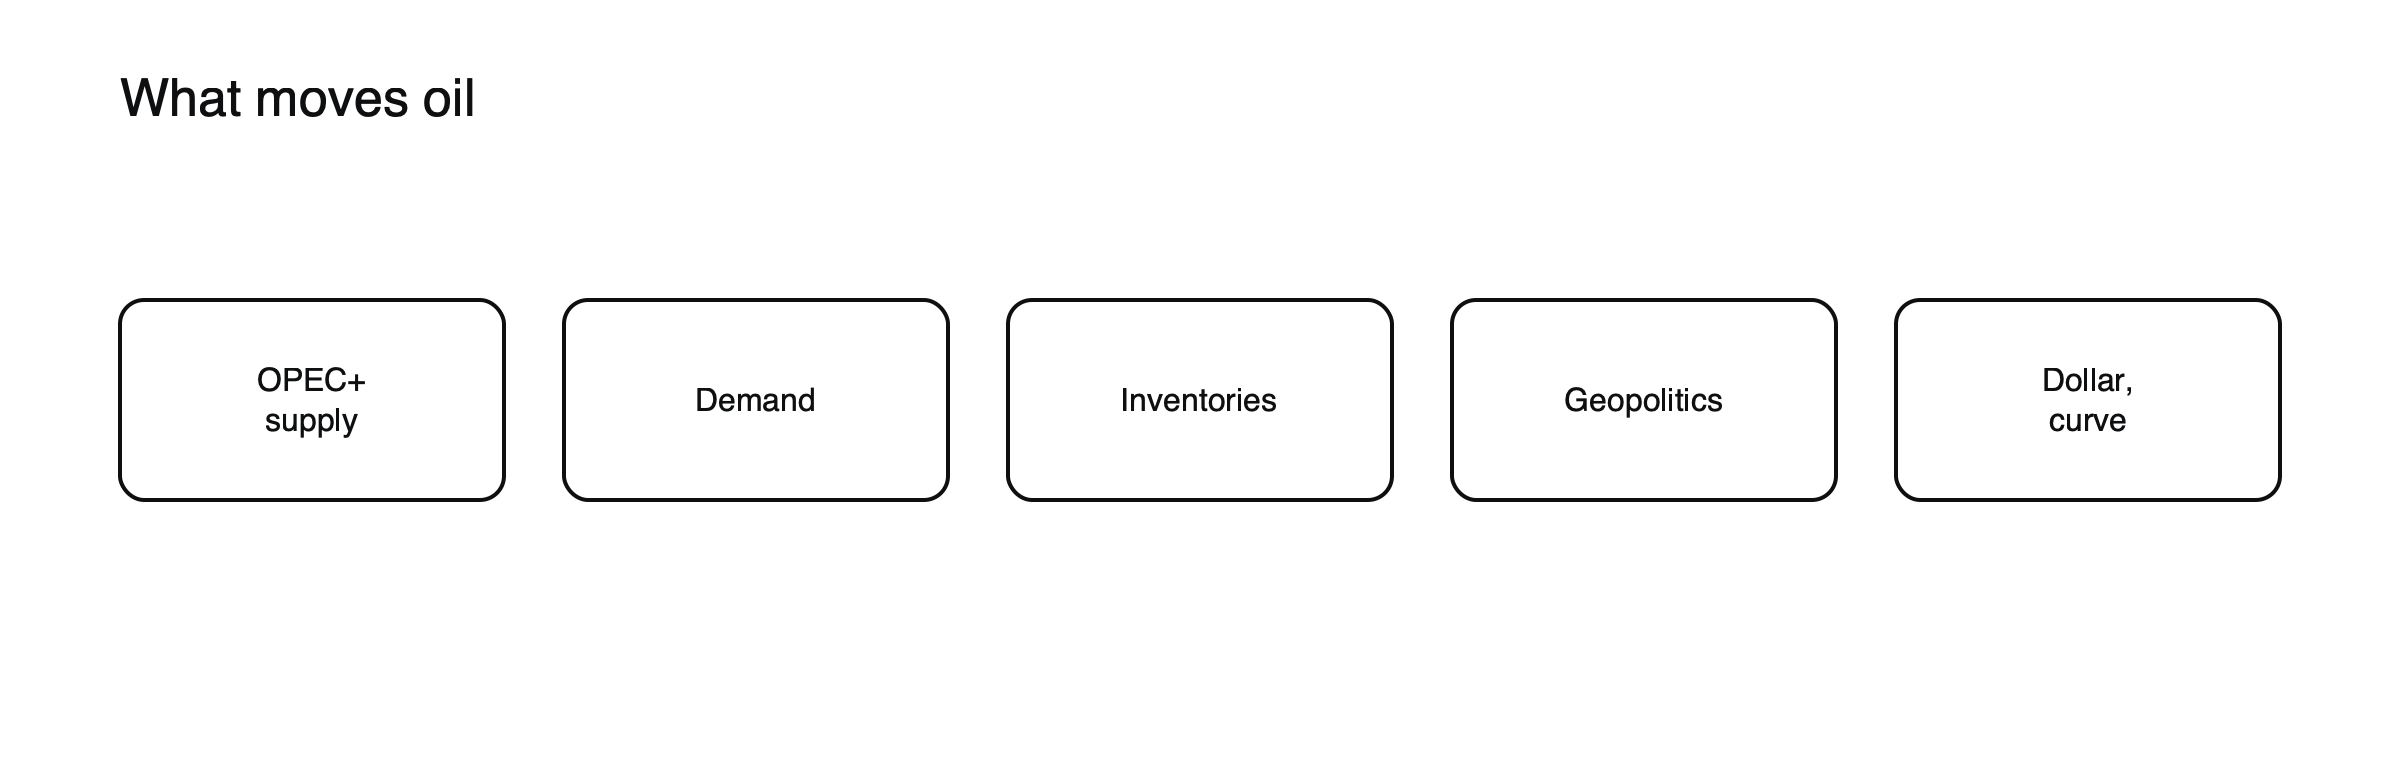
Figura: Os principais fatores do petróleo.
Capacidade ociosa
A capacidade ociosa, ou seja, o petróleo que os produtores poderiam adicionar rapidamente se necessário, funciona como uma almofada essencial. Antes do conflito de 2026, a Agência Internacional de Energia estimou que a Arábia Saudita e os Emirados Árabes Unidos detinham a maior parte da capacidade ociosa da OPEP+, cerca de 2,5 milhões de barris por dia somados. Quando a capacidade ociosa é grande, choques de oferta podem ser compensados; quando é pequena, ou quando depende de uma rota marítima bloqueada, os preços reagem muito mais.
Demanda: crescimento e sazonalidade
O crescimento econômico, especialmente na China e nos EUA, impulsiona a demanda; o uso de veículos no verão e o aquecimento no inverno acrescentam sazonalidade.
Estoques
Os dados semanais de estoques dos EUA mostram se a oferta está superando a demanda. Veja como ler o relatório semanal de estoques de petróleo da EIA.
Geopolítica
Guerras, sanções e interrupções no transporte marítimo podem remover oferta ou elevar rapidamente os prêmios de risco.
O choque de Ormuz em 2026
Os acontecimentos de 2026 mostraram vários fatores atuando ao mesmo tempo. Após ações militares no Oriente Médio em 28 de fevereiro, o transporte pelo Estreito de Ormuz, uma rota por onde passa cerca de um quinto dos fluxos globais de petróleo bruto e derivados, foi efetivamente interrompido. O Brent, que havia sido negociado em torno de US$ 72 a US$ 73 antes do conflito, subiu em direção a US$ 120. A OPEP+ manteve o aumento de suas metas de produção, mas os aumentos ficaram em grande parte no papel: a produção real do grupo caiu de cerca de 42,8 milhões de barris por dia em fevereiro para cerca de 33,2 milhões em abril, porque os produtores do Golfo não conseguiam escoar seu petróleo. À medida que o tráfego pelo estreito foi gradualmente retomado e reservas estratégicas foram liberadas, os preços recuaram, e o Brent voltou a ficar perto de US$ 72 no início de julho. Veja o que é a OPEP+.
O que o episódio mostrou
A política de oferta só importa se o petróleo puder chegar aos compradores. A geografia, por meio de pontos de estrangulamento como Ormuz, pode anular completamente as decisões de produção. E os preços podem reverter tão rapidamente quanto subiram quando as rotas de oferta são reabertas e as reservas são liberadas, o que tornou o período difícil para os traders que compraram tarde, no auge da alta.
O dólar e a curva
O petróleo é precificado em dólares, e o formato da curva de futuros afeta os retornos de posições roladas. Veja o que são contango e backwardation.
Clima
Furacões podem paralisar a produção e as refinarias. Veja como furacões e o clima movem os preços de energia.
Veja WTI vs Brent e como funcionam os CFDs de commodities.
Fatores por horizonte de tempo
| Horizonte | Principais fatores |
|---|---|
| Minutos a horas | Relatórios de estoques, manchetes da OPEP+, notícias geopolíticas |
| Dias a semanas | Interrupções de oferta, clima, prêmios de risco, posicionamento |
| Meses | Política da OPEP+, crescimento econômico, estoques, demanda das refinarias |
| Anos | Investimento em nova oferta, transição energética, demografia |
O prêmio de risco
Quando a oferta está ameaçada, mas ainda não foi perdida, os preços frequentemente incluem um prêmio de risco: um valor extra que reflete a chance de interrupção. O prêmio pode se formar rapidamente com as manchetes e desaparecer com a mesma velocidade quando as tensões diminuem, mesmo que a oferta física nunca tenha mudado. Separar o prêmio das mudanças na oferta e na demanda reais ajuda a explicar as reversões acentuadas após eventos geopolíticos.
Refino e derivados
O petróleo bruto tem valor pelos derivados refinados a partir dele, como gasolina, diesel e querosene de aviação. A forte demanda por derivados e as margens de refino elevadas sustentam os preços do petróleo bruto, enquanto paradas nas refinarias podem enfraquecer a demanda por petróleo bruto e, ao mesmo tempo, elevar os preços dos derivados. Veja o que é o crack spread.
Um checklist rápido sobre petróleo
- O que a OPEP+ e outros grandes produtores estão fazendo, e eles conseguem entregar?
- Os estoques estão aumentando ou diminuindo em comparação com o normal?
- As principais rotas marítimas estão abertas?
- Um prêmio de risco está se formando ou se dissipando?
- O que o dólar está fazendo, e a curva está em contango ou backwardation?
Oferta fora da OPEP+
Produtores fora da aliança, incluindo Estados Unidos, Canadá, Brasil e Guiana, acrescentaram grandes volumes de petróleo ao longo da última década. Antes do conflito de 2026, analistas esperavam que a produção crescente das Américas superasse a desaceleração do crescimento da demanda, apontando para um excedente. Esse contexto é importante: quando a oferta fora da OPEP+ cresce rapidamente, as decisões da OPEP+ têm menos poder para elevar os preços, e qualquer interrupção que seja resolvida tende a ser seguida por nova pressão de uma oferta abundante.
Interpretações equivocadas comuns
- Presumir que uma meta de produção é o mesmo que a produção real.
- Tratar cada manchete geopolítica como uma perda duradoura de oferta.
- Ler um único relatório semanal de estoques como uma tendência.
- Esquecer que um dólar forte pode pressionar o petróleo mesmo quando a oferta está restrita.
Um prêmio de risco se dissipando, ilustrado
Suponha que ameaças a uma grande rota marítima façam o Brent subir US$ 8 em uma semana, embora nenhum petróleo tenha sido perdido ainda. (Cenário ilustrativo.) Nas duas semanas seguintes, a diplomacia reduz as tensões, os navios-tanque continuam se movendo e os estoques permanecem estáveis. O Brent devolve cerca de US$ 6. Os US$ 2 restantes podem refletir um pequeno prêmio duradouro por riscos futuros. Os traders que compraram no pico, esperando que a ameaça se transformasse em escassez real, perderam a maior parte do movimento. Perguntar se a oferta foi de fato perdida, ou apenas ameaçada, é a questão-chave durante picos geopolíticos.
Perguntas frequentes
Por que os preços do petróleo às vezes caem quando a OPEP+ eleva as metas de produção menos do que o esperado?
Porque os mercados reagem ao quadro completo: demanda mais fraca, estoques crescentes ou a reabertura de rotas de oferta podem superar uma decisão de produção.
O petróleo é sempre pressionado para cima por tensões geopolíticas?
Geralmente, no início, por meio de um prêmio de risco. Mas, se a oferta real não for perdida, ou se reservas forem liberadas, os preços podem recuar rapidamente.
Este artigo é um conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Os preços do petróleo bruto e de derivados subiram acentuadamente no 1T26 (após ações militares no Oriente Médio em 28 de fevereiro e o fechamento de fato do Estreito de Ormuz) — EIA dos EUA, abril de 2026
- OPEP+ concorda em cortar a produção em 2 milhões de bpd (a partir de novembro de 2022; Brent acima de US$ 93) — The Cable, outubro de 2022
- Relatório provisório da equipe da CFTC (WTI −US$ 37,63 em 20 de abril de 2020) — CFTC
- OPEP+ amplia cotas pelo quarto mês consecutivo apesar do colapso da produção no Golfo (produção de 42,77 milhões de b/d em fevereiro vs. 33,19 milhões em abril de 2026; Brent a US$ 96,63 em 8 de junho; reversão do corte de 2023 de 1,65 milhão de b/d; 21 membros) — Kotak Neo, junho de 2026
- OPEP+ decide aumento adicional de produção à medida que o trânsito pelo Estreito de Ormuz é retomado (Brent em cerca de US$ 72 em 3 de julho, ante cerca de US$ 120 após o início do conflito; +188.000 b/d a partir de agosto) — FN News, julho de 2026
- OPEP+ eleva a produção de petróleo em 206.000 b/d enquanto o conflito com o Irã ameaça a oferta (Ormuz transporta cerca de 20% dos fluxos globais de petróleo bruto e derivados; capacidade ociosa de Arábia Saudita e Emirados em cerca de 2,5 milhões de b/d, segundo a AIE) — World Oil / Bloomberg, março de 2026
- OPEP+ voltará a elevar a produção de petróleo à medida que o tráfego em Ormuz se normaliza (produção da OPEP+ de 42,77 milhões de b/d em fevereiro vs. 33,13 milhões em maio; liberações recordes de reservas estratégicas; Brent a US$ 72) — Reuters via Standard, julho de 2026