
Small Caps vs Large Caps Quando as Taxas Começam a Cair
Small caps versus large caps após cortes de juros depende da sensibilidade ao financiamento. Empresas menores têm maior probabilidade de depender de crédito bancário, dívida com taxa flutuante e financiamento externo, de modo que quedas nas taxas podem aliviar a pressão mais rapidamente.
Small caps versus large caps após cortes de juros depende da sensibilidade ao financiamento. Empresas menores têm maior probabilidade de depender de crédito bancário, dívida com taxa flutuante e financiamento externo, de modo que quedas nas taxas podem aliviar a pressão mais rapidamente. Empresas grandes costumam ter balanços mais sólidos. O porém é que cortes de juros frequentemente ocorrem porque o crescimento está enfraquecendo, o que pode prejudicar mais as empresas menores.
A comparação começa pelos balanços, não pelos rótulos dos índices
| Fator | Small caps | Large caps |
|---|---|---|
| Acesso ao financiamento | Geralmente mais dependentes de bancos e crédito externo | Acesso mais amplo ao mercado de títulos e ao fluxo de caixa interno |
| Sensibilidade da dívida | Frequentemente mais expostas a taxas flutuantes e refinanciamento | Maior capacidade de travar financiamento de longo prazo |
| Sensibilidade econômica | Geralmente maior | Geralmente menor no nível do índice |
| Base de receita | Em média, mais doméstica | Em média, maior exposição internacional |
| Margens de lucro | Frequentemente mais estreitas e menos estáveis | Frequentemente mais fortes e diversificadas |
| Resposta típica a políticas mais flexíveis | Pode se beneficiar com força se o crescimento se mantiver | Também se beneficiam, mas o alívio no financiamento é menos expressivo |
Essas são tendências, não regras para todas as empresas. Uma pequena empresa de software lucrativa e sem dívidas pode ser menos sensível a juros do que uma grande empresa altamente endividada.
Por que juros mais baixos podem ajudar mais as empresas menores
A pesquisa sobre política monetária há muito constata que empresas menores podem ser mais sensíveis às condições de crédito. Mark Gertler e Simon Gilchrist documentaram que, após períodos de aperto monetário, pequenas empresas do setor manufatureiro viram suas vendas enfraquecerem mais rápido do que as grandes, e o crédito bancário às pequenas empresas se contraiu enquanto o crédito às grandes empresas se manteve mais resiliente.
Esse mecanismo funciona em sentido inverso quando as condições financeiras se afrouxam, pelo menos em princípio. Taxas de curto prazo mais baixas podem reduzir as despesas com juros de dívidas com taxa flutuante. Crédito mais barato pode melhorar o acesso ao capital de giro. O refinanciamento se torna menos punitivo. As avaliações de ações também podem se beneficiar à medida que as taxas de desconto caem.
A FTSE Russell fez o mesmo apontamento em torno do ciclo de afrouxamento do Federal Reserve em 2024, observando que as empresas de small caps tendem a ter maior exposição a dívidas com taxa flutuante do que as de large caps.
Large caps têm vantagem quando os cortes sinalizam problemas
Cortes de juros nem sempre são uma boa notícia. Às vezes são uma resposta de emergência.
Se o Fed estiver cortando juros porque o desemprego está subindo e a demanda se deteriora, o lado dos lucros da equação se torna mais importante. Empresas menores tendem a ter negócios menos diversificados, margens mais estreitas e menor flexibilidade financeira. Juros mais baixos podem não compensar uma queda acentuada nas vendas.
Empresas grandes também podem ter posições de caixa mais fortes, prazos de dívida mais longos e melhor acesso aos mercados de capitais. Isso pode torná-las mais resilientes quando o motivo do corte é uma recessão, e não uma desinflação bem-sucedida.
É nessa situação que a resposta habitual de que “small caps adoram cortes de juros” pode se inverter.
Um pouso suave é o cenário mais favorável para o desempenho das small caps
A combinação mais favorável para small caps não é simplesmente juros mais baixos. É juros mais baixos sem um colapso no crescimento nominal.
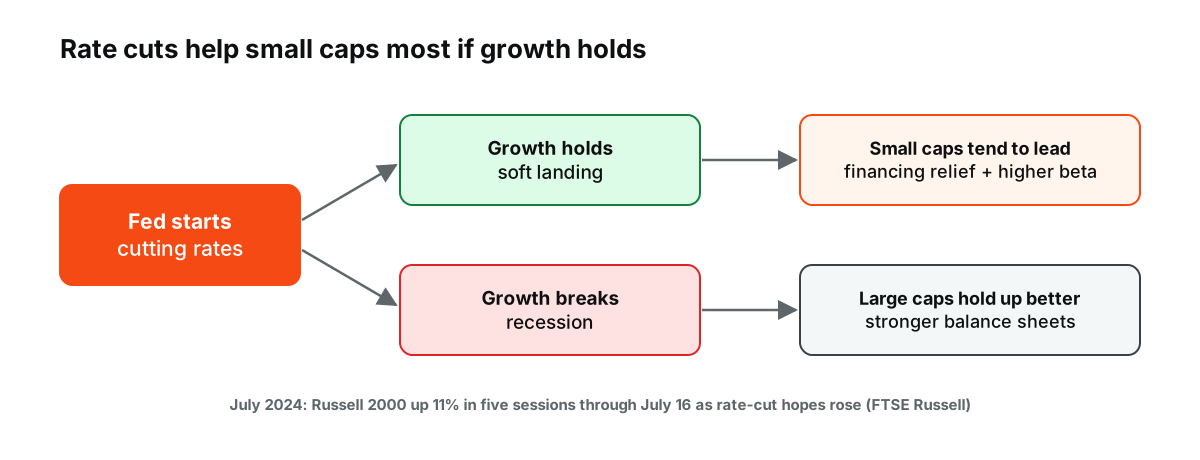 Figura: Por que o Fed corta determina qual porte de empresa se beneficia. Exemplo de julho de 2024 da FTSE Russell.
Nesse cenário:
- os custos de financiamento se aliviam;
- o crédito continua disponível;
- a demanda doméstica se mantém firme o suficiente para sustentar a receita;
- o apetite por risco se amplia para além das maiores empresas;
- os investidores podem se mostrar mais dispostos a pagar por uma recuperação dos lucros cíclicos.
Em contraste, um pouso forçado pode criar a sequência oposta: o Fed corta, mas os spreads de crédito se ampliam, os bancos endurecem os critérios de concessão e as estimativas de lucro caem mais rápido do que as despesas com juros.
O ciclo de afrouxamento de 2024 mostrou que o mercado pode se mover antes do corte
Em julho de 2024, o Russell 2000 subiu acentuadamente à medida que os investidores aumentaram as expectativas de afrouxamento monetário pelo Federal Reserve. A FTSE Russell informou uma alta de 11% ao longo de cinco sessões de negociação até 16 de julho, enquanto a discussão em torno do movimento se concentrou na sensibilidade das small caps a futuros cortes de juros.
Esse episódio é um lembrete útil de que os mercados precificam expectativas antes que as mudanças de política sejam implementadas. Quando o primeiro corte chega, parte da dinâmica de financiamento pode já estar refletida nos preços.
O mesmo princípio se aplica no sentido inverso. Se os investidores esperam uma recessão, as small caps podem ter desempenho inferior mesmo quando o mercado precifica cortes mais rápidos.
O que importa mais do que o número de cortes
Um trader que compara small caps e large caps pode acompanhar quatro perguntas.
Os spreads de crédito estão se estreitando ou se ampliando?
Cortes nas taxas básicas com spreads corporativos mais amplos são menos úteis do que parecem. O custo total de capital pode permanecer elevado mesmo com o Fed cortando juros.
As condições de crédito dos bancos estão melhorando?
Empresas menores dependem mais fortemente do sistema bancário. Uma política mais fácil só ajuda se o crédito estiver de fato disponível.
As revisões de lucros estão se estabilizando?
Um impulso nos valuations causado por juros mais baixos pode ser anulado por projeções de lucro em queda.
A amplitude do mercado está melhorando?
Uma alta liderada por um punhado de empresas de mega capitalização conta uma história diferente de uma em que ações de pequena e média capitalização começam a participar.
Small caps são a versão de maior beta da narrativa de afrouxamento
Quando os juros caem porque a inflação está arrefecendo e o crescimento se sustenta, as small caps podem ter mais a ganhar, pois as condições de financiamento melhoram a partir de um ponto de partida mais fraco. Quando os juros caem porque a economia está entrando em colapso, essa mesma sensibilidade pode se tornar um passivo.
A comparação, portanto, é menos ‘small caps versus large caps após um corte’ e mais ‘qual grupo está melhor posicionado para o motivo pelo qual os juros estão caindo?’
Custos de juros, ilustrados
Suponha que uma pequena empresa tenha US$ 500 milhões em dívida com taxa flutuante e lucro operacional de US$ 60 milhões. (Valores ilustrativos.) Se as taxas de curto prazo caírem 1,5 ponto percentual, sua despesa anual com juros diminui cerca de US$ 7,5 milhões, mais de 12% do seu lucro operacional. Uma grande empresa com títulos majoritariamente de longo prazo e taxa fixa pode não ver quase nenhuma mudança imediata. Essa diferença é a razão pela qual as small caps podem reagir com mais força quando os mercados começam a precificar cortes de juros.
Valuations
Após anos em que as maiores empresas lideraram os mercados dos EUA, as small caps frequentemente negociaram com múltiplos mais baixos em relação ao seu histórico do que as large caps. Valuations mais baixos podem significar mais espaço para ganhos se uma política mais fácil e um crescimento estável chegarem juntos, mas também podem refletir menor rentabilidade e maior endividamento.
Membros não lucrativos
Índices de empresas menores, como o Russell 2000, incluem muitas empresas que não dão lucro, pois não há exigência de rentabilidade para entrar no índice. Essas empresas dependem especialmente do acesso a financiamento, por isso podem se beneficiar de forma acentuada de um crédito mais fácil, mas também são as mais vulneráveis se uma desaceleração cortar o financiamento. Veja Russell 2000 vs S&P 500.
Ciclos anteriores de afrouxamento
Ciclos passados de afrouxamento mostram ambos os resultados. Quando o Federal Reserve cortou juros como um seguro contra uma desaceleração, com a economia ainda crescendo, as empresas menores frequentemente tiveram bom desempenho. Quando os cortes vieram em resposta a recessões, como em 2001 e em 2007–2008, as small caps muitas vezes caíram mais antes de se recuperar, porque as quedas nos lucros superaram a redução dos custos com juros.
Operando a diferença entre elas
Alguns traders expressam uma visão sobre o motivo dos cortes de juros comprando um índice de small caps e vendendo um índice de large caps, ou o inverso. Como os dois índices frequentemente se movem na mesma direção, a operação foca no desempenho relativo, mas ainda carrega risco nas duas pontas e custos em ambas as posições. Veja como funcionam os CFDs de índices de ações.
Spreads de crédito como guia, ilustrados
Suponha que o Federal Reserve corte sua taxa básica em meio ponto percentual enquanto o rendimento adicional exigido pelos investidores em dívida corporativa de menor classificação sobe um ponto percentual inteiro. (Valores ilustrativos.) Para uma pequena empresa que se financia a essas taxas mais arriscadas, seu custo de empréstimo subiu apesar do corte. Por isso, os spreads de crédito frequentemente dizem mais sobre as perspectivas das small caps do que a própria taxa básica.
Fora dos Estados Unidos
Padrões semelhantes aparecem em outros mercados. No Reino Unido, o FTSE 250, composto por empresas mais voltadas para o mercado interno, tende a reagir mais às expectativas do Banco da Inglaterra sobre juros e à economia britânica do que o FTSE 100. Comparar os dois índices após uma mudança nas expectativas de juros mostra a mesma sensibilidade ao financiamento e ao crescimento em ação. Veja por que o FTSE 100 frequentemente se move contra a libra.
Uma lista de verificação para small caps
- Por que o banco central está cortando juros: por precaução ou por emergência?
- Os spreads de crédito estão se estreitando ou se ampliando?
- Os bancos estão afrouxando os critérios de concessão de crédito?
- As projeções de lucros das small caps estão se estabilizando?
- Como está o índice de pesos iguais em comparação com o principal?
Respostas claras apontam para o cenário de pouso suave que tem favorecido as small caps; respostas mistas sugerem manter a exposição equilibrada entre os dois grupos até que o quadro geral fique bem mais claro.
Perguntas frequentes
As small caps sempre superam o desempenho após o primeiro corte de juros?
Não. Elas tendem a se sair melhor quando os cortes acompanham um crescimento estável e pior quando os cortes são uma resposta a uma recessão.
Por que as small caps são mais sensíveis aos juros?
Porque dependem mais de dívida com taxa flutuante e de crédito bancário, e seus lucros estão mais atrelados à economia doméstica.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Monetary Policy, Business Cycles and the Behavior of Small Manufacturing Firms — NBER, 1991
- Small-cap Stocks Poised to Benefit from Fed’s Easing Cycle — FTSE Russell, novembro de 2024
- Zooming Out on the Russell 2000 Rebound — FTSE Russell, julho de 2024
- Federal Funds Effective Rate — Federal Reserve via FRED