
Малые и крупные компании при начале снижения ставок
Как снижение ставок влияет на малые и крупные компании: чувствительность к условиям финансирования, риск ослабления роста и условия «мягкой посадки».
Сравнение малых и крупных компаний после снижения ставок сводится к чувствительности к условиям финансирования. Малые компании чаще зависят от банковского кредита, долга с плавающей ставкой и внешнего финансирования, поэтому снижение ставок может быстрее облегчить давление. Крупные компании, как правило, имеют более сильные балансы. Подвох в том, что снижение ставок часто происходит на фоне ослабления роста, а это может сильнее ударить по более мелким фирмам.
Сравнение начинается с балансов, а не с названий индексов
| Фактор | Малые компании | Крупные компании |
|---|---|---|
| Доступ к финансированию | Как правило, в большей степени зависят от банков и внешнего кредита | Более широкий доступ к рынкам облигаций и внутренний денежный поток |
| Чувствительность долга | Часто сильнее подвержены плавающим ставкам и рефинансированию | Больше возможностей зафиксировать долгосрочное финансирование |
| Чувствительность к экономике | Обычно выше | Обычно ниже на уровне индекса |
| Структура выручки | В среднем больше ориентирована на внутренний рынок | В среднем больше международная экспозиция |
| Маржинальность | Часто ниже и менее стабильна | Часто выше и более диверсифицирована |
| Типичная реакция на более мягкую политику | Может резко выиграть, если рост сохранится | Тоже выигрывают, но эффект от облегчения финансирования менее заметен |
Это тенденции, а не правила для каждой компании. Прибыльная небольшая программная компания без долга может быть менее чувствительна к ставкам, чем крупная компания с высокой долговой нагрузкой.
Почему более низкие ставки могут помогать малым компаниям сильнее
Исследования монетарной политики давно показывают, что малые фирмы могут быть более чувствительны к условиям кредитования. Марк Гертлер и Саймон Гилхрист зафиксировали, что после периодов ужесточения денежно-кредитной политики продажи малых производственных фирм падали быстрее, чем у крупных, а банковское кредитование малых фирм сокращалось, тогда как кредитование крупных держалось лучше.
Этот механизм работает в обратную сторону при смягчении финансовых условий, по крайней мере в принципе. Более низкие краткосрочные ставки могут снизить процентные расходы по долгу с плавающей ставкой. Более дешевый кредит может улучшить доступ к оборотному капиталу. Рефинансирование становится менее обременительным. Оценки акций также могут выиграть по мере снижения ставок дисконтирования.
FTSE Russell сделала аналогичный вывод в связи с циклом смягчения денежно-кредитной политики ФРС в 2024 году, отметив, что у малых компаний обычно выше доля долга с плавающей ставкой по сравнению с крупными компаниями.
У крупных компаний есть преимущество, когда снижение ставок сигнализирует о проблемах
Снижение ставок не всегда благо. Иногда это экстренная мера.
Если ФРС снижает ставки из-за роста безработицы и ухудшения спроса, важнее становится сторона прибыли. У небольших компаний, как правило, менее диверсифицированный бизнес, более тонкая маржа и меньше финансовой гибкости. Более низкие ставки могут не компенсировать резкое падение продаж.
У крупных компаний также могут быть более сильные денежные позиции, более длинные сроки погашения долга и лучший доступ к рынкам капитала. Это может делать их более устойчивыми, когда причина снижения ставок — рецессия, а не успешное снижение инфляции.
Именно в такой ситуации обычный ответ «малые компании любят снижение ставок» может перевернуться.
Мягкая посадка — более чистый сценарий для опережающего роста малых компаний
Наиболее благоприятная комбинация для малых компаний — не просто более низкие ставки. Это более низкие ставки без обвала номинального роста.
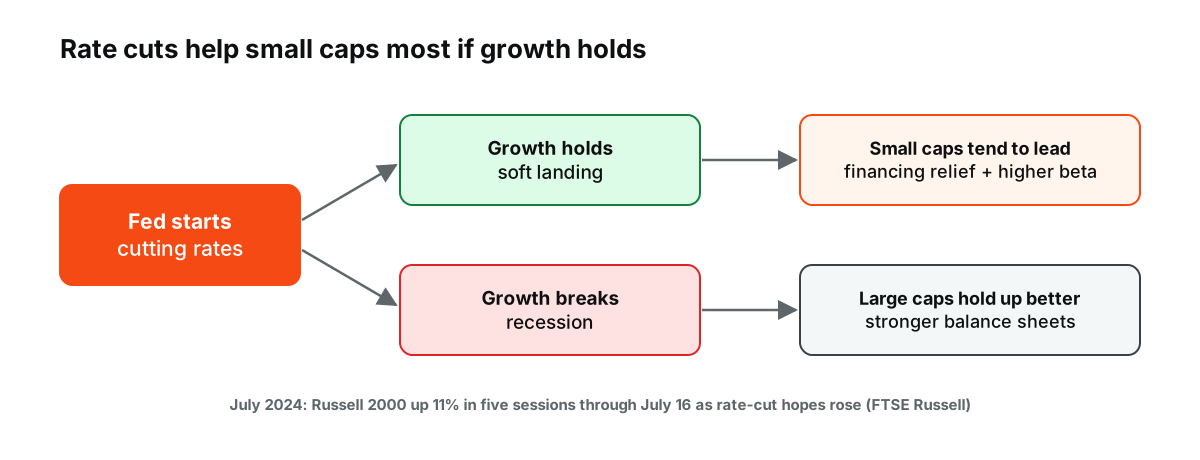
Рисунок: почему причина снижения ставок ФРС определяет, какой размер компаний выиграет. Пример июля 2024 года от FTSE Russell.
В таком сценарии:
- финансовые издержки снижаются;
- кредит остается доступным;
- внутренний спрос остается достаточно устойчивым, чтобы поддерживать выручку;
- аппетит к риску расширяется за пределы крупнейших компаний;
- инвесторы могут быть готовы платить больше за циклическое восстановление прибыли.
Напротив, жесткая посадка может создать противоположную последовательность: ФРС снижает ставки, но кредитные спреды расширяются, банки ужесточают условия кредитования, а прогнозы прибыли падают быстрее, чем процентные расходы.
Цикл смягчения 2024 года показал, что рынок может двигаться раньше снижения ставок
В июле 2024 года Russell 2000 резко вырос на фоне роста ожиданий инвесторов относительно смягчения политики ФРС. FTSE Russell сообщил о росте на 11% за пять торговых сессий по 16 июля, а обсуждение этого движения было сосредоточено на чувствительности мелких компаний к будущему снижению ставок.
Этот эпизод полезно напоминает, что рынки закладывают ожидания в цены до того, как изменения политики фактически происходят. К моменту первого снижения ставки часть финансовой картины может уже отражаться в ценах.
Тот же принцип работает и в обратную сторону. Если инвесторы ожидают рецессии, мелкие компании могут показывать худшие результаты, даже когда рынок закладывает более быстрое снижение ставок.
Что важнее количества снижений
Трейдер, сравнивающий мелкие и крупные компании, может отслеживать четыре вопроса.
Сужаются или расширяются кредитные спреды?
Снижение базовых ставок при расширяющихся корпоративных спредах менее полезно, чем кажется. Совокупная стоимость капитала может оставаться высокой, даже когда ФРС снижает ставки.
Улучшаются ли условия банковского кредитования?
Малые фирмы в большей степени зависят от банковской системы. Более мягкая политика помогает, только если кредит действительно доступен.
Стабилизируются ли пересмотры прогнозов прибыли?
Рост оценок за счет более низких ставок может быть перекрыт снижением прогнозов прибыли.
Улучшается ли широта рынка?
Рост, который ведут несколько мегакапитализированных компаний, говорит о другой ситуации, чем рост, при котором начинают участвовать акции мелких и средних компаний.
Мелкие компании: версия сценария смягчения с более высокой бета-чувствительностью
Когда ставки снижаются из-за охлаждения инфляции при сохранении роста, мелкие компании могут выиграть больше, поскольку условия финансирования улучшаются от более слабой отправной точки. Когда ставки снижаются из-за того, что экономика ломается, та же чувствительность может стать слабым местом.
Поэтому сравнение касается не столько вопроса «мелкие против крупных компаний после снижения», сколько вопроса: «какая группа лучше подготовлена к причине, по которой снижаются ставки?»
Процентные расходы в иллюстрации
Предположим, у небольшой компании есть долг на $500 млн с плавающей ставкой и операционная прибыль $60 млн. (Иллюстративные цифры.) Если краткосрочные ставки снизятся на 1,5 процентного пункта, её годовые процентные расходы сократятся примерно на $7,5 млн, что составляет более 12% её операционной прибыли. У крупной компании с преимущественно долгосрочными облигациями с фиксированной ставкой немедленных изменений может почти не быть. Именно поэтому мелкие компании могут реагировать сильнее, когда рынки начинают закладывать снижение ставок.
Оценки
После лет, когда крупнейшие компании определяли динамику рынков США, мелкие компании часто торговались с более низкими мультипликаторами относительно своей истории, чем крупные. Более низкие оценки могут означать больше возможностей для роста, если более мягкая политика и устойчивый рост придут одновременно, но они также могут отражать более слабую прибыльность и более высокую долговую нагрузку.
Неприбыльные компании в составе индекса
В индексах мелких компаний, таких как Russell 2000, много компаний, которые не получают прибыли, поскольку для включения в индекс не требуется прибыльность. Эти компании особенно зависят от доступа к финансированию, поэтому они могут заметно выиграть от более легкого кредита, но и наиболее уязвимы, если спад перекроет им финансирование. См. Russell 2000 vs S&P 500.
Более ранние циклы смягчения
Прошлые циклы смягчения показывают оба исхода. Когда ФРС снижала ставки как страховку от замедления при сохраняющемся росте экономики, мелкие компании часто показывали хорошие результаты. Когда снижение было ответом на рецессии, как в 2001 и 2007–2008 годах, мелкие компании часто падали сильнее, прежде чем восстановиться, поскольку снижение прибыли перевешивало выгоду от более низких процентных расходов.
Торговля разрывом между ними
Некоторые трейдеры выражают взгляд на причину снижения ставок, покупая индекс мелких компаний и продавая индекс крупных, или наоборот. Поскольку два индекса часто движутся в одном направлении, сделка фокусируется на относительной доходности, но она по-прежнему несёт риски по обеим ногам и издержки по обеим позициям. См. как работают CFD на фондовые индексы.
Кредитные спреды как ориентир в иллюстрации
Предположим, ФРС снижает базовую ставку на полпроцентного пункта, в то время как дополнительная доходность, которую инвесторы требуют по корпоративным долгам с более низким рейтингом, растёт на полный процентный пункт. (Иллюстративные цифры.) Для небольшой компании, занимающей по этим более рискованным ставкам, стоимость заимствования выросла, несмотря на снижение. Поэтому кредитные спреды часто говорят о перспективах мелких компаний больше, чем сама базовая ставка.
За пределами США
Похожие закономерности наблюдаются и в других странах. В Великобритании индекс FTSE 250, состоящий из компаний с более внутренней ориентацией, как правило, сильнее реагирует на ожидания по ставкам Банка Англии и на состояние экономики Великобритании, чем FTSE 100. Сравнение двух индексов после изменения ожиданий по ставкам показывает ту же чувствительность к финансированию и росту. См. почему FTSE 100 часто движется против фунта.
Контрольный список для малых компаний
- Почему центральный банк снижает ставки: для страховки или в экстренном порядке?
- Сужаются или расширяются кредитные спреды?
- Смягчают ли банки стандарты кредитования?
- Стабилизируются ли прогнозы прибыли малых компаний?
- Как выглядит равновзвешенный индекс по сравнению с основным?
Четкие ответы указывают на сценарий «мягкой посадки», который благоприятствовал малым компаниям; неоднозначные ответы говорят о том, что стоит сохранять сбалансированную долю в обеих группах, пока общая картина не станет намного яснее.
Часто задаваемые вопросы
Всегда ли малые компании опережают рынок после первого снижения ставок?
Нет. Как правило, они показывали лучшие результаты, когда снижение ставок сопровождалось устойчивым ростом, и худшие, когда снижение было реакцией на рецессию.
Почему малые компании более чувствительны к ставкам?
Потому что они в большей степени зависят от долга с плавающей ставкой и банковского кредитования, а их прибыль в большей мере связана с внутренней экономикой.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять инвестированную сумму.
Источники
- Monetary Policy, Business Cycles and the Behavior of Small Manufacturing Firms — NBER, 1991
- Small-cap Stocks Poised to Benefit from Fed’s Easing Cycle — FTSE Russell, ноябрь 2024
- Zooming Out on the Russell 2000 Rebound — FTSE Russell, июль 2024
- Federal Funds Effective Rate — Федеральная резервная система через FRED