
Small Caps vs Large Caps cuando las tasas empiezan a bajar
Los recortes de tasas no benefician por igual a las pequeñas y a las grandes empresas. Por qué importa la razón del recorte y cómo cambia la comparación entre small caps y large caps.
La comparación entre small caps y large caps tras los recortes de tasas depende de la sensibilidad a la financiación. Las empresas pequeñas tienen más probabilidades de depender del crédito bancario, de la deuda a tasa variable y de la financiación externa, por lo que la caída de las tasas puede aliviar la presión más rápido. Las grandes empresas suelen tener balances más sólidos. El problema es que los recortes de tasas a menudo llegan porque el crecimiento se debilita, lo que puede perjudicar más a las empresas pequeñas.
La comparación comienza por los balances, no por las etiquetas de los índices
| Factor | Small caps | Large caps |
|---|---|---|
| Acceso a financiación | En general, más dependientes de los bancos y del crédito externo | Acceso más amplio a los mercados de bonos y al flujo de caja interno |
| Sensibilidad de la deuda | Con frecuencia más expuestas a tasas variables y a la refinanciación | Mayor capacidad para fijar financiación a largo plazo |
| Sensibilidad económica | Normalmente mayor | Normalmente menor a nivel de índice |
| Base de ingresos | Más doméstica en promedio | Mayor exposición internacional en promedio |
| Márgenes de beneficio | Con frecuencia más estrechos y menos estables | Con frecuencia más sólidos y diversificados |
| Respuesta típica a una política más flexible | Puede beneficiarse con fuerza si el crecimiento se mantiene | También se beneficia, pero el alivio financiero es menos drástico |
Estas son tendencias, no reglas para todas las empresas. Una pequeña empresa de software rentable y sin deuda puede ser menos sensible a las tasas que una gran empresa muy endeudada.
Por qué las tasas más bajas pueden ayudar más a las empresas pequeñas
La investigación sobre política monetaria ha encontrado desde hace tiempo que las empresas pequeñas pueden ser más sensibles a las condiciones crediticias. Mark Gertler y Simon Gilchrist documentaron que, tras periodos de endurecimiento monetario, las pequeñas empresas manufactureras vieron cómo sus ventas se debilitaban más rápido que las de las grandes empresas, y que el crédito bancario a las pequeñas empresas se contraía mientras el crédito a las grandes empresas se mantenía mejor.
Ese mecanismo funciona en sentido inverso cuando las condiciones financieras se relajan, al menos en teoría. Las tasas de corto plazo más bajas pueden reducir el gasto por intereses de la deuda a tasa variable. El crédito más barato puede mejorar el acceso al capital de trabajo. La refinanciación se vuelve menos onerosa. Las valoraciones de las acciones también pueden beneficiarse a medida que disminuyen las tasas de descuento.
FTSE Russell planteó el mismo punto en torno al ciclo de recortes de la Reserva Federal en 2024, señalando que las empresas small cap tienden a tener una mayor exposición a la deuda a tasa variable que sus pares large cap.
Las large caps tienen ventaja cuando los recortes anuncian problemas
Los recortes de tasas no siempre son un regalo. A veces son una respuesta de emergencia.
Si la Fed recorta porque el desempleo aumenta y la demanda se deteriora, el lado de los beneficios de la ecuación cobra más importancia. Las empresas más pequeñas tienden a tener negocios menos diversificados, márgenes más estrechos y menos flexibilidad financiera. Las tasas más bajas pueden no compensar una caída pronunciada de las ventas.
Las grandes empresas también pueden tener posiciones de caja más sólidas, vencimientos de deuda más largos y mejor acceso a los mercados de capitales. Eso puede hacerlas más resistentes cuando la razón del recorte es una recesión y no una desinflación exitosa.
Esta es la situación en la que la respuesta habitual de que “a las small caps les encantan los recortes de tasas” puede invertirse.
Un aterrizaje suave es el escenario más limpio para que las small caps superen al mercado
La combinación más favorable para las small caps no es simplemente tasas más bajas. Es tasas más bajas sin un colapso del crecimiento nominal.
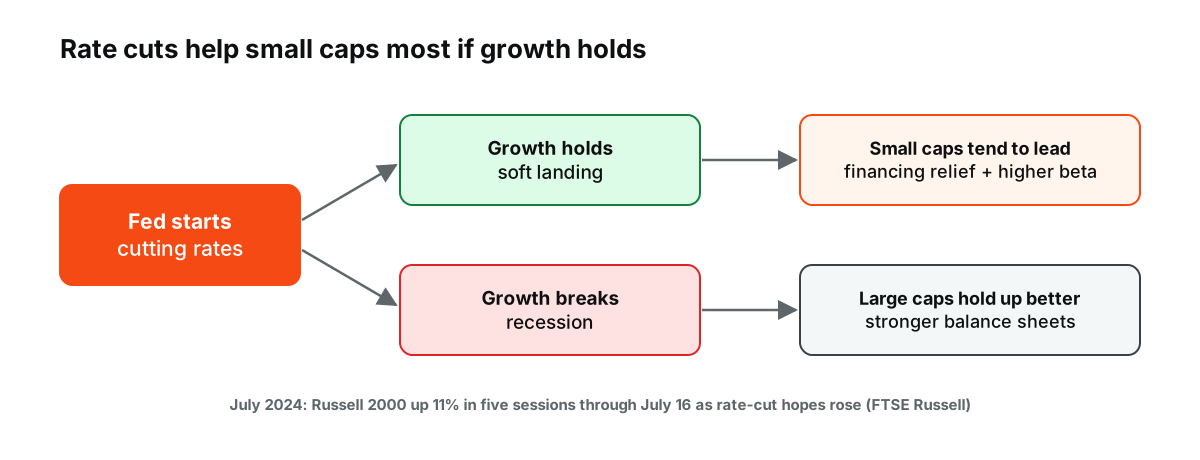 Figura: Por qué recorta la Fed determina qué tamaño de empresa se beneficia. Ejemplo de julio de 2024 de FTSE Russell.
En ese escenario:
- los costos de financiación se alivian;
- el crédito sigue disponible;
- la demanda interna se mantiene lo bastante firme como para sostener los ingresos;
- el apetito por riesgo se amplía más allá de las empresas más grandes;
- los inversores pueden estar más dispuestos a pagar por una recuperación de los beneficios cíclicos.
En cambio, un aterrizaje brusco puede generar la secuencia opuesta: la Fed recorta, pero los diferenciales de crédito se amplían, los bancos endurecen sus criterios de préstamo y las estimaciones de beneficios caen más rápido que el gasto por intereses.
El ciclo de recortes de 2024 mostró que el mercado puede moverse antes del recorte
En julio de 2024, el Russell 2000 subió con fuerza a medida que los inversores aumentaban sus expectativas de relajación monetaria por parte de la Reserva Federal. FTSE Russell informó de un alza del 11 % en cinco sesiones bursátiles hasta el 16 de julio, mientras que el debate en torno a este movimiento se centró en la sensibilidad de las pequeñas capitalizaciones a futuros recortes de tipos.
Ese episodio es un recordatorio útil de que los mercados anticipan las expectativas antes de que se produzcan los cambios de política. Cuando llega el primer recorte, parte de la historia sobre la financiación podría ya estar reflejada en los precios.
El mismo principio se aplica en sentido inverso. Si los inversores esperan una recesión, las pequeñas capitalizaciones pueden tener un rendimiento inferior incluso cuando el mercado descuenta recortes más rápidos.
Lo que más importa que el número de recortes
Un operador que compare pequeñas y grandes capitalizaciones puede seguir cuatro preguntas.
¿Se están estrechando o ampliando los diferenciales de crédito?
Unos tipos oficiales a la baja acompañados de diferenciales corporativos más amplios son menos útiles de lo que parecen. El coste total del capital puede seguir siendo elevado aunque la Reserva Federal recorte.
¿Están mejorando las condiciones de concesión de crédito bancario?
Las pequeñas empresas dependen más del sistema bancario. Una política más laxa solo ayuda si el crédito está realmente disponible.
¿Se están estabilizando las revisiones de beneficios?
El impulso en la valoración derivado de tipos más bajos puede verse superado por la caída de las previsiones de beneficios.
¿Está mejorando la amplitud del mercado?
Un rally liderado por un puñado de empresas de mega capitalización cuenta una historia distinta a otra en la que las acciones de pequeña y mediana capitalización empiezan a participar.
Las pequeñas capitalizaciones son la versión de mayor beta de la historia de relajación monetaria
Cuando los tipos bajan porque la inflación se modera y el crecimiento se mantiene, las pequeñas capitalizaciones pueden tener más que ganar, ya que las condiciones de financiación mejoran desde un punto de partida más débil. Cuando los tipos bajan porque la economía se deteriora, esa misma sensibilidad puede convertirse en un pasivo.
Por tanto, la comparación es menos “pequeñas frente a grandes capitalizaciones tras un recorte” y más “¿qué grupo está mejor posicionado para la razón por la que bajan los tipos?”
Costes de intereses, ilustrado
Supongamos que una pequeña empresa tiene 500 millones de dólares de deuda a tipo variable y un beneficio operativo de 60 millones de dólares. (Cifras ilustrativas.) Si los tipos a corto plazo bajan 1,5 puntos porcentuales, su factura anual de intereses se reduce en unos 7,5 millones de dólares, más del 12 % de su beneficio operativo. Una gran empresa con bonos a largo plazo y mayoritariamente a tipo fijo podría no ver casi ningún cambio inmediato. Esa diferencia explica por qué las pequeñas capitalizaciones pueden reaccionar con más fuerza cuando los mercados empiezan a descontar recortes de tipos.
Valoraciones
Tras años en los que las mayores empresas lideraron los mercados estadounidenses, las pequeñas capitalizaciones han cotizado a menudo con valoraciones más bajas en relación con su historia que las grandes. Unas valoraciones más bajas pueden significar más margen para las ganancias si llegan juntas una política más laxa y un crecimiento estable, pero también pueden reflejar una menor rentabilidad y un mayor endeudamiento.
Miembros no rentables
Los índices de pequeñas empresas, como el Russell 2000, incluyen muchas compañías que no obtienen beneficios, ya que no existe un requisito de rentabilidad para formar parte de ellos. Estas empresas dependen especialmente del acceso a la financiación, por lo que pueden beneficiarse notablemente de un crédito más fácil, pero también son las más vulnerables si una desaceleración corta su financiación. Véase Russell 2000 vs S&P 500.
Ciclos de relajación anteriores
Los ciclos de relajación pasados muestran ambos resultados. Cuando la Reserva Federal recortó los tipos como seguro frente a una desaceleración, con la economía aún creciendo, las empresas más pequeñas a menudo lo hicieron bien. Cuando los recortes llegaron en respuesta a recesiones, como en 2001 y 2007–2008, las pequeñas capitalizaciones a menudo cayeron más antes de recuperarse, porque las caídas de beneficios superaron el menor coste de los intereses.
Operar con la brecha entre ambas
Algunos operadores expresan una opinión sobre el motivo de los recortes de tipos comprando un índice de pequeñas capitalizaciones y vendiendo uno de grandes capitalizaciones, o al revés. Como ambos índices suelen moverse en la misma dirección, la operación se centra en el rendimiento relativo, pero sigue conllevando riesgo en ambas patas y costes en ambas posiciones. Véase cómo funcionan los CFD sobre índices bursátiles.
Diferenciales de crédito como guía, ilustrado
Supongamos que la Reserva Federal recorta su tipo de política en medio punto porcentual, mientras que el rendimiento adicional que exigen los inversores por la deuda corporativa de menor calificación sube un punto porcentual completo. (Cifras ilustrativas.) Para una pequeña empresa que se financia a esos tipos más arriesgados, su coste de endeudamiento ha subido a pesar del recorte. Por eso los diferenciales de crédito suelen decir más sobre las perspectivas de las pequeñas capitalizaciones que el propio tipo de política.
Fuera de Estados Unidos
Patrones similares aparecen en otros mercados. En el Reino Unido, el FTSE 250, formado por empresas más orientadas al mercado interno, tiende a responder más a las expectativas de tipos del Banco de Inglaterra y a la economía del Reino Unido que el FTSE 100. Comparar ambos índices tras un cambio en las expectativas de tipos muestra la misma sensibilidad a la financiación y al crecimiento en acción. Consulte por qué el FTSE 100 a menudo se mueve en sentido contrario a la libra.
Lista de verificación para small caps
- ¿Por qué recorta el banco central: como medida preventiva o de emergencia?
- ¿Se están reduciendo o ampliando los diferenciales de crédito?
- ¿Los bancos están flexibilizando los criterios de concesión de crédito?
- ¿Las previsiones de beneficios de las small caps se están estabilizando?
- ¿Cómo se comporta el índice de ponderación igual en comparación con el índice principal?
Las respuestas claras apuntan al escenario de aterrizaje suave que ha favorecido a las small caps; las respuestas mixtas sugieren mantener una exposición equilibrada entre ambos grupos hasta que el panorama general sea mucho más claro.
Preguntas frecuentes
¿Las small caps siempre superan al mercado después del primer recorte de tipos?
No. Tienden a comportarse mejor cuando los recortes acompañan a un crecimiento estable, y peor cuando responden a una recesión.
¿Por qué las small caps son más sensibles a los tipos de interés?
Porque dependen más de la deuda a tipo variable y del crédito bancario, y sus beneficios están más ligados a la economía doméstica.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Política monetaria, ciclos económicos y comportamiento de las pequeñas empresas manufactureras — NBER, 1991
- Las small caps preparadas para beneficiarse del ciclo de recortes de la Fed — FTSE Russell, noviembre de 2024
- Una visión amplia del repunte del Russell 2000 — FTSE Russell, julio de 2024
- Tasa efectiva de los fondos federales — Reserva Federal a través de FRED