
O que é uma moeda digital de banco central?
Visão geral do que é uma CBDC, como ela se diferencia do dinheiro que as pessoas já usam e quais escolhas de desenho definem como ela funciona na prática.
Uma moeda digital de banco central, ou CBDC, é dinheiro digital emitido pelo banco central de um país e denominado na moeda nacional. Diferentemente do dinheiro em uma conta bancária comercial, uma CBDC é uma obrigação direta do banco central. Diferentemente do bitcoin, ela é controlada centralmente e, diferentemente de uma stablecoin, é emitida pelo Estado e não por uma empresa.
Como uma CBDC difere do dinheiro que você já usa
A maior parte do dinheiro que as pessoas possuem hoje já é digital: o saldo bancário é um número no registro de um banco e um direito de crédito contra esse banco. O dinheiro em espécie é a única forma de moeda de banco central que a maioria das pessoas pode deter diretamente. Uma CBDC de varejo acrescentaria uma versão digital desse direito direto.
| Quem emite | De quem é a obrigação | Preço | |
|---|---|---|---|
| Dinheiro em espécie | Banco central | Banco central | Fixo em relação à moeda nacional |
| Depósito bancário | Banco comercial | Banco comercial | Fixo, protegido até os limites do seguro de depósitos |
| CBDC | Banco central | Banco central | Fixo em relação à moeda nacional |
| Stablecoin | Empresa privada | A empresa emissora | Busca manter uma paridade; pode desviar |
| Bitcoin | Sem emissor | Ninguém | Definido pelo mercado |
A distinção importa mais em uma crise. Um depósito bancário é tão seguro quanto o banco e o esquema de seguro de depósitos que o respaldam; o dinheiro do banco central, na sua própria moeda, não carrega esse risco.
CBDCs de varejo e de atacado
Uma CBDC de varejo destina-se a famílias e empresas, como uma alternativa digital ao dinheiro em espécie. Uma CBDC de atacado é usada apenas entre bancos e instituições financeiras para liquidar pagamentos de grande valor, inclusive transfronteiriços e, cada vez mais, negociações de ativos tokenizados. Projetos de atacado tendem a avançar mais rapidamente, em parte porque levantam menos preocupações com privacidade.
Como funciona a maioria dos modelos
A maioria dos modelos de varejo usa um modelo de dois níveis, ou intermediado. O banco central emite a moeda e mantém o registro central, enquanto bancos e empresas de pagamento abrem carteiras, verificam identidades e prestam atendimento ao cliente. Os usuários lidariam com seu banco ou aplicativo de pagamento, e não diretamente com o banco central.
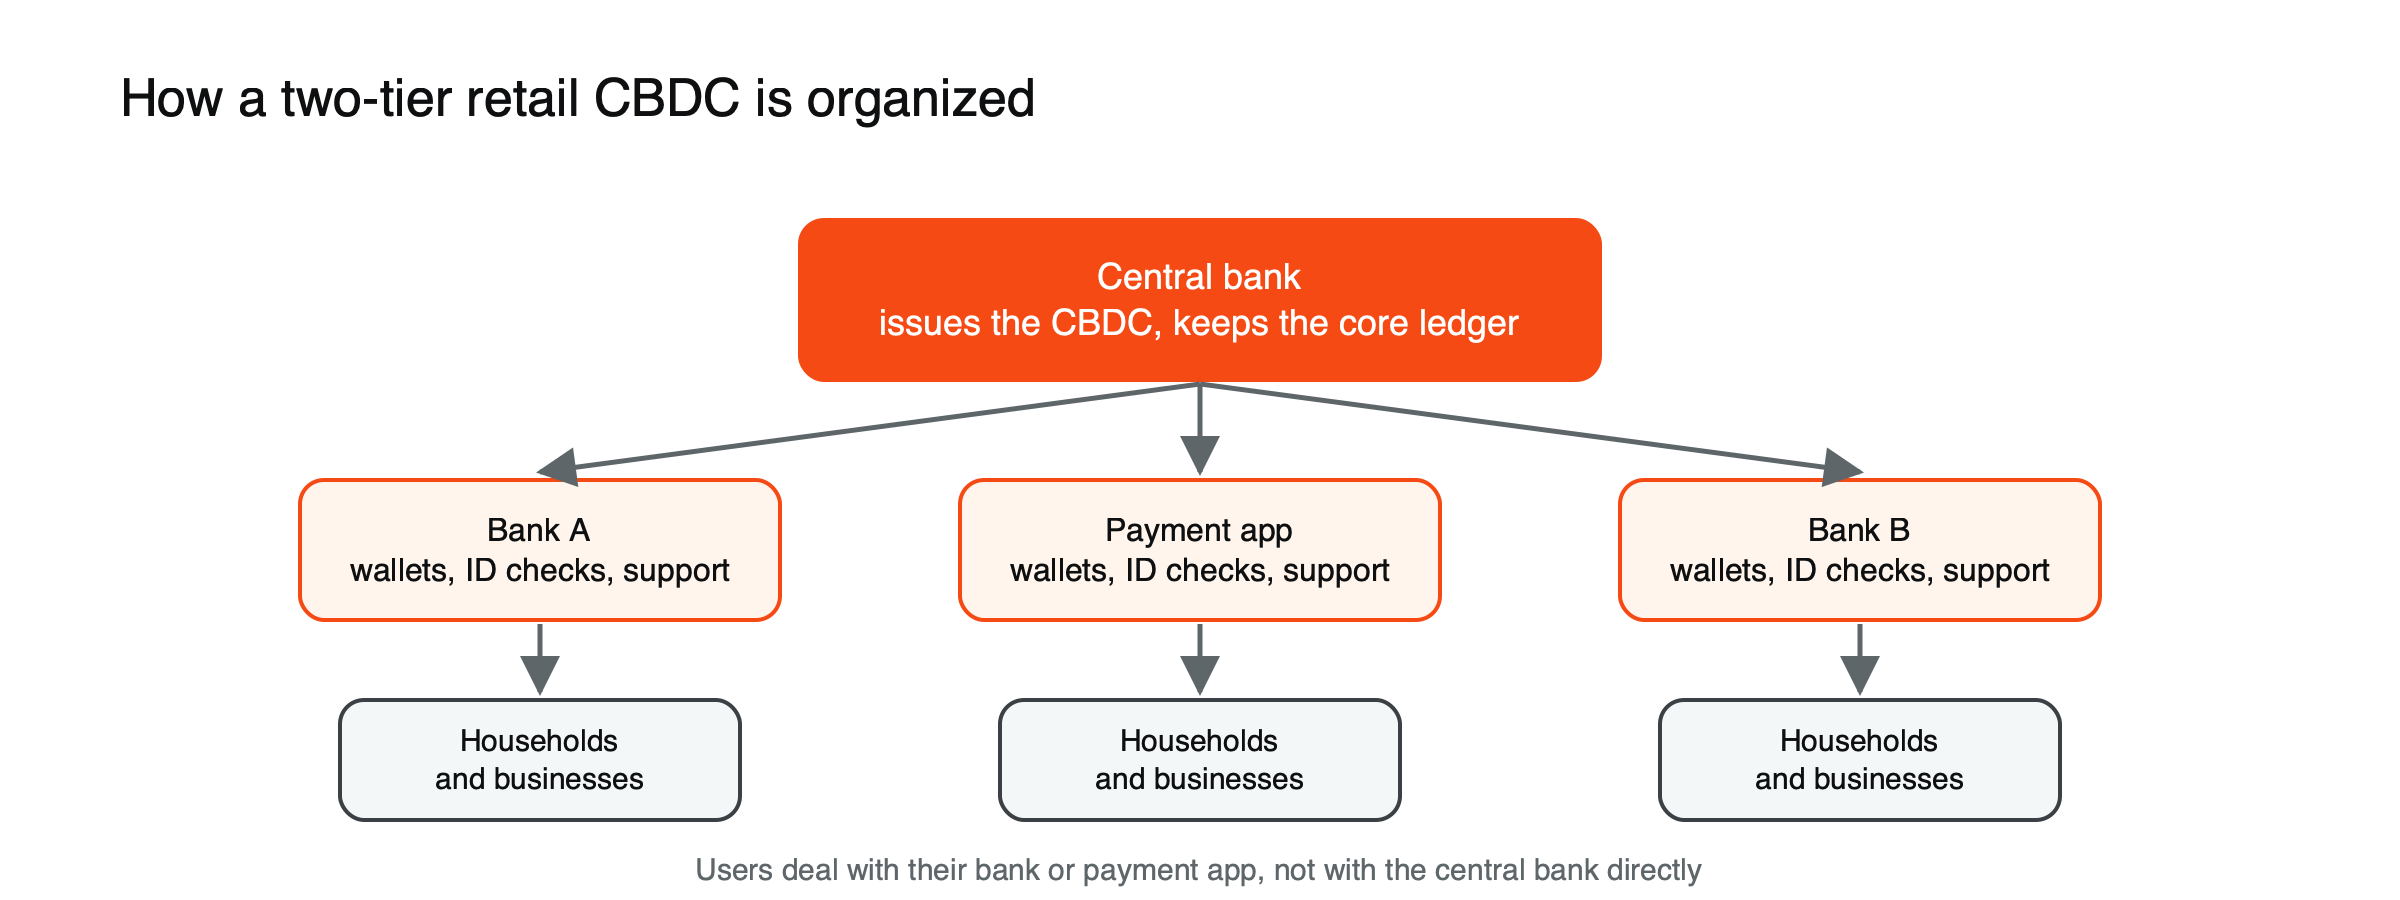 Figura: O modelo intermediado, ou de dois níveis, usado na maioria dos projetos de CBDC de varejo.
Como seria pagar com uma CBDC
Na maioria das propostas, usar uma CBDC de varejo seria muito parecido com usar hoje um aplicativo bancário ou de pagamento. Você abriria uma carteira de moeda digital por meio do seu banco ou de um provedor de pagamento autorizado, que verificaria sua identidade. Para pagar em uma loja, você escanearia um código ou aproximaria o celular, e o pagamento seria liquidado quase instantaneamente em moeda do banco central, e não como uma transferência entre bancos comerciais. Algumas propostas acrescentam um modo offline, no qual o valor armazenado em um celular ou cartão pode ser transferido entre dispositivos sem conexão, geralmente com limites baixos para conter o risco de perda ou fraude.
As escolhas de desenho que definem como é uma CBDC
Duas CBDCs podem ter o mesmo nome e ser muito diferentes na prática. As questões mais importantes são:
- Contas ou tokens? Um desenho baseado em contas vincula cada unidade a um titular identificado; um desenho baseado em tokens funciona mais como dinheiro em espécie digital, com transferências que podem carregar menos informações de identificação.
- Quão privada? Os desenhos vão desde visibilidade total para os intermediários até sistemas em camadas nos quais pagamentos pequenos carregam menos dados.
- Limites de saldo. Limites sobre quanto uma pessoa pode manter reduzem o risco de pessoas retirarem suas economias de bancos comerciais em pânico.
- Pagamentos offline. A capacidade de pagar sem conexão à internet torna uma CBDC utilizável durante apagões, mas é tecnicamente mais difícil.
- Juros. A maioria das propostas não paga juros, para que uma CBDC não concorra diretamente com depósitos bancários por poupança.
O euro digital: um caso de teste em andamento
A zona do euro oferece a visão mais clara de como uma grande economia aborda a questão. Após uma fase preparatória de dois anos, que terminou em outubro de 2025, o Banco Central Europeu passou para a fase seguinte do projeto. O seu desenho centra-se na distribuição através dos bancos e na funcionalidade offline. O BCE afirmou que decidirá se e quando emitirá apenas depois de a legislação da UE ser adotada; se isso acontecer durante 2026, um projeto-piloto poderá começar já em meados de 2027, com uma eventual primeira emissão em 2029.
Parte da motivação é estratégica. O BCE assinalou que quase dois terços das transações com cartão na zona do euro são processadas por empresas não europeias e que 13 Estados-Membros dependem inteiramente de redes internacionais para pagamentos em loja.
Onde se encontram as CBDC no mundo
Segundo a atualização de julho de 2025 do rastreador do Atlantic Council, um recorde de 49 países executava projetos-piloto de CBDC. O yuan digital da China era, de longe, o maior projeto-piloto, sendo a rupia digital da Índia o outro grande. Apenas três países tinham lançado totalmente uma CBDC de retalho: Bahamas, Jamaica e Nigéria. Nos países que a lançaram, a adoção tem sido frequentemente lenta, porque as pessoas já dispõem de formas cómodas de pagar.
Porque é que os EUA excluíram uma CBDC
Os Estados Unidos seguiram o caminho oposto. Uma ordem executiva assinada a 23 de janeiro de 2025 proíbe as agências federais de criar, emitir, fazer circular ou promover uma CBDC na jurisdição dos EUA, invocando riscos para a estabilidade financeira, a privacidade e a soberania nacional. A mesma ordem revogou a ordem de 2022 da administração anterior sobre ativos digitais e promoveu, em alternativa, stablecoins emitidas por privados e indexadas ao dólar.
Os principais argumentos a favor e contra
Os defensores argumentam que uma CBDC poderia tornar os pagamentos mais baratos e mais rápidos, dar acesso ao dinheiro digital a pessoas sem conta bancária, manter uma opção pública ao lado das stablecoins privadas e das redes de cartões e preservar a moeda do banco central à medida que a utilização de numerário diminui.
Os críticos argumentam que uma CBDC poderia dar ao Estado uma visão detalhada de cada pagamento, tornar possível o controlo das despesas e, numa crise, afastar depósitos dos bancos comerciais, enfraquecendo os bancos que financiam a economia.
O que as CBDC significam para os detentores de criptomoedas
Uma CBDC não é um investimento. Vale exatamente uma unidade da moeda nacional e não sobe nem desce face a essa moeda. Concorre mais diretamente com as stablecoins como forma de deter e movimentar dólares, euros ou yuans digitais, e as suas opções de desenho, sobretudo em matéria de privacidade e de limites de detenção, determinam o grau de sobreposição com as stablecoins privadas e com as criptomoedas.
Para perceber como funcionam os dólares digitais privados, leia o que é uma stablecoin e como as stablecoins são usadas nos pagamentos. Para as experiências que antecederam o Bitcoin, veja a história do dinheiro digital e, para a diferença entre criptomoedas e moeda estatal, o que é a criptomoeda.
Este artigo tem fins educativos e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal. Os ativos digitais são voláteis e pode perder o montante que investir.
Fontes
- Projetos-piloto de CBDC em 49 países (rastreador do Atlantic Council; Bahamas, Jamaica e Nigéria lançaram; projetos-piloto na China e na Índia) — Axios, julho de 2025
- O Presidente Trump emite ordem executiva sobre tecnologia financeira digital (revoga a EO 14067; promove stablecoins indexadas ao dólar) — Orrick InfoBytes, janeiro de 2025
- Ordem Executiva 14178: Reforço da Liderança Americana em Tecnologia Financeira Digital (proibição de CBDC; definição) — The American Presidency Project, janeiro de 2025
- O BCE avança para a fase seguinte do projeto do euro digital (fase preparatória concluída; decisão após a legislação prevista até 2026; projeto-piloto já em meados de 2027; primeira emissão até 2029) — A&O Shearman, outubro de 2025
- O BCE avança para a fase seguinte do projeto do euro digital com a conclusão da fase preparatória (funcionalidade offline; quase dois terços das transações com cartão processadas por empresas não europeias; 13 Estados-Membros) — BusinessNow, outubro de 2025