
Por que a independência do banco central importa para os mercados
Por que a credibilidade dos bancos centrais influencia rendimentos, moedas e expectativas de inflação, da lição dos anos 1970 ao caso recente da Turquia.
A independência do banco central importa porque os mercados precisam acreditar que os formuladores de políticas elevarão as taxas para combater a inflação, mesmo quando isso for politicamente doloroso. Quando essa crença enfraquece, os investidores exigem rendimentos de longo prazo mais altos e a moeda pode se desvalorizar. A década de 1970 é o alerta clássico: a pressão política para manter as taxas baixas ajudou a inflação dos EUA a subir para 14,8% em 1980.
A lição dos anos 1970
O presidente Nixon pressionou o presidente do Fed, Arthur Burns, a manter a política monetária expansionista antes das eleições de 1972, e o Fed o fez. A inflação subiu de cerca de 3% no fim de 1972 para mais de 11% em 1975 e mais de 14% em 1979. Burns disse posteriormente que era “ilusório” esperar que os bancos centrais contivessem a inflação sob tal pressão. Paul Volcker, nomeado em 1979, elevou a taxa dos fed funds para 20% em junho de 1981 e provocou uma recessão profunda, mas restaurou a credibilidade. Veja o que a inflação dos anos 1970 ensina aos mercados de hoje.
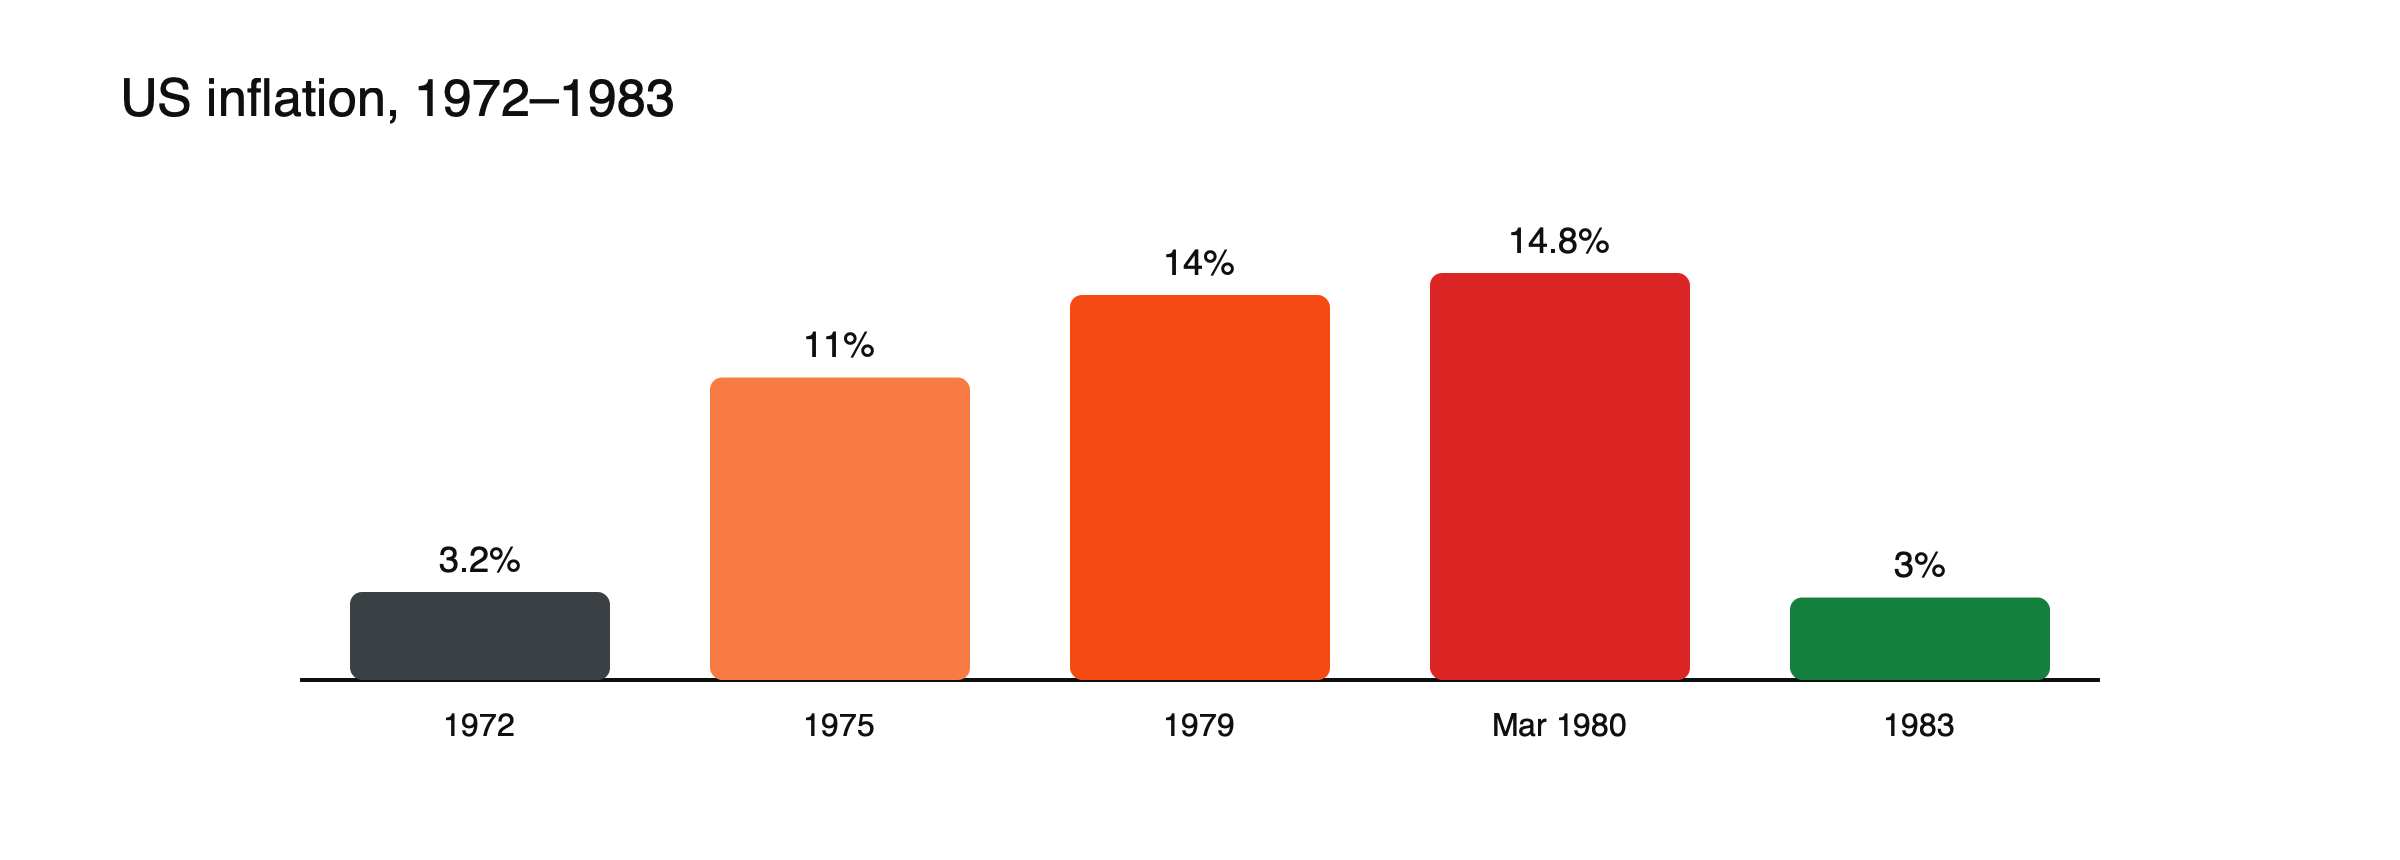
Figura: inflação dos EUA antes e depois do choque Volcker.
A virada de Volcker
A inflação atingiu o pico de cerca de 14,8% em março de 1980. Sob a presidência de Paul Volcker, o Fed elevou sua taxa de política para cerca de 20% em junho de 1981, aceitando recessões profundas para quebrar a inflação. A política foi politicamente dolorosa, mas restaurou a credibilidade do Fed, e a inflação caiu acentuadamente durante os anos 1980. O episódio tornou-se o modelo para bancos centrais independentes: dispostos a impor dor de curto prazo para garantir a estabilidade de preços no longo prazo.
Como os mercados precificam a independência
- Expectativas de inflação: bancos centrais credíveis mantêm as expectativas de longo prazo ancoradas, de modo que choques de curto prazo se dissipam.
- Rendimentos de longo prazo: dúvidas sobre a independência acrescentam um prêmio de risco aos títulos longos.
- Moedas: o controle político percebido sobre as taxas tende a enfraquecer uma moeda.
Um prêmio de credibilidade, ilustrado
Suponha que dois países tenham a mesma inflação atual de 4%, mas os investidores confiem em um banco central para trazer a inflação de volta a 2% e duvidem do outro. (Cenário ilustrativo.) As expectativas de inflação de longo prazo podem ser de 2,2% no primeiro e 3,5% no segundo. Os investidores exigem rendimentos de longo prazo mais altos para compensar, talvez 1,5 ponto percentual a mais, e a moeda do segundo país tende a se enfraquecer com o tempo. A diferença reflete credibilidade, não a inflação atual.
Um caso moderno: a Turquia
A partir de 2021, o banco central da Turquia cortou as taxas de juros apesar da inflação em alta, um ciclo de afrouxamento há muito buscado pelo presidente. A lira perdeu cerca de 44% frente ao dólar em 2021 e mais 30% em 2022, e a inflação anual atingiu 85,5% em outubro de 2022, seu nível mais alto desde 1998, enquanto o banco central continuou reduzindo sua taxa de política para 9% no fim de 2022. O episódio mostrou quão rapidamente uma moeda e a inflação podem se mover quando os mercados duvidam do compromisso de um banco central com a estabilidade de preços.
Onde está o limite
Os governos definem os mandatos dos bancos centrais, e a coordenação em uma crise é normal. A preocupação surge quando autoridades eleitas pressionam por decisões de juros que servem a objetivos políticos de curto prazo em detrimento da estabilidade de preços.
O que observar
Nomeações, pressão pública sobre autoridades, mudanças nos mandatos e movimentos nos rendimentos de longo prazo e nas expectativas de inflação após declarações políticas. Veja como os déficits fiscais afetam juros, moedas e ações e como o BCE e o Fed diferem na movimentação dos mercados.
Dominância fiscal
Economistas usam o termo dominância fiscal para situações em que as necessidades de endividamento de um governo restringem o banco central, por exemplo, pressionando-o a manter as taxas baixas para que a dívida continue acessível. Os investidores se preocupam com a dominância fiscal quando os níveis de dívida são altos e os déficits grandes, porque isso eleva o risco de que a inflação seja tolerada para aliviar o peso da dívida. A crise dos gilts britânicos de 2022 mostrou quão rapidamente os mercados de títulos podem reagir a dúvidas sobre a política fiscal. Veja o que aconteceu na crise dos gilts britânicos.
Como a independência é protegida
A maioria das economias avançadas garante a independência dos bancos centrais por lei: mandatos fixos para os presidentes, regras que limitam sua destituição, proibição de financiamento direto ao governo e mandatos claros. A transparência, por meio de decisões publicadas, atas e projeções, também ajuda, porque mostra que as decisões seguem o mandato e não o calendário político.
Sinais de mercado de dúvida
Quando os investidores começam a duvidar da independência, costumam surgir vários sinais ao mesmo tempo: os juros de longo prazo sobem mais que os de curto prazo, os breakevens de inflação aumentam, o ouro se fortalece e a moeda se enfraquece. Um bear steepening da curva de juros, impulsionado por temores de inflação, é um dos alertas mais claros. Veja por que o steepening da curva de juros pode significar coisas muito diferentes.
Independência e metas de inflação
A maioria dos bancos centrais independentes hoje tem meta de inflação de cerca de 2%, publica projeções e explica suas decisões em detalhes. A meta oferece ao mercado um parâmetro: se os formuladores de política parecerem dispostos a tolerar uma inflação bem acima dela por razões políticas, os investidores exigem mais compensação. Metas claras e raciocínio transparente dificultam que a pressão política altere a política monetária sem ser percebida. Veja o que os mercados observam em uma reunião do banco central.
Os anos 1970 nos mercados
A perda de controle da inflação nos anos 1970 prejudicou muito os detentores de títulos, pois a inflação crescente corroeu os pagamentos fixos e empurrou os juros para cima. As ações tiveram dificuldades em termos reais, enquanto o ouro e as commodities dispararam. Quando a credibilidade foi restabelecida no início dos anos 1980, o padrão se inverteu e teve início um longo mercado de alta em títulos e ações. Veja o que a inflação dos anos 1970 ensina aos mercados de hoje.
Cooperação em crises
Independência não significa que os bancos centrais nunca trabalhem com os governos. Em 2008 e em 2020, bancos centrais e governos coordenaram ações de perto para estabilizar os mercados, e poucos investidores viram nisso uma ameaça à independência, porque as medidas foram temporárias e voltadas à estabilidade financeira. A preocupação surge quando a cooperação se transforma em um compromisso duradouro de manter juros baixos independentemente da inflação.
Mercados emergentes
A independência é ainda mais importante nos mercados emergentes, onde as moedas são mais frágeis e as expectativas de inflação, menos ancoradas. Mudanças na liderança do banco central ou guinadas repentinas na política podem movimentar fortemente suas moedas em questão de dias.
Leituras equivocadas comuns
- Tratar qualquer comentário do governo sobre juros como ameaça à independência.
- Presumir que a independência garante inflação baixa.
Como as nomeações movimentam os mercados, ilustrado
Suponha que o mercado fique sabendo que o novo presidente do banco central deve favorecer cortes de juros mais rápidos, apesar de a inflação estar acima da meta. (Cenário ilustrativo.) Os juros de curto prazo podem cair com as expectativas de uma política mais flexível, mas os juros de longo prazo podem subir, à medida que os investidores exigem mais compensação pelo risco inflacionário, provocando o steepening da curva. A moeda se enfraquece e o ouro se fortalece. Se o indicado depois sinalizar um compromisso firme com a meta de inflação, grande parte do movimento pode se reverter. Os mercados julgam ações ao longo do tempo, e não apenas anúncios.
Independência e a moeda
As moedas são especialmente sensíveis a dúvidas sobre a independência, porque investidores estrangeiros podem deslocar recursos para outro lugar rapidamente. Um banco central visto como comprometido com a baixa inflação sustenta a demanda por sua moeda; um banco visto como politicamente constrangido pode enfrentar saídas persistentes de capital.
Independência ao redor do mundo
A maioria das economias avançadas, incluindo a zona do euro, o Reino Unido, o Japão e o Canadá, concede a seus bancos centrais independência operacional. Muitos mercados emergentes também avançaram, desde os anos 1990, rumo a bancos centrais independentes com metas de inflação, com inflação geralmente mais baixa e estável como resultado. Onde a independência foi enfraquecida, a inflação e a volatilidade cambial costumam ter aumentado. Veja como o BCE e o Fed se diferenciam na forma como movimentam os mercados.
O que os investidores podem fazer
Investidores preocupados com ameaças à independência costumam reduzir a exposição a títulos de longo prazo, acrescentar títulos indexados à inflação ou ouro e diversificar a exposição cambial. Acompanhar o breakeven de inflação de longo prazo, a inclinação da curva de juros e o comportamento da moeda após declarações políticas oferece uma leitura antecipada de se os mercados estão levando a ameaça a sério. Reagir exageradamente a cada manchete pode ser custoso, porque muitas preocupações se dissipam sem efeitos duradouros sobre a política monetária.
Independência e o mercado de títulos, ilustrada
Suponha que as expectativas de inflação de longo prazo subam de 2,3% para 3,0% depois de surgirem dúvidas sobre a independência de um banco central, enquanto as taxas reais esperadas permanecem inalteradas. (Cenário ilustrativo.) O rendimento de uma obrigação governamental a 10 anos poderia subir cerca de 0,7 pontos percentuais em consequência, reduzindo o preço de uma obrigação com duração de cerca de 8 em aproximadamente 5,6%. As taxas de juros hipotecárias e os custos de financiamento das empresas acompanhariam essa subida. O custo da perda de credibilidade recai sobre mutuários e detentores de obrigações em toda a economia, e não apenas sobre o governo. Recuperar a credibilidade, uma vez perdida, normalmente exige anos de políticas consistentes e, entretanto, taxas de juros mais elevadas.
Perguntas frequentes
O Fed é totalmente independente?
Define as taxas de juros sem aprovação do governo, mas os seus dirigentes são nomeados pelo presidente e confirmados pelo Senado, e o Congresso define o seu mandato.
Por que os mercados se preocupam com as nomeações?
Porque novos dirigentes podem alterar a direção da política, e os mercados procuram sinais de que darão prioridade à estabilidade de preços.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal. Os ativos digitais são voláteis e pode perder o montante que investir.
Fontes
- Sim, isto é estagflação (a pressão de Nixon sobre Burns; Burns descreveu o controlo da inflação pelo banco central como “ilusório”) — Luckbox Magazine
- Um herói improvável na última batalha dos EUA contra a inflação (inflação de 3,2% em 1972 para mais de 11% em 1975 e mais de 14% em 1979) — Propmodo
- O erro de Volcker (inflação atingiu o pico de 14,8% em março de 1980; taxa dos fundos federais para 20% em junho de 1981) — discussão no Motley Fool citando a história da Reserva Federal
- Três lições da Grande Inflação dos anos 1970 (credibilidade e independência) — Livewire Markets
- Inflação da Turquia atinge máximo de 24 anos, de 85,5%, após cortes de juros (outubro de 2022; taxa de política monetária cortada em 350 pb em três meses, para 10,5%) — Reuters via Investing.com, novembro de 2022
- Inflação da Turquia cai para 64,27% em dezembro (a lira perdeu 44% em 2021 e mais 30% em 2022; taxa de política monetária cortada para 9%) — Reuters via AGBI, janeiro de 2023
- Apagando o NBFIre (rendimento da gilt a 30 anos subiu cerca de 140 pb em três dias) — SUERF