
O que foi o DeFi Summer?
O DeFi Summer foi o período de junho a setembro de 2020 em que recompensas em tokens atraíram bilhões de dólares para as finanças descentralizadas, com destaque para os lançamentos da Compound, Yearn, SushiSwap e Uniswap.
O DeFi Summer foi o período de junho a setembro de 2020 em que recompensas em tokens atraíram bilhões de dólares para as finanças descentralizadas. Começou quando a Compound passou a distribuir seu token COMP em 15 de junho de 2020, e atingiu o auge por volta do airdrop do token UNI da Uniswap, em meados de setembro. O valor total bloqueado em DeFi cresceu de menos de US$ 1 bilhão para mais de US$ 10 bilhões em cerca de três meses.
Os números por trás do verão
Antes de junho de 2020, as finanças descentralizadas eram um nicho com menos de US$ 1 bilhão depositado. Em cerca de três meses, passaram a ter mais de US$ 10 bilhões. Grande parte desse crescimento veio de usuários em busca de recompensas em tokens, e não de nova demanda por empréstimos ou negociações, razão pela qual os números foram tão voláteis. Mas a alta também atraiu desenvolvedores, investidores e usuários que permaneceram depois que as recompensas terminaram.
Cronologia
- 15 de junho: A Compound começa a distribuir COMP para credores e tomadores de empréstimo. Em poucos dias, torna-se o maior protocolo DeFi em depósitos.
- 17 de julho: O Yearn Finance lança seu token YFI com oferta fixa de 30.000, sem pré-mineração e sem alocação para sua equipe ou investidores, distribuído apenas a usuários.
- Agosto: uma onda de tokens “food” copiados é lançada; um deles, o YAM, descobre um bug crítico um dia após o lançamento, com cerca de meio bilhão de dólares depositados.
- Final de agosto: A SushiSwap, uma cópia da Uniswap, oferece recompensas em SUSHI para atrair os provedores de liquidez da Uniswap, uma tática chamada de ataque vampiro. Ela atrai cerca de US$ 1 bilhão em liquidez.
- 16 e 17 de setembro: A Uniswap lança seu token de governança UNI e entrega 400 UNI a cada endereço que já tivesse usado a plataforma. O valor de mercado dos tokens DeFi atinge o pico logo depois.
- Setembro: Os tokens DeFi recuam à medida que o mercado esfria.
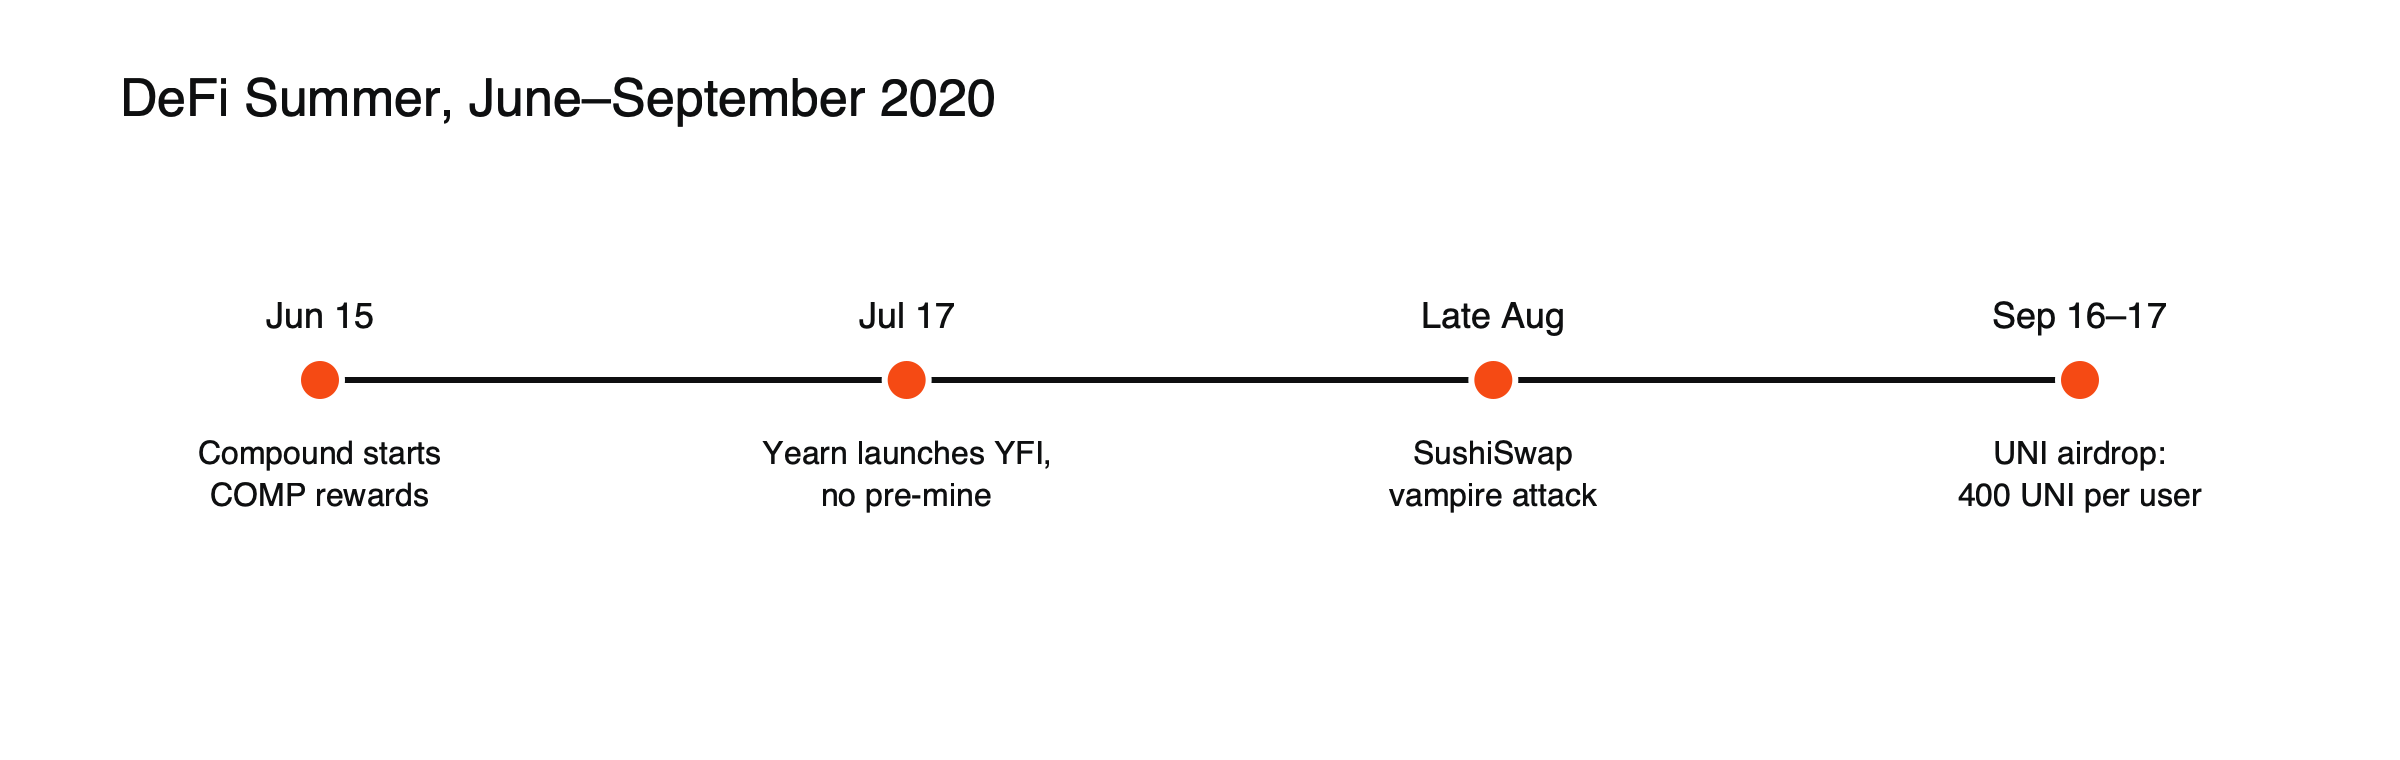 Figura: Quatro lançamentos que definiram o DeFi Summer.
Como era a mineração de liquidez para um usuário
Suponha que um usuário tenha depositado US$ 10.000 em um stablecoin em um protocolo de empréstimos em meados de 2020. Ele ganhava juros comuns pagos pelos tomadores, mais um fluxo de tokens de governança do protocolo como recompensa. Se o token estivesse sendo negociado a um preço alto, o retorno combinado podia parecer de 20%, 50% ou mais ao ano. (Valores ilustrativos.) Muitos usuários então tomavam emprestado contra seu depósito, reinvestiam os valores obtidos e repetiam o ciclo para ganhar mais tokens, aumentando ao mesmo tempo as recompensas e os riscos. A maioria vendia rapidamente os tokens recebidos, o que ajuda a explicar por que muitos preços caíram quando o entusiasmo inicial diminuiu. O retorno real dependia de quando esses tokens eram vendidos, e não do rendimento exibido no momento do depósito.
O COMP da Compound: onde tudo começou
A Compound já operava um mercado de empréstimos no qual os usuários podiam depositar tokens para ganhar juros ou tomar empréstimos com garantia. Em 15 de junho de 2020, ela começou a distribuir diariamente seu novo token de governança, COMP, tanto para credores quanto para tomadores. Como as recompensas podiam valer mais do que os juros pagos, tomar empréstimos tornou-se lucrativo para alguns usuários. Os depósitos e empréstimos dispararam, outros protocolos copiaram o modelo em poucas semanas, e o termo “yield farming” passou a fazer parte do vocabulário cotidiano das criptomoedas.
O Yearn e o “lançamento justo”
O Yearn Finance, que movia automaticamente depósitos entre protocolos de empréstimo em busca dos melhores rendimentos, lançou seu token YFI em 17 de julho, com oferta fixa de 30.000 e sem alocação para a equipe ou investidores. Os tokens foram distribuídos apenas a usuários que forneceram liquidez. A abordagem ficou conhecida como lançamento justo (fair launch) e tornou-se um modelo que muitos projetos posteriores afirmaram seguir, embora poucos o tenham igualado na prática. O preço subiu acentuadamente nas semanas seguintes, mostrando o entusiasmo que o verão gerou.
O episódio do YAM
O YAM, um dos tokens “food” lançados em agosto, atraiu cerca de meio bilhão de dólares em depósitos em um ou dois dias, sem auditoria. Em seguida, foi encontrado um bug no contrato que controlava sua oferta, o que impedia o protocolo de alcançar os votos de governança necessários para funcionar corretamente. O preço desabou e os depositantes correram para sacar seus fundos. O YAM tornou-se um símbolo dos excessos do verão: somas enormes foram direcionadas a códigos não testados porque as recompensas eram altas e todos os demais faziam o mesmo.
O ataque vampiro da SushiSwap
A SushiSwap copiou o código da Uniswap e ofereceu seu token SUSHI a qualquer pessoa que depositasse tokens de liquidez da Uniswap em seus contratos. Após um período definido, ela transferiu essa liquidez da Uniswap para sua própria exchange. A tática atraiu cerca de US$ 1 bilhão e mostrou como a liquidez podia ser facilmente desviada quando o código é de código aberto e a lealdade é comprada com recompensas em tokens. O lançamento do próprio token da Uniswap, algumas semanas depois, foi em parte interpretado como uma resposta a essa pressão.
Por que aconteceu
Mineração de liquidez. Pagar usuários em tokens de governança tornou o uso de um protocolo lucrativo por si só, e os protocolos copiavam uns aos outros em questão de dias. Veja o que é yield farming.
Composabilidade. Tokens de um protocolo podiam ser depositados em outro, de modo que as recompensas se acumulavam.
Baixas barreiras. Qualquer pessoa podia lançar um token e um pool na Uniswap e atrair liquidez imediatamente. Veja o que é um automated market maker.
O que construiu
O DeFi Summer estabeleceu tokens de governança, airdrops retroativos e mineração de liquidez como ferramentas padrão. Protocolos como Uniswap, Aave, Compound, Curve e Yearn se tornaram infraestrutura central do DeFi, e o total de valor bloqueado (TVL) continuou subindo até 2021, atingindo o pico de cerca de US$ 178 bilhões em novembro de 2021.
Por que o airdrop da UNI foi importante
A decisão da Uniswap, em 17 de setembro, de dar 400 UNI a cada endereço que havia usado a exchange transformou usuários anteriores em detentores de tokens da noite para o dia. Ela estabeleceu o modelo de airdrops retroativos que os projetos usam desde então, e mostrou que um protocolo podia distribuir a propriedade amplamente, em vez de vender tokens primeiro a investidores. Também ensinou os usuários a farmar airdrops futuros usando novos protocolos, o que moldou o comportamento por anos. Veja o que é um airdrop de criptomoedas.
Depois de setembro
O entusiasmo esfriou rapidamente após o lançamento do token da Uniswap. Os preços de muitos tokens de DeFi caíram acentuadamente no outono de 2020, à medida que os farmers vendiam as recompensas e a atenção se voltava para outros assuntos. Mas os depósitos não desapareceram. Conforme os preços das criptomoedas subiram ao longo de 2021, o DeFi cresceu muito além dos níveis do verão, com o TVL atingindo o pico de cerca de US$ 178 bilhões em novembro de 2021, antes de o mercado baixista de 2022 reverter grande parte desse crescimento.
O que deixou para trás
Muitos tokens de farm perderam a maior parte do valor quando as recompensas diminuíram e os farmers venderam. Forks não auditados perderam fundos de usuários por causa de bugs e exploits. O padrão de rendimentos altos financiados por emissão, seguidos de quedas acentuadas, se repetiu em ciclos posteriores. Nosso guia sobre de onde vem o rendimento do DeFi explica o motivo.
Lições que se sustentaram
Várias lições daquele verão se mostraram duradouras. Recompensas em tokens podem atrair capital rapidamente, mas grande parte dele sai assim que as recompensas caem, portanto incentivos por si só não criam uso duradouro. Código não auditado que guarda grandes somas é um desastre esperando para acontecer, por mais popular que pareça. Protocolos de código aberto podem ser copiados da noite para o dia, então as vantagens reais de um protocolo são seus usuários, sua liquidez e sua confiança, e não seu código. E recompensas pagas no próprio token de um protocolo valem apenas o que alguém estiver disposto a pagar por esse token, o que pode ser muito menos do que o rendimento anunciado sugere.
Para airdrops em geral, leia o que é um airdrop de criptomoedas. Para a visão mais ampla, veja o que é DeFi.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Os maiores eventos de DeFi de 2020 (Yearn em 17 de julho; SushiSwap em agosto; UNI em 16 de setembro) — The Block, dezembro de 2020
- História do DeFi (TVL de menos de US$ 1 bilhão para mais de US$ 10 bilhões em três meses; COMP em 15 de junho; 30.000 YFI; 400 UNI em 17 de setembro; pico de US$ 178 bilhões) — CoinLaw
- DeFi: da origem a 2021 (bug do YAM com meio bilhão de dólares bloqueados; SushiSwap) — ethereum.org
- O Estado dos Tokens DeFi (capitalização de mercado do DeFi atingiu o pico em 18 de setembro, após a UNI) — Coin Metrics