
Cómo se han comportado los mercados bursátiles en los años de elecciones en EE. UU.
El historial bursátil en años de elecciones presidenciales en EE. UU. muestra rendimientos medios ligeramente inferiores y una volatilidad que suele aumentar antes de la votación.
La historia bursátil en años de elecciones es menos dramática de lo que sugieren los titulares. Desde 1928, el S&P 500 ha subido por lo general en los años de elecciones presidenciales de EE. UU., aunque los rendimientos medios fueron ligeramente inferiores a los de otros años. La volatilidad tendió a aumentar en los meses previos a la votación y luego a disminuir. El partido ganador dijo poco sobre los rendimientos.
Lo que muestra el historial
Rendimientos. T. Rowe Price encontró que los rendimientos medios y medianos del S&P 500 fueron ligeramente inferiores en los años de elecciones presidenciales que en otros años, en 96 años de datos. Parametric encontró que los rendimientos de precios y la volatilidad fueron sorprendentemente similares entre los años de elecciones y los que no lo eran.
Mayormente positivos. Un análisis de Morgan Stanley encontró que el S&P 500 subió en aproximadamente el 83% de los 23 años de elecciones entre 1928 y 2016. Los cuatro años negativos fueron 1932, 1940, 2000 y 2008, cada uno vinculado a una crisis o a un colapso más amplio.
Volatilidad. En los años de elecciones, la volatilidad media fue más alta en el mes y en los tres meses previos al día de la votación.
Cronología de un ciclo típico
- Año 1 (tras la elección): los mercados suelen ajustarse a medida que surgen nuevas políticas.
- Año 2 (elecciones de mitad de mandato): históricamente, el año más débil y más volátil de los cuatro.
- Año 3 (previo a la elección): históricamente, el más fuerte.
- Año 4 (año de elección): resultados mixtos, con la incertidumbre en su punto máximo antes de la votación.
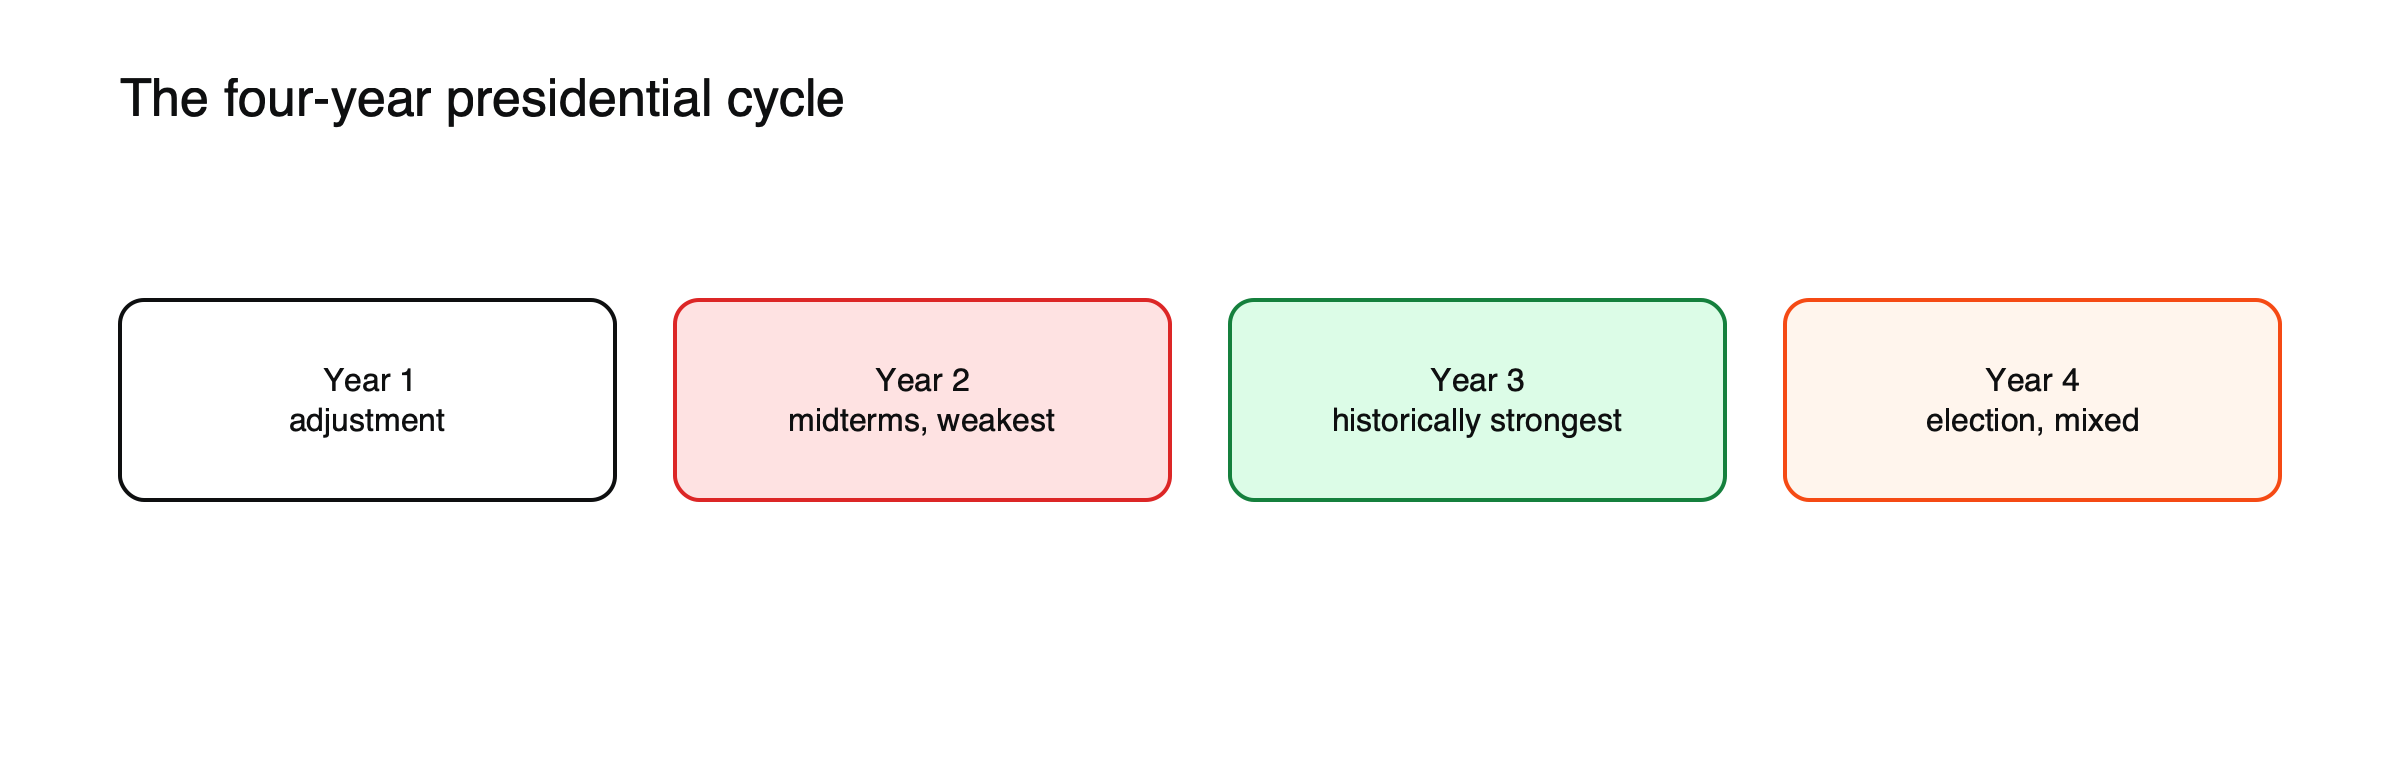 Figura: El ciclo presidencial de cuatro años según se describe históricamente. Muestra pequeña; no es un pronóstico.
Por qué la volatilidad aumenta antes de la votación
En los meses previos a una elección, los inversores se enfrentan a la incertidumbre sobre impuestos, regulación, comercio y gasto público, y las encuestas pueden variar bruscamente. Los precios de las opciones suelen incorporar movimientos esperados mayores alrededor del día de la elección, y algunos inversores reducen posiciones o contratan protección hasta que se conoce el resultado. Una vez que el desenlace es claro, parte de esa incertidumbre desaparece, gane quien gane, por lo que la volatilidad tiende a disminuir tras la votación. El patrón refleja la propia incertidumbre y no un resultado concreto.
El ciclo presidencial de cuatro años
Algunos analistas siguen los rendimientos a lo largo de los cuatro años de cada mandato presidencial. La idea es que las administraciones adoptan medidas difíciles al principio del mandato e intentan apoyar la economía antes de la siguiente elección, por lo que el tercer año ha sido históricamente el más fuerte y el año de mitad de mandato el más débil. El patrón aparece en los promedios de largo plazo, pero los ciclos individuales varían mucho, y las recesiones, las guerras y las crisis financieras lo han anulado en muchas ocasiones. Es mejor considerarlo como un trasfondo que como una herramienta para elegir el momento de invertir.
Sectores y expectativas de política
Las elecciones pueden importar más para sectores individuales que para el índice en su conjunto. Las empresas sanitarias reaccionan a propuestas sobre precios de medicamentos y seguros, las energéticas a la política medioambiental y de perforación, los bancos a la regulación, los contratistas de defensa a los planes de gasto y las empresas con grandes ventas en el extranjero a la política comercial. A medida que cambian las encuestas, estos grupos pueden moverse en direcciones opuestas mientras el índice general apenas varía. Los movimientos sectoriales suelen disiparse tras la elección, cuando los mercados ven qué propuestas se convierten en ley.
Control partidista y rendimientos
Los inversores suelen asumir que un partido es mejor para las acciones que el otro, pero el historial de largo plazo muestra que las condiciones económicas, los tipos de interés y los beneficios empresariales han importado mucho más que el partido en la Casa Blanca. El gobierno dividido, en el que el control del Congreso y de la presidencia está repartido, a veces se dice que favorece a los mercados porque limita los grandes cambios políticos, pero la evidencia es mixta y la muestra de elecciones es pequeña.
La noche electoral y la sesión nocturna
Los resultados de las elecciones en EE. UU. suelen llegar por la tarde y durante la noche, cuando el mercado bursátil al contado está cerrado. Los futuros sobre índices, y los CFD sobre índices fijados a partir de ellos, operan durante la noche y reaccionan al resultado de cada estado. Esto puede producir grandes oscilaciones nocturnas y brechas en la apertura de la mañana siguiente, a veces en dirección opuesta a la primera reacción conforme llegan más resultados. Los diferenciales pueden ampliarse bruscamente durante la noche.
Una posición en la noche electoral, ilustrada
Supongamos que un operador tiene un CFD sobre el US 500 a 5 $ por punto, una posición de 25 000 $ con el índice en 5 000, con un stop 50 puntos por debajo del cierre. (Cifras ilustrativas.) Si los futuros caen un 2,5 %, unos 125 puntos, durante la noche a medida que llegan los resultados, el stop se ejecuta cerca de ese nivel y no a 50 puntos, lo que supone una pérdida de unos 625 $ en lugar de los 250 $ previstos. Si el mercado se recupera en la apertura de la mañana, la posición ya no está para beneficiarse. Muchos operadores reducen el tamaño antes de la noche electoral o utilizan stops garantizados cuando están disponibles. Consulte cómo funcionan las órdenes stop-loss.
Más allá de Estados Unidos
Las elecciones en otros países también pueden mover los mercados y las divisas locales, especialmente cuando el resultado es ajustado o un partido propone cambios importantes en impuestos, gasto público o en la relación del país con sus socios comerciales. Los mercados de divisas suelen reaccionar primero, porque operan las 24 horas, y las acciones de empresas centradas en el mercado interno tienden a moverse más que las de las multinacionales. Consulte qué mueve los precios de las divisas.
Por qué el patrón es una guía débil
Los peores años electorales coincidieron con la Gran Depresión, el estallido de la burbuja puntocom y la crisis financiera de 2008: fue la economía la que impulsó los rendimientos, no el voto. Con solo 24 elecciones desde 1928, las muestras pequeñas hacen que los promedios limpios no sean fiables.
Qué significa para los inversores
Considere los años electorales como una fuente de ruido a corto plazo. Los beneficios empresariales, los tipos de interés y las recesiones han importado mucho más. Para los operadores, los puntos prácticos son esperar mayor volatilidad en las semanas previas a la votación, prepararse para los gaps nocturnos en la noche electoral y vigilar los movimientos sectoriales impulsados por las expectativas políticas. Consulte qué ocurre con las acciones en una recesión, por qué los mercados suben escalando un muro de preocupación y cuánto duran los mercados alcistas.
Elecciones de mitad de mandato
Las elecciones de mitad de mandato, celebradas a mitad de un mandato presidencial, deciden el control del Congreso. Históricamente, el año de mitad de mandato ha sido en promedio el más débil del ciclo de cuatro años, pero los meses posteriores a las elecciones de mitad de mandato han sido a menudo sólidos, a medida que se resuelve la incertidumbre sobre el equilibrio de poder en Washington. Al igual que en las elecciones presidenciales, el patrón es un promedio con muchas excepciones.
Mercados de bonos y la divisa
Las elecciones pueden mover los rendimientos de los bonos y el dólar, además de las acciones. Las propuestas que implican mayores déficits presupuestarios pueden elevar los rendimientos a largo plazo, mientras que las políticas comerciales pueden mover el dólar y las monedas de los socios comerciales. Estos movimientos repercuten en los precios de las acciones a través de las valoraciones y de los beneficios en el extranjero de las grandes empresas, por lo que los operadores de índices suelen seguir de cerca los rendimientos del Tesoro y el dólar en la noche electoral tanto como el propio índice.
Encuestas y mercados de predicción
Los mercados reaccionan a los cambios en el resultado esperado, no solo al resultado final. Los cambios en las encuestas y en los mercados de apuestas o predicción pueden mover los sectores en las semanas previas a la votación. Cuando el resultado coincide con las expectativas, la reacción del día puede ser moderada; una sorpresa puede provocar movimientos mayores, al menos durante unos días.
Los años de caídas en contexto
Los cuatro años electorales en los que cayó el S&P 500, 1932, 1940, 2000 y 2008, coincidieron cada uno con una crisis más amplia: la Gran Depresión, los primeros años de la Segunda Guerra Mundial, el estallido de la burbuja puntocom y la crisis financiera global. En cada caso, la economía y los mercados ya estaban bajo fuerte presión, por lo que la elección no fue la causa de las pérdidas.
Lista de verificación previa a las elecciones
- ¿Cuál es su exposición total y podría soportar un gap nocturno?
- ¿Qué sectores de sus posiciones son sensibles a las propuestas políticas?
- ¿Se han colocado los stops teniendo en cuenta la liquidez de la noche electoral?
- ¿Qué están señalando los rendimientos de los bonos y la divisa?
Después de la toma de posesión
Una vez que una nueva administración asume el cargo, la atención pasa de las promesas de campaña a las políticas reales. Las propuestas sobre impuestos, aranceles, regulación y gasto deben pasar por el Congreso, y muchas se modifican o se abandonan en el camino. Los mercados suelen reaccionar más a los anuncios concretos y a la legislación en los primeros meses de mandato que al propio resultado electoral, como mostraron los anuncios de aranceles de abril de 2025, cuando el S&P 500 cayó alrededor de un 19 % desde su máximo en cuestión de semanas.
Lo que la investigación no puede decirle
Los estudios históricos sobre los años electorales describen promedios de unas pocas decenas de elecciones, cada una con su propia economía, tipos de interés y acontecimientos globales. No pueden decir cómo afectará una elección concreta a los mercados, cuánto durará una reacción ni qué sectores se beneficiarán. Son útiles principalmente como recordatorio de que las elecciones rara vez han sido la fuerza dominante en los rendimientos a largo plazo.
Dimensionar la posición ante la volatilidad electoral
Como los movimientos esperados se amplían antes de una elección, la misma posición conlleva más riesgo que unos meses antes. Reducir el valor por punto a medida que aumenta la volatilidad implícita mantiene el dinero en riesgo aproximadamente constante. Las posiciones más pequeñas también facilitan mantener la calma cuando los titulares fluctúan bruscamente. Consulte cómo dimensionar una posición de CFD usando el riesgo por operación.
Malas interpretaciones habituales
- Suponer que los años electorales son siempre débiles o siempre fuertes.
- Esperar que el partido ganador determine la dirección del mercado.
- Tratar un pequeño número de elecciones pasadas como una estadística fiable.
Preguntas frecuentes
¿Suelen caer las acciones en los años electorales?
No. El S&P 500 ha subido en la mayoría de los años de elecciones presidenciales, aunque los rendimientos medios fueron ligeramente inferiores a los de otros años.
¿Es mayor la volatilidad alrededor de las elecciones?
La volatilidad media ha tendido a ser más alta en el uno a tres meses previos a la votación y a moderarse una vez conocido el resultado.
¿Debería vender antes de unas elecciones?
Vender únicamente por unas elecciones no ha sido una estrategia fiable. Ajustar el tamaño de las posiciones a la mayor volatilidad y a los saltos de precio nocturnos es una respuesta más prudente.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- ¿Cómo afectan las elecciones estadounidenses al rendimiento del mercado de valores? (los rendimientos fueron ligeramente inferiores en los años electorales; la volatilidad fue más alta entre uno y tres meses antes de la votación) — T. Rowe Price, 2024
- Desmintiendo tres mitos del ciclo electoral (rendimientos y volatilidad similares en los años electorales y no electorales desde 1928) — Parametric
- Elecciones 2024: cómo se comportan las acciones en los años electorales (Morgan Stanley: positivo en el 83% de 23 años electorales; cuatro años negativos; ciclo de cuatro años) — Century Financial
- Rendimientos de índices y caídas en 2025 (máxima caída del S&P 500 de −19%) — Charles Schwab, diciembre de 2025