
¿Qué es el restaking?
El restaking consiste en comprometer ether ya en staking, o un token de staking líquido, para asegurar servicios adicionales. Añade una segunda capa de recompensas y una segunda capa de riesgo sobre las mismas monedas.
El restaking consiste en tomar ether que ya está en staking, o un token de staking líquido, y comprometerlo para asegurar servicios adicionales más allá de Ethereum en sí. Esos servicios pagan recompensas extra y, a cambio, pueden aplicar slashing (penalización) a los fondos reestakeados si el operador se comporta mal. El restaking añade una segunda capa de recompensas y una segunda capa de riesgo sobre las mismas monedas.
Por qué existe el restaking
Las nuevas redes y servicios, como las capas de disponibilidad de datos, los oráculos y los puentes, necesitan seguridad económica: colateral que pueda ser retirado si sus operadores hacen trampa. Construir esa seguridad desde cero es caro. El restaking les permite tomar prestada seguridad del ether que ya está en staking, en lugar de convencer a la gente de comprar y hacer staking de un token nuevo.
EigenLayer, lanzado en 2023, creó este mercado. Los servicios que asegura se llaman servicios validados activamente, o AVSs.
Cómo funciona
- Empiezas con ETH en staking, ya sea desde tu propio validador o como un token de staking líquido como stETH.
- Lo depositas en un protocolo de restaking y lo delegas en un operador.
- El operador ejecuta software para uno o más AVSs.
- Los AVSs pagan recompensas por ese trabajo, además de las recompensas normales del staking de Ethereum.
- Si el operador incumple las reglas de un AVS, ese AVS puede aplicar slashing a parte de los fondos reestakeados.
EigenLayer activó el slashing en su mainnet el 17 de abril de 2025, con operadores de nodos y restakers que optaron por participar. Antes de esa fecha, el restaking ofrecía recompensas sin la aplicación que le da sentido.
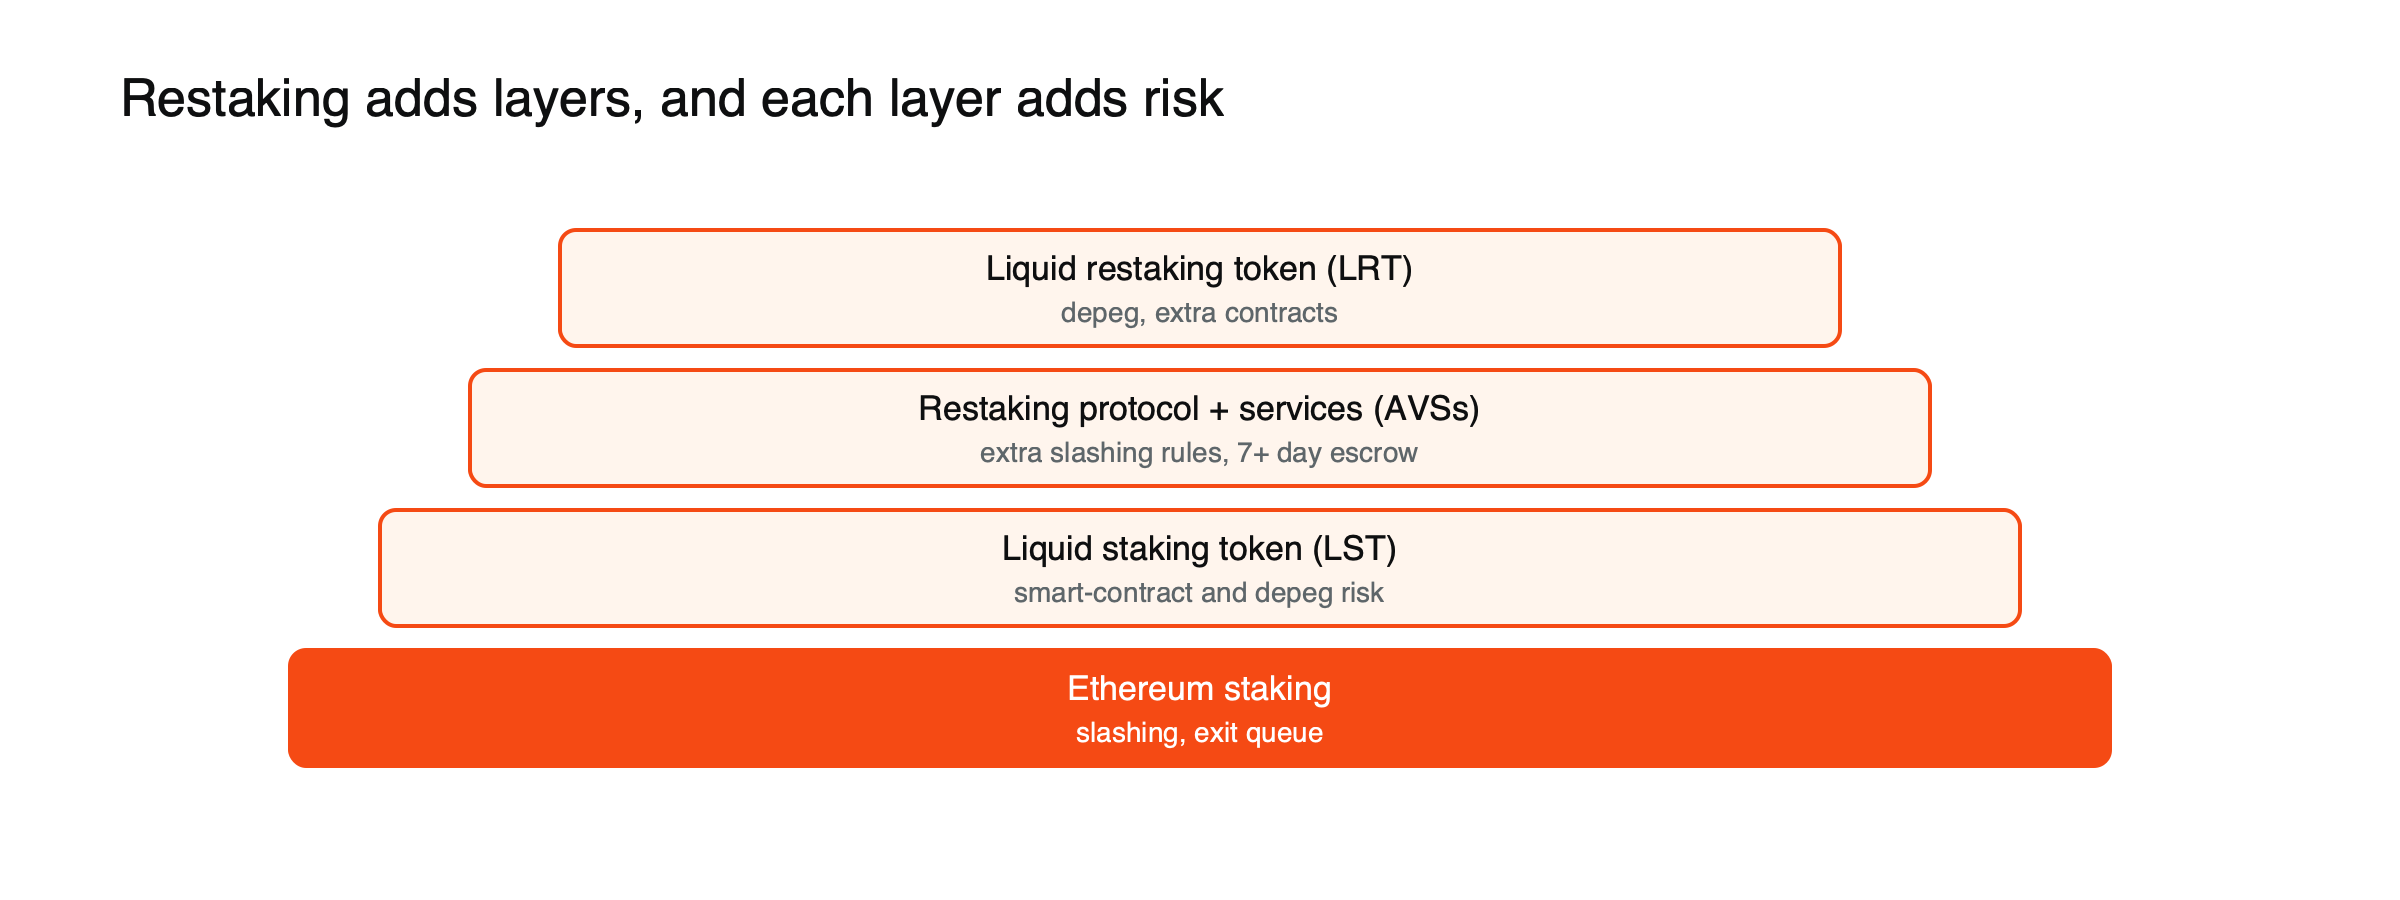 Figura: Cada capa añade recompensas y su propia forma de fallar.
Restaking frente a staking líquido
Ambos suelen confundirse porque se apilan uno sobre otro. El staking líquido convierte el ether en staking en un token negociable mientras sigue asegurando Ethereum; los riesgos son las propias reglas de slashing de Ethereum más los contratos del protocolo de staking. El restaking toma ese ether en staking, o el token que lo representa, y lo compromete también para asegurar servicios adicionales. Las monedas no se duplican: el mismo ether se ofrece como colateral a más de un sistema, de modo que cualquiera de esos sistemas puede ahora llevarse parte de él.
De dónde provienen las recompensas extra
Los AVSs pagan a operadores y restakers por asegurarlos, a menudo en sus propios tokens en lugar de en ether. El valor de esa recompensa depende, por tanto, del precio del token del AVS y de la demanda de su servicio, y ambos pueden ser muy volátiles en proyectos jóvenes. En el primer periodo del restaking, gran parte del rendimiento anunciado procedía de programas de incentivos y de puntos que prometían tokens futuros, y no de comisiones pagadas por servicios reales. Al comparar rendimientos de restaking, conviene separar las recompensas pagadas en ether de las pagadas en tokens más nuevos, y ambas de los incentivos promocionales que pueden terminar.
Qué hacen realmente los AVSs
Los servicios asegurados mediante restaking varían. Algunos son redes de disponibilidad de datos que almacenan y sirven datos para los rollups. Otros ejecutan oráculos que llevan precios a la cadena, puentes que retransmiten mensajes entre cadenas, o redes que ordenan transacciones para los rollups. Lo que tienen en común es la necesidad de operadores que puedan ser penalizados si informan datos falsos o no cumplen su función, que es la garantía que proporciona el ether reestakeado.
Tokens de restaking líquido
Protocolos como Renzo, ether.fi y Puffer aceptan depósitos, los reestakean y emiten a cambio un token de restaking líquido (LRT). Eso añade una capa más: staking de Ethereum, luego el token de staking líquido, luego el restaking, y después el LRT encima. Cada capa tiene sus propios contratos y su propia forma de fallar.
El riesgo no es teórico. En abril de 2024, el token ezETH de Renzo perdió su paridad con ETH, lo que desencadenó una cascada de liquidaciones entre los tenedores que habían pedido préstamos usando ese token como colateral.
Las capas en un ejemplo
Supongamos que tienes 10 ETH. (Cifras ilustrativas.)
- Lo pones en staking a través de un protocolo de staking líquido y recibes un token de staking líquido. Si el staking paga un 3% anual, son unos 0,3 ETH, menos la comisión del protocolo.
- Depositas el token en un protocolo de restaking líquido y recibes un token de restaking líquido. Si los AVSs pagan un 1% extra, eso añade unos 0,1 ETH al año.
- Usas el token de restaking como colateral para pedir prestado más ETH y repites el ciclo, aumentando tu exposición.
En cada paso, el rendimiento adicional es pequeño y los nuevos riesgos son reales. Una penalización (slashing) del 5% por parte de un AVS borraría varios años de ese 1% adicional. Un depeg en el token de restaking podría desencadenar la liquidación de la posición prestada del paso 3, como ocurrió con algunos titulares de ezETH en abril de 2024. Cuantas más capas y más apalancamiento, más formas hay de que la posición falle a la vez.
Los riesgos, capa por capa
- Condiciones de slashing adicionales: cada AVS añade sus propias reglas, y un error del operador en un servicio puede costar a los restakers.
- Riesgo acumulado en contratos inteligentes: cada protocolo de la cadena puede contener un error.
- Riesgo de liquidez y de depeg: los tokens de restaking pueden cotizar por debajo del valor de los activos que respaldan, sobre todo cuando muchos titulares salen a la vez.
- Salidas más largas: EigenLayer añade un periodo de custodia (escrow) de al menos siete días sobre la propia cola de unstaking de Ethereum.
- Apalancamiento: pedir préstamos con tokens de restaking para hacer más restaking magnifica cada uno de estos riesgos.
- Recompensas variables: los pagos de los AVS dependen de la demanda de cada servicio y no están garantizados.
Un debate sobre la seguridad del propio Ethereum
El restaking también ha planteado una pregunta para el propio Ethereum. Si una gran parte del ether en staking también está protegiendo servicios externos, un fallo grave en uno de ellos podría presionar a los validadores de Ethereum, e incluso podría haber llamamientos a usar la coordinación social de Ethereum para resolver problemas en esos servicios. En 2023, el cofundador de Ethereum, Vitalik Buterin, advirtió contra «sobrecargar» el consenso de Ethereum de esta manera, argumentando que las aplicaciones no deberían depender de la comunidad de Ethereum para intervenir si sus propios sistemas fallan. Los protocolos de restaking en general aceptan esa postura, pero aún no se ha comprobado hasta qué punto se sostiene en una crisis.
Preguntas que conviene hacerse antes de hacer restaking
- ¿Qué AVS protegerán mis fondos y cuáles son sus condiciones de slashing?
- ¿Quién es el operador y cuál es su historial?
- ¿Cuánto tardaría en volver a ETH simple, contando el periodo de salida de cada capa?
- ¿Es el token de restaking lo bastante líquido como para venderlo con rapidez, y con qué descuento?
- ¿Se pagan las recompensas en ether o en un token más nuevo cuyo precio podría caer?
Para quién es el restaking. El restaking es adecuado para titulares que comprenden bien el staking de Ethereum y quieren asumir más riesgo a cambio de posibles recompensas adicionales. No es una buena opción para quienes necesitan salir rápidamente o para quienes tendrían dificultades para monitorizar varios protocolos a la vez.
Para la capa subyacente, lea qué es el liquid staking y qué es el slashing. Para la red en sí, consulte qué es Ethereum.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- EigenLayer to begin ‘slashing’ restakers in April (lanzado en 2023; slashing en mainnet el 17 de abril de 2025; opt-in) — Cointelegraph, abril de 2025
- How EigenLayer + Liquid Restaking Are Re-pricing DeFi Yields in 2025 (depeg de ezETH en abril de 2024) — BlockEden, septiembre de 2025
- EigenLayer restaking cascade risks (custodia mínima de siete días en EigenLayer; protocolos LRT Renzo, ether.fi, Puffer) — BlockEden, febrero de 2026
- Don’t overload Ethereum’s consensus — Vitalik Buterin, mayo de 2023