
Cuánto gana un emisor de stablecoins con sus reservas
Cómo calcular los ingresos de un emisor de stablecoins a partir del rendimiento de sus reservas, con ejemplos ilustrativos y cifras reales de Tether en 2024.
Los ingresos de un emisor de stablecoins proceden principalmente de un cálculo sencillo: ingreso por reservas ≈ reservas invertidas × rendimiento de esas reservas. Los tenedores entregan dólares al emisor y reciben tokens que normalmente no pagan intereses, mientras que el emisor invierte los dólares en deuda pública a corto plazo y se queda con los intereses. Cuando los tipos de interés son altos y la oferta es grande, este negocio es muy rentable.
La fórmula
Ingreso anual por reservas = reservas invertidas en activos que devengan intereses × rendimiento medio
Beneficio ≈ ingreso por reservas + otras ganancias − costes operativos − cualquier ingreso compartido con socios
Las reservas suelen estar en letras del Tesoro de EE. UU. a corto plazo, acuerdos de recompra y depósitos bancarios. Las letras del Tesoro pagan intereses cercanos al tipo de política monetaria del banco central.
Ejemplo práctico 1: tipos altos
Un emisor tiene 100.000 millones de dólares en tokens en circulación y mantiene 100.000 millones de dólares en reservas. Retiene 10.000 millones de dólares en efectivo para reembolsos e invierte 90.000 millones de dólares en letras del Tesoro con un rendimiento del 4% anual (ilustrativo).
- Ingreso por reservas = 90.000 millones × 4% = 3.600 millones de dólares al año
- Si los costes operativos son de 400 millones de dólares, el beneficio ≈ 3.200 millones de dólares al año
Los tenedores de los 100.000 millones de dólares en tokens no reciben nada de esto, porque los tokens no pagan intereses.
Ejemplo práctico 2: caen los tipos
Mismo emisor, mismas reservas, pero los rendimientos bajan al 2% (ilustrativo).
- Ingreso por reservas = 90.000 millones × 2% = 1.800 millones de dólares al año
- Beneficio ≈ 1.800 millones − 400 millones = 1.400 millones de dólares al año
Reducir el tipo de interés a la mitad redujo el beneficio en más de la mitad, porque los costes se mantienen aproximadamente fijos. Los emisores de stablecoins son, en la práctica, muy sensibles a los tipos de interés.
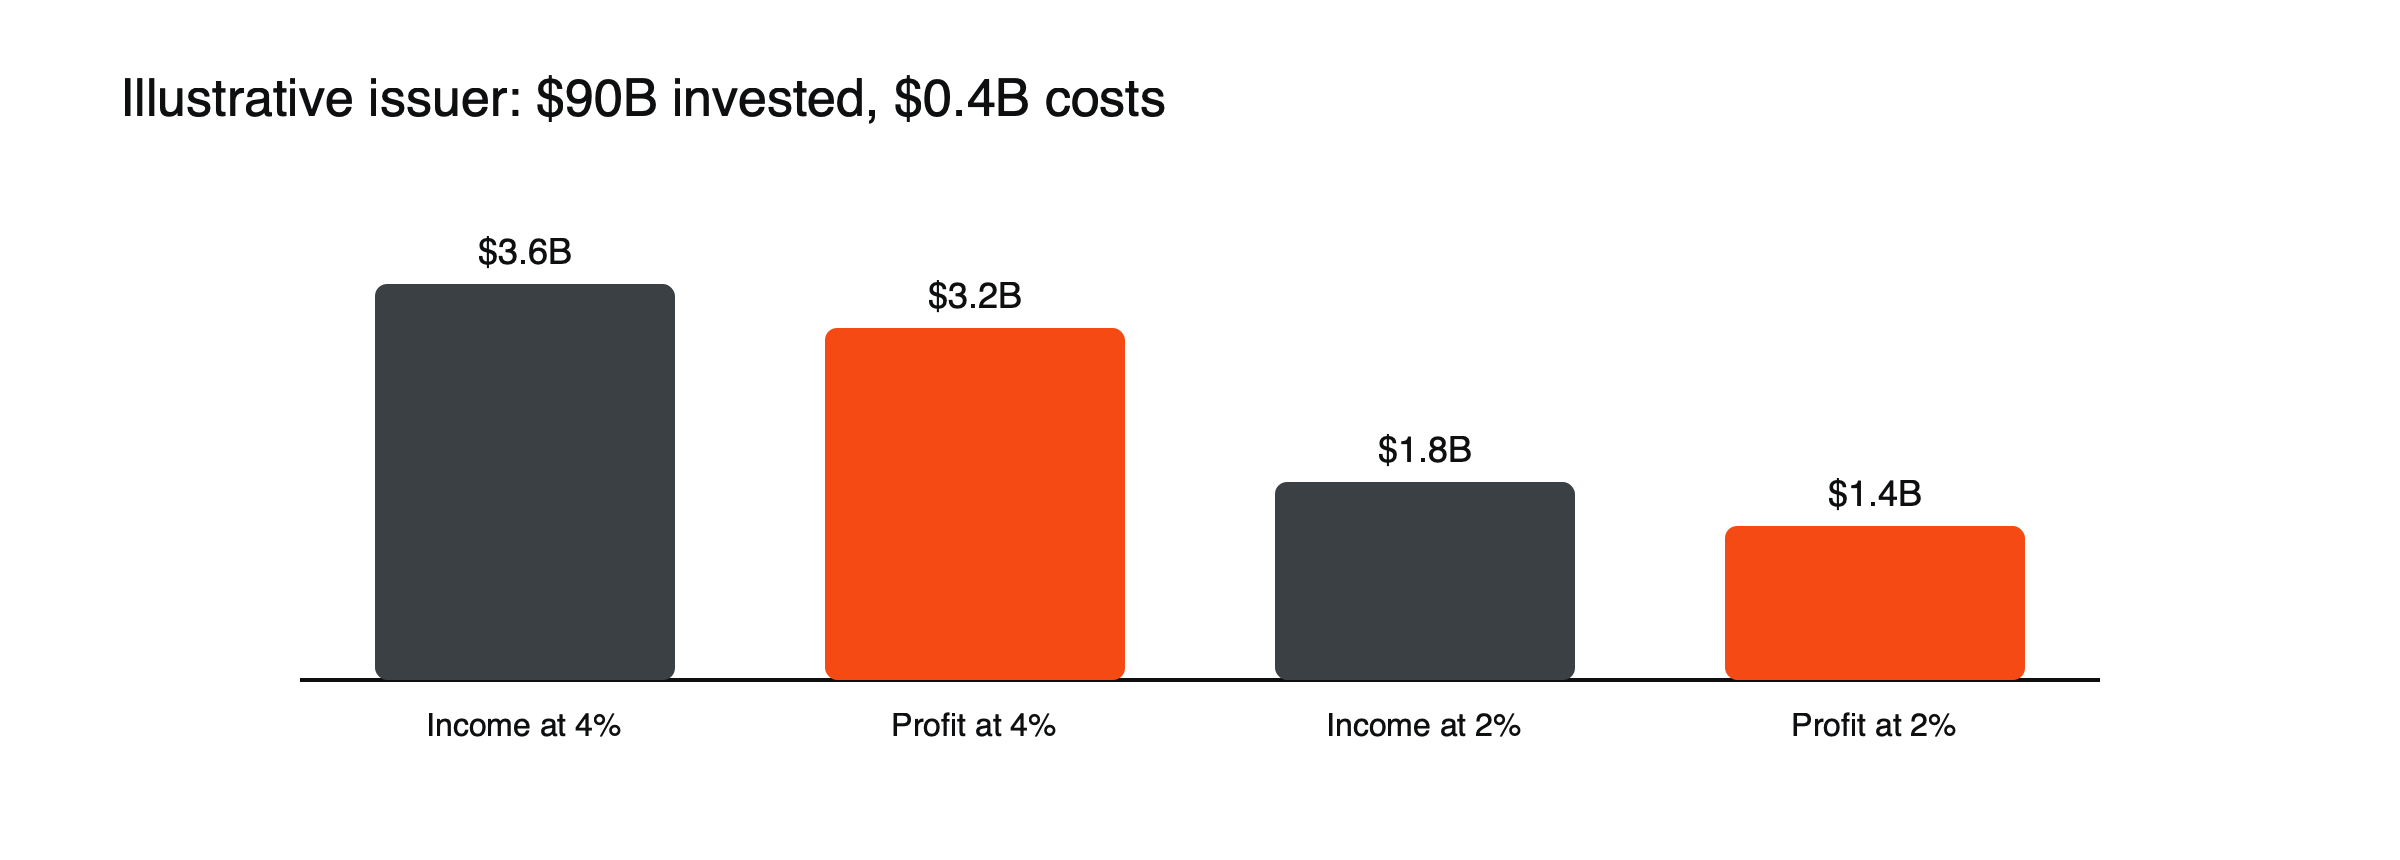 Figura: Mismas reservas, distintos tipos de interés (cifras ilustrativas de los ejemplos prácticos).
Cuánto afectan los tipos a los ingresos
Manteniendo los mismos 90.000 millones de dólares invertidos y cambiando solo el rendimiento, se ve con qué sensibilidad el negocio sigue los tipos de interés:
| Rendimiento medio | Ingreso anual por reservas |
|---|---|
| 1% | 900 millones de dólares |
| 2% | 1.800 millones de dólares |
| 3% | 2.700 millones de dólares |
| 4% | 3.600 millones de dólares |
| 5% | 4.500 millones de dólares |
Cada punto porcentual de tipos añade o resta 900 millones de dólares al año, antes de cualquier cambio en los costes o en el número de tokens en circulación.
Ejemplo práctico 3: reparto de ingresos
Muchos emisores pagan parte de sus ingresos por reservas a socios que distribuyen sus tokens, como exchanges y empresas de pagos. Supongamos un emisor con 40.000 millones de dólares en tokens que invierte el 90% de las reservas al 4,5%, lo que genera unos 1.620 millones de dólares al año, y sus acuerdos de distribución trasladan el 40% de esa cantidad a los socios. Los socios reciben unos 650 millones de dólares y el emisor se queda con unos 970 millones antes de sus propios costes. (Cifras ilustrativas.) Acuerdos de este tipo explican por qué los mayores exchanges se preocupan tanto por qué stablecoins usan sus clientes: el saldo en circulación de una stablecoin puede ser una fuente de ingresos para sus distribuidores además de para su emisor.
Cifras reales: Tether en 2024
Tether, emisor de USDT, informó de un beneficio neto de más de 13.000 millones de dólares para 2024 en una certificación revisada por la firma de auditoría BDO. Unos 7.000 millones procedieron de bonos del Tesoro de EE. UU. y acuerdos de recompra, y unos 5.000 millones de ganancias no realizadas en sus tenencias de oro y bitcoin. A finales de 2024 tenía una exposición directa e indirecta a bonos del Tesoro de EE. UU. de unos 113.000 millones de dólares, reservas de unos 143.700 millones de dólares y un excedente sobre sus pasivos de unos 7.100 millones de dólares. Su beneficio de 2023 había sido de unos 6.200 millones de dólares.
La diferencia es importante: los ingresos por bonos del Tesoro se comportan según la fórmula anterior, mientras que las ganancias en oro y bitcoin dependen de los precios de mercado y pueden revertirse.
Qué determina el resultado
- Tamaño del saldo en circulación: más tokens en circulación significa más reservas que invertir.
- Tipos de interés: la palanca más importante para los ingresos.
- Composición de las reservas: el efectivo reservado para reembolsos rinde poco; los activos más arriesgados rinden más pero debilitan la seguridad de la paridad.
- Costes y alianzas: los acuerdos de cumplimiento normativo, bancarios y de distribución reducen lo que se queda el emisor.
Adónde va el resto del dinero
Los ingresos por reservas no son beneficio en su totalidad. Los emisores pagan equipos de cumplimiento normativo que verifican a los clientes y supervisan las transacciones, relaciones bancarias y de custodia, certificaciones periódicas de reservas (attestations), trabajo jurídico y de licencias en cada jurisdicción, y la tecnología que emite, quema y da soporte al token en muchas blockchains. Estos costes crecen con la regulación y con el número de redes compatibles, pero mucho menos de lo que crecen los ingresos por reservas al aumentar el saldo en circulación (float), y por eso la escala es tan importante en este negocio.
A qué renuncian los titulares
El ingreso del emisor es el coste de oportunidad del titular. Quien mantiene 10.000 dólares en una stablecoin que no paga intereses durante un año, mientras las letras del Tesoro rinden un 4%, renuncia a unos 400 dólares que sí podrían haberle pagado un fondo del mercado monetario o un depósito bancario. En periodos de tenencia cortos, como trasladar dinero entre exchanges, el coste es insignificante. Para saldos que permanecen meses, la diferencia se acumula, por eso existen alternativas que generan rendimiento. Consulta qué son las stablecoins con rendimiento.
La seguridad tiene un coste
Un emisor podría ganar más si mantuviera bonos a plazos más largos o activos más arriesgados, pero eso dificultaría pagar con rapidez en medio de una avalancha de reembolsos. Mantener una mayor proporción en efectivo y en letras del Tesoro a muy corto plazo sacrifica parte de los ingresos a cambio de liquidez. Las nuevas normas de Estados Unidos y la Unión Europea empujan a los emisores hacia el extremo más seguro, lo que limita cuánto pueden crecer los ingresos por reservas mediante la toma de riesgos. En un emisor grande, incluso un pequeño cambio en la proporción de reservas mantenida en efectivo puede modificar de forma notable los ingresos anuales en conjunto. Los beneficios retenidos también pueden actuar como colchón: a finales de 2024, Tether informó de que sus reservas superaban los tokens en circulación en unos 7.090 millones de dólares.
Por qué importa a los titulares
El titular asume el riesgo de que las reservas se gestionen mal, mientras que el emisor se queda con los ingresos. Por eso la calidad de las reservas, las certificaciones y los derechos de reembolso importan más que el tamaño de los beneficios del emisor.
Para saber cómo se verifican las reservas, lee qué es la prueba de reservas (proof of reserves) y qué es USDT. Para los conceptos básicos, consulta qué es una stablecoin.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.
Preguntas frecuentes
¿Por qué las stablecoins de pago no pagan intereses a sus titulares?
En parte por el modelo de negocio y en parte por la ley. Quedarse con los ingresos de las reservas es la forma en que los emisores financian sus operaciones, y las normas de Estados Unidos y de la UE prohíben ahora a los emisores regulados de stablecoins de pago pagar intereses por el simple hecho de mantener la moneda. Los productos que sí trasladan esos ingresos están estructurados de otra manera. Consulta qué son las stablecoins con rendimiento.
¿Gana dinero el emisor cuando una stablecoin pierde su paridad?
No directamente. Una pérdida de paridad (depeg) suele provocar reembolsos, que reducen el saldo en circulación y, por tanto, los ingresos futuros, y dañan la confianza de la que depende el negocio. Los ingresos del emisor provienen de que las reservas sigan invertidas, lo que exige que los titulares se mantengan.
Fuentes
- Tether informa de 13.000 millones de dólares en beneficios netos para 2024 (exposición de 113.000 millones de dólares en Tesorería; revisión de BDO) — The Block, enero de 2025
- El emisor de USDT, Tether, registra 13.000 millones de dólares de beneficio en 2024 (7.000 millones procedentes de Tesorería y repo; 5.000 millones en oro y bitcoin; reservas de 143.700 millones de dólares; excedente de 7.090 millones de dólares) — BitPinas, 2025
- Las ganancias récord de Tether (beneficio de 6.200 millones de dólares en 2023) — Decrypt, enero de 2025
- El colapso de SVB podría afectar de forma significativa a los ingresos de Coinbase (costes de reparto de ingresos de USDC entre Circle y Coinbase) — Benzinga, marzo de 2023