
Acciones vs. bonos cuando la inflación baja
Cómo cambia la relación entre acciones y bonos cuando la inflación baja, y por qué el régimen inflacionario determina si los bonos vuelven a actuar como cobertura.
Al comparar acciones y bonos mientras la inflación cae, el cambio principal es que los bonos vuelven a actuar como cobertura. Con una inflación baja y estable, entre 1998 y 2021, las acciones y los bonos solían moverse en direcciones opuestas, así que los bonos amortiguaban las caídas de la renta variable. Cuando la inflación era alta en 2022, ambos cayeron juntos. Una inflación en descenso tiende a restablecer ese colchón.
Por qué la inflación determina la relación
Cuando la inflación es la principal preocupación, la misma fuerza perjudica a ambos: una inflación creciente empuja al alza los tipos de interés, lo que reduce el precio de los bonos y también el valor que los inversores asignan a los beneficios futuros de las empresas. Cuando la principal preocupación es el crecimiento y la inflación está contenida, los bancos centrales pueden recortar tipos en una recesión, de modo que los bonos suben mientras las acciones caen.
Comparación lado a lado
| Inflación alta o creciente | Inflación baja o en descenso | |
|---|---|---|
| Correlación acciones-bonos | Tiende a ser positiva | Tiende a ser negativa |
| Bonos durante una caída bursátil | Pueden caer también | Normalmente suben |
| Ejemplo | 2022: el S&P 500 bajó alrededor de un 18%, los bonos estadounidenses bajaron alrededor de un 13% | 2008: los Treasuries subieron alrededor de un 20% mientras las acciones caían un 37% |
Una cartera 60/40 en dos regímenes, ilustrada
Supongamos que una cartera 60/40 se enfrenta a una caída del 20% en acciones. (Escenario ilustrativo.) En un régimen de baja inflación, el banco central recorta tipos, los rendimientos de los bonos bajan 1 punto y una posición en bonos con una duración de alrededor de 6 gana aproximadamente un 6%. La cartera pierde alrededor de un 12% por las acciones y gana alrededor de un 2,4% por los bonos, lo que supone una caída neta de alrededor de un 9,6%. En un régimen de alta inflación, los rendimientos podrían subir 1 punto en cambio, lo que recorta los bonos alrededor de un 6% y deja una caída neta de alrededor de un 14,4%. El mismo shock en renta variable produce resultados muy distintos.
Lo que muestra el registro histórico
Entre 1998 y 2021, la correlación móvil entre las acciones estadounidenses y los bonos del Tesoro a 10 años se mantuvo en su mayoría entre −0,30 y −0,50. En 2022 subió a alrededor de +0,50, y una cartera 60/40 perdió alrededor de un 17%, su peor año desde 1937. Desde aproximadamente 1965 hasta 2000, un periodo de inflación más alta, la correlación fue en su mayoría positiva.
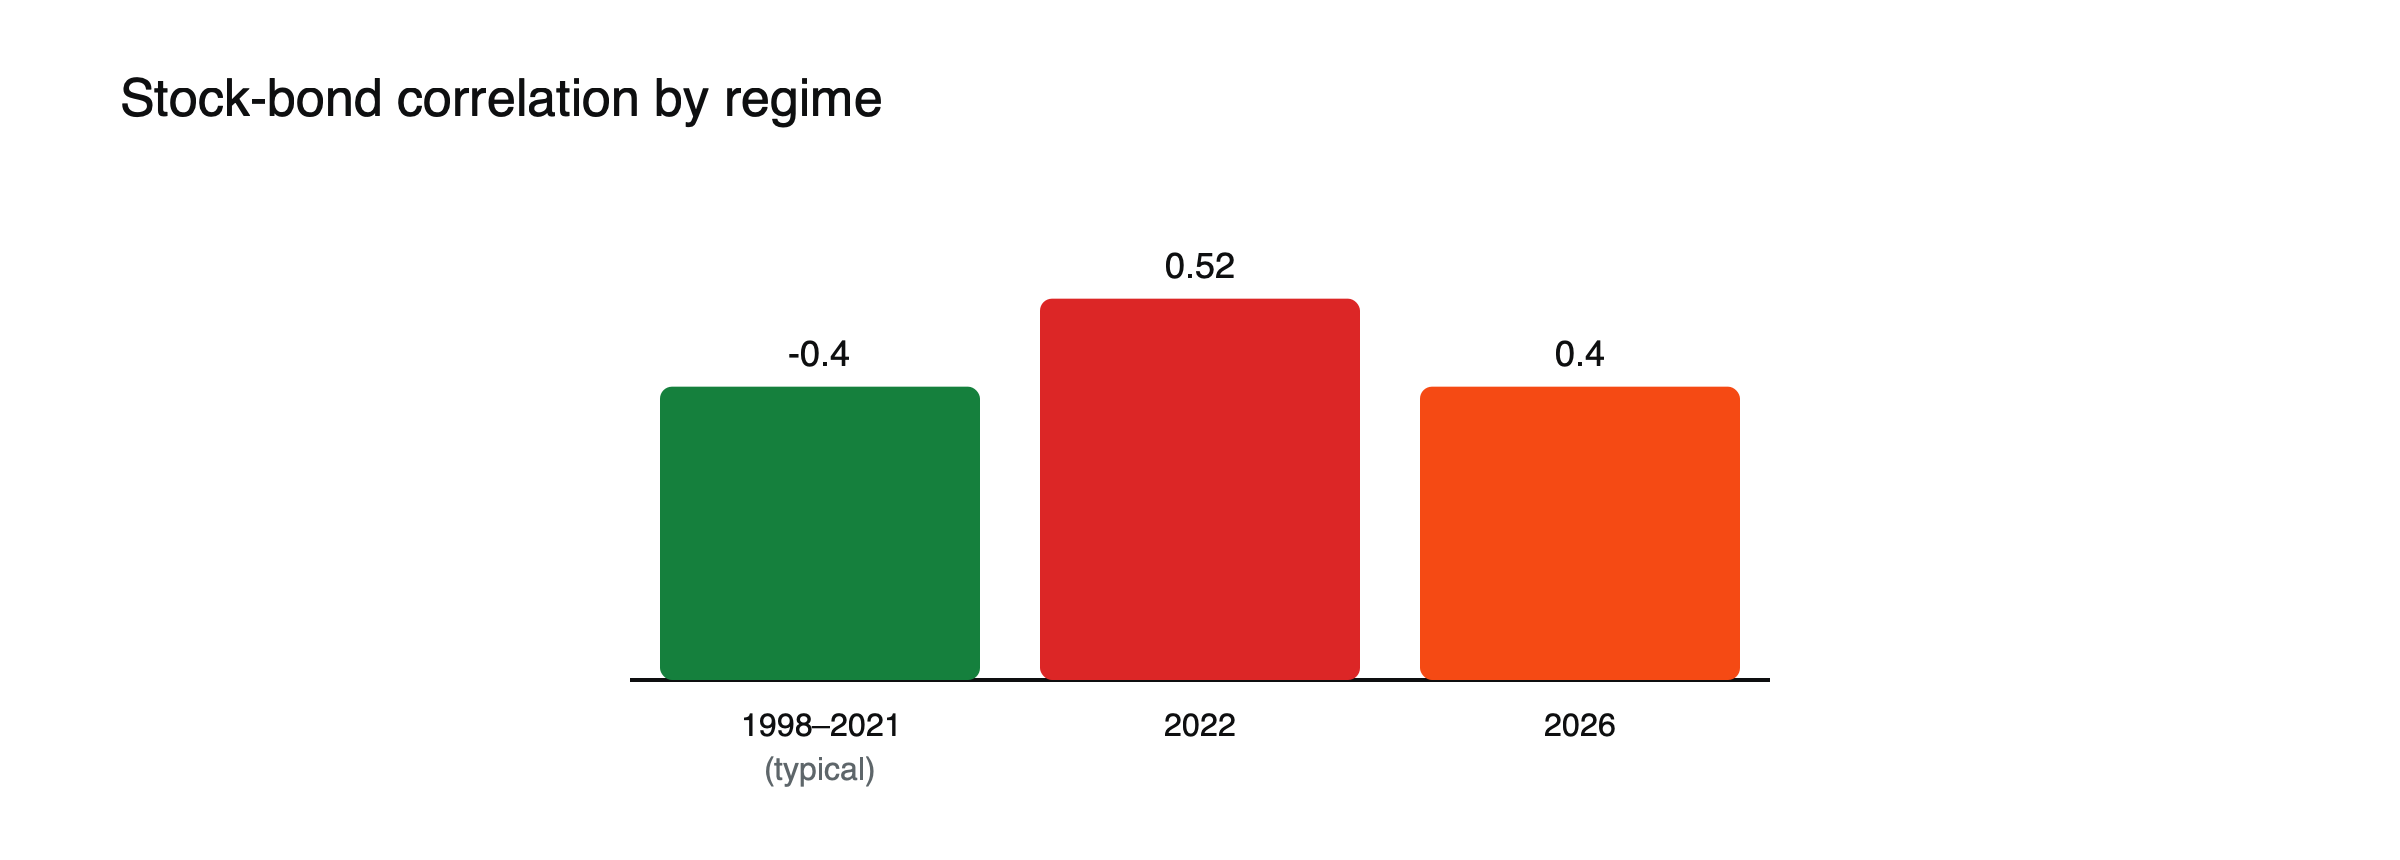 Figura: Correlación acciones-bonos móvil en distintos regímenes. Fuente: Voronoi.
La experiencia de 1965–2000
Durante gran parte del periodo de alrededor de 1965 a 2000, cuando la inflación era más alta y más volátil, la correlación entre acciones y bonos fue positiva. Los bonos caían a menudo cuando caían las acciones, especialmente durante los shocks inflacionistas de los años setenta, y ofrecían menos protección de la que los inversores llegaron a esperar después. El largo periodo de correlación negativa que siguió coincidió con una inflación baja y estable, lo que sugiere que la relación depende del régimen inflacionario y no es una característica permanente de los mercados. Véase lo que los años setenta enseñaron a los mercados sobre la inflación.
Cuando la respuesta habitual se invierte
Una inflación en descenso no siempre es buena para las acciones. Si la inflación baja porque la economía se debilita con fuerza, los bonos pueden subir mientras las acciones caen por temores a una recesión. Véase cuando los bonos suben pero las acciones no.
Qué significa para las carteras
Los bonos ofrecen la mejor cobertura cuando la inflación está bajo control. Si la inflación sigue siendo volátil, mantener otros diversificadores, como efectivo, oro o materias primas, puede importar más. Véase por qué la correlación entre acciones y bonos cambió después de 2021 y qué le ocurre a las acciones en una recesión.
Leer el régimen
Los inversores vigilan las tendencias de la inflación, la credibilidad del banco central y la propia correlación entre acciones y bonos para juzgar en qué régimen se encuentran. Una inflación baja y estable, expectativas de inflación ancladas y un banco central con margen para recortar apuntan a que los bonos recuperan su papel de cobertura. Una inflación volátil y expectativas al alza apuntan en sentido contrario. Véase cómo leer la inflación implícita de equilibrio (breakeven).
Qué hace la inflación en descenso con cada activo
La caída de la inflación reduce los rendimientos de los bonos, lo que sostiene sus precios, y disminuye la tasa usada para valorar los beneficios futuros, lo que respalda a las acciones, especialmente a las de crecimiento. También puede reducir los márgenes de beneficio si las empresas pierden poder de fijación de precios. Cuando va acompañada de un crecimiento estable, la combinación históricamente ha sido favorable para ambos; cuando va acompañada de una desaceleración, los bonos suelen comportarse mejor.
Otros diversificadores
Cuando la correlación entre acciones y bonos es positiva, los inversores buscan diversificación en otros activos: efectivo y letras a corto plazo, que mantienen su valor cuando suben los tipos; materias primas, que suelen comportarse bien en shocks inflacionarios; el oro; y las estrategias de seguimiento de tendencias. Cada una tiene sus propios riesgos, y ninguna funciona en todos los entornos. Véase lo que 2022 enseñó a los inversores sobre la diversificación.
Rendimientos más altos como colchón
Un cambio duradero tras 2022 es que los rendimientos de los bonos partieron de niveles mucho más altos. Rendimientos más altos significan más ingresos, lo que amortigua a los tenedores de bonos frente a nuevas subidas de los rendimientos y da más margen a los bonos para subir si el banco central recorta tipos. Vanguard señaló que, en un shock de tipos en 2026, los ingresos iniciales más elevados amortiguaron los rendimientos de los bonos mucho más que en 2022. Un bono que rinde un 4% tiene mucha más capacidad para compensar las pérdidas de las acciones que uno que rinde un 1%.
Credibilidad del banco central
Los bonos cubren mejor a las acciones cuando los inversores confían en que el banco central mantendrá la inflación bajo control. Entonces, en una recesión, esperan recortes de tipos en lugar de una inflación persistente, y los rendimientos de los bonos caen. Si la credibilidad se debilita, los inversores pueden temer que los recortes reavivarán la inflación, lo que limita la subida de los bonos y mantiene positiva la correlación.
Elegir los vencimientos
Los bonos a largo plazo ofrecen el mayor colchón ante un temor al crecimiento, pero también las mayores pérdidas en un shock inflacionario. Los bonos a corto plazo y las letras ofrecen menos protección ante un temor al crecimiento, pero resisten mucho mejor cuando sube la inflación. Los inversores que no están seguros del régimen económico suelen repartir sus bonos entre distintos vencimientos en lugar de apostar por un único escenario. Véase cómo la duración de un bono predice los movimientos de precio.
Bonos indexados a la inflación
Los bonos indexados a la inflación pueden ayudar en regímenes en los que la inflación sorprende al alza, porque su principal aumenta con los precios, aunque sus precios siguen cayendo cuando los tipos reales suben con fuerza, como en 2022. Véase qué es el tipo de interés real.
Malas interpretaciones frecuentes
- Suponer que los bonos siempre cubren a las acciones.
- Descartar los bonos como cobertura tras un año malo.
2022 como punto de inflexión
En 2022, las acciones estadounidenses cayeron alrededor de un 18% y los bonos estadounidenses alrededor de un 13%, y la correlación entre acciones y bonos subió a aproximadamente +0,5. Una cartera típica 60/40 perdió cerca de un 17%, su peor año desde 1937. Ese año obligó a muchos inversores a reconsiderar la premisa, construida durante dos décadas, de que los bonos siempre amortiguarían las pérdidas de las acciones. A medida que la inflación bajó después, la cuestión pasó a ser si la antigua relación volvería y con qué rapidez.
Opciones de cartera, ilustradas
Un inversor preocupado por ambos regímenes podría tener un 55% en acciones, un 30% en bonos repartidos entre vencimientos cortos y largos, un 10% en bonos indexados a la inflación y un 5% en efectivo. (Mezcla ilustrativa, no una recomendación). En un temor al crecimiento, los bonos largos amortiguan las pérdidas de las acciones; en un shock inflacionario, los bonos cortos, los bonos indexados a la inflación y el efectivo resisten mejor. La mezcla renuncia a parte de la rentabilidad en cualquiera de los dos extremos a cambio de resistencia en ambos.
Valoraciones de acciones y caída de la inflación
La caída de la inflación permite a los bancos centrales recortar tipos y reduce los rendimientos usados para valorar las empresas, lo que puede elevar las valoraciones bursátiles aunque los beneficios no cambien. Las acciones de crecimiento, cuyo valor se sitúa lejos en el futuro, suelen beneficiarse más. Pero si la inflación baja porque la demanda se desploma, la caída de los beneficios puede pesar más que las valoraciones más altas, y las acciones pueden caer incluso cuando los bonos suben. Que la caída de la inflación sea buena para las acciones depende de las razones por las que está bajando.
Diferencias entre países
La relación entre acciones y bonos varía entre países según su historia inflacionaria y la credibilidad de su banco central. En economías con un largo historial de inflación estable, los bonos han cubierto a las acciones con más frecuencia; en aquellas con inflación volátil, la relación ha sido menos fiable. Por ello, los inversores internacionales no pueden asumir que los bonos gubernamentales desempeñan el mismo papel en todas partes, y pueden diversificarse entre varios mercados de bonos.
Cómo seguir el régimen
Un enfoque sencillo es seguir la correlación móvil de un año entre los rendimientos de las acciones y los bonos, junto con la inflación subyacente y la inflación de equilibrio (breakeven) a largo plazo. Una correlación que se vuelve negativa mientras la inflación baja hacia el objetivo sugiere que los bonos están recuperando su función de cobertura; una correlación positiva con una inflación persistente sugiere cautela al depender de los bonos. Muchos proveedores de datos publican estas cifras, y revisarlas cada mes o cada trimestre basta para que la mayoría de los inversores ajusten su combinación de forma gradual, en lugar de reaccionar a cada titular. En la práctica, un cambio gradual de unos pocos puntos porcentuales al año entre bonos y otros diversificadores suele ser suficiente.
Preguntas frecuentes
¿Está muerta la cartera 60/40?
No necesariamente. Sufrió mucho en 2022, pero con la inflación a la baja y rendimientos de los bonos más altos, los bonos pueden volver a amortiguar las acciones, aunque de forma menos fiable que antes de 2021.
¿Qué determina la correlación?
Principalmente, si el mayor riesgo para los mercados es el crecimiento o la inflación.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.
Fuentes
- La correlación de rendimientos entre acciones y bonos se vuelve positiva (de −0,30 a −0,50 en 1998–2021; +0,52 en 2022; en 2008, bonos +20,1 % y acciones −37,0 %) — Voronoi
- La cartera 60/40 (correlación positiva desde aproximadamente 1965 hasta 2000; la inflación invierte la correlación) — BIT Knowledge Hub
- La muerte de la 60/40 (pérdida de aproximadamente 17,5 % en 2022, la peor desde 1937) — Masterworks Research, junio de 2026
- Cómo 2026 podría preparar el terreno para mejores rendimientos de los bonos (el shock de tipos de 2026 fue amortiguado por ingresos más altos que en 2022) — Vanguard, septiembre de 2026