
Lo que realmente cambió la negociación sin comisiones
Cómo la negociación sin comisiones cambió la forma en que los corredores generan ingresos y cómo operan los inversores minoristas.
La negociación sin comisiones se convirtió en el estándar en Estados Unidos en octubre de 2019, cuando Charles Schwab eliminó las comisiones de las operaciones bursátiles en línea, de 4,95 $ a cero, y TD Ameritrade y E*Trade igualaron la medida en cuestión de días. La negociación no se volvió gratuita: los corredores obtuvieron ingresos a través del pago por flujo de órdenes, los intereses sobre el efectivo y otros servicios, y atrajeron a muchos operadores nuevos.
Cronología
- De 2015 en adelante: corredores basados en aplicaciones, como Robinhood, ofrecen negociación sin comisiones financiada en gran parte mediante el pago por flujo de órdenes.
- Finales de septiembre de 2019: Interactive Brokers lanza un servicio sin comisiones.
- 1 de octubre de 2019: Schwab anuncia comisiones cero; sus acciones caen alrededor de un 10 %, las de TD Ameritrade casi un 26 % y las de E*Trade alrededor de un 16 %.
- Octubre de 2019: TD Ameritrade y ETrade siguen el ejemplo; ETrade estima un costo de unos 75 millones de dólares por trimestre.
- Finales de 2019 a 2020: sigue una consolidación, que incluye la compra de TD Ameritrade por parte de Schwab.
- Enero de 2021: la oleada de las acciones “meme” muestra cuántos nuevos inversores minoristas había atraído el modelo.
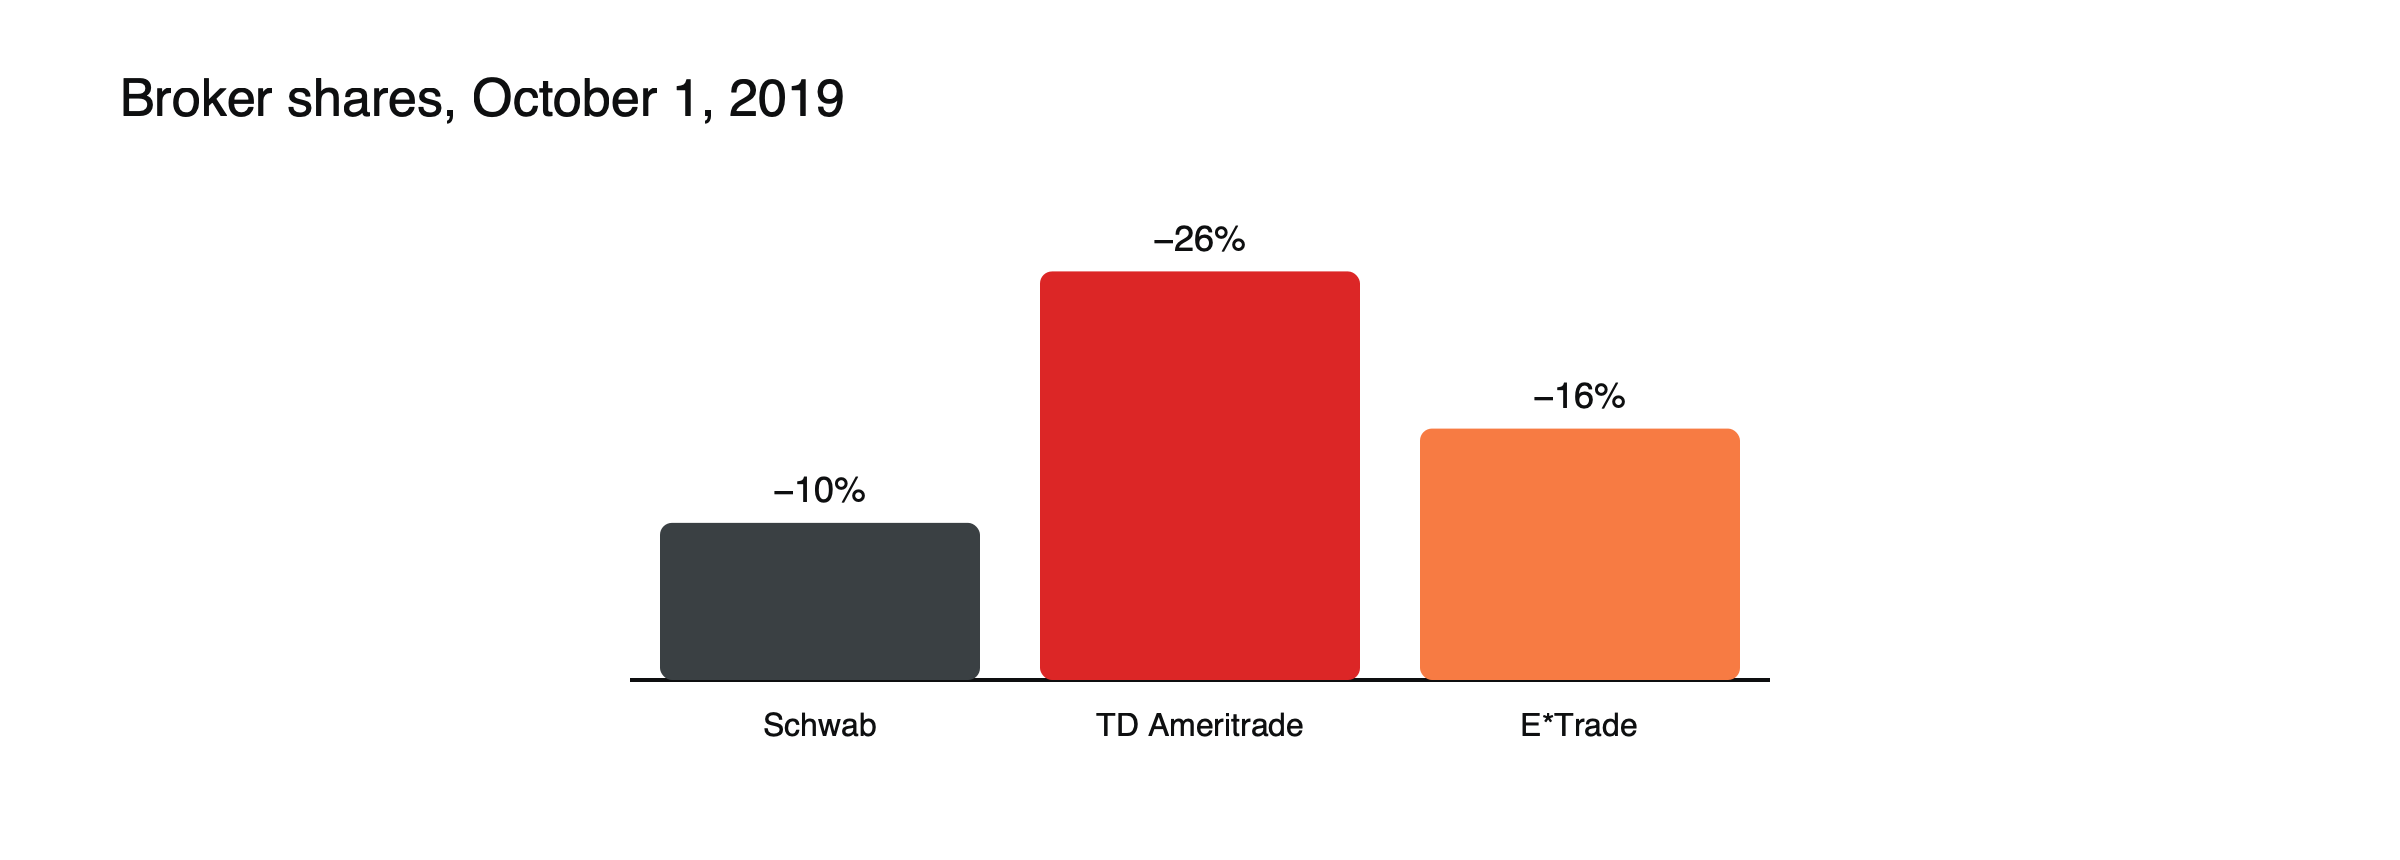
Figura: Precios de las acciones de los corredores el día en que llegaron las comisiones cero. Fuente: NPR.
Cómo se paga una operación gratuita, ilustrado
Supongamos que un cliente compra 100 acciones a través de un corredor sin comisiones. (Escenario ilustrativo.) El corredor dirige la orden a un creador de mercado mayorista, que paga al corredor una fracción de centavo por acción, por ejemplo 0,20 $ por la orden. El creador de mercado ejecuta la orden al precio cotizado más favorable o en un precio igual, y obtiene parte del diferencial. Mientras tanto, el efectivo no invertido del cliente genera intereses para el corredor, que podría trasladar solo una parte de ellos. No aparece ninguna comisión, pero el corredor gana con el enrutamiento y con el efectivo, y el coste real para el cliente depende de la calidad de la ejecución y de los intereses sobre el efectivo.
Fuente de ingresos 1: pago por flujo de órdenes
Los creadores de mercado pagan a los corredores por las órdenes minoristas. Consulte por qué el pago por flujo de órdenes es tan polémico.
Fuente de ingresos 2: intereses sobre el efectivo de los clientes
En grandes corredores como Schwab, los ingresos netos por intereses ya representaban la mayor parte de los ingresos.
Fuente de ingresos 3: otros productos
Opciones, préstamos con margen, suscripciones y otros servicios.
Robinhood y el momento de las acciones “meme”
En enero de 2021, una oleada de compras minoristas en GameStop y otras acciones muy vendidas en corto mostró el poder de la nueva generación de operadores sin comisiones. El 28 de enero, Robinhood restringió las compras de varias de estas acciones, citando requisitos de depósito de compensación, lo que provocó indignación pública y audiencias en el Congreso. Semanas antes, en diciembre de 2020, la SEC acusó a Robinhood de engañar a los clientes sobre sus ingresos por pago por flujo de órdenes y la calidad de la ejecución, y la empresa aceptó pagar 65 millones de dólares. Consulte qué ocurrió en el short squeeze de GameStop.
Europa y el Reino Unido
Los modelos sin comisiones también se extendieron a Europa, pero las normas eran distintas. El Reino Unido prohíbe efectivamente el pago por flujo de órdenes desde 2012, y la UE adoptó una prohibición con un periodo de transición que termina el 30 de junio de 2026. Allí, los corredores han dependido más de otros ingresos, como las comisiones por conversión de divisas, las suscripciones y los intereses. Consulte por qué el pago por flujo de órdenes es tan polémico.
Lo que cambió para los operadores
Las operaciones pequeñas se volvieron rentables y se extendieron las acciones fraccionadas. Pero los costes se trasladaron a lugares menos visibles, como la calidad de la ejecución y los diferenciales, y algunas investigaciones relacionan la negociación gratuita con operaciones más frecuentes y menos rentables.
Lecciones
Comisión cero no significa coste cero. Compare la calidad de la ejecución, los diferenciales, los intereses sobre el efectivo y las tarifas. Consulte por qué la mejor ejecución importa a los operadores y por qué las plataformas de negociación se están volviendo multiactivo.
Consolidación en la industria
Recortar las comisiones presionó a los corredores más pequeños y aceleró las fusiones. Schwab acordó comprar TD Ameritrade a finales de 2019, y Morgan Stanley acordó comprar E*Trade en 2020. La escala se volvió esencial, porque los ingresos por intereses sobre los grandes saldos de efectivo de los clientes y una amplia gama de productos podían sostener la negociación gratuita de una forma que las comisiones por sí solas ya no permitían.
El coste del efectivo
Los intereses sobre el efectivo de los clientes se convirtieron en una fuente central de ingresos, especialmente cuando los tipos subieron después de 2022. Algunos corredores pagaban a los clientes muy poco por los saldos no invertidos mientras ganaban mucho más ellos mismos, lo que atrajo críticas y, en algunos casos, impugnaciones legales. Comparar la rentabilidad pagada sobre el efectivo se ha vuelto tan importante como comparar los costes de negociación.
El efecto conductual
La negociación gratuita, las aplicaciones móviles y funciones como las notificaciones y las acciones fraccionadas hicieron que operar fuera más fácil y más frecuente. Las investigaciones sugieren que operar con más frecuencia tiende a reducir la rentabilidad de la mayoría de los inversores particulares, porque los costes, los errores de timing y las emociones se acumulan. Eliminar la comisión eliminó un freno natural al sobreoperar.
Afirmaciones sobre la mejora de precio
Los corredores que utilizan el pago por flujo de órdenes suelen señalar la mejora de precio: ejecuciones ligeramente mejores que la mejor cotización pública. Los informes de calidad de ejecución publicados según las normas de EE. UU. permiten la comparación, aunque las cifras dependen de cómo se miden y de qué órdenes se incluyen. Los inversores que comparan corredores pueden revisar la mejora media de precio por orden y la proporción de órdenes mejoradas, junto con otros costes. Véase por qué la mejor ejecución importa a los traders.
Acciones fraccionadas
Las comisiones cero hicieron viables las acciones fraccionadas: comprar 10 $ de una acción que cotiza a 500 $ solo tiene sentido si no hay una tarifa fija. La inversión fraccionada abrió acciones caras a cuentas pequeñas y permitió inversiones periódicas de importe reducido, aunque las posiciones fraccionadas pueden no ser transferibles entre corredores.
Opciones y margen
La negociación de opciones y el préstamo con margen se convirtieron en importantes centros de beneficios para los corredores de comisión cero. Las órdenes de opciones generan pagos por flujo de órdenes más altos que las órdenes de acciones, y los préstamos con margen devengan intereses. Los críticos sostienen que las funciones de las aplicaciones que promocionan las opciones pueden animar a operar de forma arriesgada a inversores sin experiencia.
Malinterpretaciones habituales
- Equiparar comisión cero con coste cero.
- Suponer que todos los corredores ofrecen la misma calidad de ejecución.
Cómo compiten ahora los corredores
Sin comisiones, los corredores compiten en otras características: los intereses pagados sobre el efectivo, la gama de productos, la investigación y las herramientas, la experiencia de usuario, las acciones fraccionadas, el acceso a la negociación en horario extendido y la calidad de ejecución. Algunos cobran cuotas de suscripción por funciones o datos premium. Para los inversores, el corredor adecuado depende de cuáles de estos aspectos importan más para su propia actividad.
Lista de verificación para elegir corredor
- ¿Qué interés se paga por el efectivo no invertido?
- ¿Cómo gana dinero el corredor con mis órdenes?
- ¿Qué muestran los informes de calidad de ejecución?
- ¿Qué comisiones se aplican a la conversión de divisas, las transferencias o la inactividad?
- ¿Qué protecciones, como la segregación de fondos y los esquemas de compensación, son aplicables?
El legado de 2019
Los recortes de octubre de 2019, que hicieron caer bruscamente el precio de las acciones de varios grandes corredores ese mismo día, convirtieron la negociación sin comisiones de una función de start-up en el estándar del sector casi de la noche a la mañana. Redefinieron cómo los corredores ganan dinero y atrajeron a millones de nuevos inversores a los mercados.
La negociación gratuita más allá de las acciones
El modelo de comisión cero se extendió a otros activos. Muchas aplicaciones de criptomonedas anuncian ausencia de comisión pero cobran a través de diferenciales o comisiones de conversión. Los proveedores de CFD llevan mucho tiempo cobrando principalmente mediante diferenciales en lugar de comisiones en muchos productos, con financiación nocturna para las posiciones mantenidas más tiempo. En todos los casos, la ausencia de comisión dice poco sobre el coste total. Véase costes de negociación de CFD.
¿Benefició la negociación gratuita a los inversores?
Para los inversores a largo plazo que realizan compras ocasionales, las comisiones cero redujeron claramente los costes y facilitaron la inversión periódica. Para los traders activos, el panorama es mixto: los costes explícitos más bajos animaron a operar con más frecuencia, y las investigaciones vinculan la negociación frecuente con menores rentabilidades. La negociación gratuita también abrió los mercados a personas que antes los consideraban demasiado caros, ampliando la participación.
Efectos en la estructura del mercado
El crecimiento del trading minorista sin comisiones aumentó la proporción de órdenes gestionadas por creadores de mercado mayoristas en lugar de por las bolsas, y planteó dudas sobre la competencia en la ejecución de órdenes. Los reguladores examinaron propuestas para cambiar la forma en que se gestionan las órdenes minoristas, aunque una importante propuesta en EE. UU. fue retirada en 2025.
El auge del inversor minorista
El trading sin comisiones coincidió con un fuerte aumento de la participación minorista. La participación del trading minorista en el volumen de acciones de EE. UU. creció notablemente durante 2020 y 2021, y los inversores minoristas se convirtieron en una fuerza visible en acciones y opciones populares. Las plataformas comenzaron a publicar datos sobre lo que compraban sus clientes, y los analistas empezaron a seguir los flujos minoristas como indicador del mercado. Véase el auge del trading minorista.
Lecciones para los traders
La principal lección de las comisiones cero es mirar más allá del titular. La calidad de ejecución, los diferenciales, los intereses sobre el efectivo, los costes de financiación y las características de los productos determinan lo que realmente cuesta operar, y la opción que parece más barata no siempre es la más barata en la práctica. Comparar estos costes según su propio patrón real de operaciones, en lugar del de un cliente típico, ofrece la respuesta más clara y útil.
Preguntas frecuentes
¿El trading sin comisiones es realmente gratuito?
No. Los costes se trasladan a los diferenciales, a la calidad de ejecución, a los intereses sobre el efectivo y a otras comisiones.
¿El pago por flujo de órdenes perjudica a los inversores?
Las opiniones difieren: los defensores señalan la mejora de precio, mientras que los críticos citan conflictos de interés; algunos mercados lo han prohibido.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- 3 brókers en línea eliminan las comisiones (Schwab desde 4,95 $; reacciones del mercado; E*Trade unos 75 millones de dólares por trimestre) — NPR, 1 de octubre de 2019
- E*Trade elimina las comisiones (sigue al lanzamiento sin comisiones de Interactive Brokers una semana antes) — WealthManagement.com, octubre de 2019
- Charles Schwab desencadena la masacre de los brókers en línea (la mayor parte de los ingresos de Schwab proviene de los ingresos netos por intereses) — BNN Bloomberg, octubre de 2019
- Pago por flujo de órdenes (Robinhood popularizó el modelo desde 2015) — Fin Still
- Pago por flujo de órdenes explicado (prohibido en el Reino Unido desde 2012; prohibición en la UE bajo MiFIR con transición hasta el 30 de junio de 2026) — LearnSignal
- Pago por flujo de órdenes (acuerdo de 65 millones de dólares de Robinhood con la SEC) — University of Miami International and Comparative Law Review
- ¿Cuáles fueron los mayores short squeezes de la historia? (GameStop a 17,25 $ antes del repunte; Robinhood suspendió las compras el 28 de enero de 2021) — IG
- Pago por flujo de órdenes (propuesta de la SEC retirada en 2025) — Wikipedia