
Что на самом деле изменила торговля без комиссий
Торговля без комиссий стала стандартом в США в октябре 2019 года, но торговля не стала бесплатной: брокеры зарабатывали на оплате за поток ордеров, процентах по денежным средствам и других услугах.
Торговля без комиссий стала стандартом в США в октябре 2019 года, когда Charles Schwab отменил комиссии за онлайн-сделки с акциями с $4,95 до нуля, а TD Ameritrade и E*Trade сравнялись с ним в течение нескольких дней. Торговля не стала бесплатной: брокеры вместо этого зарабатывали на оплате за поток ордеров, на процентах по денежным средствам и на других услугах, а также привлекли много новых трейдеров.
Хронология
- С 2015 года: брокеры на основе приложений, такие как Robinhood, предлагают торговлю без комиссий, которая в основном финансируется за счет оплаты за поток ордеров.
- Конец сентября 2019 года: Interactive Brokers запускает сервис без комиссий.
- 1 октября 2019 года: Schwab объявляет о нулевых комиссиях; его акции упали примерно на 10%, акции TD Ameritrade почти на 26%, а E*Trade примерно на 16%.
- Октябрь 2019 года: TD Ameritrade и ETrade следуют его примеру; ETrade оценивает затраты примерно в $75 миллионов за квартал.
- Конец 2019 – 2020 год: следует консолидация, включая сделку Schwab по приобретению TD Ameritrade.
- Январь 2021 года: всплеск «мем-акций» показал, сколько новых розничных трейдеров привлекла эта модель.
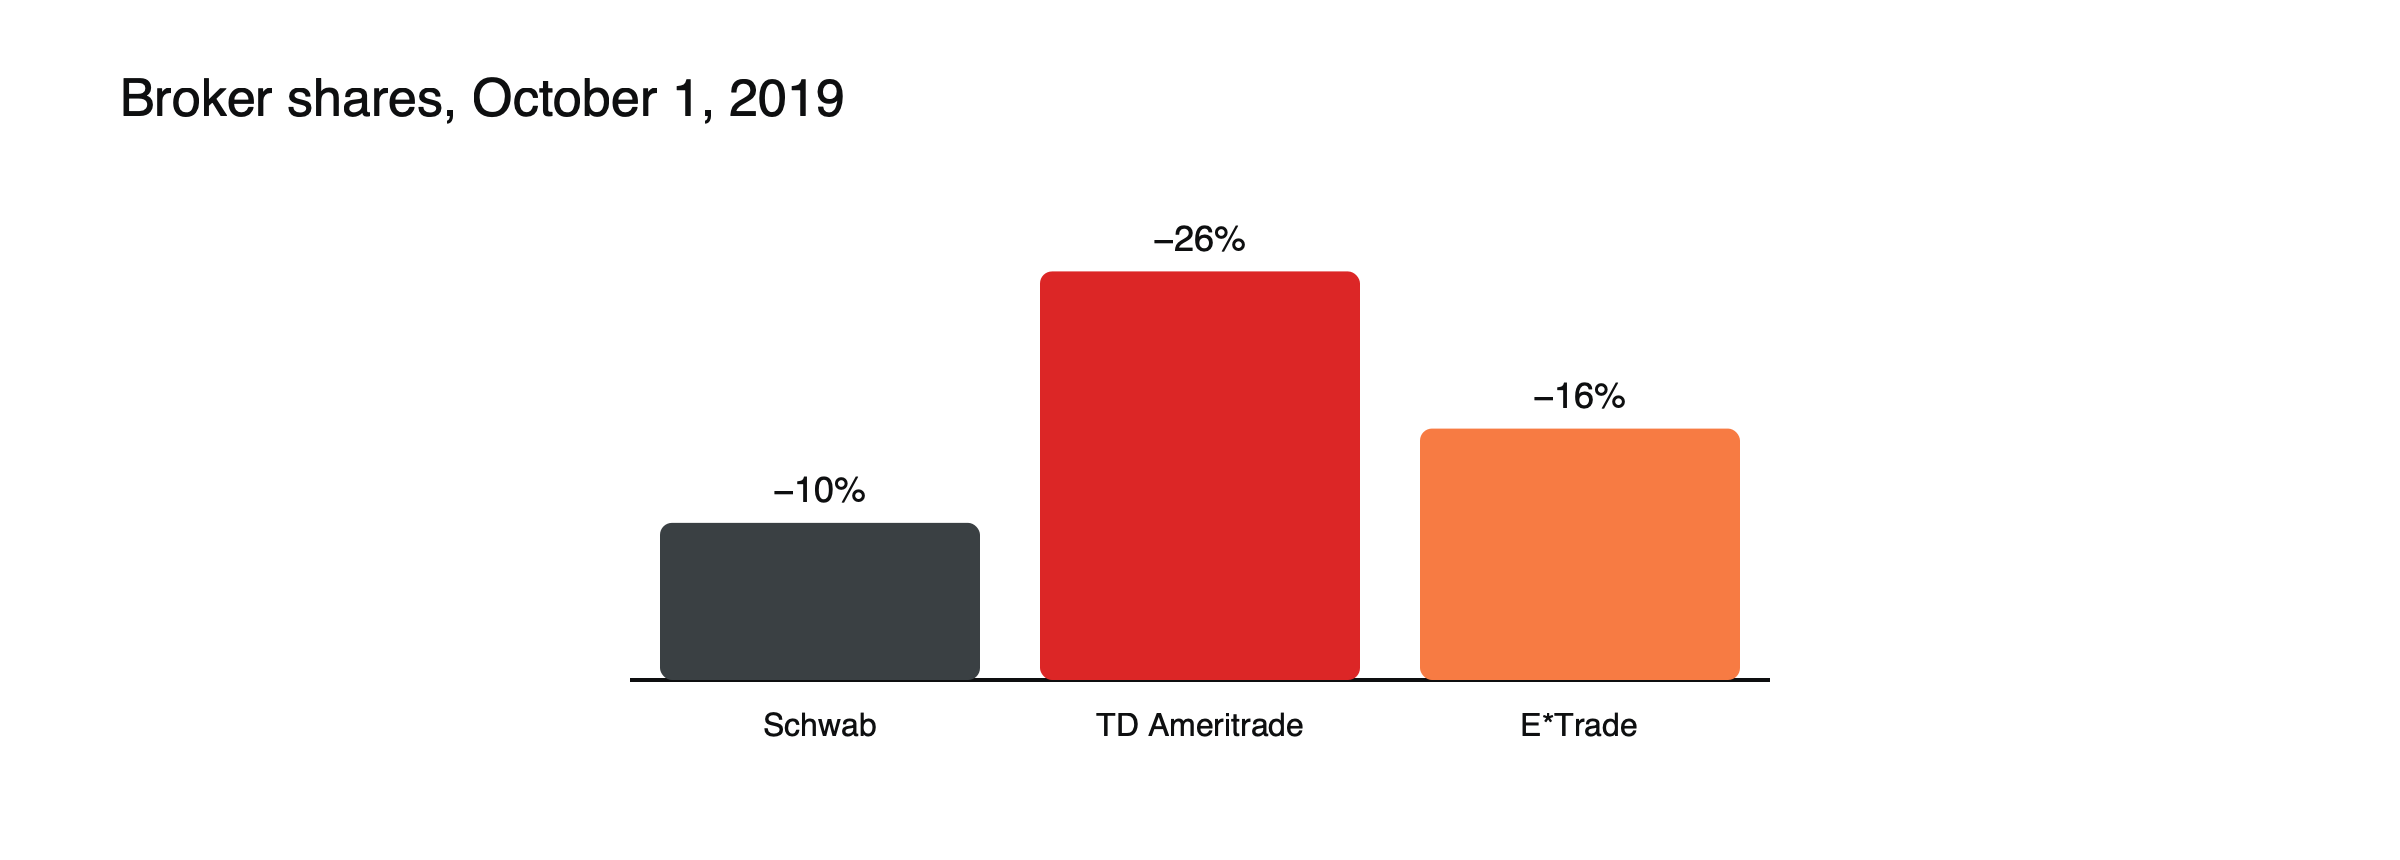
Рисунок: Цены акций брокеров в день появления нулевых комиссий. Источник: NPR.
Как оплачивается бесплатная сделка: иллюстрация
Предположим, что клиент покупает 100 акций через брокера с нулевыми комиссиями. (Иллюстративный сценарий.) Брокер направляет ордер оптовому маркет-мейкеру, который платит брокеру долю цента за акцию, скажем, $0,20 за ордер. Маркет-мейкер исполняет ордер по цене, равной или немного лучшей, чем лучшая котируемая цена, и получает часть спреда. Между тем неинвестированные денежные средства клиента приносят проценты брокеру, который может передать клиенту только часть этих процентов. Комиссия не появляется, но брокер зарабатывает на маршрутизации и на денежных средствах, а реальные издержки клиента зависят от качества исполнения и процентов по денежным средствам.
Источник дохода 1: оплата за поток ордеров
Маркет-мейкеры платят брокерам за розничные ордера. См. почему оплата за поток ордеров так спорна.
Источник дохода 2: проценты по денежным средствам клиентов
Для крупных брокеров, таких как Schwab, чистый процентный доход уже составлял большую часть выручки.
Источник дохода 3: другие продукты
Опционы, кредитование под маржу, подписки и другие услуги.
Robinhood и момент «мем-акций»
В январе 2021 года всплеск розничных покупок акций GameStop и других сильно шортируемых бумаг показал силу нового поколения трейдеров без комиссий. 28 января Robinhood ограничил покупки нескольких из этих акций, сославшись на требования к депозитам для клиринга, что вызвало общественный гнев и слушания в Конгрессе. За несколько недель до этого, в декабре 2020 года, SEC предъявила Robinhood обвинения в том, что компания вводила клиентов в заблуждение относительно своей выручки от оплаты за поток ордеров и качества исполнения, и фирма согласилась выплатить $65 миллионов. См. что произошло в шорт-сквизе GameStop.
Европа и Великобритания
Модели без комиссий распространились и в Европе, но правила отличались. Великобритания фактически запретила оплату за поток ордеров с 2012 года, а ЕС принял запрет с переходным периодом, который заканчивается 30 июня 2026 года. Брокеры там в большей степени полагались на другие источники дохода, такие как комиссии за конвертацию валют, подписки и проценты. См. почему оплата за поток ордеров так спорна.
Что это изменило для трейдеров
Мелкие сделки стали экономически выгодными, и распространились дробные акции. Но издержки переместились в менее заметные места, например в качество исполнения и спреды, а некоторые исследования связывают бесплатную торговлю с более частыми и менее прибыльными сделками.
Выводы
Нулевая комиссия не означает нулевых затрат. Сравнивайте качество исполнения, спреды, проценты по денежным средствам и комиссии. См. почему лучшее исполнение важно для трейдеров и почему торговые платформы переходят к мультиактивности.
Консолидация в отрасли
Сокращение комиссий давило на небольших брокеров и ускоряло слияния. В конце 2019 года Schwab согласился купить TD Ameritrade, а в 2020 году Morgan Stanley согласился купить E*Trade. Масштаб стал необходимым условием, поскольку процентный доход от крупных остатков клиентских денег и широкий ассортимент продуктов могли поддерживать бесплатную торговлю так, как одни только комиссии уже не могли.
Стоимость денег на счёте
Проценты на денежные средства клиентов стали ключевым источником дохода, особенно после того, как ставки выросли после 2022 года. Некоторые брокеры платили клиентам мало по неинвестированным остаткам, зарабатывая при этом гораздо больше сами, что вызывало критику и в ряде случаев судебные споры. Сравнивать ставку, которую выплачивают по остаткам, стало так же важно, как сравнивать торговые издержки.
Поведенческий эффект
Бесплатная торговля, мобильные приложения и такие функции, как уведомления и дробные акции, сделали торговлю проще и частее. Исследования показывают, что более частая торговля, как правило, снижает доходность большинства частных инвесторов, поскольку издержки, ошибки в выборе момента и эмоции накапливаются. Отмена комиссии убрала одно естественное ограничение на чрезмерную торговлю.
Заявления об улучшении цены
Брокеры, использующие оплату за исполнение заявок, часто указывают на улучшение цены: исполнение чуть лучше лучшей публичной котировки. Отчёты о качестве исполнения, публикуемые по правилам США, позволяют сравнивать, однако цифры зависят от способа расчёта и от того, какие заявки включены. Инвесторы, сравнивающие брокеров, могут смотреть на среднее улучшение цены на заявку и долю улучшенных заявок наряду с другими издержками. См. почему лучшее исполнение важно для трейдеров.
Дробные акции
Торговля без комиссий сделала дробные акции практичными: покупка акций на $10 при цене $500 имеет смысл только при отсутствии фиксированной платы. Дробные инвестиции открыли дорогие акции для небольших счетов и позволили делать регулярные небольшие вложения, хотя дробные позиции могут не переводиться между брокерами.
Опционы и маржинальное кредитование
Торговля опционами и маржинальное кредитование стали важными источниками прибыли для брокеров без комиссий. Заявки на опционы приносят более высокие выплаты за оплату заявок, чем заявки на акции, а маржинальные кредиты приносят процентный доход. Критики утверждают, что функции приложений, продвигающие опционы, могут подталкивать неопытных инвесторов к рискованной торговле.
Распространённые неверные толкования
- Отождествление нулевой комиссии с нулевой стоимостью.
- Предположение, что все брокеры обеспечивают одинаковое качество исполнения.
Как брокеры конкурируют сейчас
Когда комиссий не стало, брокеры конкурируют по другим параметрам: проценты на остатки, ассортимент продуктов, исследования и инструменты, удобство интерфейса, дробные акции, доступ к торгам в расширенные часы и качество исполнения. Некоторые берут абонентскую плату за премиум-функции или данные. Для инвестора выбор брокера зависит от того, какие из этих параметров важнее для его собственной активности.
Чек-лист для выбора брокера
- Какие проценты выплачиваются по неинвестированным остаткам?
- Как брокер зарабатывает на моих заявках?
- Что показывают отчёты о качестве исполнения?
- Какие комиссии применяются за конвертацию валюты, переводы или неактивность?
- Какие гарантии действуют, например сегрегация средств и компенсационные схемы?
Наследие 2019 года
Сокращение комиссий в октябре 2019 года, из-за которого акции нескольких крупных брокеров в тот день резко упали, практически за одну ночь превратило торговлю без комиссий из стартовой функции в отраслевой стандарт. Эти изменения перестроили то, как брокеры зарабатывают, и привлекли в рынки миллионы новых инвесторов.
Бесплатная торговля за пределами акций
Модель без комиссий распространилась и на другие активы. Многие криптоприложения рекламируют отсутствие комиссии, но зарабатывают на спредах или комиссиях за конвертацию. Провайдеры CFD давно берут плату в основном через спреды, а не комиссии, по многим продуктам, а также через овернайт-финансирование позиций, которые удерживаются дольше. В каждом случае отсутствие комиссии мало говорит об общей стоимости. См. издержки торговли CFD.
Помогла ли бесплатная торговля инвесторам?
Для долгосрочных инвесторов, которые совершают редкие покупки, отсутствие комиссий явно снизило издержки и облегчило регулярные инвестиции. Для активных трейдеров картина неоднозначна: меньшие явные издержки поощряли более частую торговлю, а исследования связывают частую торговлю с более низкой доходностью. Кроме того, бесплатная торговля открыла рынки людям, которые раньше считали их слишком дорогими, и расширила участие в них.
Влияние на структуру рынка
Рост розничной торговли без комиссий увеличил долю заявок, исполняемых оптовыми маркет-мейкерами, а не биржами, и поднял вопросы о конкуренции при исполнении ордеров. Регуляторы изучали предложения по изменению порядка обработки розничных ордеров, однако крупное предложение в США было отозвано в 2025 году.
Рост розничного инвестора
Торговля без комиссий совпала с ростом розничного участия. Доля розничной торговли в объёме акций на рынке США резко выросла в 2020 и 2021 годах, а частные инвесторы стали заметной силой в популярных акциях и опционах. Платформы начали публиковать данные о том, что покупают их клиенты, а аналитики стали отслеживать розничные потоки как рыночный индикатор. См. бум розничной торговли.
Уроки для трейдеров
Главный урок нулевых комиссий — смотреть дальше заголовков. Качество исполнения, спреды, проценты на остаток денежных средств, стоимость финансирования и особенности продуктов определяют, во что на самом деле обходится торговля, и самый дешёвый на вид вариант не всегда оказывается самым дешёвым на практике. Сравнение этих затрат для вашей собственной модели торговли, а не для типичного клиента, даёт самый ясный и полезный ответ.
Часто задаваемые вопросы
Действительно ли торговля без комиссий бесплатна?
Нет. Затраты переносятся на спреды, качество исполнения, проценты на денежные средства и другие сборы.
Вредит ли оплата за поток ордеров инвесторам?
Мнения расходятся: сторонники указывают на улучшение цены, а критики — на конфликты интересов; в некоторых странах такая практика запрещена.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Три онлайн-брокера отменили комиссии (Schwab с $4,95; реакция акций; E*Trade около $75 млн в квартал) — NPR, 1 октября 2019
- E*Trade отменяет комиссии (следует за запуском Interactive Brokers без комиссий неделей ранее) — WealthManagement.com, октябрь 2019
- Charles Schwab запускает обвал онлайн-брокеров (большая часть выручки Schwab — от чистого процентного дохода) — BNN Bloomberg, октябрь 2019
- Оплата за поток ордеров (Robinhood популяризировал модель с 2015 года) — Fin Still
- Оплата за поток ордеров простым языком (запрещена в Великобритании с 2012 года; запрет в ЕС по MiFIR с переходным периодом до 30 июня 2026 года) — LearnSignal
- Оплата за поток ордеров (урегулирование Robinhood с SEC на $65 млн) — University of Miami International and Comparative Law Review
- Какие были самые крупные шорт-сквизы в истории? (GameStop по $17,25 до взлёта; Robinhood приостановил покупки 28 января 2021 года) — IG
- Оплата за поток ордеров (предложение SEC отозвано в 2025 году) — Wikipedia