
¿Qué causó el flash crash de 2010?
Análisis del flash crash del 6 de mayo de 2010: una venta automatizada de 75.000 futuros E-mini, la retirada de liquidez y los precios absurdos que siguieron.
El flash crash de 2010 ocurrió el 6 de mayo de 2010, cuando el Dow cayó casi 1.000 puntos en menos de media hora y luego recuperó la mayor parte de la caída en cuestión de minutos. Un informe conjunto de la SEC y la CFTC lo atribuyó a una venta automatizada de 75.000 futuros E-mini, por un valor de unos 4.100 millones de dólares, en un mercado tensionado mientras los proveedores de liquidez se retiraban.
Cronología
- Por la mañana: los mercados están nerviosos por la crisis de deuda europea; el Dow cae alrededor de un 2,5% hacia primera hora de la tarde.
- 14:32: comienza el programa de venta, que apunta a una proporción del volumen de negociación independientemente del precio.
- Minutos después: los futuros y las acciones se desploman; los operadores de alta frecuencia negocian entre sí y luego se retiran.
- Alrededor de las 14:45: la caída se detiene tras una pausa automática en la negociación de futuros; los precios se recuperan.
- Semanas después: se cancelan unas 21.000 operaciones ejecutadas a precios absurdos.
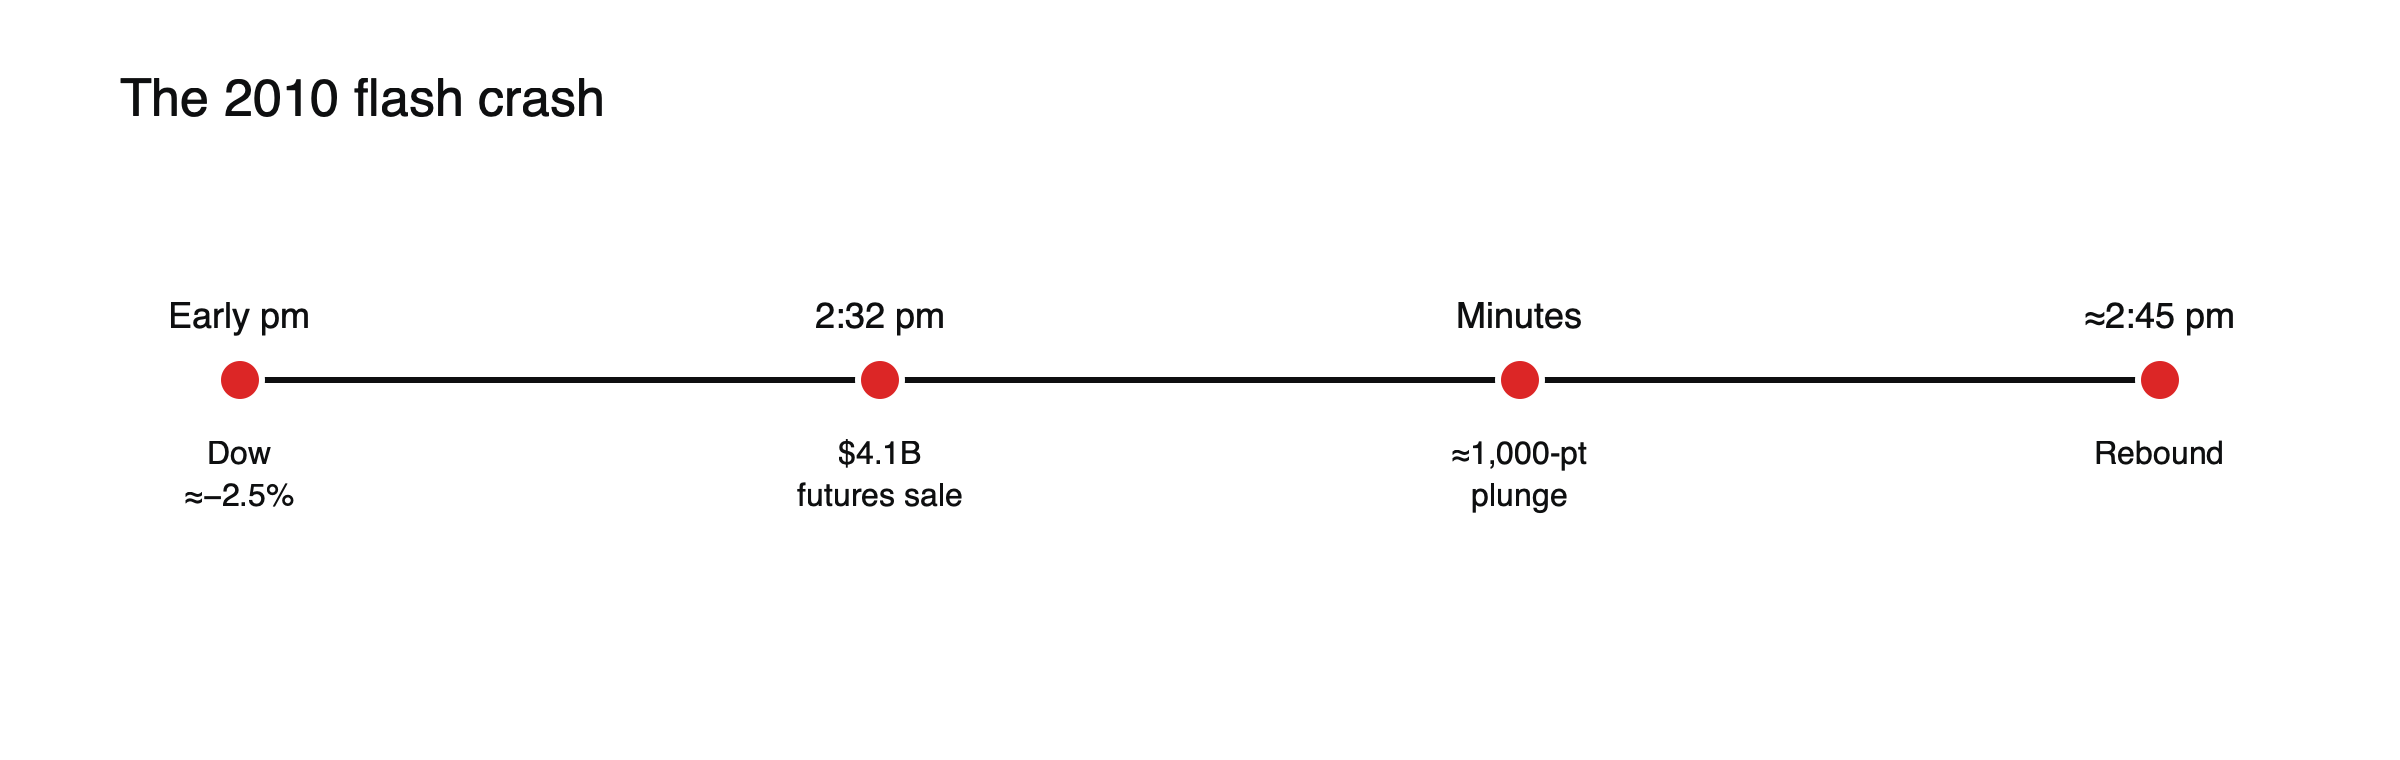 Figura: Treinta minutos del 6 de mayo de 2010.
La orden de venta en detalle
El informe conjunto describió a un gran inversor fundamental, ampliamente señalado como una gestora de fondos de inversión, que utilizó un algoritmo automatizado para vender 75.000 contratos E-mini S&P 500 como cobertura. El algoritmo estaba configurado para vender a un ritmo equivalente a alrededor del 9% del volumen de negociación del minuto anterior, sin tener en cuenta el precio ni el tiempo. A medida que los precios caían y el volumen se disparaba, el algoritmo vendía más rápido, completando la venta en unos 20 minutos en lugar de las horas que normalmente podría requerir una operación de ese tamaño.
Negociación de patata caliente
Los operadores de alta frecuencia compraron inicialmente muchos de los contratos y luego los revendieron rápidamente, a menudo entre ellos, al intentar reducir sus posiciones. Este ir y venir, que el informe comparó con una patata caliente, infló el volumen de negociación sin añadir un interés comprador real. El aumento del volumen hizo que el algoritmo de venta se acelerara, profundizando la caída.
Por qué ocurrió
- Una orden sin límite de precio en un mercado en caída.
- Retirada de liquidez: los creadores de mercado se apartaron a medida que la volatilidad se disparaba.
- Mercados fragmentados sin pausas coordinadas en ese momento.
Cotizaciones simbólicas y precios absurdos
Cuando la liquidez desapareció en acciones individuales, las órdenes se ejecutaron contra cotizaciones simbólicas: precios de referencia que los creadores de mercado publicaban muy alejados del mercado, sin esperar que se negociaran. Algunas acciones conocidas se negociaron a un centavo, mientras que otras lo hicieron a 100.000 dólares. Los inversores cuyas órdenes stop se convirtieron en órdenes de mercado en esos momentos fueron ejecutados a precios que no tenían nada que ver con el valor de las empresas.
Operaciones canceladas
Las bolsas anularon unas 21.000 operaciones ejecutadas a precios muy alejados de lo normal, pero las operaciones a precios menos extremos se mantuvieron, lo que dejó a algunos inversores con pérdidas.
Pausas por acción individual
Los reguladores introdujeron interruptores automáticos (circuit breakers) que detenían la negociación de una acción del S&P 500 que se movía un 10% o más en cinco minutos, posteriormente sustituidos por bandas de precios de subida y bajada limitadas.
Interruptores de mercado generales revisados
También se revisaron a fondo los interruptores automáticos de mercado en su conjunto. Consulte cómo funcionan los interruptores automáticos de la bolsa.
Un operador acusado años después
En 2015, las autoridades estadounidenses acusaron a un operador con sede en Londres, Navinder Sarao, de manipular futuros E-mini mediante spoofing: colocar órdenes grandes que no pretendía ejecutar para mover los precios, incluido el día del flash crash. Posteriormente se declaró culpable de cargos relacionados. Su actividad se citó como una de las condiciones que contribuyeron a la fragilidad del mercado ese día, aunque el desencadenante principal siguió siendo la gran orden de venta.
Eventos flash posteriores
Los flash crashes no terminaron en 2010. El 24 de agosto de 2015, muchas acciones y fondos estadounidenses abrieron a precios extremos y fueron suspendidos repetidamente; en octubre de 2014, los rendimientos de los bonos del Tesoro estadounidense oscilaron bruscamente en cuestión de minutos; en octubre de 2016, la libra cayó con fuerza en la sesión asiática de baja liquidez. Cada episodio mostró lo rápido que puede desaparecer la liquidez en los mercados electrónicos. Consulte qué causó el flash crash de la libra de 2016.
Lecciones
Los mercados electrónicos pueden perder liquidez en segundos; las órdenes stop pueden ejecutarse a precios extremos. Consulte cómo funcionan las órdenes stop-loss, qué sucedió el Lunes Negro de 1987 y qué mueve los índices bursátiles.
Cronología de un vistazo
| Hora (Nueva York), 6 de mayo de 2010 | Evento |
|---|---|
| Desde la mañana hasta comienzos de la tarde | Los mercados se mostraban nerviosos por Europa; el Dow bajaba alrededor de un 2,5% |
| 2:32 p.m. | Comienza el programa automatizado de venta |
| Alrededor de las 2:41–2:45 p.m. | La caída más pronunciada; la liquidez desaparece |
| Alrededor de las 2:45 p.m. | Los futuros se detienen durante cinco segundos; las ventas se ralentizan |
| Hacia las 3:00 p.m. | Los precios recuperan la mayor parte de la caída |
Por qué desapareció la liquidez
Los creadores de mercado y los operadores de alta frecuencia no están obligados a seguir operando en todas las condiciones. Cuando los precios se movieron violentamente y los flujos de datos se retrasaron, muchos pausaron sus sistemas para evitar pérdidas o errores. Con su ausencia, el libro de órdenes se adelgazó hasta el punto de que incluso órdenes modestas movían los precios de forma drástica. La liquidez que parece profunda en tiempos normales puede ser frágil bajo presión.
Lecciones para los operadores de CFD
Los CFD sobre índices y acciones con precios derivados de estos mercados habrían mostrado los mismos movimientos extremos. Las órdenes stop podrían haberse ejecutado a precios muy alejados de sus niveles, y las posiciones cerradas en el mínimo no habrían podido beneficiarse del rebote minutos después. Evitar las órdenes de mercado en mercados rápidos, usar stops garantizados donde estén disponibles y mantener un apalancamiento moderado son las principales defensas. Consulte cómo funcionan las órdenes stop-loss.
Cambios normativos en detalle
Tras el flash crash, los reguladores introdujeron varias reformas. Las bandas de límite superior e inferior (limit up-limit down) impiden ahora operar acciones individuales fuera de rangos establecidos alrededor de precios recientes, y pausan la negociación si los precios alcanzan las bandas. Las cotizaciones simbólicas (stub quotes) muy alejadas del mercado quedaron prácticamente prohibidas, ya que los creadores de mercado debían cotizar a una distancia razonable de los precios actuales. Las normas sobre la anulación de operaciones claramente erróneas se hicieron más predecibles. En conjunto, estas medidas buscan evitar que las acciones individuales se negocien a precios absurdos.
El debate sobre el trading de alta frecuencia
El flash crash intensificó el debate sobre el trading de alta frecuencia. Los críticos sostienen que las firmas que aportan liquidez en mercados tranquilos desaparecen justo cuando más se necesitan, y que su velocidad puede amplificar la inestabilidad. Los defensores responden que reducen los diferenciales y los costes para los inversores particulares la mayor parte del tiempo, y que el desplome fue provocado por una orden grande y mal ejecutada, y no por el trading de alta frecuencia en sí.
La estructura actual del mercado
La negociación de acciones en EE. UU. sigue repartida entre numerosas bolsas y plataformas alternativas, conectadas mediante enlaces de alta velocidad y regidas por normas que exigen enviar las órdenes al mejor precio disponible. La fragmentación que contribuyó a la confusión de 2010 todavía existe, pero ahora se aplican salvaguardas coordinadas entre las plataformas.
Malinterpretaciones habituales
- Suponer que un mercado que se recupera rápidamente no provocó pérdidas.
- Tratar las órdenes stop como salidas garantizadas.
La visión de un operador, ilustrada
Supongamos que un operador tiene acciones de una empresa conocida que cotizan a 40 $, con una orden stop en 37 $. (Escenario ilustrativo.) En cuestión de minutos del 6 de mayo, las acciones cayeron por debajo de 37 $, la orden stop se convirtió en orden de mercado y se ejecutó a 8 $ frente a un libro de órdenes casi vacío. Quince minutos después, las acciones volvieron a estar cerca de 40 $. Como la ejecución no fue lo bastante extrema para anularse con las normas vigentes en ese momento, la pérdida del operador se mantuvo, mucho mayor que los 3 $ por acción que había previsto arriesgar.
La pausa que detuvo la caída
La caída de los futuros E-mini terminó cuando la protección automática de la bolsa pausó la negociación durante cinco segundos tras una serie de caídas bruscas de precios. Esa breve pausa permitió que los compradores regresaran y que los libros de órdenes se rellenaran, y los precios comenzaron a recuperarse casi de inmediato. El episodio demostró cómo una interrupción muy corta puede romper una cascada que se retroalimenta.
Por qué importa para los CFD sobre índices
Los CFD sobre índices con precio derivado de futuros habrían mostrado la misma caída y el mismo rebote. Una posición larga con un stop ajustado podría haberse cerrado cerca del mínimo, mientras que una sin stop podría haber sido cerrada por una llamada de margen antes de que los precios se recuperaran. En ambos casos, minutos de iliquidez extrema pueden convertir un riesgo pequeño y planificado en una pérdida realizada grande. Los stops garantizados, cuando se ofrecen, evitan esto a cambio de una comisión.
Preguntas frecuentes
¿El flash crash causó daños duraderos?
Los precios se recuperaron en cuestión de minutos y la economía no se vio afectada, pero la confianza en la estructura del mercado se resquebrajó, lo que llevó a nuevas normas.
¿Podría volver a ocurrir?
Las bandas de precios y los interruptores automáticos (circuit breakers) limitan ahora los movimientos extremos en acciones individuales, pero las brechas breves de liquidez siguen produciéndose en los mercados electrónicos.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Los reguladores publican el informe de la investigación del flash crash (programa de venta de 4.1 mil millones de dólares; 75,000 contratos en 20 minutos; el Dow bajó alrededor de 2.5% antes; casi 21,000 operaciones anuladas; regla del 10% en cinco minutos) — PlanAdviser / AP
- Informe sobre el “flash crash”: una historia de cómo no hacer una operación grande (orden colocada a las 2:32 p.m.) — Christian Science Monitor
- Lecciones del Lunes Negro (2010: el Dow cayó alrededor de 1,000 puntos en minutos y recuperó la mayor parte) — The Globe and Mail