
O que causou o Flash Crash de 2010?
O flash crash de 2010 ocorreu em 6 de maio de 2010, quando o Dow caiu quase 1.000 pontos em menos de meia hora e, em seguida, recuperou a maior parte da queda em poucos minutos. Um relatório conjunto da SEC e da CFTC atribuiu o evento a uma venda automatizada de 75.000 contratos futuros E-mini, no valor de cerca de US$ 4,1 bilhões, em um mercado sob estresse, enquanto os provedores de liquidez recuavam.
O flash crash de 2010 ocorreu em 6 de maio de 2010, quando o Dow caiu quase 1.000 pontos em menos de meia hora e, em seguida, recuperou a maior parte da queda em poucos minutos. Um relatório conjunto da SEC e da CFTC atribuiu o evento a uma venda automatizada de 75.000 contratos futuros E-mini, no valor de cerca de US$ 4,1 bilhões, em um mercado sob estresse, enquanto os provedores de liquidez recuavam.
Cronologia
- Manhã: os mercados estão nervosos com a crise da dívida europeia; o Dow está em queda de cerca de 2,5% até o início da tarde.
- 14h32: o programa de venda é iniciado, com o objetivo de atingir uma fatia do volume de negociação, independentemente do preço.
- Minutos depois: os futuros e as ações despencam; os traders de alta frequência negociam entre si e, em seguida, se retiram.
- Por volta das 14h45: a queda para após uma pausa automática nas negociações de futuros; os preços se recuperam.
- Semanas depois: cerca de 21.000 negócios executados a preços absurdos são cancelados.
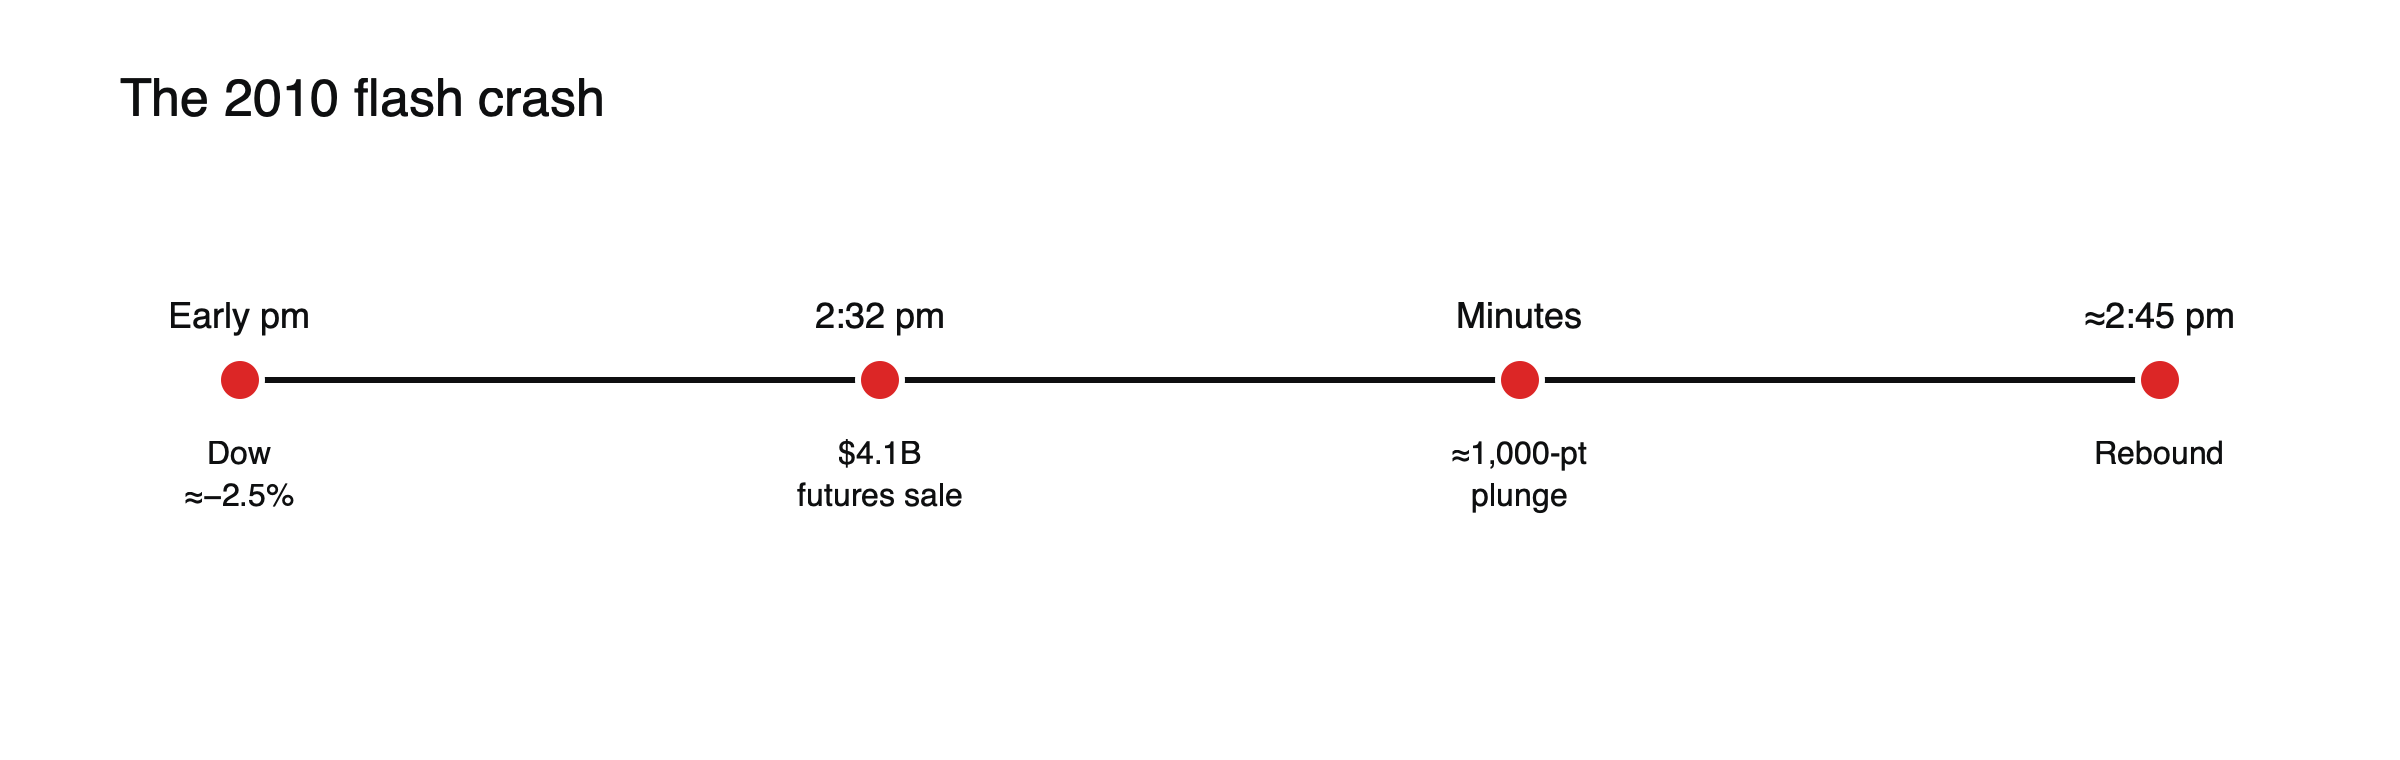
Figura: Trinta minutos em 6 de maio de 2010.
A ordem de venda em detalhes
O relatório conjunto descreveu um grande investidor fundamentalista, amplamente noticiado como uma empresa de fundos mútuos, que usou um algoritmo automatizado para vender 75.000 contratos E-mini S&P 500 como hedge. O algoritmo foi configurado para vender em um ritmo equivalente a cerca de 9% do volume de negociação do minuto anterior, sem levar em conta preço ou tempo. À medida que os preços caíam e o volume disparava, o algoritmo acelerava as vendas, concluindo a operação em cerca de 20 minutos, em vez das horas que uma negociação de tamanho semelhante normalmente levaria.
Negociação batata quente
Os traders de alta frequência inicialmente compraram muitos dos contratos e, em seguida, os revenderam rapidamente, muitas vezes uns para os outros, enquanto tentavam reduzir suas posições. Esse vaivém, que o relatório comparou a uma batata quente, inflou o volume de negociação sem acrescentar interesse comprador real. O volume crescente fez o algoritmo de venda acelerar, aprofundando a queda.
Por que aconteceu
- Uma ordem sem limite de preço em um mercado em queda.
- Retirada de liquidez: os formadores de mercado recuaram à medida que a volatilidade disparou.
- Mercados fragmentados sem pausas coordenadas na época.
Cotações fictícias e preços absurdos
Quando a liquidez desapareceu em ações individuais, as ordens foram executadas contra cotações fictícias, preços de referência que os formadores de mercado lançavam bem distantes do mercado, sem expectativa de negociação. Algumas ações conhecidas foram negociadas por um centavo, enquanto outras foram negociadas a US$ 100.000. Investidores cujas ordens de stop se transformaram em ordens a mercado nesses momentos foram executados a preços que nada tinham a ver com o valor das empresas.
Negócios cancelados
As bolsas cancelaram cerca de 21.000 negócios executados a preços muito distantes do normal, mas os negócios a preços menos extremos foram mantidos, deixando alguns investidores com prejuízos.
Pausas em ações individuais
Os reguladores introduziram mecanismos de interrupção (circuit breakers) que pausavam a negociação de uma ação do S&P 500 que se movesse 10% ou mais em cinco minutos, posteriormente substituídos por faixas de preço de alta e baixa limitadas (limit-up/limit-down).
Mecanismos de interrupção de mercado revisados
Os mecanismos de interrupção de todo o mercado também passaram por uma reformulação. Veja como funcionam os mecanismos de interrupção do mercado de ações.
Um trader acusado anos depois
Em 2015, as autoridades dos EUA acusaram Navinder Sarao, um trader com sede em Londres, de manipular futuros E-mini por meio de spoofing, ao colocar grandes ordens que não pretendia executar para mover os preços, inclusive no dia do flash crash. Ele posteriormente se declarou culpado de acusações relacionadas. Sua atividade foi citada como uma das condições que contribuíram para a fragilidade do mercado naquele dia, embora o principal gatilho tenha permanecido a grande ordem de venda.
Eventos relâmpago posteriores
Os flash crashes não terminaram em 2010. Em 24 de agosto de 2015, muitas ações e fundos dos EUA abriram a preços extremos e foram repetidamente suspensos; em outubro de 2014, os rendimentos dos títulos do Tesouro dos EUA oscilaram violentamente em minutos; em outubro de 2016, a libra esterlina caiu acentuadamente em um pregão asiático de baixa liquidez. Cada episódio mostrou como a liquidez pode desaparecer rapidamente nos mercados eletrônicos. Veja o que causou o flash crash da libra em 2016.
Lições
Mercados eletrônicos podem perder liquidez em segundos; ordens stop podem ser executadas a preços extremos. Veja como funcionam as ordens stop-loss, o que aconteceu na Segunda-feira Negra de 1987 e o que move os índices do mercado de ações.
Cronologia em resumo
| Horário (Nova York), 6 de maio de 2010 | Evento |
|---|---|
| Da manhã até o início da tarde | Mercados nervosos com a Europa; Dow Jones em queda de cerca de 2,5% |
| 14h32 | Começa um programa automatizado de venda |
| Cerca de 14h41 a 14h45 | Maior queda; a liquidez desaparece |
| Cerca de 14h45 | Contratos futuros pausam por cinco segundos; as vendas desaceleram |
| Por volta de 15h00 | Os preços recuperam a maior parte da queda |
Por que a liquidez desapareceu
Formadores de mercado e traders de alta frequência não são obrigados a continuar negociando em todas as condições. Conforme os preços oscilavam violentamente e os feeds de dados ficavam defasados, muitos pausaram seus sistemas para evitar perdas ou erros. Sem eles, o livro de ofertas ficou tão ralo que até ordens modestas moviam os preços de forma dramática. Uma liquidez que parece profunda em tempos normais pode ser frágil sob estresse.
Lições para traders de CFDs
CFDs de índices e de ações precificados a partir desses mercados teriam mostrado os mesmos movimentos extremos. Ordens stop poderiam ter sido executadas a preços muito distantes de seus níveis, e posições fechadas no fundo não poderiam se beneficiar da recuperação minutos depois. Evitar ordens a mercado em mercados rápidos, usar stops garantidos quando disponíveis e manter a alavancagem moderada são as principais defesas. Veja como funcionam as ordens stop-loss.
Mudanças de regras em detalhes
Após o flash crash, os reguladores introduziram várias reformas. As bandas de limite de alta e de baixa (Limit up-limit down) agora impedem negociações de ações individuais fora de faixas definidas em torno dos preços recentes, pausando a negociação quando os preços atingem as bandas. Cotações fictícias distantes do mercado foram efetivamente proibidas, pois os formadores de mercado passaram a ter de cotar a uma distância razoável dos preços atuais. As regras para cancelamento de negociações claramente errôneas tornaram-se mais previsíveis. Juntas, essas medidas visam impedir que ações individuais sejam negociadas a preços absurdos.
O debate sobre negociação de alta frequência
O flash crash intensificou o debate sobre a negociação de alta frequência. Críticos argumentam que as empresas que fornecem liquidez em mercados calmos desaparecem justamente quando ela é mais necessária, e que sua velocidade pode amplificar a instabilidade. Defensores respondem que elas reduzem os spreads e os custos para investidores comuns na maior parte do tempo, e que a queda foi desencadeada por uma ordem grande e mal executada, e não pela negociação de alta frequência em si.
A estrutura de mercado hoje
A negociação de ações nos EUA continua distribuída entre muitas bolsas e plataformas alternativas, interligadas por conexões de alta velocidade e regidas por regras que exigem que as ordens sejam enviadas ao melhor preço disponível. A fragmentação que contribuiu para a confusão de 2010 ainda existe, mas salvaguardas coordenadas agora se aplicam entre as diferentes plataformas.
Interpretações equivocadas comuns
- Presumir que um mercado que se recupera rapidamente não causou perdas.
- Tratar ordens stop como saídas garantidas.
A visão de um trader, ilustrada
Suponha que um trader detivesse ações de uma empresa conhecida negociadas a US$ 40, com uma ordem stop em US$ 37. (Cenário ilustrativo.) Em poucos minutos no dia 6 de maio, as ações caíram abaixo de US$ 37, a ordem stop virou uma ordem a mercado e foi executada a US$ 8, em um livro de ofertas quase vazio. Quinze minutos depois, as ações estavam de volta perto de US$ 40. Como a execução não foi extrema o suficiente para ser cancelada pelas regras então em vigor, a perda do trader foi mantida, muito maior do que os US$ 3 por ação que ele havia planejado arriscar.
A pausa que interrompeu a queda
A queda nos contratos futuros E-mini terminou quando a proteção automática da bolsa pausou a negociação por cinco segundos, após uma sequência de quedas acentuadas de preços. Essa breve pausa permitiu que os compradores retornassem e que os livros de ofertas se reabastecessem, e os preços começaram a se recuperar quase imediatamente. O episódio mostrou como uma interrupção muito curta pode romper uma cascata autorreforçada.
Por que isso importa para CFDs de índices
Os CFDs de índices precificados a partir de futuros mostrariam a mesma queda e recuperação. Uma posição comprada com um stop apertado poderia ter sido encerrada perto da mínima, enquanto uma posição sem stop poderia ter sido liquidada por uma chamada de margem antes que os preços se recuperassem. De qualquer forma, minutos de iliquidez extrema podem transformar um pequeno risco planejado em uma perda realizada grande. Stops garantidos, quando oferecidos, evitam isso, mediante uma taxa.
Perguntas frequentes
O flash crash causou danos duradouros?
Os preços se recuperaram em minutos e a economia não foi afetada, mas a confiança na estrutura do mercado foi abalada, o que levou a novas regras.
Isso poderia acontecer novamente?
Bandas de preço e circuit breakers agora limitam movimentos extremos em ações individuais, mas lacunas breves de liquidez ainda ocorrem em mercados eletrônicos.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Relatório dos reguladores sobre a investigação do flash crash ($4,1 bilhões em programa de venda; 75.000 contratos em 20 minutos; Dow caiu cerca de 2,5% antes; quase 21.000 negociações canceladas; regra de 10% em cinco minutos) — PlanAdviser / AP
- Relatório do ‘flash crash’: uma história de como não fazer uma grande negociação (ordem enviada às 14h32) — Christian Science Monitor
- Lições da Black Monday (2010: Dow caiu cerca de 1.000 pontos em minutos, recuperando a maior parte) — The Globe and Mail