
Что вызвало флэш-крэш 2010 года?
Разбор причин флэш-крэша 6 мая 2010 года: автоматизированная продажа фьючерсов, отток ликвидности, «стаб-котировки» и последствия для рынка.
Флэш-крэш 2010 года произошёл 6 мая 2010 года, когда индекс Dow упал почти на 1000 пунктов менее чем за полчаса, а затем большая часть падения была восстановлена в течение нескольких минут. Совместный отчёт SEC и CFTC связал его с автоматизированной продажей 75 000 фьючерсов E-mini стоимостью около 4,1 млрд долларов на напряжённом рынке, когда поставщики ликвидности сокращали свою активность.
Хронология
- Утро: рынки нервничают из-за кризиса долговых обязательств в Европе; к ранней середине дня Dow снижается примерно на 2,5%.
- 14:32: запускается программа продаж, которая нацелена на определённую долю торгового объёма независимо от цены.
- Через несколько минут: фьючерсы и акции резко падают; высокочастотные трейдеры торгуют между собой, а затем выходят с рынка.
- Около 14:45: падение останавливается после автоматической паузы в торгах фьючерсами; цены восстанавливаются.
- Через несколько недель: около 21 000 сделок, совершённых по абсурдным ценам, отменяются.
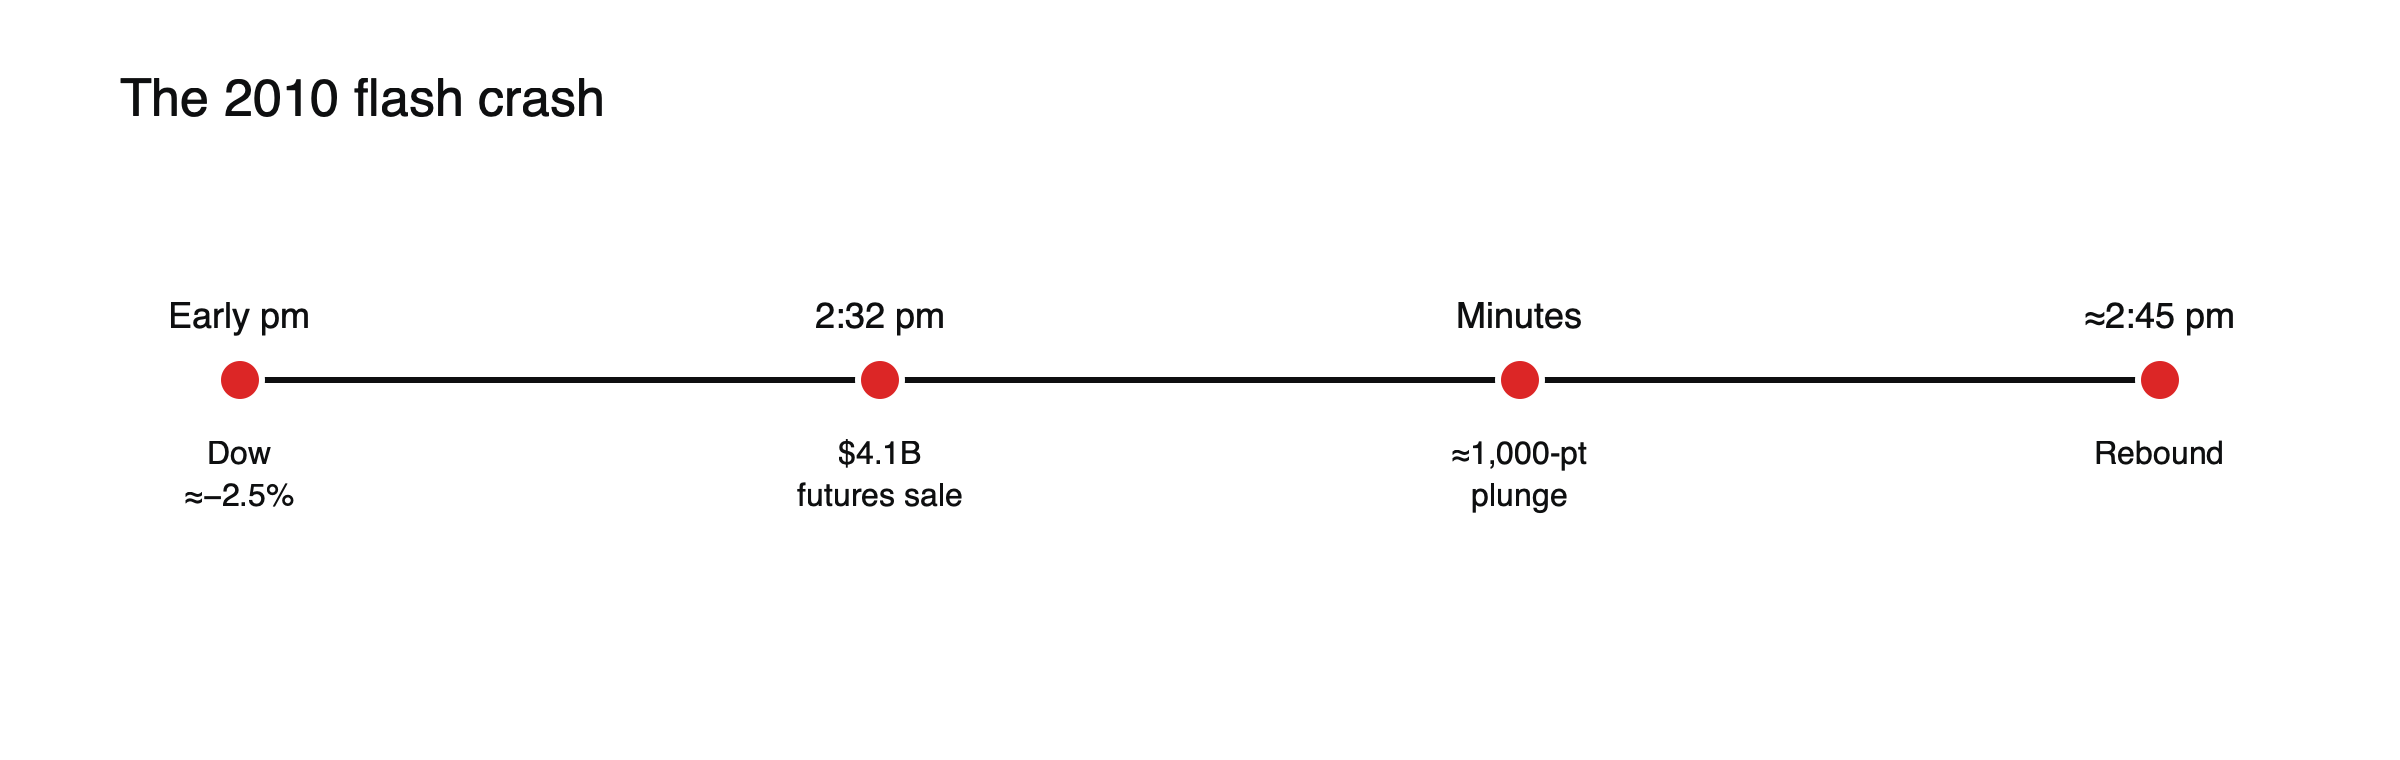
Рисунок: тридцать минут 6 мая 2010 года.
Приказ на продажу подробно
В совместном отчёте описан крупный фундаментальный трейдер, которым, по широко распространённым сообщениям, была управляющая компания паевых инвестиционных фондов. Он использовал автоматизированный алгоритм, чтобы продать 75 000 контрактов E-mini S&P 500 в качестве хеджа. Алгоритм был настроен на продажу с темпом около 9% от торгового объёма предыдущей минуты без учёта цены и времени. По мере падения цен и роста объёма торгов алгоритм продавал быстрее и завершил продажу примерно за 20 минут, тогда как сделка такого размера обычно могла бы занять часы.
Торговля «горячей картошкой»
Высокочастотные трейдеры сначала купили значительную часть контрактов, а затем быстро перепродали их, часто друг другу, пытаясь сократить свои позиции. Эта передача контрактов туда и обратно, которую в отчёте сравнили с «горячей картошкой», раздувала торговый объём без реального покупательского интереса. Растущий объём заставлял алгоритм продажи ускоряться, что углубляло падение.
Почему это произошло
- Приказ без ценового ограничения на падающем рынке.
- Отток ликвидности: маркет-мейкеры отступили, когда волатильность резко возросла.
- Фрагментированные рынки без скоординированных пауз в то время.
Стаб-котировки и абсурдные цены
Когда ликвидность в отдельных акциях исчезла, заявки исполнялись по стаб-котировкам, то есть условным ценам, которые маркет-мейкеры выставляли далеко от рынка без расчёта на реальную торговлю. Некоторые известные акции торговались по одному центу, а другие — по 100 000 долларов. Инвесторы, чьи стоп-приказы в эти моменты превратились в рыночные, получили исполнение по ценам, которые не имели ничего общего со стоимостью компаний.
Отменённые сделки
Биржи отменили около 21 000 сделок, совершённых по ценам, сильно отличавшимся от обычных, но сделки по менее экстремальным ценам были оставлены в силе, и некоторые инвесторы понесли убытки.
Паузы для отдельных акций
Регуляторы ввели автоматические выключатели, которые приостанавливали торги акцией из S&P 500, если она двигалась на 10% и более за пять минут. Позднее их заменили ценовыми коридорами «лимит вверх / лимит вниз».
Пересмотр рыночных выключателей
Также был пересмотрен механизм общерыночных автоматических выключателей. См. как работают выключатели торгов на фондовом рынке.
Трейдер, обвинённый спустя годы
В 2015 году власти США предъявили обвинения лондонскому трейдеру Наиндеру Сараю в манипулировании фьючерсами E-mini посредством спуфинга, то есть размещения крупных заявок, которые он не намеревался исполнять, с целью сдвинуть цены, в том числе в день флэш-крэша. Позднее он признал себя виновным по связанным обвинениям. Его действия упоминались как одно из условий, которые способствовали уязвимости рынка в тот день, однако главным триггером оставался крупный приказ на продажу.
Более поздние флэш-события
Флэш-крэши не закончились в 2010 году. 24 августа 2015 года многие американские акции и фонды открылись по экстремальным ценам и неоднократно приостанавливались; в октябре 2014 года доходность казначейских облигаций США резко колебалась в течение нескольких минут; в октябре 2016 года фунт стремительно упал в тонких азиатских торгах. Каждый из этих эпизодов показал, как быстро ликвидность может исчезнуть на электронных рынках. См. что вызвало флэш-крэш фунта в 2016 году.
Выводы
На электронных рынках ликвидность может исчезнуть за считанные секунды; стоп-ордера могут исполняться по экстремальным ценам. См. как работают стоп-лосс ордера, что произошло в «Черный понедельник» 1987 года и что движет фондовыми индексами.
Хронология в общих чертах
| Время (Нью-Йорк), 6 мая 2010 года | Событие |
|---|---|
| С утра до начала дня | Рынки нервничают из-за Европы; Dow снизился примерно на 2,5% |
| 14:32 | Запускается программа автоматизированных продаж |
| Примерно 14:41–14:45 | Самое резкое падение; ликвидность испаряется |
| Примерно 14:45 | Фьючерсы приостанавливаются на пять секунд; продажи замедляются |
| К 15:00 примерно | Цены восстанавливают большую часть падения |
Почему исчезла ликвидность
Маркет-мейкеры и высокочастотные трейдеры не обязаны продолжать торговлю в любых условиях. Когда цены резко двигались, а данные отставали, многие приостанавливали свои системы, чтобы избежать убытков или ошибок. Без них стакан заявок настолько поредел, что даже умеренные ордера резко двигали цены. Ликвидность, которая кажется глубокой в обычное время, может оказаться хрупкой в условиях стресса.
Уроки для трейдеров CFD
Индексные CFD и CFD на акции, цены которых формируются на этих рынках, показали бы такие же экстремальные движения. Стоп-ордера могли бы исполниться по ценам, далеко отстоящим от их уровней, а позиции, закрытые на минимуме, не смогли бы воспользоваться отскоком через несколько минут. Основные способы защиты — избегать рыночных ордеров в быстрых рынках, использовать гарантированные стопы там, где они доступны, и держать умеренное кредитное плечо. См. как работают стоп-лосс ордера.
Изменения правил подробно
После флеш-крэша регуляторы внедрили несколько реформ. Механизм ограничения колебаний цен (limit up-limit down) теперь не допускает сделок с отдельными акциями за пределами установленных диапазонов вокруг недавних цен и приостанавливает торги, если цены достигают границ. Котировки-заглушки, далекие от рынка, фактически были запрещены, поскольку маркет-мейкеры обязаны котировать на разумном расстоянии от текущих цен. Правила отмены явно ошибочных сделок стали более предсказуемыми. В совокупности эти меры призваны не допускать торговли отдельными акциями по абсурдным ценам.
Дискуссия о высокочастотной торговле
Флеш-крэш усилил дебаты о высокочастотной торговле. Критики утверждали, что фирмы, обеспечивающие ликвидность в спокойных рынках, исчезают именно тогда, когда она нужнее всего, и что их скорость может усиливать нестабильность. Сторонники возражали, что в большинстве случаев такие фирмы сужают спреды и снижают издержки для обычных инвесторов, а крэш был вызван крупным, плохо исполненным ордером, а не самой высокочастотной торговлей.
Структура рынка сегодня
Торговля акциями в США по-прежнему распределена между множеством бирж и альтернативных торговых площадок, которые связаны высокоскоростными соединениями и регулируются правилами, требующими направлять ордера по лучшей доступной цене. Фрагментация, способствовавшая путанице в 2010 году, по-прежнему существует, но теперь на всех площадках действуют скоординированные меры защиты.
Распространенные неверные трактовки
- Предположение, что рынок, быстро восстановившийся, не принес убытков.
- Восприятие стоп-ордеров как гарантированных способов выйти из позиции.
Взгляд трейдера в иллюстрации
Допустим, трейдер владеет акциями известной компании, торгующимися по $40, со стоп-ордером на $37. (Иллюстративный сценарий.) За несколько минут 6 мая акции упали ниже $37, стоп превратился в рыночный ордер и был исполнен по $8 на почти пустом стакане заявок. Через пятнадцать минут акции вернулись почти к $40. Поскольку исполнение не было достаточно экстремальным, чтобы его отменили по действовавшим тогда правилам, убыток трейдера остался в силе и оказался намного больше $3 на акцию, которые трейдер планировал рискнуть потерять.
Пауза, которая остановила падение
Снижение фьючерсов E-mini прекратилось, когда автоматическая защита биржи приостановила торги на пять секунд после серии резко падающих цен. Эта короткая пауза позволила покупателям вернуться, а стаканам заявок восстановиться, и цены почти сразу начали восстанавливаться. Эпизод показал, как очень короткая остановка может прервать самоподдерживающийся каскад.
Почему это важно для индексных CFD
Индексные CFD, ценообразование которых основано на фьючерсах, показали бы такое же падение и последующее восстановление. Длинная позиция с узким стоп-ордером могла быть закрыта около минимума, тогда как позиция без стоп-ордера могла быть закрыта по маржин-коллу до того, как цены восстановились. В любом случае несколько минут экстремальной неликвидности могли превратить небольшой запланированный риск в крупный реализованный убыток. Гарантированные стоп-ордера, там где они предлагаются, защищают от этого за отдельную плату.
Часто задаваемые вопросы
Нанёс ли флеш-крэш долгосрочный ущерб?
Цены восстановились в течение нескольких минут, а экономика не пострадала, однако доверие к структуре рынка было подорвано, что привело к появлению новых правил.
Может ли это повториться?
Ценовые коридоры и автоматические выключатели (circuit breakers) теперь ограничивают экстремальные движения отдельных акций, но кратковременные разрывы ликвидности по-прежнему возникают на электронных рынках.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенные средства.
Источники
- Регуляторы опубликовали отчёт о расследовании флеш-крэша (программа продаж на $4,1 млрд; 75 000 контрактов за 20 минут; Dow Jones упал примерно на 2,5% до этого; почти 21 000 сделок отменены; правило 10% за пять минут) — PlanAdviser / AP
- Отчёт о «Flash crash»: история о том, как не надо совершать крупную сделку (ордер размещён в 14:32) — Christian Science Monitor
- Уроки «чёрного понедельника» (2010 год: Dow упал примерно на 1000 пунктов за считанные минуты и восстановил большую часть потерь) — The Globe and Mail