
Mitos do mercado de títulos que confundem novos traders
Mitos comuns do mercado de títulos: títulos não podem perder dinheiro, títulos do governo não oscilam, alto rendimento é um retorno extra sem custo, títulos sempre sobem quando as ações caem, curvas invertidas antecipam recessões e manter o título até o vencimento elimina todo o risco. Tratar cada mito como uma hipótese e testá-lo com os mesmos $10.000 mostra onde ele deixa de valer.
Mitos comuns do mercado de títulos: títulos não podem perder dinheiro, títulos do governo não oscilam, alto rendimento é um retorno extra sem custo, títulos sempre sobem quando as ações caem, curvas invertidas antecipam recessões e manter o título até o vencimento elimina todo o risco. Tratar cada mito como uma hipótese e testá-lo com os mesmos $10.000 mostra onde ele deixa de valer.
A configuração do laboratório
Cada seção abaixo segue os mesmos passos: uma hipótese retirada de uma crença comum, um experimento com $10.000 e aritmética simples de títulos, o resultado e a conclusão. Quando a história oferece um teste real, o experimento o utiliza. (Salvo indicação de fonte, todos os números são ilustrativos.)
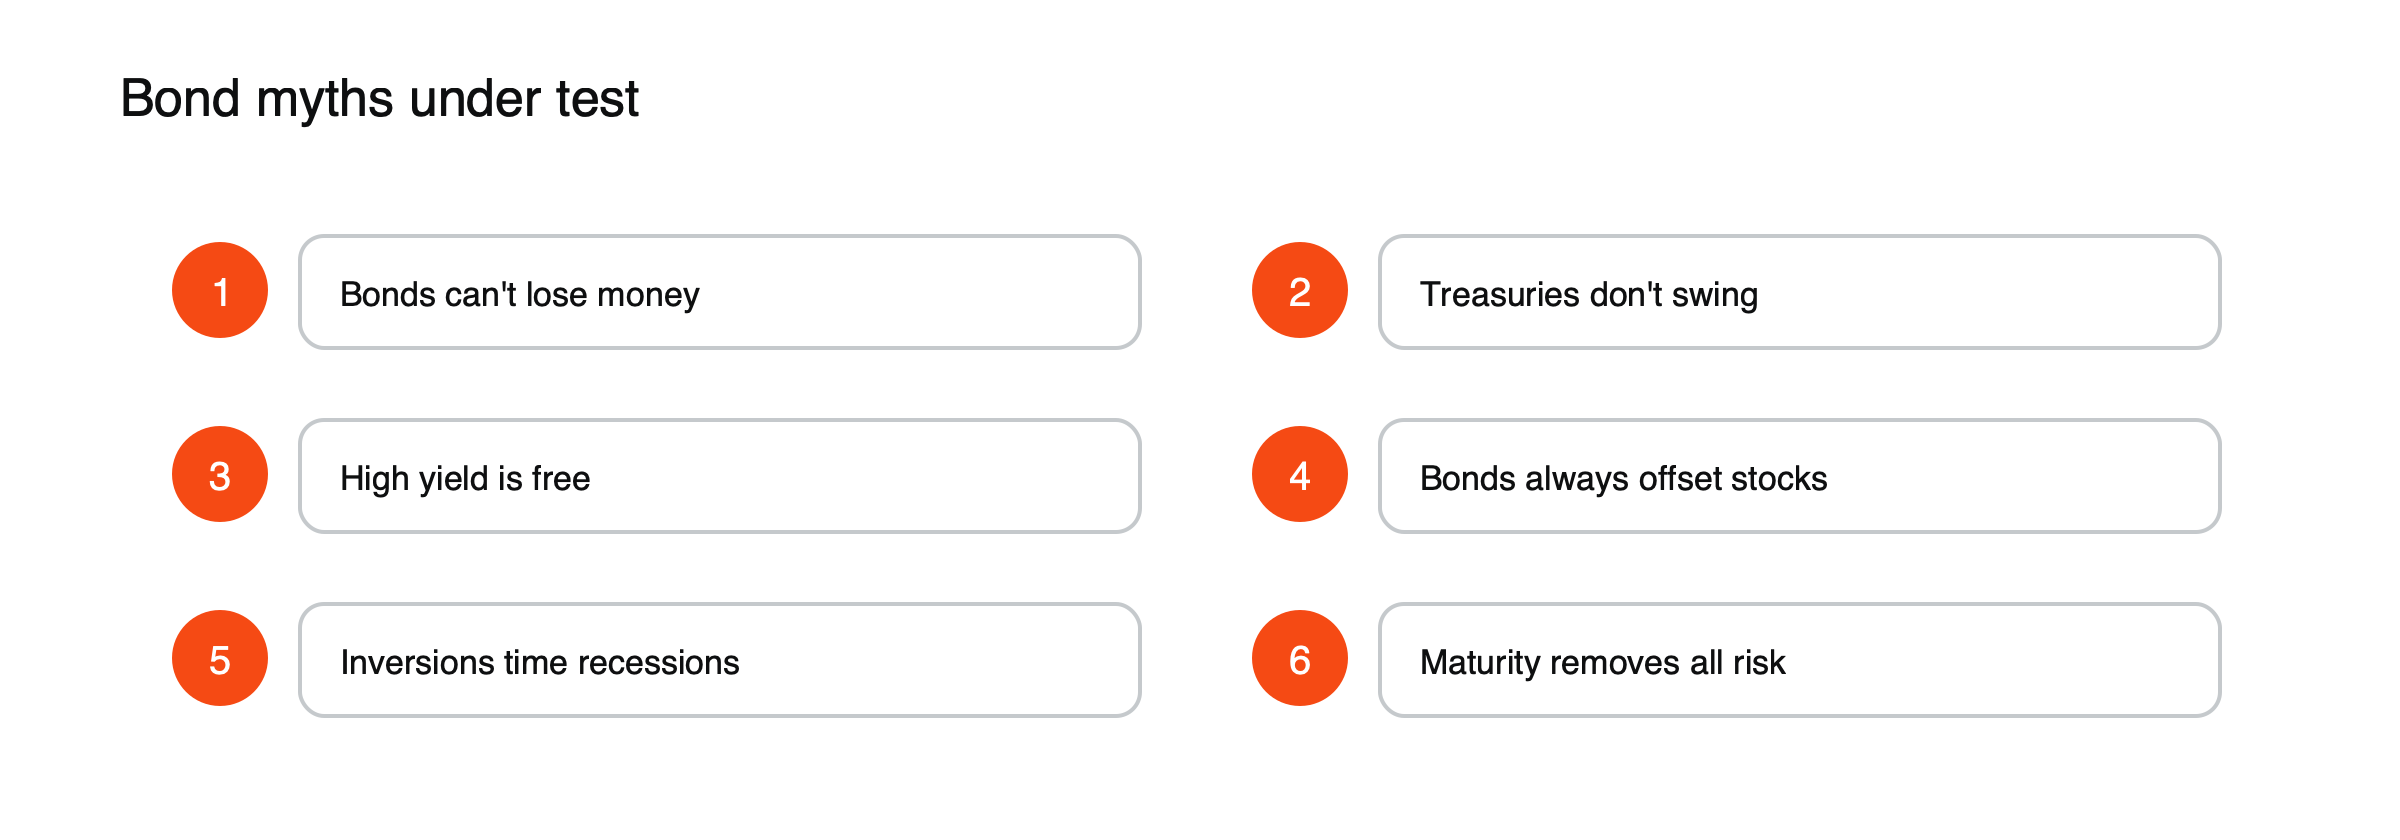
Figura: Seis mitos sobre títulos em teste.
Experimento 1: “Títulos não podem perder dinheiro”
Hipótese: um título de alta qualidade é um lugar seguro para o dinheiro, portanto seu valor não pode cair.
Experimento: aplique $10.000 em um título de 10 anos que paga 4% ao par. Eleve os rendimentos de mercado em 1 ponto percentual e reprecifique o título.
Resultado: o preço do título cai cerca de 7,7%, uma perda contábil de aproximadamente $772. Em 2022, quando os rendimentos subiram acentuadamente, o principal índice de títulos dos EUA perdeu cerca de 13%, seu pior ano desde 1976.
Conclusão: rejeitada. Os títulos perdem valor quando os rendimentos sobem; apenas os detentores que os mantêm até o vencimento, e cujos emissores pagam, evitam realizar a perda. Veja por que os preços dos títulos caem quando os rendimentos sobem.
Experimento 2: “Os títulos do Tesouro dos EUA não oscilam”
Hipótese: os títulos do governo dos EUA são livres de risco, portanto seus preços são estáveis.
Experimento: compare $10.000 em um Tesouro de 2 anos, um de 10 anos e um de 30 anos, cada um pagando 4%, após uma elevação de 1 ponto nos rendimentos.
Resultado: o de 2 anos cai cerca de 1,9%, o de 10 anos cerca de 7,7% e o de 30 anos cerca de 15%. Em 2022, os Tesouros de 10 anos perderam cerca de 16%, enquanto as notas de 2 anos perderam cerca de 4%.
Conclusão: rejeitada para vencimentos longos. Os títulos do Tesouro estão quase isentos de risco de inadimplência, mas não de risco de preço. Veja como a duração de um título prevê as variações de preço.
Experimento 3: “Alto rendimento é um retorno extra sem custo”
Hipótese: um título de alto rendimento que paga 7,8% quando os Treasuries pagam 4,2% rende 3,6 pontos a mais por ano com pouco esforço adicional.
Experimento: aplique dois choques a $10.000 em um fundo de alto rendimento com duração de cerca de 4. Primeiro, assuma que 4% dos emissores dão calote a cada ano e que os detentores recuperam 40%, uma perda de cerca de 2,4 pontos por ano. Segundo, amplie os spreads em 5 pontos em um pânico.
Resultado: só os calotes consomem cerca de dois terços do rendimento extra. O choque nos spreads reduz o preço do fundo em cerca de 20%, cerca de $2.000, antes de qualquer recuperação. Em março de 2020, os spreads de alto rendimento dos EUA chegaram a cerca de 1.087 pontos-base.
Conclusão: rejeitada. O rendimento extra paga pelo risco de calote e de liquidez, que chegam de forma irregular e muitas vezes todos juntos. Veja o que é um spread de crédito.
Experimento 4: “Títulos sempre sobem quando as ações caem”
Hipótese: manter títulos junto com ações garante proteção em uma queda do mercado.
Experimento: observe 2022, quando a inflação levou os bancos centrais a elevar os juros rapidamente.
Resultado: as ações dos EUA caíram cerca de 18% e o principal índice de títulos dos EUA cerca de 13%. Uma carteira de $10.000 dividida igualmente entre os dois teria perdido cerca de $1.550, em vez de ser amortecida.
Conclusão: parcialmente rejeitada. Os títulos do governo frequentemente subiram em recessões, quando os juros são cortados, mas em choques inflacionários títulos e ações podem cair juntos. Veja como funciona a correlação entre ações e títulos.
Experimento 5: “Uma curva invertida antecipa recessões”
Hipótese: depois que a curva de juros se inverte, uma recessão segue em um cronograma previsível.
Experimento: confira o histórico. A curva de 2 anos/10 anos se inverteu antes de cada uma de cinco recessões nos EUA desde 1976, com defasagens que variam de meses a mais de um ano. Em seguida, verifique a inversão mais recente, que começou em julho de 2022.
Resultado: a curva permaneceu invertida por 26 meses e voltou ao normal em setembro de 2024; até 2026, nenhuma recessão nos EUA havia ocorrido em seguida.
Conclusão: rejeitada como ferramenta de timing. Uma inversão tem sido um alerta relevante, mas não um relógio. Veja o que significa uma curva de juros invertida.
Experimento 6: “Manter até o vencimento elimina todo o risco”
Hipótese: se um título é mantido até o resgate, nada pode dar errado.
Experimento: aplicar US$ 10.000 em um título de 10 anos com rendimento de 2%, mantido até o vencimento, enquanto a inflação média é de 4% ao ano.
Resultado: o título devolve cerca de US$ 12.190 em valores nominais, mas seu poder de compra é de apenas cerca de US$ 8.235 a preços de hoje, uma perda real de cerca de 18%. Enquanto isso, novos títulos emitidos com rendimentos mais altos teriam rendido bem mais.
Conclusão: rejeitada. Manter até o vencimento elimina a necessidade de vender com prejuízo, mas não elimina o risco de inflação, o risco de reinvestimento nem o custo de deixar de capturar rendimentos mais altos. Veja como calcular um rendimento real.
O relatório do laboratório
| Hipótese | Veredito | O que realmente limita o risco |
|---|---|---|
| Títulos não podem perder dinheiro | Rejeitada | Duration menor, manter até o vencimento |
| Títulos do Tesouro não oscilam | Rejeitada para vencimentos longos | Alinhar o vencimento ao horizonte de tempo |
| Alto rendimento é gratuito | Rejeitada | Diversificação, atenção aos spreads |
| Títulos sempre compensam ações | Parcialmente rejeitada | Saber se a ameaça é crescimento ou inflação |
| Inversões indicam recessões no tempo | Rejeitada como cronômetro | Usar vários indicadores |
| Vencimento elimina todo o risco | Rejeitada | Títulos indexados à inflação, escalonamento (ladder) |
Títulos reduzem alguns riscos e acrescentam outros. Veja como os títulos funcionam.
Por que esses mitos persistem
Por quatro décadas após o início dos anos 1980, a queda dos juros deu aos investidores em títulos ganhos de preço constantes além de seus rendimentos, e as perdas foram breves. Investidores que aprenderam sobre títulos nesse período passaram a vê-los como seguros de forma confiável. Os experimentos acima mostram que essa experiência dependia da queda dos juros, e não de os títulos serem imunes a perdas; 2022 deixou isso dolorosamente claro.
Mitos sobre fundos de renda fixa
Fundos de renda fixa acrescentam uma particularidade: ao contrário dos títulos individuais, a maioria nunca vence, portanto não há data em que o preço de um fundo certamente volte ao valor de face (par). Um fundo com duration de seis que perde 10% em um choque de juros se recupera ao longo do tempo por meio de rendimentos mais altos, e não por meio de resgate. Investidores que acreditam poder esperar o fundo voltar ao antigo preço podem esperar por muito tempo, embora a renda crescente acabe ajudando.
Fazendo seus próprios experimentos
O mesmo método funciona para qualquer crença sobre títulos: enuncie a crença com precisão, escolha um valor realista, aplique uma variação plausível de juros, spreads ou inflação e calcule o que acontece. Uma planilha com uma fórmula de precificação de títulos ou uma estimativa de duration basta. Testar crenças antes que o mercado as teste é muito mais barato.
Um experimento bônus: “Caixa não tem risco”
Hipótese: manter US$ 10.000 em caixa evita todos os riscos apresentados acima. Experimento: mantê-los por dez anos a uma taxa de juros média de 2%, enquanto a inflação média é de 3%. Resultado: o saldo cresce para cerca de US$ 12.190, mas seu poder de compra cai cerca de 9%. Conclusão: rejeitada. O caixa evita oscilações de preço, mas não a inflação, e sua renda cai quando os juros são reduzidos.
O que os experimentos têm em comum
Em cada caso, o mito confunde um tipo de risco com risco em geral. Risco de inadimplência, risco de preço, risco de inflação, risco de liquidez e risco de correlação são diferentes, e a segurança em relação a um não significa segurança em relação aos demais. Nomear o risco específico de cada aplicação é o primeiro passo para gerenciá-lo.
Aplicando as lições
Os experimentos apontam para passos práticos: alinhar os vencimentos dos títulos ao momento em que o dinheiro será necessário, manter alguns títulos indexados à inflação se a inflação for uma preocupação, diversificar a exposição a crédito em vez de perseguir os maiores rendimentos e tratar os sinais da curva de juros como alertas, não como cronogramas. Nenhum deles elimina o risco, mas cada um atua sobre um risco específico.
Uma nota sobre alavancagem
Os CFDs e futuros sobre títulos amplificam as variações de preço mostradas nesses experimentos. Uma alta de 1 ponto percentual nos rendimentos que custa cerca de 8% a um detentor sem alavancagem de títulos de 10 anos poderia custar a uma posição alavancada várias vezes esse valor, em relação à sua margem.
Verificando suas próprias posições
Para cada título ou fundo que você possui, anote sua duration, qualidade de crédito, moeda e se ele é indexado à inflação. Em seguida, pergunte o que uma alta de 1 ponto percentual nos rendimentos, um forte alargamento dos spreads de crédito ou um surto de inflação faria com ele. Esse breve exercício, repetido uma vez por ano, transforma as lições desses experimentos em uma revisão prática da sua exposição. Pequenos ajustes feitos em mercados calmos custam muito menos.
Perguntas frequentes
Os títulos ainda valem a pena?
Para muitos investidores, sim, pela renda, estabilidade e diversificação, mas com expectativas realistas sobre o risco de preço e a inflação.
Quais títulos são menos afetados pela alta dos rendimentos?
Títulos de curto prazo e os Treasury bills, que vencem rapidamente e podem ser reinvestidos a taxas mais altas.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Por que investidores comuns foram tão atingidos em 2022 (Agg −13,1%, pior desde 1976; rendimento de 10 anos de cerca de 1,5% para cerca de 4,2%) — Yahoo Finance via AOL
- Spread de crédito de títulos (definição e exemplo; OAS de high-yield dos EUA de 1.087 pb em 23 de março de 2020; cerca de 270 pb em 10 de julho de 2026) — BIT Knowledge Hub
- Histórico de inversão da curva de juros 2s10s (cinco inversões desde 1976, seguidas de recessão; inversão de 26 meses entre 2022 e 2024, sem recessão até 2026) — Eco3min
- Commodities são mais do que uma proteção contra a inflação (ações dos EUA −18% em 2022) — WisdomTree
- Títulos: um boletim do primeiro semestre de 2023 (retornos dos Treasuries em 2022 de −4,1% no de 2 anos a −16,3% no de 10 anos) — WisdomTree