
Como uma Rolagem de Futuros Ajusta o Preço de um CFD de Commodity
Numa rolagem de futuros, o preço de um CFD de commodity salta pela diferença entre contratos. Veja como o ajuste em dinheiro compensa esse salto.
Numa rolagem de futuros, um CFD de commodity passa para o próximo contrato e o seu preço salta pela diferença entre os dois. Os fornecedores normalmente compensam o lucro ou prejuízo fictício: ajuste = (preço antigo − preço novo) × tamanho. Rolar 100 barris de US$ 80,00 para US$ 81,20 significa um débito de cerca de US$ 120 para uma posição comprada e um crédito de cerca de US$ 120 para uma posição vendida.
A mecânica
- Antes do vencimento, o CFD acompanha o contrato do mês mais próximo.
- Na data da rolagem, muda para o contrato seguinte.
- O preço cotado muda pela diferença de preço.
- O fornecedor aplica um ajuste em dinheiro de compensação e pode cobrar um spread pela rolagem.
Alguns fornecedores, em vez disso, fecham a posição e a reabrem no novo contrato.
Exemplo prático (contango)
- Comprado em 100 barris
- Contrato em vencimento: US$ 80,00; contrato seguinte: US$ 81,20 (valores de exemplo)
- O preço cotado salta +US$ 1,20
- Sem ajuste, a posição comprada mostraria +US$ 120 de lucro fictício
- Ajuste: (80,00 − 81,20) × 100 = −US$ 120 para a posição comprada; +US$ 120 para uma posição vendida
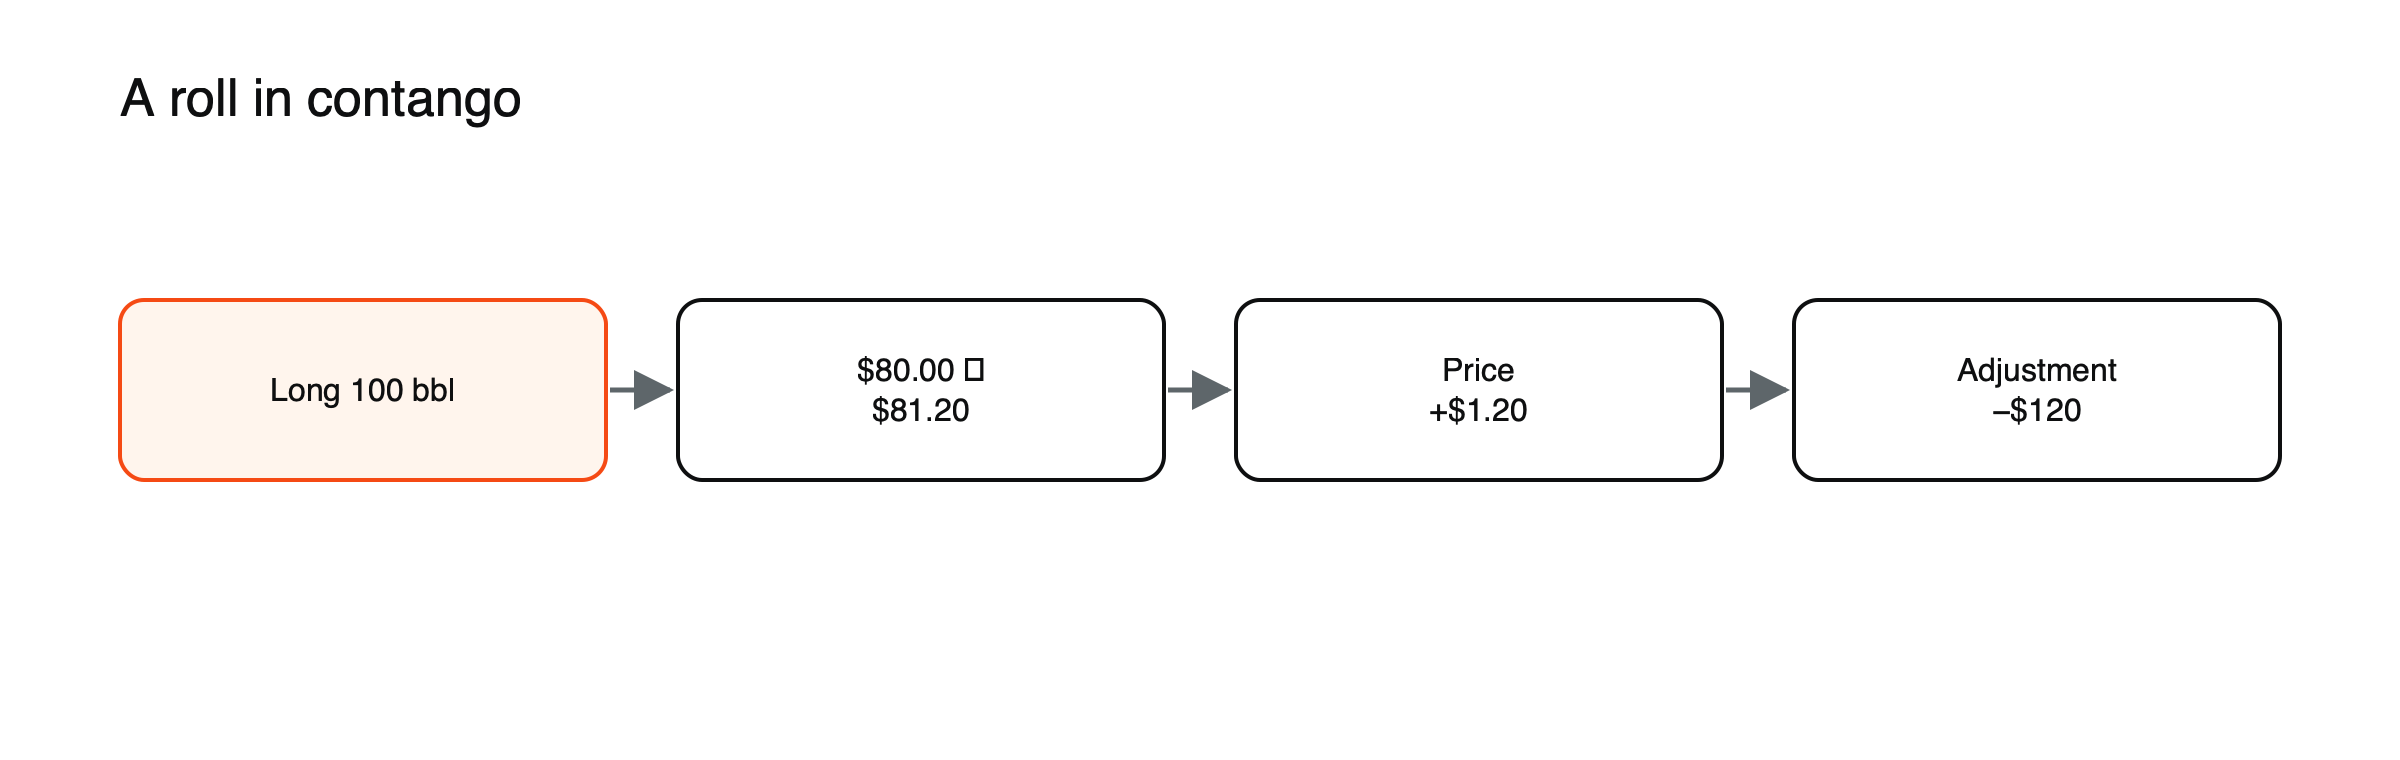
Figura: O ajuste da rolagem mantém o capital inalterado (valores de exemplo).
O seu capital não é alterado pela própria rolagem, à parte de qualquer taxa de rolagem.
Em backwardation
Se o contrato seguinte for mais barato, o preço cai na rolagem: as posições compradas recebem um crédito e as vendidas um débito.
Exemplo prático: posição vendida em backwardation
Um investidor tem uma posição vendida de 50 barris. O contrato em vencimento negocia a US$ 85,00 e o seguinte a US$ 83,50, pelo que a curva está em backwardation. (Valores de exemplo.) Na rolagem, o preço cotado cai US$ 1,50. Sem ajuste, a posição vendida mostraria um lucro de US$ 75 que não obteve; o fornecedor debita US$ 75 para que o capital permaneça inalterado. Se o mercado continuar em backwardation, cada rolagem joga contra a posição vendida e a favor da posição comprada, o inverso do contango.
Exemplo prático: rolagem com custo
Alguns fornecedores cobram pela rolagem, muitas vezes sob a forma de spread na troca de contrato. Suponha que a taxa seja de US$ 0,03 por barril. Numa posição de 100 barris, a rolagem custa cerca de US$ 3, além do ajuste de preço que mantém o capital neutro. Pequeno numa única rolagem, o custo acumula-se em posições mantidas durante muitos meses, pelo que deve ser incluído em qualquer estimativa de custos de manutenção.
Com que frequência ocorrem as rolagens
A frequência das rolagens depende do contrato de futuros subjacente. O petróleo bruto e o gás natural têm contratos mensais, pelo que os CFDs baseados em futuros sobre estes ativos costumam ser rolados todos os meses. O ouro e alguns outros metais têm um conjunto de meses de entrega ativos, pelo que as rolagens ocorrem com menos frequência, tipicamente a cada dois meses. Os fornecedores publicam calendários de rolagem com as datas exatas, normalmente alguns dias antes de o contrato de futuros deixar de ser negociado.
Datas de rolagem e datas de vencimento
A data de rolagem é definida pelo fornecedor do CFD e normalmente ocorre antes do último dia de negociação do contrato de futuros, para evitar a negociação reduzida e por vezes errática perto do vencimento. Abril de 2020 mostrou porquê: à medida que o contrato de petróleo de maio se aproximava dos últimos dias, o seu preço colapsou enquanto o contrato de junho se manteve muito mais alto. As posições rolados antes desses últimos dias evitaram o pior do movimento de vencimento.
Stops e ordens
Os stops e os limites podem ter de ser deslocados pela mesma diferença, ou um stop pode ser acionado apenas pelo salto da rolagem. Verifique se o seu fornecedor ajusta automaticamente as ordens abertas.
O que verificar
As datas de rolagem do seu fornecedor e qualquer taxa de rolagem. Veja o que são contango e backwardation, erros comuns na negociação de commodities em torno das rolagens de contratos e como funcionam os CFDs de commodities.
Os CFDs à vista evitam a rolagem
Os CFDs de commodities à vista ou spot não mudam de contrato, pelo que não há salto de rolagem. Em vez disso, o carry implícito na curva está incorporado no financiamento diário: as posições compradas em contango normalmente pagam mais, e as vendidas podem receber um crédito. Ao longo do tempo, o efeito económico é semelhante ao da rolagem, mas surge em pequenos montantes diários em vez de num único ajuste. Veja preços à vista vs futuros.
Rolagens nos seus gráficos
Os gráficos de CFDs baseados em futuros podem mostrar um salto em cada rolagem, porque o preço muda de um contrato para o seguinte. Algumas plataformas mostram gráficos contínuos ajustados que removem esses saltos; outras não. Uma lacuna repentina no gráfico na data de rolagem não é um movimento de mercado, e níveis técnicos traçados sobre ela podem ser enganosos.
Uma lista de verificação para a rolagem
- Quando é a próxima data de rolagem deste instrumento?
- A curva está em contango ou em backwardation, e em quanto?
- Stops e limites abertos serão ajustados automaticamente?
- Há uma taxa de rolagem, e como ela é aplicada?
- Um CFD à vista seria mais barato para o meu período de manutenção?
Um ano de rolagens em contango
O ajuste de rolagem mantém o patrimônio inalterado no dia, mas o contango ainda custa a uma posição comprada ao longo do tempo. Suponha que o preço do petróleo no vencimento mais próximo permaneça em US$ 80 durante um ano, enquanto cada contrato seguinte é negociado US$ 0,60 acima. (Preços ilustrativos.) Uma posição comprada de 100 barris entra em cada novo contrato a US$ 80,60, e à medida que esse contrato se aproxima do vencimento, seu preço recua em direção a US$ 80, perdendo cerca de US$ 60 por mês. Ao longo de doze rolagens, isso soma cerca de US$ 720, aproximadamente 9% do valor da posição, mesmo que o preço principal nunca tenha se movido. Em backwardation, o mesmo mecanismo funciona a favor de uma posição comprada.
Por que os extratos podem parecer confusos
Os extratos da conta podem mostrar a rolagem como duas linhas: uma variação de preço na posição e um ajuste em dinheiro de valor oposto. Vistas separadamente, uma delas parece um ganho ou perda que não aconteceu. Compensando as duas, o efeito real aparece como zero, além de qualquer taxa de rolagem.
Planejando em torno das datas de rolagem
Traders costumam planejar entradas e saídas levando em conta o calendário de rolagens. Abrir uma posição baseada em futuros pouco antes de uma rolagem significa pagar o spread na troca logo após a entrada, e stops definidos próximos ao preço podem precisar de ajuste. Alguns preferem abrir novas posições logo após uma rolagem, quando o CFD acompanha o novo contrato de vencimento mais próximo com semanas até a próxima troca.
As rolagens variam por commodity
Petróleo bruto e gás natural têm contratos para todos os meses, por isso os CFDs baseados em futuros sobre eles geralmente rolam mensalmente. Os futuros de ouro são negociados com mais intensidade em um conjunto de meses alternados, então CFDs de ouro que seguem futuros rolam a cada dois meses, aproximadamente. Os contratos de grãos seguem meses ligados à colheita, com intervalos de dois ou três meses entre eles. Menos rolagens significam menos trocas e menos taxas, mas cada rolagem pode envolver uma lacuna de preço maior. Verificar o calendário de rolagens de cada instrumento que você negocia, em vez de presumir rolagens mensais em todos os casos, evita surpresas. Os calendários de rolagem costumam ser publicados com vários meses de antecedência, então adicioná-los a um calendário de negociação leva apenas alguns minutos.
Perguntas frequentes
A rolagem altera meu lucro ou prejuízo?
Não por si só, se o provedor aplicar o ajuste usual. Apenas uma taxa de rolagem, se houver, afeta o patrimônio. O custo real de manter uma posição durante o contango vem do formato da curva ao longo do tempo.
Posso evitar a rolagem?
Sim, fechando a posição antes da data de rolagem, ou negociando um CFD à vista que não rola. Qualquer uma dessas escolhas tem seus próprios custos, como spreads ou financiamento diário.
Os valores de alavancagem, margem e custos neste artigo são exemplos ilustrativos. As condições reais dependem do provedor, do instrumento e das regras do seu país.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.