
¿Qué pasó en el desmonte del carry trade del iene en agosto de 2024?
El desmonte del carry trade del iene de julio y agosto de 2024 revirtió rápidamente operaciones financiadas con iene barato. El iene se apreció cerca de un 14% frente al dólar en menos de un mes, y el Nikkei 225 cayó un 12,4% el 5 de agosto.
El desmonte del carry trade del iene de julio y agosto de 2024 fue una reversión rápida de operaciones financiadas con iene barato. El iene se apreció alrededor de un 14% frente al dólar en menos de un mes y, el 5 de agosto, el Nikkei 225 cayó un 12,4%, su peor día desde 1987. Las bolsas globales y las criptomonedas también cayeron y luego se recuperaron.
Cómo funcionaba el carry trade del iene
Durante años, Japón mantuvo las tasas de interés en cero o por debajo de cero, mientras las tasas de otros países subían. Esto convirtió al iene en la moneda más barata del mundo para pedir préstamos. Los inversores tomaban iene prestado, lo convertían en dólares, pesos mexicanos u otras monedas con tasas de interés más altas, y colocaban el dinero en bonos, depósitos o acciones que pagaban mucho más que el costo del préstamo. Cuanto más se debilitaba el iene, mejor parecía la operación, porque la deuda en iene se reducía en términos de dólares mientras los ingresos seguían llegando. A mediados de 2024, la estrategia se había vuelto muy popular, y el iene había caído a su nivel más débil frente al dólar en décadas. Consulte qué es un carry trade.
La operación en números
Supongamos que un inversor pidió prestados ¥100 millones a tasas cercanas a cero, cuando el dólar se compraba a unos 160 yenes, los convirtió en unos US$ 625.000 y los invirtió al 5%, lo que habría generado aproximadamente US$ 31.250 al año. (Ejemplo ilustrativo.) Cuando el dólar cayó a unos 142 yenes, cancelar los ¥100 millones requirió unos US$ 704.000, una pérdida cambiaria de unos US$ 79.000, equivalente a aproximadamente dos años y medio de los ingresos esperados, eliminados en pocas semanas. Con apalancamiento, la pérdida como porcentaje del capital propio del inversor fue mucho mayor, y por eso tantas posiciones se cerraron al mismo tiempo.
El iene débil antes del giro
En los meses previos al desmonte, el Ministerio de Finanzas de Japón ya había intervenido para sostener el iene, vendiendo dólares en primavera y nuevamente alrededor del 11 y 12 de julio, cuando la moneda se negociaba cerca de 161,8 por dólar. La intervención frenó la caída del iene, pero no cambió su dirección, porque el diferencial de tasas seguía favoreciendo al dólar. Esto solo cambió cuando el propio diferencial comenzó a reducirse por ambos lados: el Banco de Japón subió las tasas el 31 de julio y, dos días después, datos débiles de empleo en EE. UU. hicieron más probable una aceleración de los recortes de tasas estadounidenses. El episodio muestra que la intervención gana tiempo, mientras que un cambio en las expectativas sobre las tasas de interés es lo que realmente altera el rumbo de una moneda. Observar ese giro, y no solo la intervención, dio a los operadores una señal de alerta más temprana. Consulte qué es una intervención cambiaria.
Cronología
- Comienzos de julio de 2024: el iene se negocia cerca de 161 por dólar, su nivel más débil en décadas; Japón interviene alrededor del 11 al 12 de julio.
- 31 de julio: el Banco de Japón eleva su tasa al 0,25% y señala menores compras de bonos.
- 2 de agosto: datos débiles de empleo en EE. UU. aumentan el temor a una desaceleración estadounidense y a recortes más rápidos por parte de la Fed.
- 5 de agosto: el Nikkei cae un 12,4%; el STOXX 600 europeo cae hasta un 3,6%; el bitcoin retrocede.
- 6 de agosto: los mercados se recuperan con fuerza.
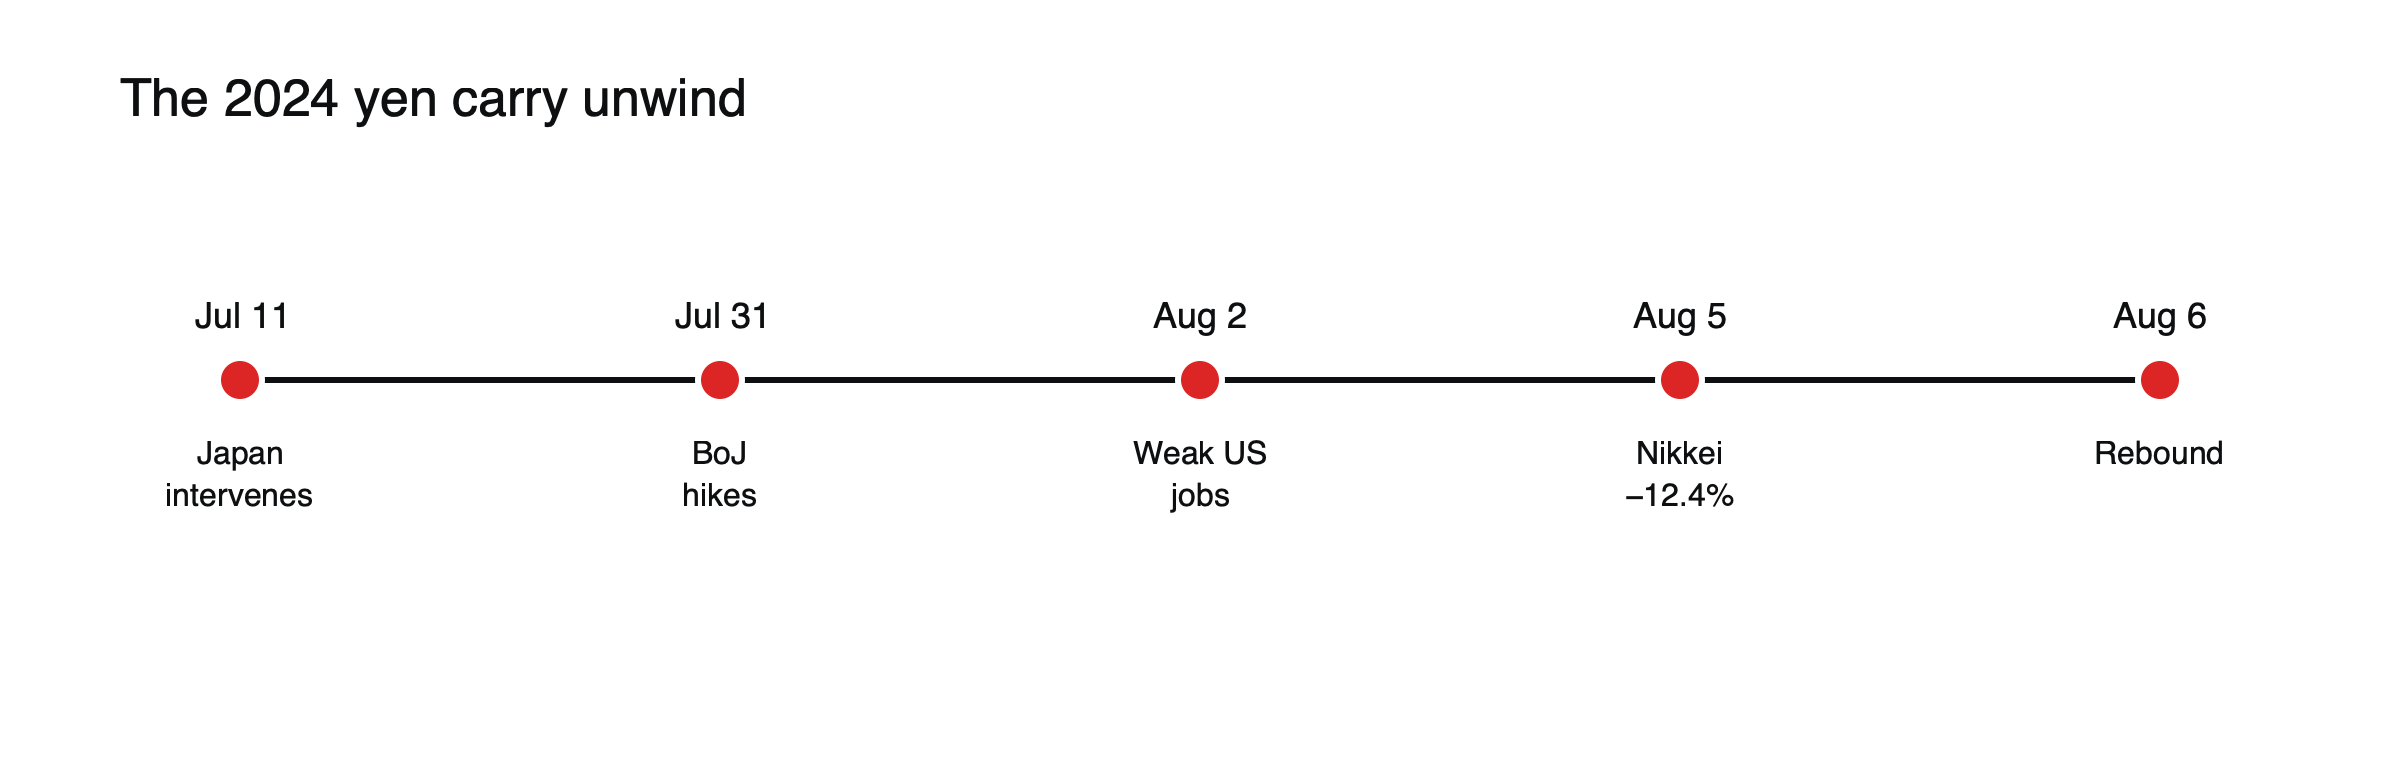
Figura: Cuatro semanas desde la intervención hasta el colapso y la recuperación.
Los días en torno al 5 de agosto
La venta se acumuló a lo largo de varias sesiones. El Nikkei 225 cayó 2,5% el jueves 1 de agosto y 5,8% el viernes 2 de agosto, tras datos débiles de empleo en EE. UU. El lunes 5 de agosto cayó 12,4%, su peor día desde el colapso de 1987. El dólar bajó a alrededor de 142 yenes durante la turbulencia, desde alrededor de 161 a comienzos de julio. El principal índice de volatilidad de Wall Street llegó brevemente a alrededor de 65 durante la jornada, una de las lecturas más altas jamás registradas, y el S&P 500 cayó alrededor de 3%. Al día siguiente, el Nikkei se recuperó 10,2%, su mayor ganancia diaria jamás registrada.
El Banco de Japón da marcha atrás
El 7 de agosto, el subgobernador del Banco de Japón, Shinichi Uchida, dijo ante una audiencia en Hakodate que el banco central no subiría las tasas de interés mientras los mercados financieros estuvieran inestables. La declaración, un claro suavizamiento del tono adoptado en la reunión del 31 de julio, llevó al dólar de nuevo por encima de 147 yenes y ayudó a que las acciones japonesas extendieran la recuperación. Analistas de la época estimaron que solo se había deshecho una parte del carry trade especulativo, y un banco situaba la cifra entre aproximadamente la mitad y el 60%, por lo que la volatilidad se mantuvo elevada durante algunas semanas.
Por qué ocurrió
Años de tasas de interés japonesas cercanas a cero convirtieron al yen en la principal divisa de financiación de los carry trades. Cuando el diferencial de tasas se redujo por ambos lados, con el alza de tasas en Japón y los recortes esperados en EE. UU., el yen se disparó, y las posiciones apalancadas se cerraron de golpe, empujando la moneda aún más al alza. Consulte qué es el carry trade.
Quiénes resultaron afectados
Fondos de cobertura e inversores que usaban financiación en yenes, acciones japonesas, acciones tecnológicas globales y criptomonedas, además de traders minoristas con posiciones largas en pares con el yen, como USD/JPY y AUD/JPY.
Por qué el movimiento se alimentó a sí mismo
Los carry trades se deshacen en un ciclo. Un yen más fuerte genera pérdidas para quienes pidieron prestada la moneda; para reducir esas pérdidas, esas personas compran yenes para cancelar sus deudas; esa compra empuja al yen aún más al alza, generando más pérdidas para otros. Al mismo tiempo, los inversores venden los activos que el dinero prestado había comprado, desde acciones japonesas hasta acciones tecnológicas globales y criptomonedas, lo que extiende el choque por los mercados. La volatilidad sube, los modelos de riesgo indican a los fondos que reduzcan aún más sus posiciones, y el ciclo continúa hasta que se haya cerrado una parte suficiente de la operación concurrida.
Cómo se recuperaron los mercados
Los mercados se recuperaron al día siguiente, y gran parte de la volatilidad se disipó en semanas, aunque el yen mantuvo parte de sus ganancias a medida que el diferencial de tasas se redujo.
Lecciones
- Las operaciones concurridas se deshacen rápidamente.
- Las monedas refugio pueden dispararse cuando las operaciones de financiación se revierten. Consulte qué es una moneda refugio.
- Los efectos de contagio entre mercados son reales, pero pueden revertirse rápidamente. Consulte qué mueve los precios de las divisas, por qué la volatilidad de un mercado se extiende a otros y los errores en los carry trades que perjudican en un movimiento de aversión al riesgo.
Qué significa esto para los traders hoy
Para los traders minoristas, el episodio de agosto de 2024 mostró con qué rapidez una tendencia de largo plazo puede revertirse cuando cambian las condiciones que la sostenían. Quienes estaban comprados en USD/JPY o AUD/JPY con alto apalancamiento, confiando en el rendimiento positivo del rollover, vieron cómo años de intereses se esfumaban en días. También mostró que el papel del yen como moneda refugio puede imponerse de repente y que los movimientos de una moneda pueden extenderse a acciones y criptomonedas en cuestión de horas. Seguir el lenguaje del Banco de Japón, el diferencial de tipos de interés con Estados Unidos y las señales de posicionamiento concentrado ayuda a evaluar cuándo un carry trade se está volviendo frágil. Vea qué mueve el USD/JPY y los riesgos del carry trade.
Preguntas frecuentes
¿El desmonte del carry trade estaba totalmente completado en agosto de 2024?
Las estimaciones de la época sugerían que solo una parte de él se había cerrado. La volatilidad disminuyó en semanas, pero las posiciones siguieron siendo sensibles a nuevos cambios en los tipos de interés de Japón y de Estados Unidos.
¿Por qué una pequeña subida de tipos del Banco de Japón tuvo tanta importancia?
Porque se había tomado prestado mucho dinero en yenes con la premisa de que los tipos de interés permanecerían cerca de cero. Una pequeña subida, combinada con los recortes esperados en Estados Unidos, cambió la aritmética de la operación en un mercado muy concurrido.
Este artículo tiene carácter educativo y no constituye asesoramiento financiero, de inversión, jurídico o fiscal. Los activos digitales son volátiles y usted puede perder el valor invertido.
Fuentes
- Desmonte del carry trade: ¿ya terminó de verdad? (yen +14% del 10 de julio al 5 de agosto; recuperación al día siguiente) — Schwab vía Advisor Perspectives
- El carry trade del yen que hundió los mercados (Nikkei −12,4%, peor caída desde 1987; STOXX 600 −3,6%; bitcoin cayó) — Money by CJ
- ¿Qué es el carry trade del yen? (BoJ al 0,25%; menos compras de bonos) — GKToday
- Historial de las intervenciones de Japón (11 y 12 de julio de 2024; yen cerca de 161,8) — Investing.com / Reuters
- El Banco de Japón tranquiliza a los mercados (Nikkei −2,5% y −5,8% antes del −12,4% del 5 de agosto, +10,2% el 6 de agosto; dólar de vuelta por encima de 147 yenes; estimación de JPMorgan de 50 a 60% desmontado) — FinanzaOnline, 7 de agosto de 2024
- Las acciones japonesas suben tras la minimización de una subida de tipos por parte de un funcionario del BOJ (Uchida en Hakodate: sin subidas de tipos cuando los mercados estén inestables) — CNN, 7 de agosto de 2024
- Desmonte del carry trade del yen: episodio de 2024 (USD/JPY cerca de 161 el 3 de julio, cerca de 142 intradía el 5 de agosto; el VIX llegó brevemente a 65) — Lambda Finance, 2026
- El desmonte del carry trade del yen: qué significa para los traders de day trading en EE. UU. (BOJ en torno al 0,25% el 31 de julio; VIX en 65; S&P 500 cayó 3% el 5 de agosto) — Day Trading Toolkit