
¿Por qué el USD/JPY sigue a los rendimientos del Tesoro de EE. UU.?
El USD/JPY suele moverse junto con los rendimientos del Tesoro de EE. UU. porque refleja la diferencia entre los retornos de ambos países. Cuando los rendimientos estadounidenses suben mientras los japoneses se mantienen bajos, el yen tiende a debilitarse frente al dólar.
El USD/JPY suele moverse junto con los rendimientos del Tesoro de EE. UU. porque refleja la diferencia entre los retornos de ambos países. Cuando los rendimientos de EE. UU. suben mientras los de Japón se mantienen bajos, el dólar pasa a pagar más, los inversores venden yenes y el USD/JPY sube; esa diferencia ayudó a empujar al yen hacia 160 en 2024. La relación se debilita cuando cambia la política de Japón o cuando los mercados entran en pánico.
Cómo funciona la relación
Durante años, el Banco de Japón mantuvo las tasas de corto plazo cerca de cero o por debajo de ese nivel y limitó los rendimientos de los bonos a 10 años. Mientras tanto, los rendimientos de EE. UU. se movían según la política de la Fed. El aumento de los rendimientos estadounidenses amplió la diferencia, lo que incentivó a los inversores japoneses a comprar valores extranjeros y a los operadores de carry trade a pedir prestado en yenes. Vea qué es el carry trade.
La diferencia en cifras
Supongamos que el bono del Tesoro de EE. UU. a 10 años rinde 4,5% y el bono del gobierno japonés a 10 años rinde 1,0%. (Rendimientos ilustrativos.) Una aseguradora japonesa que elige entre ambos gana alrededor de 3,5 puntos porcentuales más al año al comprar el bono estadounidense, siempre que el yen no se aprecie lo suficiente como para eliminar ese rendimiento adicional. Cuando los rendimientos de EE. UU. suben aún más, el incentivo crece y se vende más yen para comprar dólares; cuando caen, o cuando los rendimientos japoneses suben, el incentivo disminuye. Por eso el USD/JPY suele moverse casi en sincronía con los rendimientos estadounidenses el día de una publicación importante de datos de EE. UU.
Inversores japoneses y el costo de la cobertura
Los grandes fondos de pensiones, aseguradoras y bancos de Japón mantienen grandes volúmenes de valores extranjeros. Muchos cubren parte de su exposición cambiaria, y el costo de esa cobertura depende de la diferencia entre las tasas de corto plazo de ambos países. Cuando la diferencia es grande, la cobertura se encarece, por lo que los inversores compran valores extranjeros sin cobertura, lo que aumenta la venta de yenes, o permanecen en el mercado local. Los cambios en el volumen de coberturas de estas instituciones pueden mover el USD/JPY durante semanas, independientemente de los datos diarios.
2022–2024: la diferencia en acción
Mientras la Fed subía las tasas con rapidez, el yen cayó de alrededor de 115 por dólar a comienzos de 2022 a cerca de 160 en 2024, a pesar de las reiteradas intervenciones japonesas. Los analistas observaron que la amplia diferencia de tasas seguía presionando al yen. Vea qué es la intervención cambiaria.
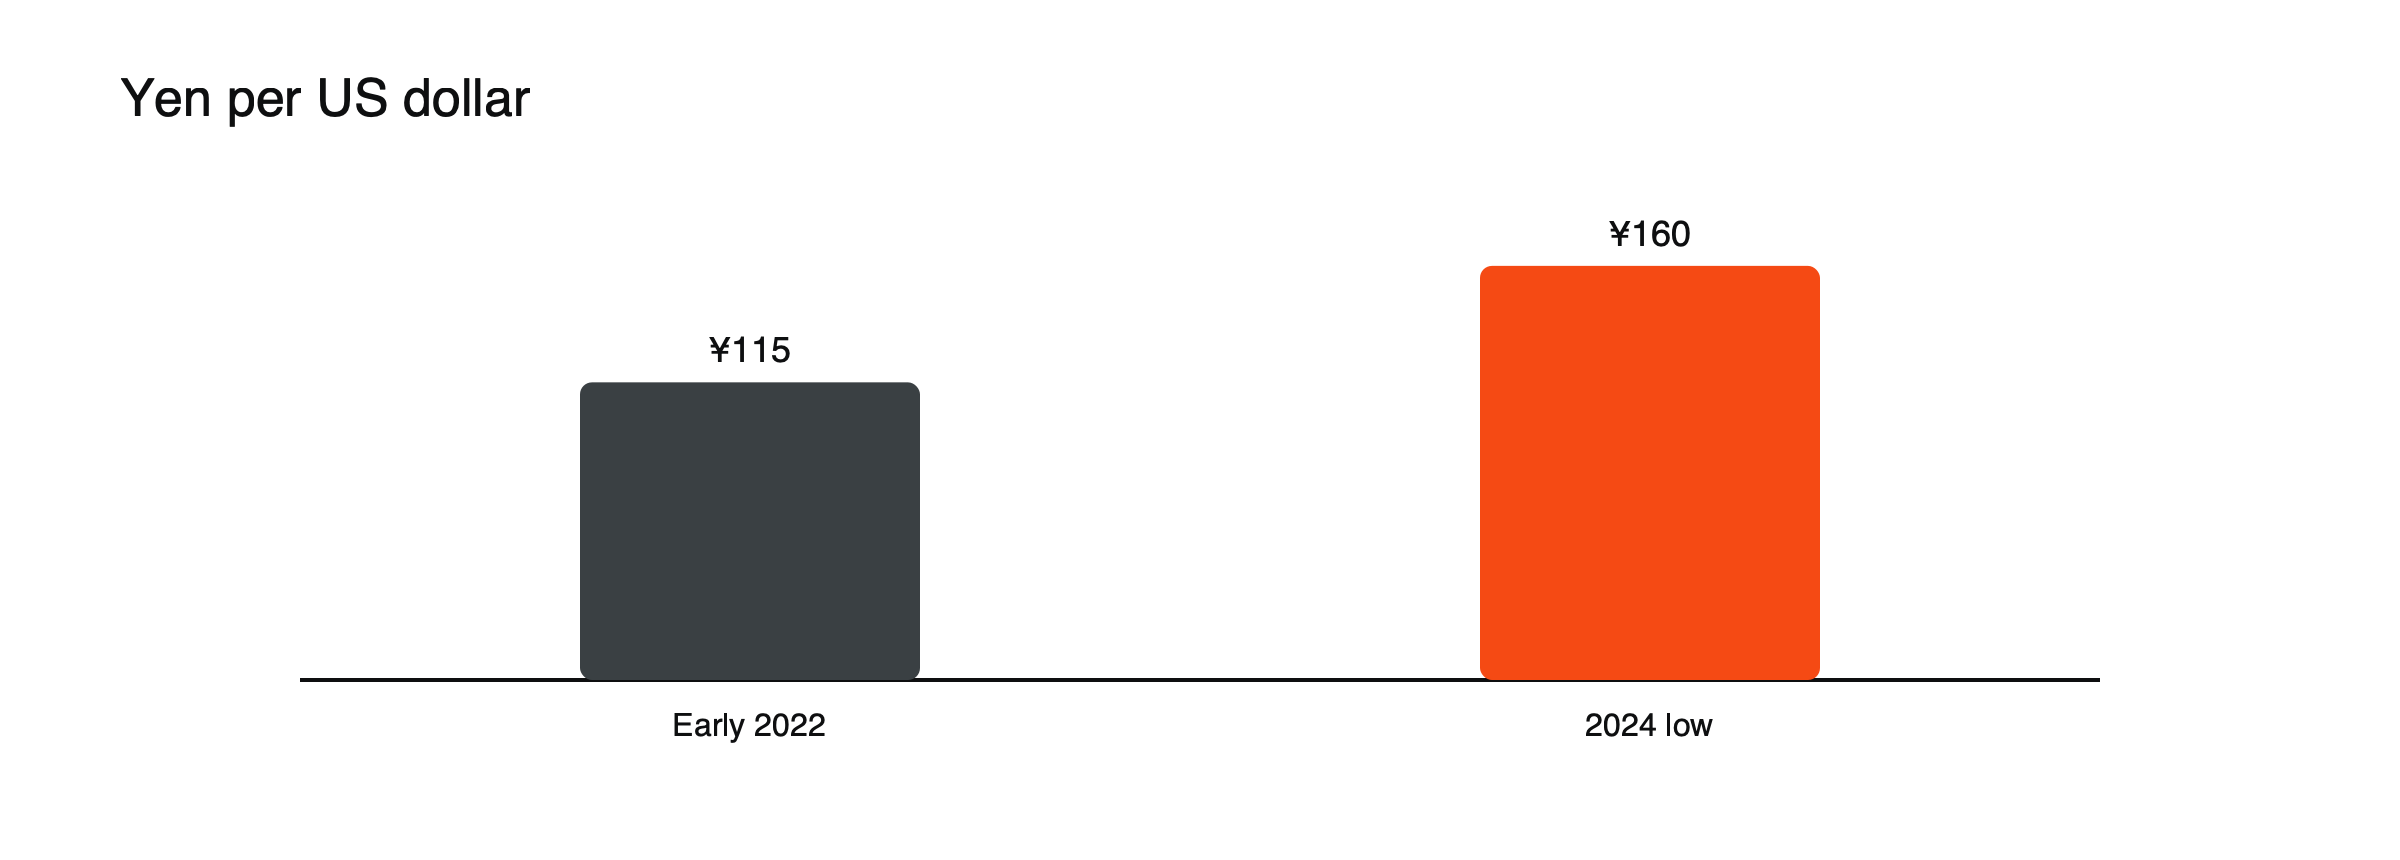 Figura: La caída del yen a medida que se amplió la diferencia de tasas de interés entre EE. UU. y Japón.
Cuándo se rompe la relación
- Cambios en la política japonesa: el sorpresivo cambio del Banco de Japón en diciembre de 2022 y la subida de tasas de julio de 2024 hicieron que el yen se fortaleciera con fuerza.
- Aversión al riesgo: en un episodio de pánico, el yen puede subir aunque los rendimientos apenas se muevan. Vea qué es una moneda refugio.
Intervención
Las autoridades japonesas pueden hacer subir el yen de forma repentina comprándolo en el mercado, como hicieron en 2022, 2024 y 2026, aunque el efecto se disipa si el diferencial de tasas sigue siendo grande.
Un año récord de intervenciones: 2026
La debilidad del yen regresó en 2026. Tras caer a unos 160,7 por dólar a finales de abril, las autoridades japonesas compraron yenes el 30 de abril, lo que hizo que el dólar bajara más de cinco yenes en pocas horas. El Ministerio de Finanzas confirmó posteriormente gastos de unos ¥11,7 billones, aproximadamente US$ 73 mil millones, entre finales de abril y finales de mayo. El yen volvió a debilitarse durante el verano y, el 31 de julio, Japón y Estados Unidos realizaron su primera intervención conjunta para sostener el yen desde 1998. Los datos del Ministerio de Finanzas mostraron gastos de ¥15,4 billones, unos US$ 96 mil millones, entre el 30 de julio y el 26 de agosto, el mayor valor mensual jamás registrado. Aun así, el yen solo se recuperó modestamente, un recordatorio de que la intervención tiene dificultades mientras el diferencial de tipos de interés siga siendo grande.
Intervenciones en resumen
| Período | Yen gastado | Contexto |
|---|---|---|
| Octubre de 2022 | Cerca de ¥6,35 billones | Yen en mínimos de varias décadas mientras la Fed subía los tipos |
| Abril–mayo de 2024 | Cerca de ¥9,79 billones | Yen por encima de 160 por dólar |
| Abril–mayo de 2026 | Cerca de ¥11,7 billones | Yen cerca de 160,7 por dólar |
| Julio–agosto de 2026 | Cerca de ¥15,4 billones | Acción conjunta con Estados Unidos |
El calendario de datos del USD/JPY
| Publicación | Por qué importa |
|---|---|
| Datos de empleo e inflación de EE. UU. | Mueven los rendimientos estadounidenses y el dólar |
| Decisiones de la Reserva Federal | Definen el lado estadounidense del diferencial de tipos |
| Decisiones e informes de perspectiva del Banco de Japón | Señalan el ritmo de las subidas de tipos en Japón |
| Datos japoneses de salarios e inflación | Moldean las expectativas sobre el Banco de Japón |
| Comentarios oficiales de Tokio sobre el yen | Advierten de una posible intervención |
Qué vigilar
Los rendimientos de los bonos de EE. UU. a 2 y 10 años, los rendimientos japoneses, las reuniones del Banco de Japón y las advertencias oficiales sobre el yen. Vea por qué el Banco de Japón puso fin al control de la curva de rendimientos y qué mueve los precios de las divisas.
Notas prácticas para operar el USD/JPY
El USD/JPY es el segundo par de divisas más negociado y normalmente tiene diferenciales reducidos. Un pip equivale a 0,01 y, en un lote estándar, vale unos ¥1.000, aproximadamente US$ 6,67 con el dólar a 150 yenes. Ambas monedas están entre las tratadas como principales según las normas minoristas de la UE, por lo que el apalancamiento se limita a 30:1. El par puede seguir una tendencia durante largos periodos basándose en el diferencial de tipos y luego revertir bruscamente por cambios en la política japonesa, intervenciones o una huida hacia activos refugio. Las posiciones largas también reciben rollover positivo cuando los tipos de EE. UU. están muy por encima de los de Japón, lo que puede animar a mantener posiciones excesivas durante demasiado tiempo. Vea qué es el rollover en forex y el desmantelamiento del carry trade del yen en 2024.
El yen como divisa refugio
Japón es uno de los mayores acreedores netos del mundo, con inversores japoneses que poseen muchos más activos extranjeros de los que los extranjeros poseen en Japón. En una crisis, parte de ese dinero tiende a regresar a casa, y los operadores que pidieron yenes prestados para invertir en otros lugares se apresuran a cancelar esas deudas. Ambos movimientos presionan al yen al alza, incluso cuando los rendimientos de EE. UU. son estables. Por eso el USD/JPY puede caer bruscamente en una venta global, rompiendo su vínculo habitual con los rendimientos durante días o semanas. Vea qué es una divisa refugio.
El fin del control de la curva de rendimientos
Durante años, el Banco de Japón limitó los rendimientos japoneses a largo plazo, lo que mantenía amplia la diferencia de tipos de interés cada vez que los rendimientos de EE. UU. subían. Cada relajación de ese límite, empezando por el cambio sorpresa de diciembre de 2022, permitió que los rendimientos japoneses subieran y tendió a sostener el yen. A medida que el banco avanzaba hacia una política normal y comenzaba a subir los tipos, los rendimientos japoneses pasaron a ser una segunda variable en movimiento en el par, junto a los rendimientos de EE. UU. Consulte por qué el Banco de Japón puso fin al control de la curva de rendimientos.
Cuando la intervención se topa con una amplia diferencia de tipos
Los episodios de 2026 mostraron estas dos fuerzas en conflicto. Cada intervención hizo caer varios yenes el USD/JPY en pocas horas, pero el par volvió a subir mientras los rendimientos de EE. UU. se mantuvieron muy por encima de los japoneses. Los operadores que vendieron dólares justo después de una intervención a menudo obtuvieron ganancias breves; en cambio, quienes mantuvieron su posición cuando la diferencia de tipos volvió a imponerse con frecuencia devolvieron esas ganancias.
Malentendidos comunes
- Suponer que el USD/JPY debe subir siempre que los rendimientos de EE. UU. suban, independientemente del sentimiento de riesgo.
- Tratar las advertencias oficiales como palabras vacías; con frecuencia anticiparon intervenciones reales.
- Ignorar los costos de financiación (swap) de las posiciones cortas en USD/JPY mantenidas durante largos periodos.
Preguntas frecuentes
¿Por qué se debilita el yen cuando suben los rendimientos de EE. UU.?
Porque una diferencia mayor entre los retornos de EE. UU. y Japón incentiva a los inversores a vender yenes y comprar activos en dólares, además de hacer más atractivo pedir yenes prestados para invertir en otros lugares.
¿Puede la intervención revertir la tendencia del yen?
Puede provocar movimientos bruscos a corto plazo, pero el historial sugiere que rara vez altera la tendencia, a menos que la diferencia de tipos también empiece a reducirse.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal o fiscal. Los activos digitales son volátiles y puede perder el dinero invertido.
Fuentes
- Japan spent $62 billion supporting yen (yen from about 115 per dollar before February 2022 to a 34-year low in 2024) — AFP via Naharnet, May 2024
- Japan spent $62 bn to support yen (rate gap working against the yen) — Business Standard, May 2024
- Bank of Japan: yield curve surprise (December 2022 yen surge) — Principal Asset Management
- Carry trade unwind (July 2024 BoJ hike; yen +14%) — Schwab via Advisor Perspectives
- History of Japan’s intervention in currency markets (October 2022 ¥6.3499 trillion; April–May 2024 ¥9.79 trillion; joint US–Japan action on July 31, 2026) — Reuters via Investing.com, 2026
- Japan steps in to defend the yen (intervention on April 30, 2026, at about 160.7; dollar down more than 5 yen) — FN News, May 2026
- Japan’s record yen intervention called a success (¥11.7 trillion, about $73 billion, April 28–May 27, 2026) — Crypto Briefing, 2026
- Japan spent record $96 billion in yen interventions (¥15.4 trillion between July 30 and August 26, 2026; first joint US–Japan action in 28 years) — Kuwait Times / AFP, August 2026