
Почему USD/JPY следует за доходностью казначейских облигаций США?
USD/JPY часто движется вместе с доходностью казначейских облигаций США, так как отражает разницу в доходности двух стран. Когда доходность в США растёт, а в Японии остаётся низкой, иена подвергается давлению. Связь ослабевает при изменении политики Японии или при панике на рынках.
USD/JPY обычно движется вместе с доходностью казначейских облигаций США, потому что отражает разницу в доходности двух стран. Когда доходность в США растёт, а в Японии остаётся низкой, доллар начинает приносить больше, инвесторы продают иену, и USD/JPY растёт; эта разница помогла подтолкнуть иену к уровню около 160 в 2024 году. Связь ослабевает, когда меняется политика Японии или когда на рынках возникает паника.
Как работает эта связь
На протяжении многих лет Банк Японии удерживал краткосрочные ставки около нуля или ниже и ограничивал доходность 10-летних облигаций. Доходность в США же менялась в соответствии с политикой ФРС. Рост американской доходности расширил разницу, побуждая японских инвесторов покупать иностранные облигации, а участников carry trade — занимать в иенах. См. что такое carry trade.
Разница в цифрах
Предположим, что 10-летние казначейские облигации США приносят 4,5%, а 10-летние государственные облигации Японии — 1,0%. (Доходности приведены для иллюстрации.) Японская страховая компания, которая выбирает между ними, получает примерно на 3,5 процентного пункта больше в год, покупая американскую облигацию, при условии что иена не укрепится настолько, чтобы свести это дополнительное доходность на нет. Когда доходность в США растёт ещё сильнее, стимул усиливается, и продаётся больше иен для покупки долларов; когда она падает или когда растёт доходность в Японии, стимул ослабевает. Именно поэтому USD/JPY часто движется почти синхронно с американской доходностью в день крупной публикации данных по США.
Японские инвесторы и стоимость хеджирования
Крупные пенсионные фонды, страховые компании и банки Японии держат большие объёмы иностранных облигаций. Многие хеджируют часть валютного риска, и стоимость такого хеджирования зависит от разницы краткосрочных ставок двух стран. Когда разница велика, хеджирование становится дорогим, поэтому инвесторы либо покупают иностранные облигации без хеджирования, что увеличивает продажи иены, либо остаются на внутреннем рынке. Изменения в объёмах хеджирования этих институтов могут двигать USD/JPY на протяжении недель, независимо от ежедневных данных.
2022–2024: разница в действии
Пока ФРС быстро повышала процентные ставки, иена упала с примерно 115 за доллар в начале 2022 года до около 160 в 2024 году, несмотря на неоднократные интервенции Японии. Аналитики отмечали, что широкая разница процентных ставок продолжала давить на иену. См. что такое валютная интервенция.
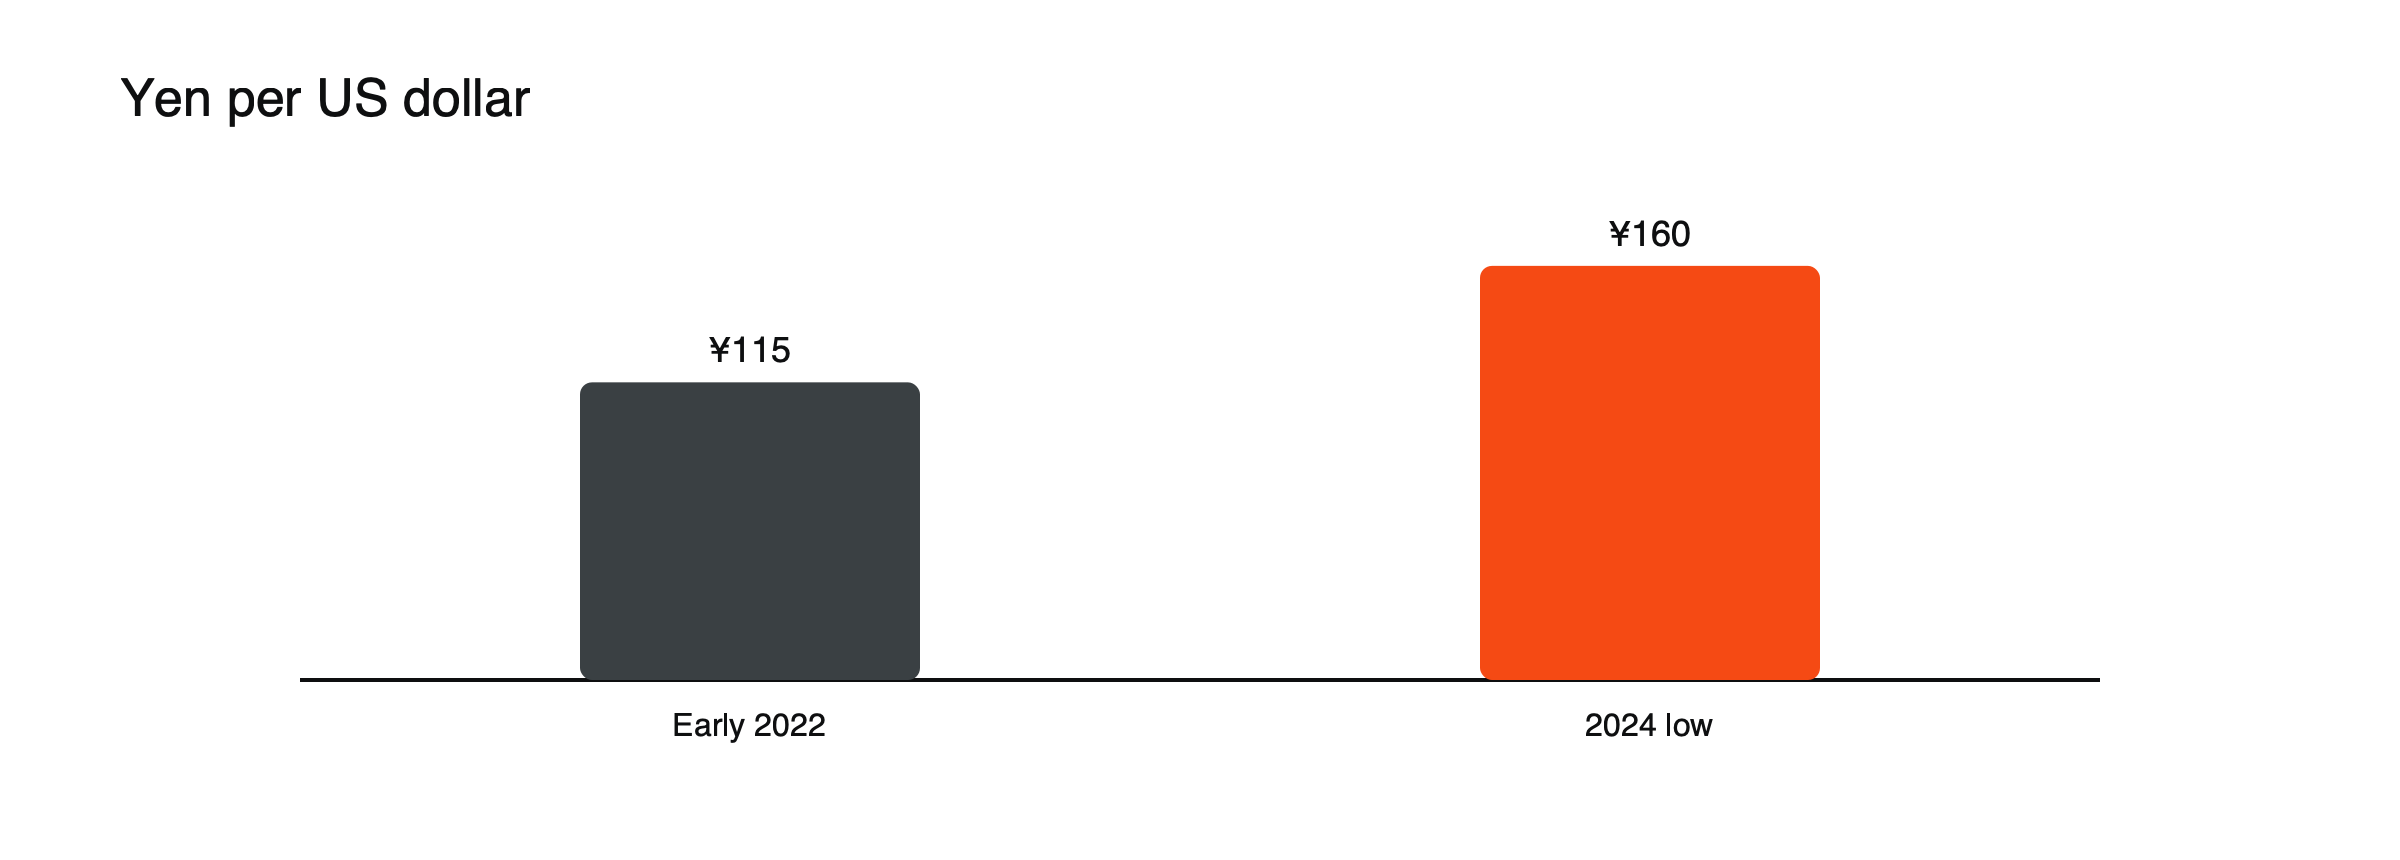
Рисунок: падение иены по мере расширения разницы процентных ставок между США и Японией.
Когда связь нарушается
- Изменения японской политики: неожиданное изменение политики Банком Японии в декабре 2022 года и повышение ставки в июле 2024 года резко укрепили иену.
- Неприятие риска: во время паники иена может укрепиться, даже если доходность почти не меняется. См. что такое валюта-убежище.
Интервенция
Японские власти могут резко укрепить иену, скупая её на рынке, как они делали в 2022, 2024 и 2026 годах, хотя эффект рассеивается, если разница процентных ставок остаётся большой.
Рекордный год по интервенциям: 2026
Слабость иены вернулась в 2026 году. После падения примерно до 160,7 за доллар в конце апреля японские власти 30 апреля купили иену, и доллар за несколько часов опустился более чем на пять иен. Позже Министерство финансов подтвердило расходы примерно в 11,7 трлн иен, около 73 млрд долларов США, в период между концом апреля и концом мая. Летом иена снова ослабла, и 31 июля Япония и США провели первую совместную интервенцию в поддержку иены с 1998 года. Данные Министерства финансов показали расходы в размере 15,4 трлн иен, около 96 млрд долларов, в период с 30 июля по 26 августа — максимальное месячное значение из когда-либо зафиксированных. Тем не менее иена укрепилась лишь незначительно, что напоминает о том, что интервенции сталкиваются с трудностями, пока процентный разрыв остается большим.
Интервенции в двух словах
| Период | Потрачено иен | Контекст |
|---|---|---|
| Октябрь 2022 | Около 6,35 трлн иен | Иена на многолетних минимумах, пока ФРС повышала процентные ставки |
| Апрель–май 2024 | Около 9,79 трлн иен | Иена выше 160 за доллар |
| Апрель–май 2026 | Около 11,7 трлн иен | Иена около 160,7 за доллар |
| Июль–август 2026 | Около 15,4 трлн иен | Совместные действия с США |
Календарь данных по USD/JPY
| Публикация | Почему это важно |
|---|---|
| Данные по занятости и инфляции в США | Двигают доходности американских облигаций и доллар |
| Решения Федеральной резервной системы | Определяют американскую сторону процентного разрыва |
| Решения и прогнозные отчеты Банка Японии | Сигнализируют о темпах повышения ставок в Японии |
| Японские данные по зарплатам и инфляции | Формируют ожидания в отношении Банка Японии |
| Официальные комментарии Токио о иене | Предупреждают о возможной интервенции |
Что отслеживать
Доходности 2- и 10-летних облигаций США, японские доходности, заседания Банка Японии и официальные предупреждения по иене. См. почему Банк Японии отказался от контроля кривой доходности и что движет ценами валют.
Практические заметки по торговле USD/JPY
USD/JPY — вторая по объему торгов валютная пара в мире, и обычно у нее невысокие спреды. Один пункт равен 0,01 и в стандартном лоте стоит около ¥1 000, примерно 6,67 доллара США при курсе 150 иен за доллар. Обе валюты относятся к основным по правилам розничной торговли ЕС, поэтому кредитное плечо ограничено 30:1. Пара может следовать тренду в течение длительного времени на основе процентного разрыва, а затем резко развернуться из-за изменений в политике Японии, интервенций или бегства к надежным активам. Длинные позиции также получают положительный своп, когда доходности в США значительно выше японских, что может побуждать удерживать чрезмерные позиции слишком долго. См. что такое ролловер в forex и разворот карри-трейда по иене в 2024 году.
Иена как валюта-убежище
Япония является одним из крупнейших чистых кредиторов в мире: японские инвесторы владеют гораздо большим объемом иностранных активов, чем иностранцы владеют в Японии. В кризис часть этих средств, как правило, возвращается домой, а трейдеры, которые занимали иены для инвестиций в других странах, спешат погасить эти долги. Оба движения давят на иену вверх, даже когда доходности в США стабильны. Именно поэтому USD/JPY может резко упасть при глобальной распродаже, на несколько дней или недель разрывая свою обычную связь с доходностями. См. что такое валюта-убежище.
Конец контроля кривой доходности
В течение многих лет Банк Японии ограничивал долгосрочные доходности японских облигаций, что сохраняло большой процентный дифференциал всякий раз, когда доходности США росли. Каждое ослабление этого ограничения, начиная с неожиданного изменения в декабре 2022 года, позволяло японским доходностям расти и, как правило, поддерживало иену. По мере того как банк двигался к нормальной денежно-кредитной политике и начинал повышать процентные ставки, японские доходности стали второй изменяющейся переменной в паре наряду с доходностями США. Подробнее: почему Банк Японии отказался от контроля над кривой доходности.
Когда интервенция сталкивается с широким процентным дифференциалом
Эпизоды 2026 года показали столкновение этих двух сил. Каждая интервенция сбивала курс USD/JPY на несколько иен за считаные часы, но пара снова росла, пока доходности США оставались заметно выше японских. Трейдеры, продавшие доллары сразу после интервенции, часто ненадолго получали прибыль; а те, кто сохранял позицию, когда процентный дифференциал снова начинал определять движение, зачастую возвращали полученные доходы.
Распространённые заблуждения
- Предполагать, что USD/JPY обязан расти всякий раз, когда доходности США растут, независимо от настроений на рынке риска.
- Считать официальные предупреждения пустыми словами; часто они предшествовали реальным интервенциям.
- Игнорировать издержки на перенос (swap) по коротким позициям в USD/JPY, удерживаемым в течение длительного времени.
Часто задаваемые вопросы
Почему иена слабеет, когда доходности США растут?
Потому что больший разрыв между доходностью в США и Японии побуждает инвесторов продавать иену и покупать активы в долларах, а также делает более привлекательным заимствование в иенах для инвестиций в других странах.
Может ли интервенция изменить тренд иены?
Она может вызвать резкие краткосрочные движения, но история показывает, что она редко меняет тренд, если только процентный дифференциал также не начинает сокращаться.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять инвестированные средства.
Источники
- Япония потратила 62 млрд долларов на поддержку иены (курс иены с около 115 за доллар до февраля 2022 года до минимума за 34 года в 2024 году) — AFP via Naharnet, май 2024
- Япония потратила 62 млрд долларов на поддержку иены (разрыв в процентных ставках работал против иены) — Business Standard, май 2024
- Банк Японии: неожиданное решение по кривой доходности (резкий рост иены в декабре 2022 года) — Principal Asset Management
- Закрытие carry trade (повышение ставки Банком Японии в июле 2024 года; иена +14%) — Schwab via Advisor Perspectives
- История валютных интервенций Японии (октябрь 2022 года: ¥6,3499 трлн; апрель–май 2024 года: ¥9,79 трлн; совместное действие США и Японии 31 июля 2026 года) — Reuters via Investing.com, 2026
- Япония вмешивается для защиты иены (интервенция 30 апреля 2026 года при курсе около 160,7; доллар подешевел более чем на 5 иен) — FN News, май 2026
- Рекордная интервенция Японии в поддержку иены признана успешной (11,7 трлн иен, около 73 млрд долларов, с 28 апреля по 27 мая 2026 года) — Crypto Briefing, 2026
- Япония рекордно потратила 96 млрд долларов на валютные интервенции в поддержку иены (15,4 трлн иен с 30 июля по 26 августа 2026 года; первое совместное действие США и Японии за 28 лет) — Kuwait Times / AFP, август 2026