
Cómo el trading de alta frecuencia cambió los diferenciales
El trading de alta frecuencia usa computadoras rápidas para negociar miles de veces por segundo. Ayudó a reducir los diferenciales de las acciones, pero también trajo fragilidad, manipulación y una costosa carrera tecnológica.
El trading de alta frecuencia (HFT, por sus siglas en inglés) utiliza computadoras rápidas para cotizar y negociar miles de veces por segundo. Favorecidas por la cotización decimal en 2000 y por los mercados electrónicos interconectados desde 2005, las firmas de HFT se convirtieron en los creadores de mercado dominantes y redujeron los diferenciales hasta fracciones de centavo. El precio: caídas provocadas por la velocidad, spoofing y una costosa carrera tecnológica.
Cronología
- 2000: la SEC exige a las bolsas estadounidenses cotizar en decimales en lugar de fracciones, lo que permite diferenciales mucho más estrechos.
- 2005: la Regulación NMS interconecta los centros de negociación y dirige las órdenes al mejor precio mostrado, premiando la velocidad.
- 6 de mayo de 2010: el «flash crash» borra temporalmente casi 1 billón de dólares del valor de las acciones estadounidenses en cuestión de minutos.
- 2012: la SEC aprueba las bandas de límite superior e inferior (limit up–limit down), que pausan las acciones individuales que se mueven demasiado rápido.
- 2016: un operador británico se declara culpable de spoofing vinculado al flash crash de 2010.
- 2020: JPMorgan paga más de 920 millones de dólares por spoofing, la mayor sanción de este tipo.
- años 2020: la mayor parte del volumen de acciones en EE. UU. se negocia en valores cotizados con diferenciales inferiores a 1,5 centavos.
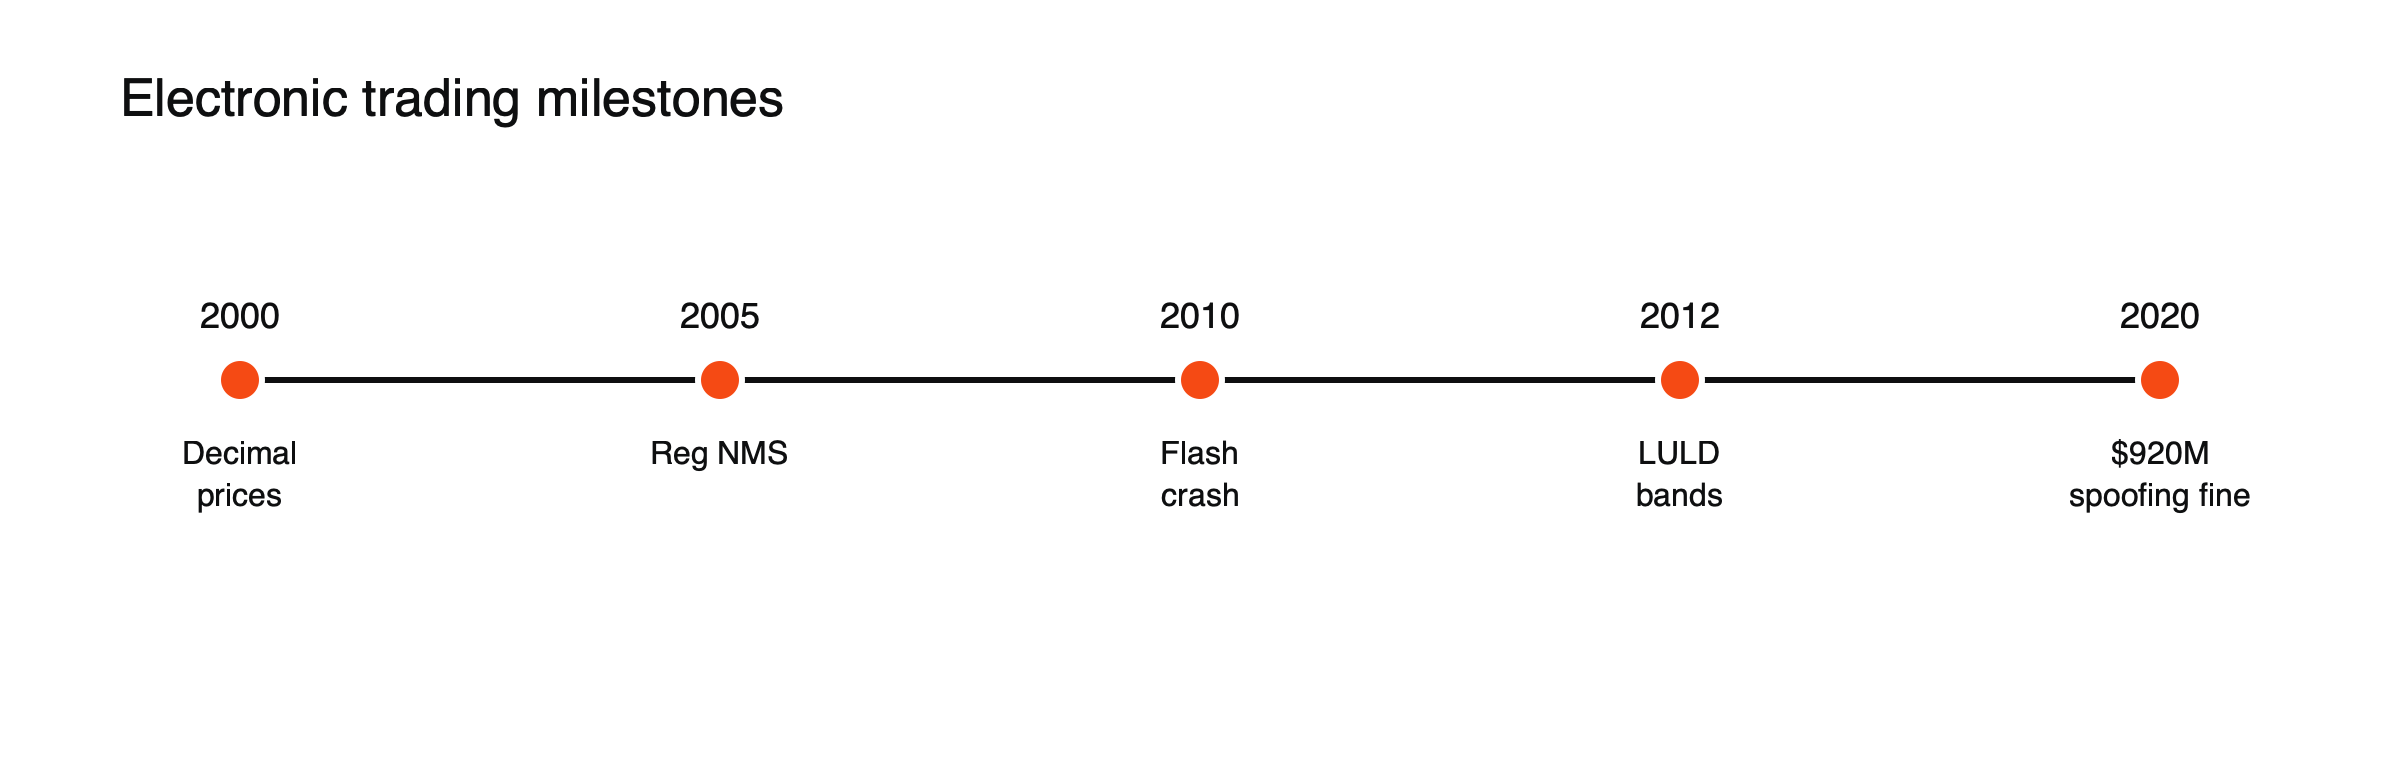 Figura: Hitos en el trading electrónico.
De fracciones a centavos, ilustrado
Antes de 2001, las acciones estadounidenses se cotizaban en fracciones, como dieciseisavos de dólar, así que el diferencial mínimo posible era de 6,25 centavos. (Tamaño de tick histórico.) En una operación de 1.000 acciones, ese diferencial mínimo costaba 62,50 dólares. Tras la decimalización, los diferenciales en acciones líquidas bajaron a un centavo o menos, reduciendo el costo del diferencial de la misma operación a 10 dólares o menos. Multiplicado por miles de millones de acciones al año, el ahorro para los inversores fue enorme, y los diferenciales más estrechos también convirtieron la creación de mercado en un juego de volumen y velocidad en lugar de márgenes amplios.
La carrera por la velocidad
A medida que los diferenciales se estrechaban, las ganancias dependían de llegar primero. Las firmas colocaban servidores junto a las computadoras de las bolsas, una práctica conocida como co-ubicación (co-location), para reducir el tiempo de transmisión a microsegundos. En 2010, una nueva ruta de fibra óptica entre Chicago y Nueva York redujo milisegundos en la negociación de futuros a acciones, y más tarde las redes de microondas recortaron aún más los tiempos porque las señales viajan más rápido por el aire que por el vidrio. Cada avance daba a los primeros en adoptarlo una ventaja temporal hasta que los rivales se ponían al día.
Lo que mejoró
Los diferenciales cotizados se estrecharon notablemente, y los costos de negociación para los inversores minoristas bajaron, especialmente en acciones grandes y líquidas.
Knight Capital, 2012
El 1 de agosto de 2012, un problema de software en Knight Capital, entonces uno de los mayores creadores de mercado de EE. UU., envió una avalancha de órdenes erróneas al mercado durante unos 45 minutos, afectando a unas 150 acciones. La firma registró una pérdida antes de impuestos de unos 440 millones de dólares, lo que consumió gran parte de su capital y obligó a un rescate. El episodio demostró lo rápido que un error de trading automatizado puede amenazar a una gran firma y perturbar los mercados.
Lo que empeoró
- Fragilidad: la liquidez puede desaparecer en milisegundos cuando los algoritmos se retiran.
- Manipulación: las órdenes falsas pueden engañar a otros algoritmos. Consulte cómo la vigilancia de mercado detecta la manipulación.
- Carrera armamentista: las firmas gastan mucho en velocidad, un costo que algunos consideran que aporta poco valor social.
Qué significa
Los diferenciales estrechos son reales, pero la profundidad puede ser efímera. Consulte cómo ganan dinero los creadores de mercado, por qué el pago por flujo de órdenes es tan polémico y cómo funcionan los interruptores de circuito.
Reductores de velocidad y reformas
Los críticos argumentaban que los operadores ultrarrápidos podían obtener ganancias reaccionando a las órdenes antes que los inversores más lentos. Una respuesta fue un nuevo diseño de bolsa con un pequeño retardo integrado, un «reductor de velocidad» de 350 microsegundos, destinado a neutralizar la ventaja de los operadores más rápidos; obtuvo la aprobación como bolsa estadounidense en 2016. Los reguladores también actualizaron las normas sobre la divulgación del enrutamiento de órdenes y los informes de calidad de ejecución, y adoptaron las bandas de límite superior e inferior tras el flash crash de 2010.
HFT más allá de las acciones
Las empresas de alta frecuencia son proveedores de liquidez importantes en futuros, divisas, opciones y criptomonedas. En los mercados de divisas, los creadores de mercado electrónicos cotizan precios a bancos y corredores las 24 horas del día. En cripto, muchas de las mismas empresas proporcionan liquidez en los exchanges, aunque con menos normas de conducta y vigilancia que en los mercados regulados.
Quién se beneficia, ilustrado
Supongamos que un inversor a largo plazo compra 500 acciones dos veces al año. (Escenario ilustrativo.) Los diferenciales más estrechos ahorran unos pocos dólares por operación, un beneficio modesto. Un trader activo que realiza 20 operaciones al día ahorra mucho más. Pero en una crisis, cuando la liquidez del HFT se retira, ambos pueden enfrentarse a diferenciales mucho más amplios de los que sugieren los promedios de días tranquilos. Los beneficios son reales pero desiguales, y se reducen precisamente cuando los mercados están más tensionados. Véase por qué a los operadores institucionales les importa la profundidad del mercado.
Arbitraje de latencia
Una estrategia de HFT polémica, el arbitraje de latencia, obtiene beneficios al ver los cambios de precio en un mercado una fracción de segundo antes que los demás y operar en el mercado más lento antes de que este se actualice. Los críticos sostienen que equivale a un impuesto a los inversores más lentos; los defensores dicen que mantiene los precios alineados entre mercados. Los mecanismos de frenado de velocidad y otros cambios en el diseño del mercado tenían en parte como objetivo reducir esta ventaja.
Algoritmos y humanos
Hoy en día, la mayor parte de la negociación en los principales mercados está impulsada por algoritmos, desde las estrategias de las empresas de HFT hasta los algoritmos de ejecución que utilizan las instituciones para dividir órdenes grandes. Los operadores humanos todavía toman decisiones estratégicas, pero la interacción momento a momento en los libros de órdenes es en gran medida entre máquinas. Ese cambio explica por qué los mercados pueden moverse tan rápido y por qué la vigilancia y los controles de riesgo también deben automatizarse. Véase cómo la vigilancia del mercado detecta la manipulación.
Lecciones para los traders minoristas
Para los traders minoristas, el HFT significa sobre todo diferenciales más estrechos en condiciones normales. También significa que la liquidez puede desaparecer en segundos, que las órdenes stop pueden ejecutarse a peores precios en mercados rápidos y que intentar competir en velocidad es inútil. Usar órdenes limitadas en momentos volátiles y evitar operar en los primeros segundos tras noticias importantes reduce la exposición a los movimientos más rápidos del mercado.
Malinterpretaciones comunes
- Culpar al HFT de cada caída de mercado.
- Suponer que los diferenciales más estrechos significan mercados más profundos.
El flash crash, paso a paso
El 6 de mayo de 2010, los mercados ya estaban nerviosos por la crisis de deuda europea. Por la tarde, un fondo comenzó a vender alrededor de 4.100 millones de dólares en futuros sobre índices bursátiles a través de un algoritmo que vendía en función del volumen, sin considerar el precio ni el tiempo. Los operadores de alta frecuencia compraron al principio, luego se vendieron entre ellos rápidamente, y muchos se retiraron a medida que los precios caían. Durante minutos, algunas acciones se negociaron a precios absurdos. Los precios recuperaron la mayor parte de la caída en cuestión de minutos, y casi 21.000 operaciones fueron canceladas posteriormente. Véase qué ocurrió en el flash crash de 2010.
Normas para los algoritmos
Los reguladores exigen ahora que las empresas que usan algoritmos los sometan a pruebas, establezcan límites de riesgo y mantengan interruptores de emergencia que puedan detener la negociación al instante. Las normas europeas desde 2018 exigen que los operadores algorítmicos estén autorizados y mantengan registros de sus estrategias.
Quién proporciona liquidez ahora
En las acciones estadounidenses, un puñado de grandes empresas electrónicas, entre ellas mayoristas como Citadel Securities y Virtu, gestionan una gran parte de la negociación, especialmente las órdenes minoristas. Empresas similares son importantes creadores de mercado en futuros, opciones, divisas y criptomonedas. Su escala y tecnología les dan ventajas en velocidad y gestión de riesgos, lo que plantea interrogantes sobre la concentración en una función de mercado que antes se repartía entre muchos operadores humanos.
El coste de la velocidad
Las empresas gastan mucho en fuentes de datos, co-ubicación, hardware a medida y redes privadas para reducir microsegundos en los tiempos de negociación. Los críticos sostienen que gran parte de este gasto simplemente redistribuye los beneficios entre los traders rápidos sin mejorar los mercados para los demás. Los partidarios dicen que la velocidad permite a los creadores de mercado actualizar cotizaciones rápidamente y ofrecer diferenciales más estrechos con menor riesgo.
Los años 2020
En los años 2020, la competencia entre las empresas de alta frecuencia había reducido tanto los diferenciales que los beneficios por operación eran mínimos, y la industria se consolidó. La atención se desplazó hacia nuevos mercados, como las criptomonedas y la negociación fuera de horario, y hacia la regulación del enrutamiento de órdenes y la calidad de la ejecución.
Lecciones de la era del HFT
La historia del trading de alta frecuencia muestra que los cambios en la estructura del mercado, desde los tamaños de tick hasta las reglas de los centros de negociación, pueden transformar quién opera y cómo lo hace. Cada cambio trajo beneficios, principalmente costes más bajos, y nuevos riesgos, principalmente la inestabilidad impulsada por la velocidad. Los reguladores han respondido con pausas, mecanismos de interrupción (circuit breakers), vigilancia y controles sobre los algoritmos, con el objetivo de conservar los beneficios y limitar los riesgos. Para los traders, las lecciones prácticas son respetar la liquidez, que puede desaparecer rápidamente, usar tipos de orden que controlen los precios en mercados rápidos y reconocer que competir en velocidad con empresas profesionales no es una estrategia realista. Entender cómo funcionan los mercados modernos, incluido quién proporciona liquidez y cuándo desaparece, es una de las formas más prácticas de gestión del riesgo al alcance de cualquier trader individual, ya sea que opere acciones, divisas, futuros o criptoactivos.
Preguntas frecuentes
¿Es legal el trading de alta frecuencia?
Sí. Usar la velocidad para operar es legal; las prácticas manipuladoras, como el spoofing, no lo son.
¿El trading de alta frecuencia hace que los mercados sean más volátiles?
En tiempos normales reduce los spreads, pero en situaciones de estrés puede retirar liquidez rápidamente, lo que contribuye a movimientos bruscos a corto plazo.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puedes perder el importe que inviertas.
Fuentes
- El presidente de la SEC, Gensler, habla sobre la modernización de los mercados de renta variable (decimalización en 2000; normas desde 2005; el 74% del volumen cotizado por debajo de 1,5 centavos) — CLS Blue Sky Blog, octubre de 2024
- Spoofing: QuickTake (declaración de culpabilidad de Sarao en 2016; el flash crash de mayo de 2010 borró temporalmente casi 1 billón de dólares; JPMorgan 920 millones de dólares) — Bloomberg
- ¿Qué son los circuit breakers? (LULD aprobado por la SEC en 2012) — Moomoo
- Knight Capital Group informa sobre la interrupción del 1 de agosto (órdenes erróneas en valores cotizados en la NYSE; pérdida antes de impuestos realizada de aproximadamente 440 millones de dólares) — Formulario 8-K de Knight Capital, SEC, 2 de agosto de 2012
- Cuando la velocidad mata (Knight perdió 440 millones de dólares en unos 45 minutos; ofertas incorrectas para unas 150 acciones) — The Japan Times, agosto de 2012
- Los reguladores publican el informe sobre el flash crash (programa de venta de 4.100 millones de dólares; casi 21.000 operaciones anuladas) — PlanAdviser / AP
- Robinhood recibe un impulso cuando el Congreso no aprueba la prohibición (Citadel Securities y Virtu como creadores de mercado) — Fox Business