
Por que os mercados globais acompanham o mercado de títulos do Japão
Os mercados globais acompanham o mercado de títulos do Japão porque os investidores japoneses estão entre os maiores credores do mundo, com mais de US$ 3 trilhões aplicados no exterior em 2022.
Os mercados globais acompanham o mercado de títulos do Japão porque os investidores japoneses estão entre os maiores credores do mundo, com mais de US$ 3 trilhões aplicados no exterior em 2022. O Japão é o maior detentor estrangeiro de Treasuries dos EUA, cerca de US$ 1,1 trilhão ao final de 2023. Quando os rendimentos japoneses sobem, parte desse dinheiro pode voltar para casa, pressionando os rendimentos para cima em outros mercados.
Por que o dinheiro japonês foi para o exterior
Durante anos, o Banco do Japão manteve as taxas de curto prazo negativas e limitou os rendimentos dos títulos do governo de 10 anos próximos de zero. Bancos, fundos de pensão e seguradoras japoneses buscaram retornos mais altos no exterior e se tornaram grandes compradores de títulos dos EUA e da Europa.
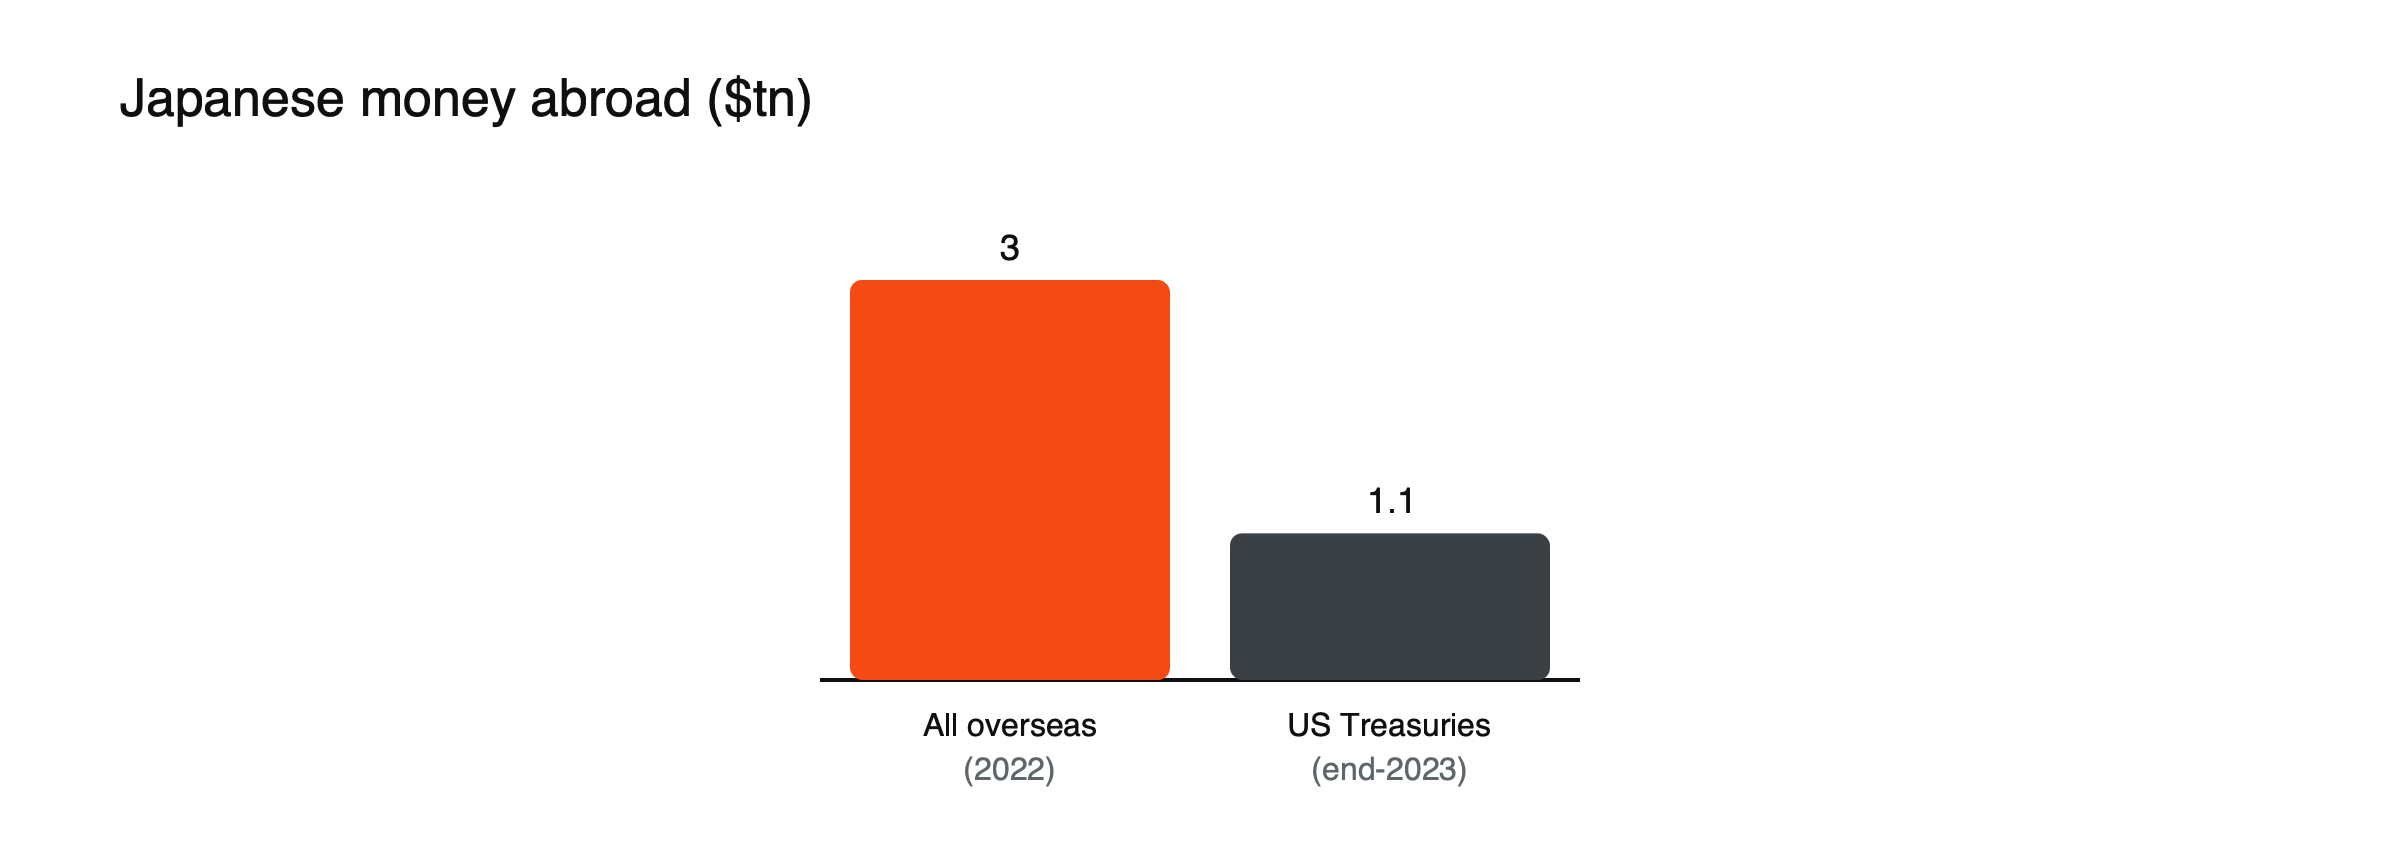
Figura: Investimentos do Japão no exterior (em trilhões de dólares). Fontes: MUFG; Bursa.
Retornos com hedge cambial, ilustrado
Suponha que uma seguradora japonesa possa comprar um Treasury dos EUA de 10 anos com rendimento de 4,5% ou um título do governo japonês de 10 anos com rendimento de 1,5%. (Valores ilustrativos.) Sem hedge, o título americano paga 3 pontos a mais, mas expõe a seguradora às oscilações do iene. Se ela fizer hedge do risco cambial, o custo do hedge fica aproximadamente igual à diferença entre as taxas de curto prazo dos EUA e do Japão, digamos 4 pontos, deixando um rendimento americano com hedge de cerca de 0,5%, abaixo do título japonês. É por isso que a alta das taxas de curto prazo dos EUA em 2022 tornou os títulos estrangeiros com hedge pouco atraentes para muitos investidores japoneses, mesmo com a alta dos rendimentos americanos.
O que muda quando os rendimentos dos JGBs sobem
- Repatriação: rendimentos domésticos mais altos tornam os títulos japoneses mais atraentes, reduzindo a demanda por títulos estrangeiros.
- Rendimentos globais: menos compras japonesas podem pressionar para cima os rendimentos nos EUA e na Europa.
- O iene: o dinheiro que retorna ao Japão tende a fortalecer o iene.
- Operações de carry trade: um iene mais forte pode levar investidores que tomaram empréstimos em ienes a vender outros ativos. Veja por que o iene se valoriza quando os mercados globais caem.
Um enorme mercado doméstico
A dívida pública do Japão é mais de duas vezes o tamanho de sua economia, uma das maiores proporções do mundo, e a maior parte está em mãos domésticas, com o Banco do Japão, bancos, seguradoras e fundos de pensão. Essa propriedade doméstica ajudou a manter os rendimentos japoneses baixos e estáveis. Mas também significa que mudanças na política japonesa ou no comportamento dos investidores podem deslocar somas enormes, tanto dentro do Japão quanto no exterior.
As posições em Treasuries caíram em 2022
As posições japonesas em Treasuries caíram 18,5% no período de doze meses até novembro de 2022, para cerca de US$ 1,08 trilhão, à medida que as altas de juros dos EUA elevaram o custo do hedge e os rendimentos japoneses começaram a subir.
O salto de dezembro de 2022
Quando o Banco do Japão flexibilizou seu teto para os rendimentos em dezembro de 2022, os rendimentos japoneses saltaram e o iene teve sua maior alta em um único dia desde 1998.
Agosto de 2024
Em 31 de julho de 2024, o Banco do Japão elevou a taxa para 0,25% e sinalizou a redução das compras de títulos. Combinado com dados mais fracos dos EUA, o movimento ajudou a valorizar o iene em cerca de 14% frente ao dólar entre 10 de julho e 5 de agosto, provocando uma rápida reversão de operações financiadas em ienes. O Nikkei 225 caiu 12,4% em 5 de agosto, e as perdas se espalharam para a Europa, os Estados Unidos e as criptomoedas. Veja por que a volatilidade em um mercado se propaga para outros.
Limites
Os rendimentos dos EUA continuam bem acima dos japoneses, portanto uma repatriação maciça e repentina é improvável; o efeito costuma ser gradual. Veja por que o Banco do Japão encerrou o controle da curva de rendimentos , o que acontece com as moedas quando um banco central muda de rumo e o que os mercados observam em uma reunião de banco central.
Ativos externos líquidos do Japão
Décadas de superávits em conta corrente deixaram o Japão com uma posição de investimento externo líquida de cerca de US$ 3,3 trilhões, uma das maiores do mundo. Fundos de pensão, seguradoras e pessoas físicas detêm grandes montantes de ações e títulos estrangeiros. Mesmo uma pequena mudança no destino desse dinheiro, por exemplo a decisão de um grande fundo de pensão de aumentar sua alocação em títulos domésticos, pode afetar os rendimentos globais e o iene.
O que acompanhar
- Reuniões do Banco do Japão e comentários sobre taxas de juros e compras de títulos
- Os rendimentos dos títulos do governo japonês de 10 e 30 anos
- O diferencial entre os rendimentos dos EUA e do Japão, com e sem hedge cambial
- Compras ou vendas mensais de títulos estrangeiros por investidores japoneses
- Comentários do Ministério das Finanças sobre o iene
Como os traders usam
Subidas nos rendimentos japoneses podem sinalizar pressão sobre os mercados globais de renda fixa e um iene mais forte, ambos importantes para traders de USD/JPY, ações japonesas e títulos globais. Movimentos bruscos nos rendimentos japoneses frequentemente coincidiram com volatilidade em outros mercados. Veja por que o Banco do Japão encerrou o controle da curva de rendimentos.
Rendimentos japoneses e globais, ilustrado
Suponha que os rendimentos dos títulos japoneses de 10 anos subam de 1,0% para 2,0% em um ano. (Cenário ilustrativo.) Uma seguradora de vida japonesa que vinha comprando títulos estrangeiros passa a obter um retorno razoável no país, sem risco cambial, e por isso direciona novos recursos para títulos domésticos. Multiplicado por muitas instituições, isso reduz a demanda por títulos dos EUA e da Europa, adicionando um pouco de pressão de alta sobre seus rendimentos, e sustenta o iene, já que menos dinheiro flui para o exterior. O efeito é gradual, mas com o tempo pode importar para os custos de financiamento global.
Seguradoras de vida e fundos de pensão
As seguradoras de vida japonesas e o grande fundo de pensão público do país estão entre os maiores investidores do mundo. Suas decisões sobre quanto manter em títulos estrangeiros e se devem fazer hedge do risco cambial são acompanhadas de perto pelos mercados globais. Mudanças em seus planos anuais de investimento podem deslocar grandes volumes de dinheiro entre países.
A ponta longa da curva
Títulos japoneses de prazo longo, como os de 30 anos, já registraram movimentos acentuados quando o Banco do Japão reduziu suas compras e a demanda de compradores tradicionais mudou. Demanda fraca em leilões de títulos longos pode empurrar os rendimentos para cima, com efeitos que se propagam para os mercados globais de títulos de longo prazo.
Leituras equivocadas comuns
- Esperar uma venda maciça e repentina de Treasuries dos EUA pelo Japão.
- Tratar toda alta nos rendimentos japoneses como um choque global.
A ligação com o carry trade
Por anos, juros japoneses próximos de zero tornaram o iene uma moeda barata para tomar empréstimos e comprar ativos com rendimento mais alto no exterior. Subidas nos rendimentos japoneses e expectativas de novas altas de juros pelo Banco do Japão tornam essas operações menos atraentes e mais frágeis. Quando os rendimentos japoneses sobem de forma inesperada, as operações de carry trade podem ser desfeitas rapidamente, fortalecendo o iene e provocando vendas nos ativos comprados com ienes tomados emprestados. Veja o que é um carry trade.
Breve história do dinheiro japonês no exterior
Investidores japoneses começaram a comprar ativos estrangeiros em grande escala nos anos 1980, quando superávits comerciais geraram grandes poupanças. Os fluxos continuaram ao longo de décadas de rendimentos domésticos baixos, tornando o Japão um dos maiores credores do mundo. Cada fase de afrouxamento monetário do Banco do Japão, especialmente após 2013 e 2016, empurrou mais dinheiro para o exterior. A gradual normalização da política japonesa desde 2022 levanta a questão de se parte desse dinheiro voltará para casa com o tempo.
A inflação do próprio Japão
Após décadas de inflação próxima de zero, o Japão viu preços e salários subirem a partir de 2022, com salários crescendo cerca de 3,6% em 2023, o ritmo mais rápido em três décadas. A inflação sustentada foi o que permitiu ao Banco do Japão encerrar os juros negativos e o controle da curva de rendimentos, e é o que torna possíveis novas altas nos rendimentos japoneses. Se a inflação se mantiver perto ou acima de 2%, os investidores japoneses podem encontrar cada vez mais retornos adequados no país, mudando gradualmente os fluxos globais de capital.
Negociando em torno dos movimentos dos títulos japoneses
Traders acompanham os rendimentos dos títulos japoneses em busca de sinais sobre o iene e os títulos globais. Uma alta acentuada nos rendimentos japoneses de 10 ou 30 anos pode fortalecer o iene, pesar sobre as ações japonesas, especialmente exportadoras, e pressionar os rendimentos globais de longo prazo. Como as decisões do Banco do Japão podem surpreender, posições em USD/JPY e CFDs de índices japoneses costumam carregar risco elevado em torno de suas reuniões, e dimensionar posições para possíveis gaps é prudente.
Japão, o dólar e os rendimentos dos EUA
O USD/JPY está estreitamente ligado ao diferencial entre os rendimentos dos EUA e do Japão. Quando os rendimentos dos EUA sobem em relação aos japoneses, o dólar tende a se fortalecer frente ao iene; quando o diferencial se reduz, o iene tende a se recuperar. Movimentos nos rendimentos japoneses, portanto, importam para o par tanto quanto os movimentos nos rendimentos dos EUA, e traders acompanham ambos de perto. Veja como o USD/JPY acompanha os rendimentos do Tesouro.
O iene e a repatriação
Se os investidores japoneses trouxerem o dinheiro de volta para casa, eles precisam vender moedas estrangeiras e comprar ienes, o que pode contribuir para a valorização do iene ao longo do tempo. O processo costuma ser muito gradual, distribuído ao longo de vários anos e não de meses.
Perguntas frequentes
Os investidores japoneses poderiam vender rapidamente títulos do Tesouro dos EUA?
Poderiam vender parte deles, mas as posições são enormes e, em sua maioria, de longo prazo; as mudanças têm sido geralmente graduais.
Por que o iene importa para os mercados globais?
Porque o iene tem sido uma importante moeda de financiamento para operações de carry trade, e o Japão é um grande credor do mundo.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Política inesperada do BoJ (investidores japoneses tinham mais de US$ 3 trilhões no exterior, mais da metade nos EUA) — MUFG, dezembro de 2022
- Japão, o maior detentor estrangeiro de títulos do Tesouro dos EUA (US$ 1,138 trilhão no fim de 2023) — Bursa, abril de 2024
- Investidores japoneses prestes a se afastar ainda mais do mercado de Treasuries dos EUA (participações −18,5% para US$ 1,082 trilhão) — S&P Global Market Intelligence, fevereiro de 2023
- Banco do Japão: surpresa na curva de juros (maior alta do iene em um dia desde 1998) — Principal Asset Management
- O Banco do Japão diz adeus às taxas negativas (rendimentos dos EUA bem acima dos japoneses) — investingLive, março de 2024
- O que é o carry trade do iene? (BoJ elevou a taxa para 0,25% e anunciou menos compras de títulos; Nikkei −12,40%) — GKToday
- Carry Trade Unwind: Acabou mesmo? (iene +14% frente ao dólar de 10 de julho a 5 de agosto de 2024; posição de investimento externo líquido do Japão de US$ 3,3 trilhões) — Schwab via Advisor Perspectives
- Banco do Japão elevou as taxas pela primeira vez em 17 anos (salários +3,6% em 2023) — The Conference Board, março de 2024