
Ouro vs Ações de Mineradoras de Ouro
Ouro e ações de mineradoras de ouro diferem no que você possui, na volatilidade, nos riscos específicos e na forma como reagem ao preço do ouro.
Ouro e ações de mineradoras de ouro diferem naquilo que você possui. O ouro carrega apenas risco de preço; as ações de uma mineradora dependem do preço do ouro e também dos custos, da dívida, da produção, da gestão e dos países onde a empresa atua. Como os custos são em grande parte fixos, uma alta do ouro pode elevar os lucros em termos percentuais por mais, por isso as mineradoras costumam oscilar mais que o ouro.
Lado a lado
| Ouro | Ações de mineradoras de ouro | |
|---|---|---|
| O que impulsiona | Preço do ouro | Preço do ouro mais fatores da empresa |
| Volatilidade | Menor | Geralmente maior |
| Renda | Nenhuma | Dividendos possíveis |
| Riscos específicos | Nenhum além do preço | Custos, dívida, problemas nas minas, política |
| Vínculo com o mercado de ações | Baixo | Acompanha as ações em quedas do mercado |
Alavancagem operacional, exemplo prático
Uma mineradora produz ouro com custo total de US$ 2.000 por onça (valor de exemplo). Com preço do ouro de US$ 3.000, sua margem é de US$ 1.000. Se o ouro subir 20% para US$ 3.600, a margem sobe para US$ 1.600, uma alta de 60%. Uma queda de 20% para US$ 2.400 reduz a margem em 60%.
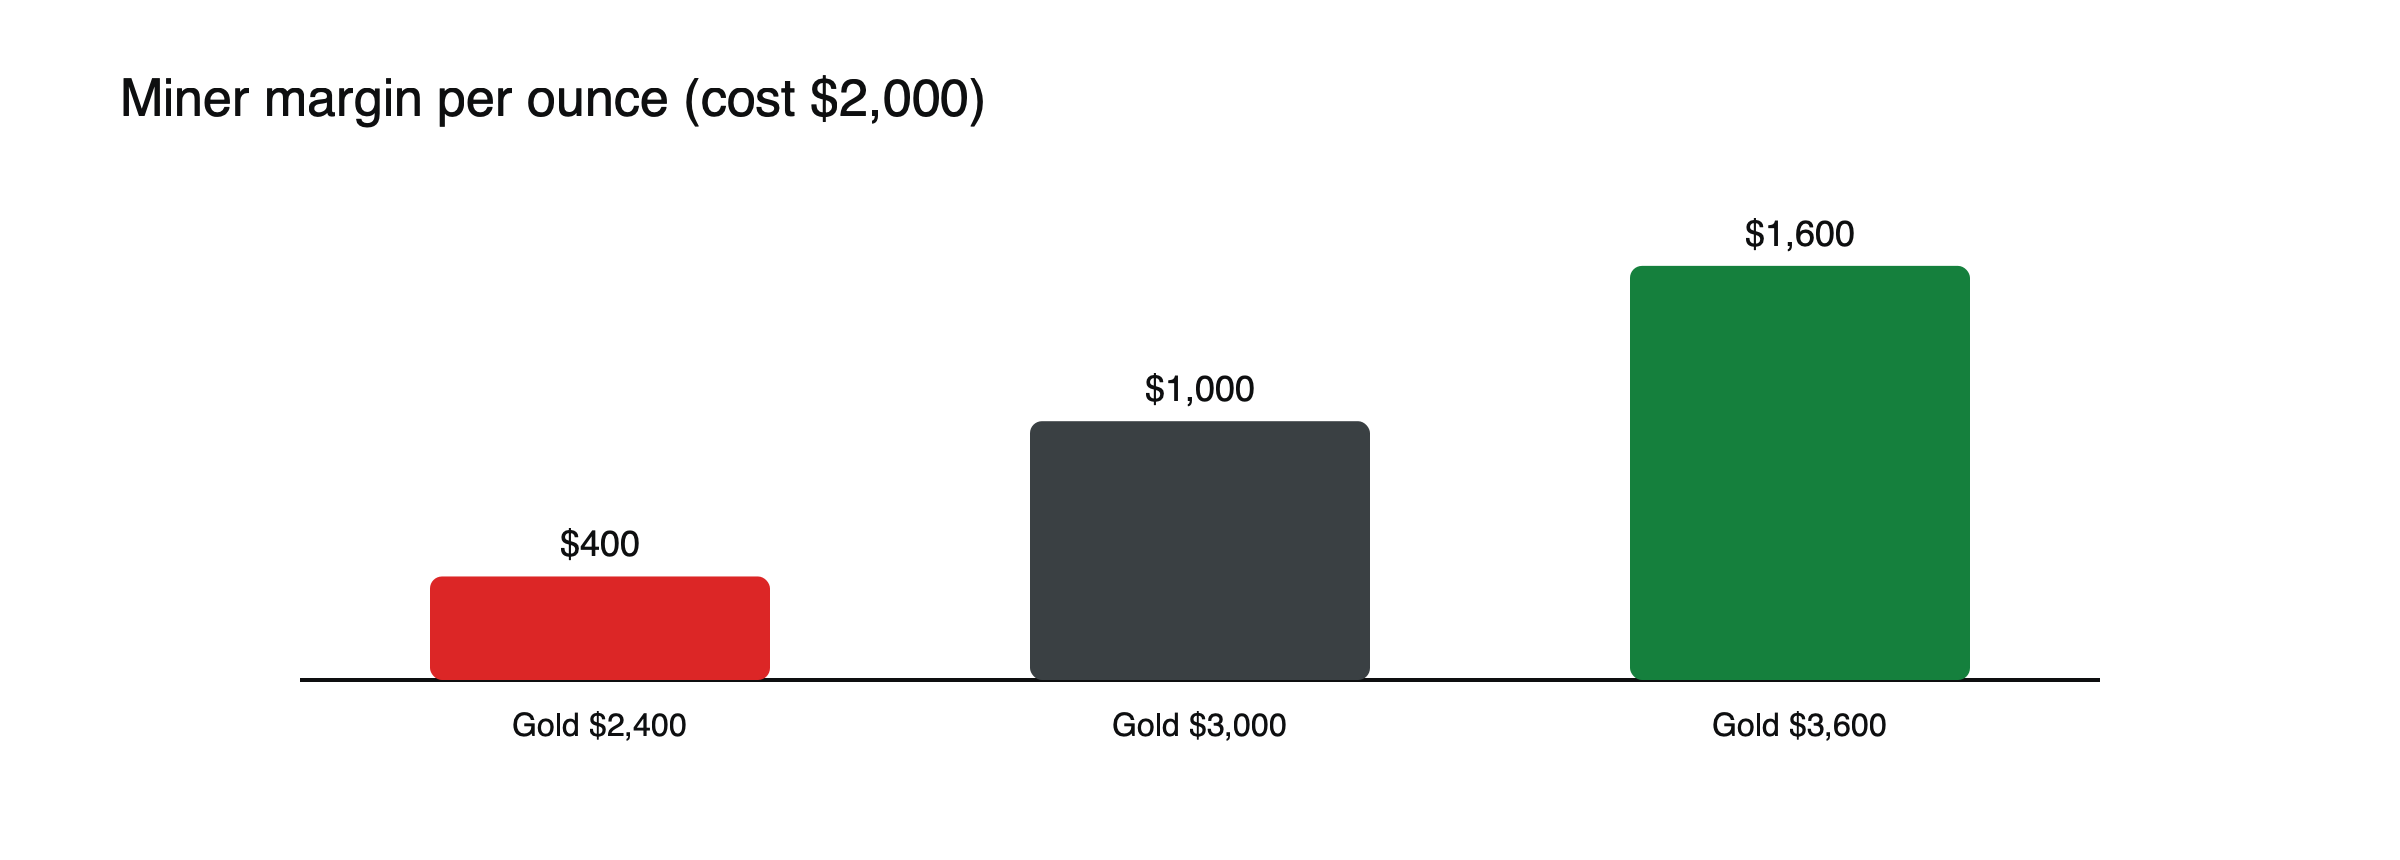
Figura: Uma variação de 20% no ouro altera a margem em 60% (valores de exemplo).
Custo total de sustentação (all-in sustaining cost)
As mineradoras geralmente divulgam uma medida chamada custo total de sustentação, que soma o custo de extração de uma onça de ouro, a manutenção das minas em operação e algumas despesas gerais. É o número que os investidores mais comparam com o preço do ouro para avaliar as margens. Uma empresa cujos custos sobem na mesma velocidade que o preço do ouro ganha pouco com uma alta, enquanto uma que mantém os custos estáveis pode ver seus lucros dispararem. Acompanhar como os custos evoluíram nos últimos trimestres é tão importante quanto acompanhar o preço do ouro.
Quando as mineradoras ficam atrás do ouro
- Custos em alta: a inflação de energia, mão de obra e equipamentos reduz as margens.
- Quedas no mercado de ações: as mineradoras podem cair junto com as ações, mesmo quando o ouro sobe.
- Problemas da empresa: greves, acidentes, baixas contábeis ou risco político.
Grandes produtoras e juniores
Grandes produtoras consolidadas operam várias minas, pagam dividendos em bons anos e tendem a apresentar movimentos mais estáveis. Empresas menores de exploração e desenvolvimento, frequentemente chamadas de juniores, podem ainda não ter produção e dependem de descobrir ou construir uma mina. Suas ações podem multiplicar de valor em caso de sucesso ou desabar com um programa de perfuração fracassado ou um problema de financiamento. Sua ligação com o preço do ouro é mais fraca do que sua ligação com notícias específicas da empresa.
Empresas de royalties e streaming
Algumas empresas financiam minas em troca de uma participação na receita futura ou do direito de comprar parte da produção por um preço fixo e baixo. Essas empresas de royalties e streaming se beneficiam quando o ouro sobe, mas carregam menos riscos operacionais, pois não administram as minas. Suas ações costumam ficar entre o ouro físico e as produtoras em termos de volatilidade.
Hedge pelas mineradoras
Algumas mineradoras vendem antecipadamente parte da produção futura para travar preços, protegendo o fluxo de caixa se o ouro cair, mas limitando os ganhos se ele subir. Outras deixam a produção sem hedge para dar aos acionistas exposição total. Verificar a política de hedge de uma empresa explica por que duas mineradoras podem reagir de forma diferente ao mesmo movimento do ouro.
Risco país e político
As minas costumam estar em países onde impostos, royalties, licenças e regras de propriedade podem mudar. Um novo imposto sobre mineração, uma disputa com o governo ou uma agitação local pode afetar as ações de uma empresa independentemente do preço do ouro. Produtoras diversificadas distribuem esse risco por vários países; empresas com uma única mina ficam totalmente expostas a um só.
Quando o argumento da alavancagem falha
“Mineradoras são uma aposta alavancada no ouro” só vale se os custos estiverem sob controle; em alguns anos, as mineradoras tiveram desempenho inferior ao do ouro, apesar de preços em alta.
Veja o que move os preços do ouro, como funcionam os CFDs de ações e como funcionam os CFDs de commodities.
Negociar mineradoras por meio de CFDs
As ações de mineradoras de ouro podem ser negociadas como CFDs sobre ações, que, segundo as regras de retalho da UE, têm uma alavancagem máxima de 5:1, em comparação com 20:1 para o ouro. Isso significa mais margem por unidade de exposição, juntamente com a maior volatilidade das ações. Relatórios de resultados, atualizações de produção e orientações de custos tornam-se datas-chave, acrescentando eventos das empresas ao calendário do ouro. Veja como funcionam os CFDs sobre ações.
Combinar ouro e mineradoras
Alguns investidores detêm ambos: ouro físico ou CFDs sobre ouro para exposição direta, e uma alocação menor em mineradoras para potenciais ganhos extras quando o ouro sobe e os custos estão controlados. Outros comparam os dois para avaliar o sentimento do mercado: as mineradoras superando o ouro podem sinalizar confiança numa alta duradoura, enquanto as mineradoras ficando para trás podem alertar para pressões de custos ou para uma fraqueza mais ampla do mercado de ações.
Alavancagem operacional ao contrário
Usando o exemplo anterior, uma mineradora com custos de $2.000 por onça gera $1.000 de margem quando o ouro está a $3.000. Se o ouro cair para $2.200, a margem diminui para $200, uma queda de 80%, embora o ouro tenha caído apenas cerca de 27%. Perto da linha de custo, pequenas quedas adicionais podem eliminar os lucros por completo, forçando as empresas a reduzir a produção, adiar projetos ou captar dinheiro. É por isso que as mineradoras costumam cair muito mais do que o ouro em períodos de baixa.
Como ler os resultados de uma mineradora
Os relatórios trimestrais mostram quanto ouro uma empresa produziu, a que custo e a que preço o vendeu. Os investidores também acompanham as orientações para a produção e os custos futuros, os investimentos de capital em novos projetos e as alterações na dívida. Uma mineradora que supera as suas metas de produção mantendo os custos estáveis normalmente tem um desempenho superior; uma que falha as metas ou eleva a orientação de custos pode cair mesmo quando o ouro está a subir.
Reservas e vida útil da mina
O valor de uma mineradora depende de quanto ouro ela consegue extrair no futuro. As reservas, ou seja, o ouro considerado economicamente viável de extrair a preços assumidos, e a vida útil esperada de cada mina moldam as perspetivas de longo prazo. Empresas com minas de vida útil curta precisam continuar a encontrar ou comprar novos depósitos, o que acrescenta custo e risco.
Fusões e aquisições
Preços mais altos do ouro costumam trazer uma onda de aquisições, à medida que os grandes produtores compram empresas menores para repor reservas. Ofertas de aquisição podem elevar fortemente as ações das empresas-alvo, independentemente do preço do ouro.
Erros de interpretação comuns
- Presumir que as mineradoras sempre superam o ouro numa alta.
- Ignorar custos e dívida.
- Tratar todas as mineradoras como investimentos semelhantes.
Fundos de mineração
Os fundos negociados em bolsa que detêm cestos de ações de mineração distribuem o risco específico de cada empresa por muitos produtores, de modo que uma greve ou um excesso de custos numa empresa tem menos impacto. Ainda assim, mantêm o risco do mercado de ações e as pressões de custos de todo o setor, por isso não acompanham o ouro de perto. Alguns fundos focam-se em grandes produtores, outros em mineradoras juniores, com volatilidades muito diferentes.
Como as mineradoras são avaliadas
Os analistas costumam avaliar as empresas de mineração comparando o preço das suas ações com o valor estimado das suas minas, conhecido como valor patrimonial líquido, ou com o fluxo de caixa que geram. Quando as mineradoras são negociadas com um desconto elevado face ao valor dos seus ativos, isso pode sinalizar pessimismo quanto a custos, política ou gestão, ou simplesmente que os investidores preferem deter ouro diretamente. As alterações nestas avaliações ajudam a explicar por que as mineradoras por vezes ficam para trás do ouro durante longos períodos e depois recuperam rapidamente.
Dividendos
Ao contrário do ouro, muitas mineradoras consolidadas pagam dividendos, o que pode tornar as suas ações atrativas para investidores de rendimento quando as margens são fortes. Os dividendos costumam aumentar quando os preços do ouro e os lucros são elevados, e são frequentemente cortados quando as margens diminuem; assim, somam-se aos retornos em anos bons, mas oferecem pouca proteção em anos maus. A segurança de um dividendo a preços mais baixos do ouro importa mais do que a sua rentabilidade.
Perguntas frequentes
As mineradoras de ouro sobem sempre quando o ouro sobe?
Não. Custos crescentes, problemas da empresa ou um mercado de ações em queda podem travá-las mesmo numa forte subida do ouro.
As mineradoras são uma forma mais segura de possuir ouro?
Normalmente não. Acrescentam riscos de empresa, de custos e do mercado de ações ao risco do preço do ouro, e as suas ações tendem a ser mais voláteis do que o próprio ouro.
Os valores de alavancagem, margem e custos neste artigo são valores de exemplo, apenas para ilustração. As condições reais dependem do fornecedor, do instrumento e das regras do seu país.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal. Os ativos digitais são voláteis e você pode perder o montante investido.