
Como funcionam os títulos de dívida
Um título de dívida é um empréstimo a um governo ou empresa que paga juros regulares, o cupom, e devolve o valor nominal no vencimento.
Um título de dívida é um empréstimo feito por um investidor a um governo ou empresa, que paga juros regulares, o cupom, e devolve o valor nominal, frequentemente $1,000, no vencimento. Os títulos são negociados após a emissão, e seus preços variam conforme as taxas de juros e a qualidade de crédito. Quando as taxas sobem, os preços caem: em 2022, o principal índice de títulos dos EUA perdeu 13%, seu pior ano desde 1976.
Os termos principais
- Valor nominal: o montante devolvido no vencimento.
- Cupom: os juros anuais, como percentual do valor nominal.
- Vencimento: quando o empréstimo é devolvido.
- Preço: o valor pelo qual o título é negociado agora, frequentemente cotado por 100 do valor nominal.
- Yield (rendimento): o retorno obtido se você comprar pelo preço de hoje. Veja como calcular o rendimento até o vencimento.
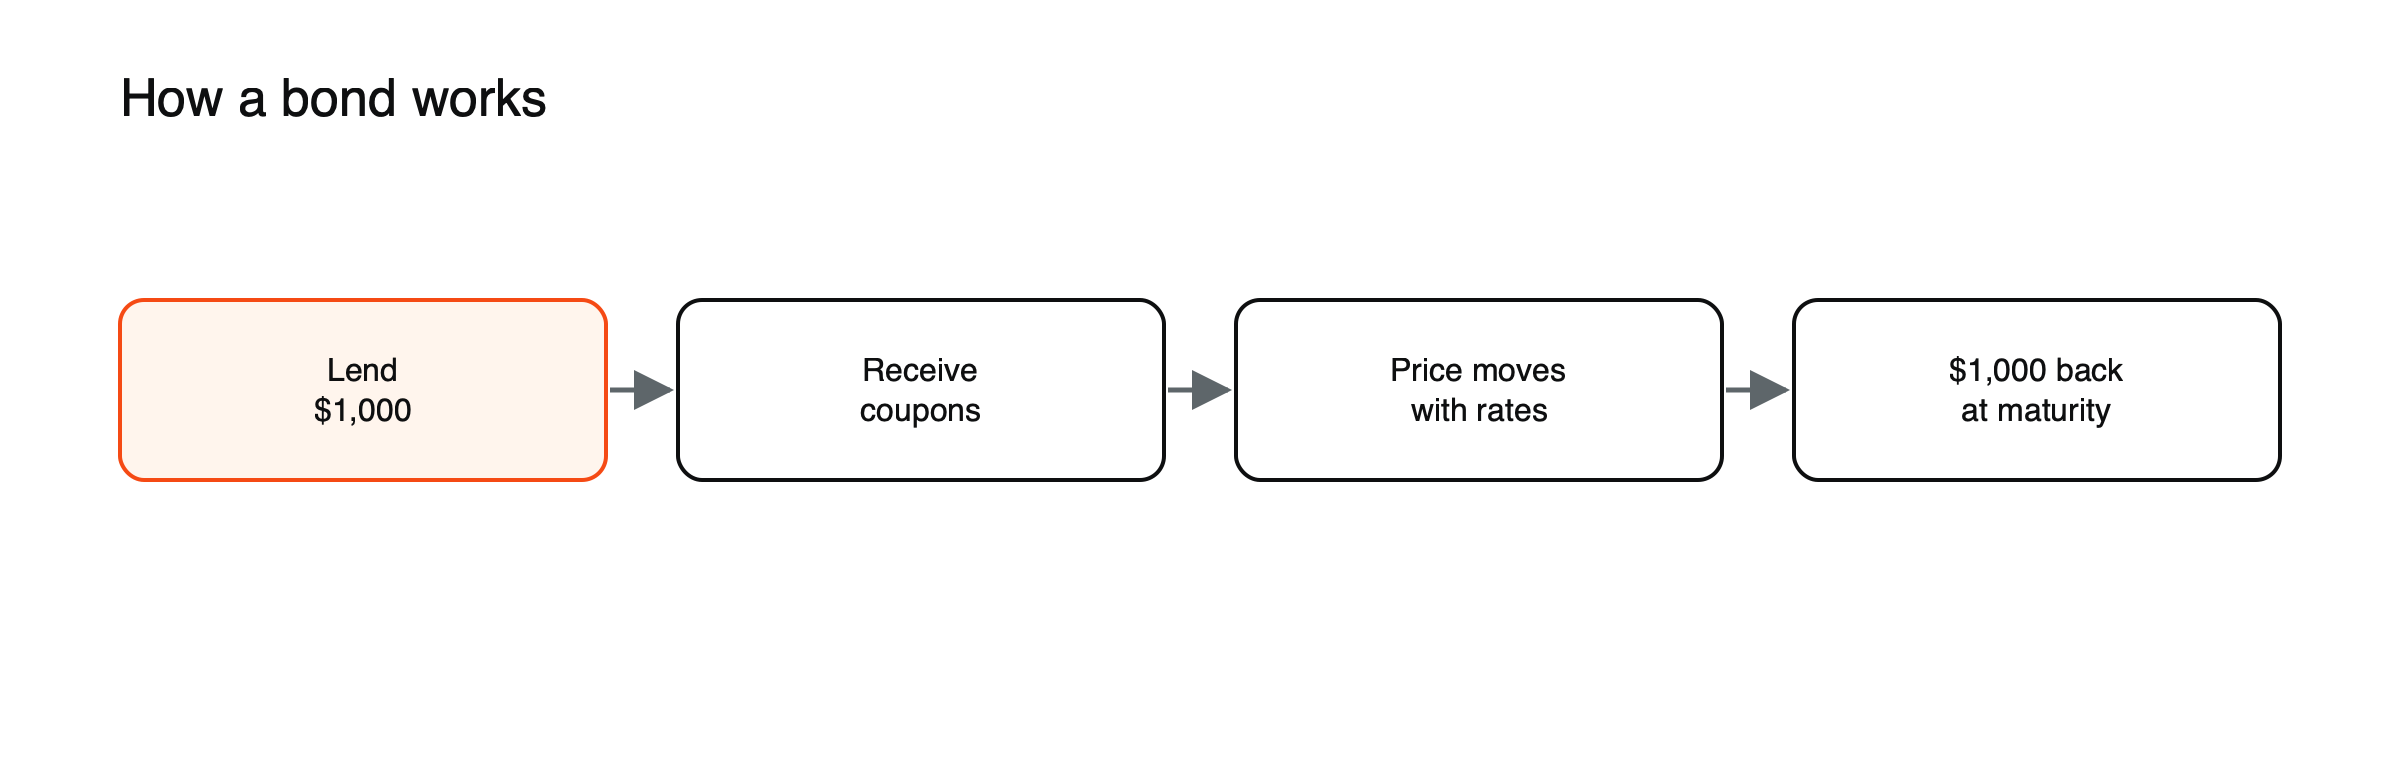
Figura: A vida de um título.
Os fluxos de caixa de um título, ilustrados
Suponha que uma empresa emita um título de cinco anos com valor nominal de $1,000 e cupom anual de 4%. (Valores de exemplo.) O detentor recebe $40 por ano durante cinco anos e $1,000 ao final, um total de $1,200. Se o título for comprado na emissão por $1,000 e mantido até o vencimento, o retorno é de 4% ao ano, desde que a empresa pague. A maioria dos títulos paga cupons uma ou duas vezes por ano; os Treasuries dos EUA pagam duas vezes, então este título pagaria $20 a cada seis meses.
Preço e rendimento, passo a passo
Suponha que, um ano depois, as taxas de juros de mercado para títulos semelhantes tenham subido para 5%. Um comprador pode obter um novo título que paga 5%, então o título antigo de 4% deve ser vendido por menos. Seu preço cai até que seu rendimento, que combina o cupom e o ganho até $1,000 no vencimento, iguale 5%: cerca de $964.54 pelos quatro anos restantes. Se as taxas tivessem caído para 3%, ele seria vendido por cerca de $1,037.17. O cupom nunca muda; o preço se ajusta. Veja por que os preços dos títulos caem quando os rendimentos sobem.
Principais tipos
Títulos públicos, como os Treasuries dos EUA, títulos corporativos, títulos municipais e títulos indexados à inflação. Veja títulos de grau de investimento vs. de alto rendimento.
Quem emite títulos
| Emissor | Exemplos | Características típicas |
|---|---|---|
| Governos nacionais | Treasuries dos EUA, gilts do Reino Unido, Bunds alemães | Menor risco de crédito na própria moeda; muito líquidos |
| Governos locais | Títulos municipais dos EUA | Frequentemente com vantagens fiscais em seu país |
| Empresas | Títulos corporativos | Rendimentos mais altos para compensar o risco de crédito |
| Organismos supranacionais | Bancos de desenvolvimento | Alta qualidade de crédito |
| Governos, indexados à inflação | TIPS dos EUA, gilts indexados do Reino Unido | Pagamentos sobem com a inflação |
Classificações de crédito
As agências de classificação avaliam a capacidade de pagamento dos emissores. Títulos classificados como BBB− ou superior pela S&P ou pela Fitch, ou Baa3 ou superior pela Moody’s, são de grau de investimento; classificações mais baixas são de alto rendimento, às vezes chamados de junk (lixo). Títulos com classificação menor pagam rendimentos mais altos para compensar a maior chance de inadimplência, e seus preços são mais sensíveis à economia. Veja títulos de grau de investimento vs. de alto rendimento.
Por que os preços se movem
- Taxas de juros: taxas de mercado mais altas tornam os títulos existentes menos atraentes. Veja por que os preços dos títulos caem quando os rendimentos sobem.
- Risco de crédito: preocupações com o emissor reduzem os preços.
- Inflação corrói os pagamentos fixos.
2022: quando os títulos caíram fortemente
Como o Federal Reserve elevou as taxas rapidamente em 2022, o rendimento do Treasury de 10 anos subiu de cerca de 1,5% para cerca de 4,2%. O principal índice de títulos dos EUA perdeu cerca de 13%, seu pior ano desde 1976, e os Treasuries de 10 anos perderam cerca de 16%, enquanto as notas de 2 anos perderam cerca de 4%. O ano mostrou que títulos, frequentemente vistos como seguros, podem sofrer grandes perdas quando as taxas sobem rapidamente a partir de níveis baixos, e que os títulos de prazo mais longo sofrem mais.
Principais riscos
Risco de taxa de juros, risco de crédito e de inadimplência, risco inflacionário e risco de liquidez. Títulos de prazo mais longo são mais sensíveis às taxas. Veja como a duration do título prevê movimentos de preço.
Títulos e CFDs
Os traders podem tomar posições em futuros de títulos públicos ou em ETFs de títulos por meio de CFDs. Veja o que é um CFD.
A curva de juros
Ao plotar os rendimentos de títulos públicos com diferentes prazos de vencimento, obtém-se a curva de juros. Normalmente, títulos de prazo mais longo pagam mais do que os de prazo mais curto, compensando o fato de o dinheiro ficar aplicado por mais tempo. Quando os rendimentos de curto prazo sobem acima dos de longo prazo, a curva fica invertida, o que muitas vezes antecedeu recessões. Veja o que é a curva de juros.
Inflação e rendimentos reais
A inflação reduz o valor de pagamentos fixos. Um título que rende 4% quando a inflação é de 3% oferece um rendimento real de cerca de 1%. Títulos indexados à inflação ajustam seus pagamentos pela inflação, protegendo o poder de compra, e seus rendimentos mostram o retorno real exigido pelos investidores. Veja o que é o rendimento real.
Fundos de títulos e ETFs
A maioria dos investidores individuais possui títulos por meio de fundos e ETFs, que reúnem muitos títulos, pagam renda regular e podem ser comprados em pequenas quantidades. Diferentemente dos títulos individuais, a maioria dos fundos de títulos nunca vence, pois continuamente substitui os títulos que vencem, por isso seus preços continuam variando conforme as taxas. Veja o que é um ETF.
Títulos em uma carteira
Os investidores usam títulos de alta qualidade para obter renda e para equilibrar ações, pois títulos públicos frequentemente subiram quando as ações caíram em recessões. Essa relação não é garantida: em 2022, ações e títulos caíram juntos quando a inflação elevou as taxas. Veja como funciona a correlação entre ações e títulos.
Negociando títulos por meio de CFDs, passo a passo
Os traders de varejo geralmente acessam títulos públicos por meio de CFDs sobre futuros de títulos, como os referentes às T-notes do Tesouro dos EUA de 10 anos ou aos Bunds alemães. Suponha que um CFD sobre um futuro de título esteja cotado a 110,00 e que cada ponto inteiro valha US$ 10 por unidade de contrato escolhida pelo trader. (Contrato ilustrativo.) Um trader que espera queda dos rendimentos compra; se os rendimentos caírem cerca de 0,25 ponto percentual e o preço subir cerca de 2 pontos, para 112,00, o ganho será de cerca de US$ 20 por unidade. Como os futuros de títulos se movem em sentido inverso aos rendimentos, uma posição vendida lucra quando os rendimentos sobem. CFDs sobre títulos têm custos de financiamento, e algumas corretoras os tratam como instrumentos não principais, com regras de margem próprias.
Uma checklist antes de comprar um título
- Quem é o emissor e qual é o seu rating de crédito?
- Qual é o rendimento até o vencimento, e não apenas o cupom?
- Qual é o prazo de vencimento e qual é a duration?
- O que um aumento de 1 ponto nos rendimentos faria com o preço?
- É fácil vender antes do vencimento?
Como ler a cotação de um título
Os preços dos títulos geralmente são cotados como percentual do valor de face. Uma cotação de 98,50 significa US$ 985 para cada US$ 1.000 de valor de face; uma cotação de 103,25 significa US$ 1.032,50. As cotações costumam vir acompanhadas do rendimento até o vencimento, que é o dado mais útil para comparar títulos. Os preços normalmente são cotados sem juros acumulados, isto é, o cupom acumulado desde o último pagamento, que o comprador paga ao vendedor além do preço cotado.
Como os títulos são negociados
A maioria dos títulos é negociada no mercado de balcão, por meio de dealers e não em bolsas, e emissões individuais podem ser negociadas com pouca frequência. Os títulos públicos são altamente líquidos; muitos títulos corporativos não são, especialmente as emissões menores. Investidores individuais muitas vezes consideram fundos ou ETFs de títulos mais fáceis de comprar e vender do que títulos individuais, embora algumas corretoras ofereçam acesso direto a títulos públicos e corporativos.
Títulos resgatáveis
Alguns títulos permitem que o emissor os resgate antecipadamente, geralmente quando as taxas de juros caíram e ele pode se refinanciar a um custo menor. Isso limita o quanto o preço do título pode subir e expõe os detentores ao reinvestimento a taxas mais baixas. Títulos resgatáveis pagam rendimentos mais altos para compensar esse risco, e seus rendimentos costumam ser cotados até a primeira data de resgate, além do vencimento.
Inadimplência e recuperação
Se um emissor não conseguir pagar, os detentores de títulos geralmente têm prioridade sobre os acionistas nos créditos sobre os ativos dele e recuperam parte do dinheiro, embora as taxas de recuperação variem muito. Títulos públicos emitidos na própria moeda raramente entram em inadimplência, enquanto as obrigações corporativas de alto rendimento entram em inadimplência com mais frequência, sobretudo em recessões. Diversificar entre muitos emissores limita o prejuízo causado por qualquer inadimplência isolada.
Escadas de títulos
Alguns investidores montam escadas de títulos com vencimentos em anos sucessivos, por exemplo, um título vencendo em cada um dos próximos cinco anos. Conforme cada título vence, o dinheiro é reinvestido na extremidade longa da escada. As escadas proporcionam fluxos de caixa previsíveis e distribuem o risco de reinvestir tudo de uma só vez, quando as taxas podem estar baixas.
Títulos indexados à inflação, ilustrado
Suponha que um título indexado à inflação, com valor de face de $1.000, pague um cupom real de 1%. Se a inflação for de 3% no primeiro ano, o valor de face é ajustado para cerca de $1.030, e o cupom passa a ser de cerca de $10,30. Com o tempo, tanto o principal quanto os cupons sobem com a inflação, de modo que o poder de compra do título fica protegido. (Valores de exemplo.) Em contrapartida, o rendimento desse título é menor que o de um título comum, aproximadamente pela taxa de inflação que o mercado espera.
Títulos públicos ao redor do mundo
Cada grande economia tem seu próprio referencial: os Treasuries dos EUA, os Bunds alemães para a zona do euro, os gilts britânicos e os títulos públicos japoneses. Seus rendimentos refletem as taxas de juros, a inflação e a posição fiscal de cada país. As diferenças entre eles ajudam a impulsionar movimentos cambiais, e tensões em um mercado, como os gilts britânicos em 2022, podem se espalhar para outros. Veja o que aconteceu na crise dos gilts britânicos de 2022.
Títulos ao longo do ciclo de juros
Quando os bancos centrais elevam os juros, os preços dos títulos tendem a cair, sobretudo para vencimentos mais longos; quando os cortam, os preços tendem a subir. Por isso, os títulos costumam ter melhor desempenho quando o crescimento desacelera e cortes de juros se tornam prováveis, e pior quando a inflação surpreende para cima.
Letras do Tesouro e fundos do mercado monetário
Na ponta mais curta, as Treasury bills vencem em um ano ou menos, e os fundos do mercado monetário mantêm esses instrumentos de curto prazo. Seus preços quase não se movem com as taxas, e seus rendimentos acompanham de perto a taxa básica do banco central, o que os torna uma aplicação quase equivalente a caixa.
Impostos sobre os rendimentos de títulos
Os juros de títulos geralmente são tributados como renda, e o tratamento tributário varia entre títulos públicos, municipais e corporativos, e entre países. Alguns títulos públicos oferecem vantagens fiscais para investidores locais. Comparar os rendimentos após impostos dá um retrato mais justo do que os rendimentos nominais divulgados.
Títulos e câmbio
Comprar títulos em outra moeda acrescenta risco cambial, que pode superar o rendimento. Um título em dólar que rende 4%, mantido por um investidor europeu, perde dinheiro se o dólar cair mais de 4% em um ano. Fundos com hedge removem a maior parte desse risco.
Perguntas frequentes
Posso perder dinheiro com um título público?
Sim, se você vender antes do vencimento depois que os rendimentos tiverem subido. Se mantiver até o vencimento e o governo pagar, você recebe o valor de face e os cupons conforme prometido.
Por que os preços e os rendimentos dos títulos se movem em direções opostas?
Porque o cupom é fixo. Quando os rendimentos de mercado sobem, o preço de um título existente precisa cair para que seu rendimento se iguale à nova taxa.
Títulos são mais seguros que ações?
Títulos de alta qualidade costumam ser menos voláteis que ações, mas carregam riscos de juros, inflação e crédito, como mostrou 2022.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Por que investidores comuns foram tão atingidos em 2022 (Bloomberg US Aggregate −13,1% até 28 de dezembro, pior resultado desde 1976; rendimento do título de 10 anos saindo de cerca de 1,5% para cerca de 4,2%) — Yahoo Finance Morning Brief, dezembro de 2022
- Maior desconto em títulos em décadas (preço médio dos títulos do Agg de cerca de $93,25; rendimento até o pior cenário (yield-to-worst) de 4%–5%; preços e rendimentos se movem em sentidos opostos) — Landmark Wealth Management
- Títulos: boletim do primeiro semestre de 2023 (retornos dos Treasuries em 2022 de −4,1% no prazo de 2 anos a −16,3% no de 10 anos) — WisdomTree