
¿Qué pares de divisas son los más volátiles?
Los pares de divisas más volátiles suelen ser los cruces con el yen, como GBP/JPY y AUD/JPY, los pares de materias primas, como AUD/USD, y los pares exóticos, como USD/TRY. Cómo medir la volatilidad, por qué los pips pueden engañar y cómo ajustar el tamaño de la posición.
Los pares de divisas más volátiles suelen ser los cruces con el yen, como GBP/JPY y AUD/JPY, los pares de materias primas, como AUD/USD, y los pares exóticos, como USD/TRY. GBP/JPY puede moverse unos 150 pips en un día promedio, frente a unos 80 de EUR/USD, y los exóticos mucho más. Más volatilidad significa movimientos más grandes, diferenciales más amplios y más riesgo.
Cómo se mide la volatilidad
- Rango diario promedio: la distancia típica entre el máximo y el mínimo de un día, en pips.
- Rango verdadero promedio (ATR): una medida suavizada en un periodo, como 14 días.
- Variación porcentual: útil para comparar pares con niveles de precio muy distintos.
Rangos típicos (una estimación)
| Par | Rango diario promedio |
|---|---|
| EUR/USD | unos 80 pips |
| EUR/GBP | 50–80 pips |
| AUD/JPY | 70–100 pips |
| GBP/AUD | 100–150 pips |
| GBP/JPY | unos 150 pips |
| USD/ZAR | 1,000–1,500 pips |
| USD/TRY | 1,000–2,000 pips |
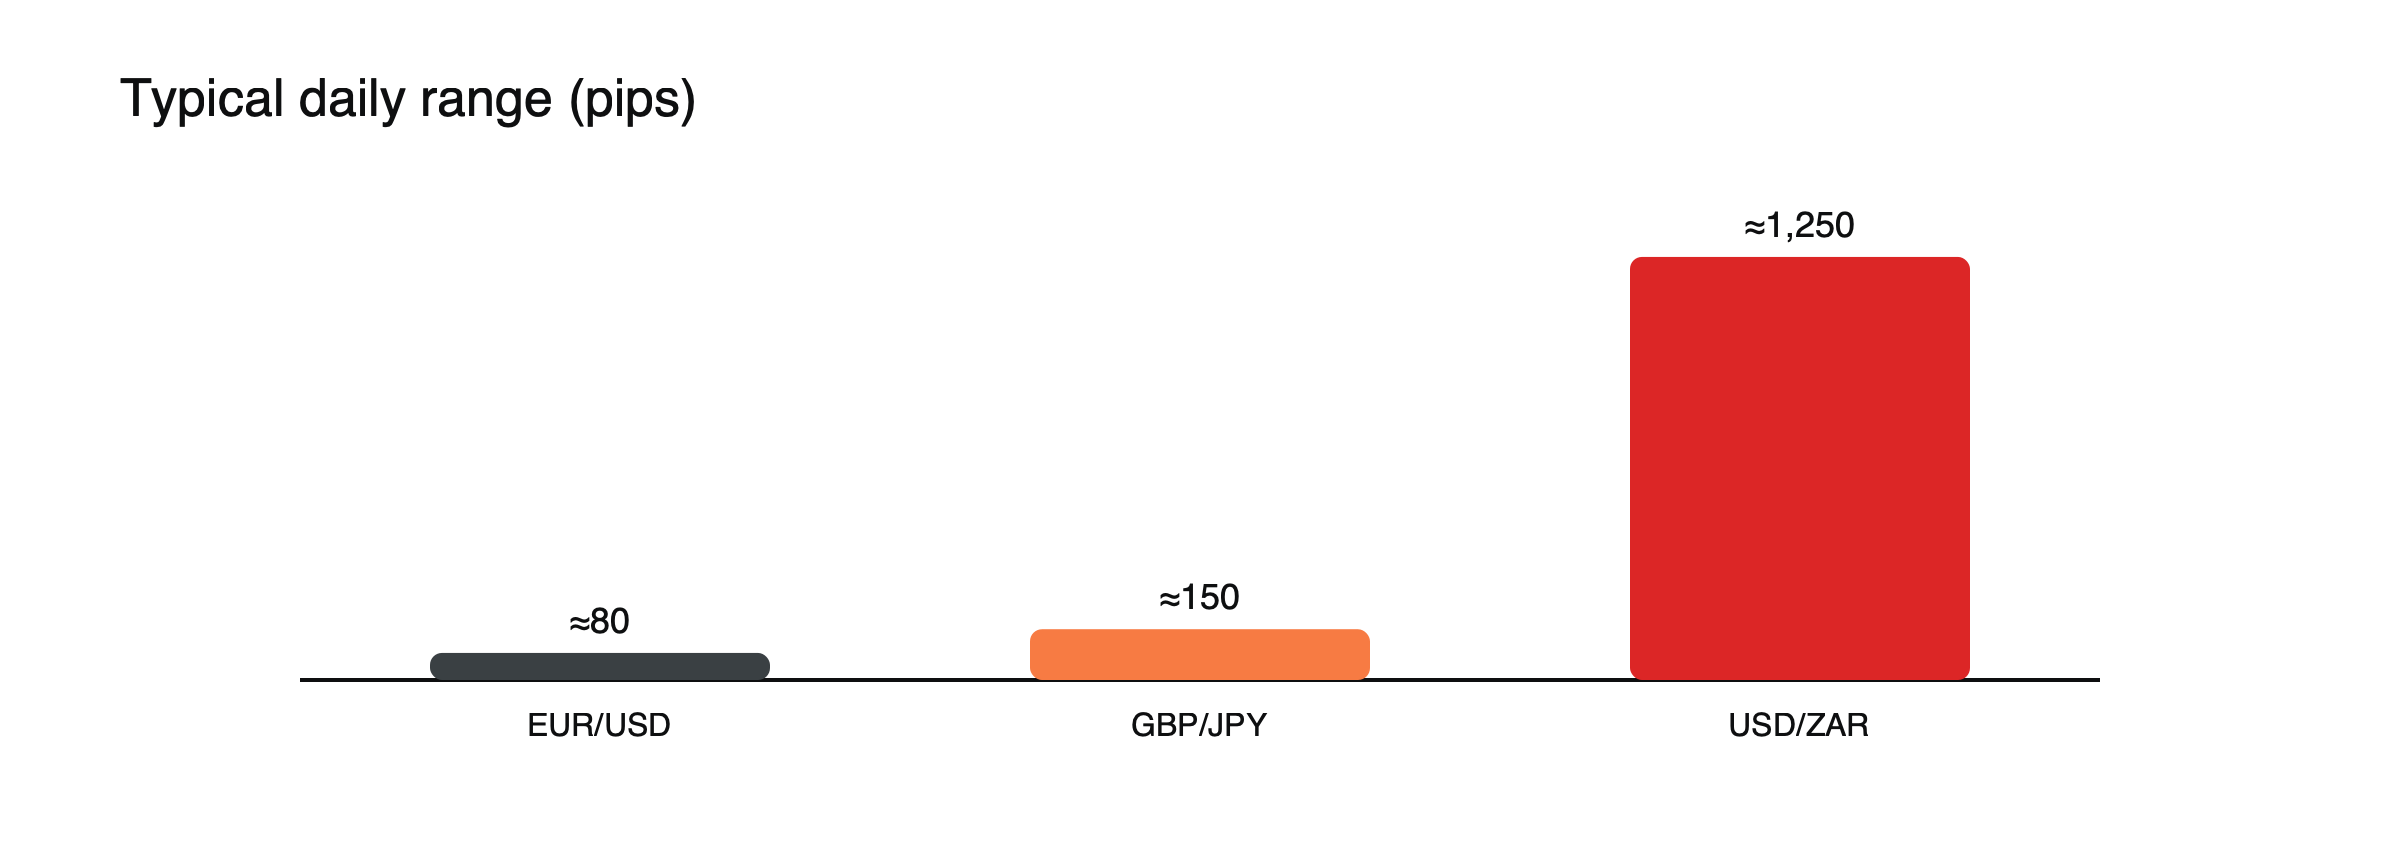 Figura: Rangos diarios típicos (USD/ZAR se muestra en el punto medio de un rango publicado). Fuente: Dukascopy.
Los rangos cambian según las condiciones del mercado; tómelos como una guía.
Los pips pueden engañar: piense en porcentajes
El recuento de pips dificulta comparar pares con niveles de precio distintos. Un día de 80 pips en EUR/USD con un precio de 1.1000 equivale a un movimiento de unos 0.73%. Un día de 150 pips en GBP/JPY con un precio de 190.00, donde un pip es 0.01, equivale a unos 0.79%, no al doble. En un par exótico como USD/ZAR, que cotiza cerca de 18.00, un día de 1,000 pips equivale a un movimiento de unos 0.56%. (Precios ilustrativos.) Medido así, la diferencia habitual entre los pares principales y algunos exóticos es menor de lo que sugieren las cifras en pips; lo que distingue a los exóticos es el tamaño de sus saltos ocasionales, que pueden ser muchas veces su rango normal.
El rango verdadero promedio, en la práctica
El rango verdadero promedio suaviza el movimiento diario de un par a lo largo de un periodo, a menudo de 14 días, e incluye los huecos entre el cierre de un día y la apertura del siguiente. Supongamos que el ATR de 14 días de GBP/JPY es de unos 120 pips. Un operador que quiera un stop fuera del ruido normal podría colocarlo a una distancia de aproximadamente una vez y media ese valor, unos 180 pips, y dimensionar la posición en consecuencia. Cuando el ATR sube, este enfoque amplía automáticamente los stops y reduce las posiciones.
Por qué algunos pares se mueven más
- Cruces con el yen: combinan una divisa sensible al riesgo con el yen, que a menudo se mueve en dirección contraria en periodos de tensión.
- Divisas de materias primas: el AUD, el NZD y el CAD reaccionan a los precios de las materias primas.
- Exóticos: mercados más delgados, riesgo político e inflación elevada.
Dimensionar según la volatilidad, paso a paso
Supongamos que está dispuesto a perder $100 en una operación y coloca los stops a unas una vez y media el rango diario típico. (Cifras ilustrativas.)
- EUR/USD, rango de unos 80 pips: stop de unos 120 pips; con $10 por pip por lote, tamaño ≈ 0.08 lotes.
- GBP/JPY, rango de unos 150 pips: stop de unos 225 pips; con unos $6.67 por pip por lote y USD/JPY cerca de 150, tamaño ≈ 0.07 lotes.
El par más volátil recibe una posición más pequeña para que el dinero en riesgo se mantenga igual. Operar el mismo tamaño de lote en ambos duplicaría silenciosamente el riesgo en el más volátil. Consulte cómo calcular el tamaño de posición en forex.
La volatilidad se agrupa
Los periodos tranquilos tienden a ser seguidos por otros tranquilos, y los turbulentos por más turbulencia. Un par que ha estado en calma durante semanas puede duplicar de repente su rango diario en torno a una sorpresa de un banco central o a un evento político, y mantenerse volátil durante un tiempo. Recalcular los rangos con regularidad, en lugar de confiar en promedios de largo plazo, mantiene los stops y los tamaños ajustados a las condiciones actuales.
Qué esperan los mercados de opciones
Los precios de las opciones sobre divisas contienen la expectativa del mercado sobre la volatilidad futura, conocida como volatilidad implícita. Cuando la volatilidad implícita a un mes de un par se dispara, los traders pagan más por protegerse, lo que a menudo indica que se espera un movimiento importante, por ejemplo antes de unas elecciones o de una reunión de un banco central. Observar la volatilidad implícita junto con los rangos pasados ofrece una visión prospectiva.
Qué significa para los traders. Una mayor volatilidad requiere stops más amplios y posiciones más pequeñas para el mismo riesgo, y encarece los spreads. Consulta cómo dimensionar una posición en CFD usando el riesgo por operación y pares de divisas principales, secundarios y exóticos. Para una visión más amplia, lee cómo funciona el mercado de forex.
Volatilidad y costes
Los pares volátiles suelen tener spreads más amplios, en parte porque los creadores de mercado afrontan más riesgo. Lo que importa es el spread en relación con el movimiento típico: un spread de 3 pips en un par que se mueve 150 pips al día representa una parte menor del rango que un spread de 1 pip en un par que se mueve 40 pips. Comparar el spread con el rango diario medio muestra qué pares son baratos o caros de operar para una estrategia determinada.
¿Es mejor más volatilidad?
Los movimientos más grandes ofrecen más potencial de beneficio por operación, pero también mayores pérdidas, stops más amplios y más presión emocional. Para muchos traders, sobre todo para quienes están empezando, los pares principales más estables facilitan seguir un plan. Una mayor volatilidad solo encaja con quienes dimensionan las posiciones con cuidado y pueden tolerar oscilaciones más grandes sin cambiar su plan a mitad de operación.
La volatilidad a lo largo del día
La volatilidad no se reparte de forma uniforme a lo largo del día. La mayoría de los pares se mueven menos en las horas en que sus mercados de origen están cerrados y más cuando esos mercados abren o se solapan. GBP/JPY puede estar relativamente tranquilo en la última parte de la sesión de Nueva York y animado durante la mañana de Londres; AUD/USD a menudo reacciona con fuerza a los datos australianos y chinos publicados en horario asiático. Medir los rangos por sesión, en lugar de por día completo, ayuda a ajustar stops y expectativas a las horas en las que realmente operas. Consulta sesiones de trading de forex.
Pares que parecen tranquilos pero no lo son
Algunos pares muestran una volatilidad diaria muy baja porque sus divisas están ancladas o gestionadas de cerca. Sus gráficos parecen seguros, pero el riesgo se concentra en rupturas poco frecuentes que pueden moverlos más en un solo día de lo que un par volátil se mueve en un mes. Una baja volatilidad reciente en una divisa gestionada no es prueba de bajo riesgo. Consulta tipos de cambio fijos frente a flotantes.
Volatilidad y límites de apalancamiento
Los límites de apalancamiento minorista en la UE dependen de qué divisas componen un par, no de lo volátil que sea. GBP/JPY combina dos de las seis divisas clasificadas como principales, por lo que tiene el mismo límite de 30:1 que EUR/USD, aunque se mueva más. Los pares que incluyen el dólar australiano o divisas de mercados emergentes están sujetos al límite de 20:1. Por tanto, el límite no es una guía de riesgo: un par volátil con el apalancamiento máximo puede mover una cuenta más que uno tranquilo. Dimensionar según el rango del par, en lugar de según el apalancamiento permitido, mantiene comparable el riesgo.
Lista de control de volatilidad
- ¿Cuál es el rango medio actual del par, en pips y en porcentaje?
- ¿La volatilidad sube o baja en comparación con el mes pasado?
- ¿Hay eventos importantes previstos que podrían ampliar el rango?
- ¿La posición está dimensionada para el rango actual y no para el del año pasado?
Malas interpretaciones habituales
- Comparar pips entre pares con precios muy distintos.
- Suponer que un par tranquilo seguirá tranquilo.
- Elegir pares volátiles por emoción en lugar de por un plan.
Preguntas frecuentes
¿Qué par principal suele ser el más volátil?
Entre los principales, los pares que incluyen divisas de materias primas, como el dólar australiano, suelen moverse más que EUR/USD, mientras que los cruces con el yen, como GBP/JPY, figuran con frecuencia entre los pares más volátiles de los muy operados.
¿Alta volatilidad significa alto riesgo?
Significa oscilaciones de precio más grandes. Que eso se convierta en un riesgo alto depende del tamaño de la posición y del apalancamiento: una posición pequeña en un par volátil puede implicar menos riesgo que una posición grande en uno tranquilo.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.