
Какие валютные пары самые волатильные?
Какие валютные пары движутся сильнее всего: иеновые кроссы, сырьевые пары и экзотика, как измеряется волатильность и как подбирать размер позиции с учётом её уровня.
Наиболее волатильными парами обычно являются иеновые кроссы, например GBP/JPY и AUD/JPY, сырьевые пары, например AUD/USD, и экзотические пары, например USD/TRY. GBP/JPY может двигаться в среднем примерно на 150 пипсов за день, против примерно 80 у EUR/USD, а у экзотики движения гораздо больше. Большая волатильность означает более крупные движения, более широкие спреды и больший риск.
Как измеряется волатильность
- Средний дневной диапазон: типичное расстояние между максимумом и минимумом дня в пипсах.
- Средний истинный диапазон (ATR): сглаженная мера за период, например 14 дней.
- Процентное изменение: полезно для сравнения пар с очень разными ценовыми уровнями.
Типичные диапазоны (одна оценка)
| Пара | Средний дневной диапазон |
|---|---|
| EUR/USD | около 80 пипсов |
| EUR/GBP | 50–80 пипсов |
| AUD/JPY | 70–100 пипсов |
| GBP/AUD | 100–150 пипсов |
| GBP/JPY | около 150 пипсов |
| USD/ZAR | 1 000–1 500 пипсов |
| USD/TRY | 1 000–2 000 пипсов |
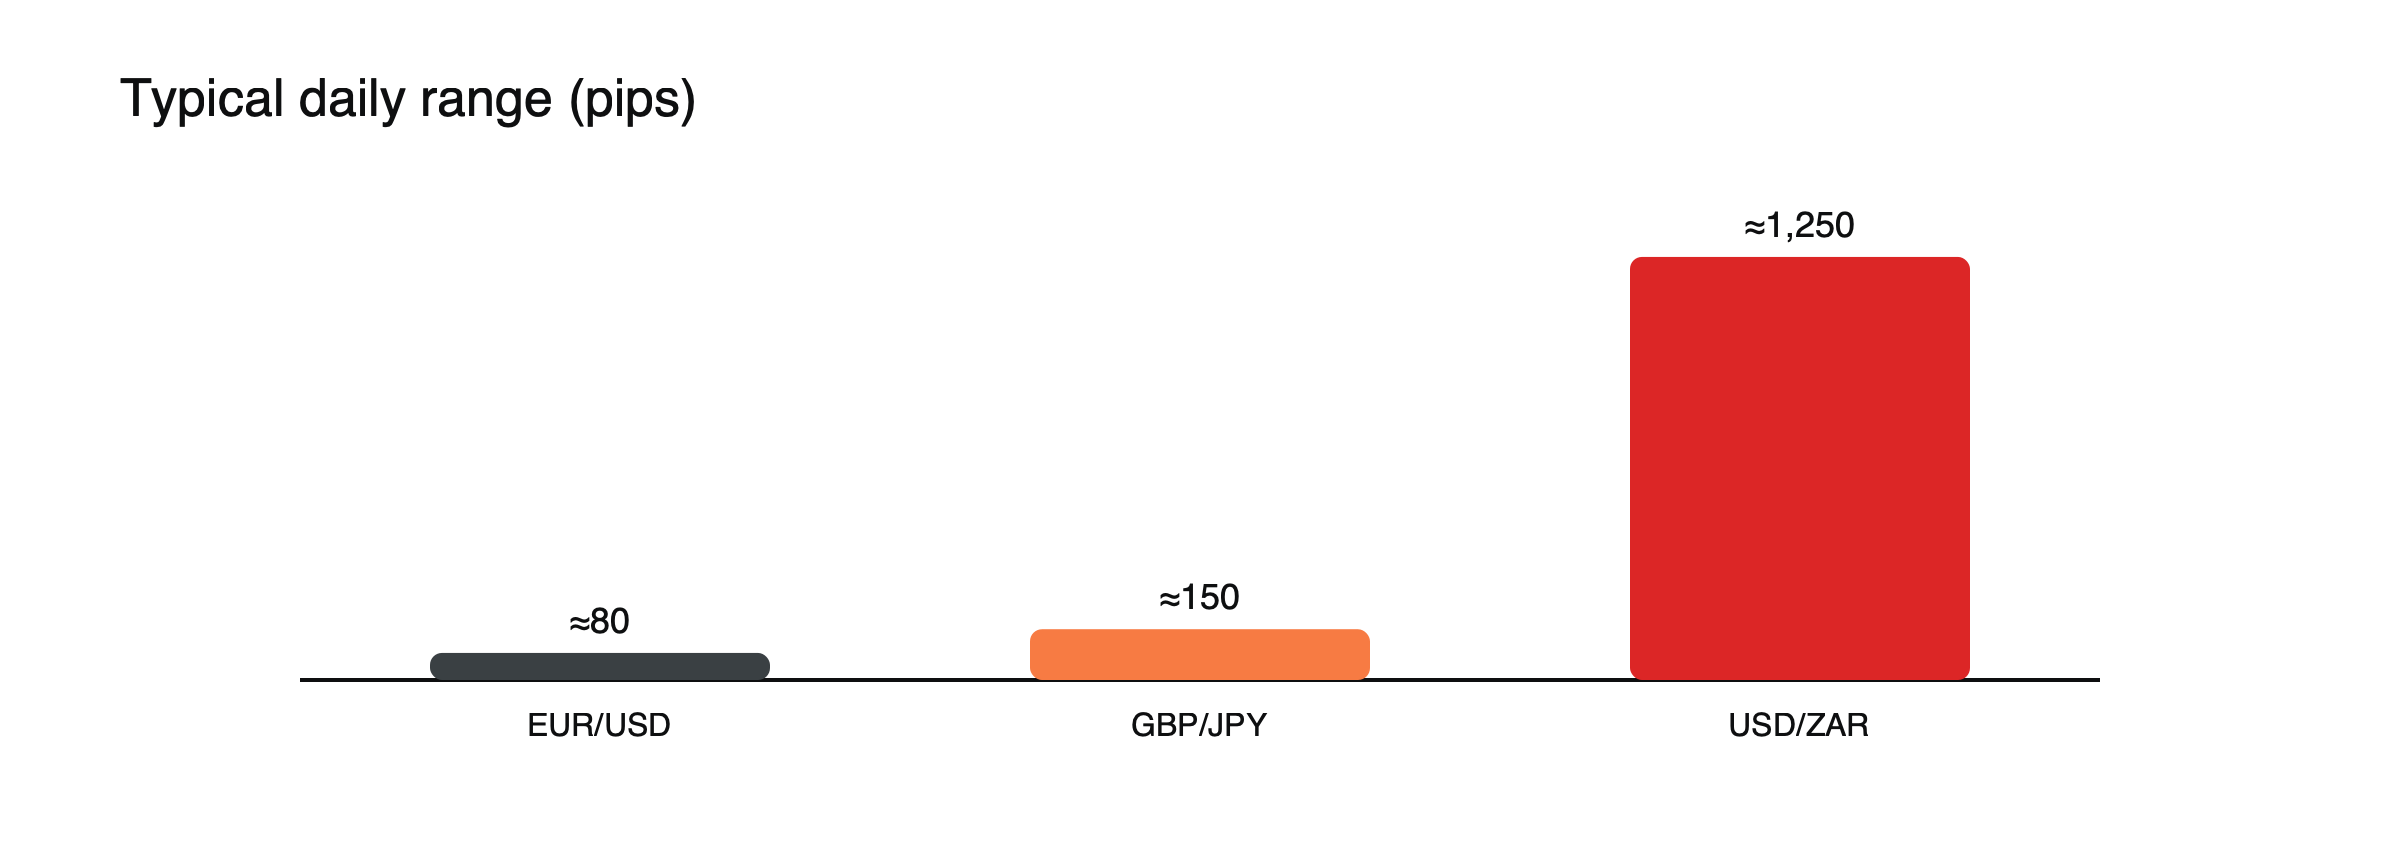 Рисунок: типичные дневные диапазоны (USD/ZAR показан в середине опубликованного диапазона). Источник: Dukascopy.
Диапазоны меняются в зависимости от рыночных условий; относитесь к этим значениям как к ориентиру.
Пипсы могут вводить в заблуждение: думайте в процентах
Количество пипсов затрудняет сравнение пар с разными ценовыми уровнями. День движения на 80 пипсов в EUR/USD при курсе 1,1000 составляет примерно 0,73%. День движения на 150 пипсов в GBP/JPY при курсе 190,00, где пипс равен 0,01, составляет примерно 0,79%, а не вдвое больше. Для экзотической пары USD/ZAR, торгующейся около 18,00, день движения на 1 000 пипсов составляет примерно 0,56%. (Условные цены.) При таком подходе обычный разрыв между основными парами и некоторыми экзотическими оказывается меньше, чем предполагают цифры в пипсах. Экзотику отличает размер её редких скачков, которые могут в разы превышать её обычный диапазон.
Средний истинный диапазон на практике
Средний истинный диапазон сглаживает дневное движение пары за период, часто 14 дней, и учитывает разрывы между закрытием одного дня и открытием следующего. Допустим, 14-дневный ATR GBP/JPY составляет примерно 120 пипсов. Трейдер, который хочет разместить стоп за пределами обычного шума, может поставить его примерно в полтора раза дальше, то есть около 180 пипсов, и соответственно подобрать размер позиции. Когда ATR растёт, тот же подход автоматически расширяет стопы и уменьшает позиции.
Почему некоторые пары движутся сильнее
- Иеновые кроссы: сочетают чувствительную к риску валюту с иеной, которая в periods стресса часто движется в противоположную сторону.
- Валюты сырьевых стран: AUD, NZD и CAD реагируют на цены на сырьевые товары.
- Экзотика: более тонкие рынки, политический риск и высокая инфляция.
Учёт волатильности при расчёте размера позиции
Допустим, вы готовы потерять $100 на сделке и ставите стопы примерно в полтора раза дальше типичного дневного диапазона. (Условные цифры.)
- EUR/USD, диапазон около 80 пипсов: стоп около 120 пипсов; при $10 за пипс на лот размер ≈ 0,08 лота.
- GBP/JPY, диапазон около 150 пипсов: стоп около 225 пипсов; при примерно $6,67 за пипс на лот и курсе USD/JPY около 150 размер ≈ 0,07 лота.
Более волатильная пара получает меньшую позицию, чтобы сумма под риском оставалась прежней. Торговля одинаковым размером лота по обеим парам незаметно удвоит риск по более волатильной. См. как рассчитать размер позиции на форекс.
Волатильность приходит кластерами
Спокойные периоды обычно сменяются спокойными, а бурные периоды — бурными. Пара, которая неделями была тихой, может внезапно удвоить свой дневной диапазон из-за неожиданного решения центрального банка или политического события и оставаться волатильной какое-то время. Регулярный пересчёт диапазонов, а не опора на долгосрочные средние, помогает поддерживать стопы и размеры позиций в соответствии с текущими условиями.
Чего ожидают рынки опционов
Цены на валютные опционы содержат ожидания рынка относительно будущей волатильности, известной как подразумеваемая волатильность. Когда месячная подразумеваемая волатильность пары резко растёт, трейдеры платят больше за защиту, что часто сигнализирует об ожидании крупного движения, например перед выборами или заседанием центрального банка. Сопоставление подразумеваемой волатильности с прошлыми диапазонами даёт перспективный взгляд на рынок.
Что это значит для трейдеров. Более высокая волатильность требует более широких стопов и меньших позиций для того же уровня риска, а также увеличивает стоимость сделок через спреды. См. как рассчитать размер позиции CFD на основе риска на сделку и основные, второстепенные и экзотические валютные пары. Для более полной картины прочитайте как работает валютный рынок.
Волатильность и издержки
Волатильные пары обычно имеют более широкие спреды, отчасти потому что дилеры несут больший риск. Важно соотношение спреда к типичному движению: спред в 3 пункта на паре, которая движется на 150 пунктов в день, составляет меньшую долю диапазона, чем спред в 1 пункт на паре, которая движется на 40 пунктов. Сравнение спреда со средним дневным диапазоном показывает, какие пары дешевле или дороже торговать для конкретной стратегии.
Всегда ли больше волатильности лучше?
Более крупные движения дают больший потенциал прибыли на сделку, но также большие убытки, более широкие стопы и сильнее эмоциональное давление. Для многих трейдеров, особенно начинающих, более стабильные основные пары упрощают следование плану. Больше волатильности подходит только тем, кто тщательно рассчитывает размер позиций и может выдерживать большие колебания, не меняя план во время сделки.
Волатильность в течение дня
Волатильность распределяется по дню неравномерно. Большинство пар двигаются меньше всего в часы, когда их домашние рынки закрыты, и больше всего, когда эти рынки открываются или пересекаются. GBP/JPY может быть относительно тихим в конце нью-йоркской сессии и оживлённым утром в Лондоне; AUD/USD часто резко реагирует на австралийские и китайские данные, опубликованные в азиатские часы. Измерение диапазонов по сессиям, а не по всему дню, помогает согласовать стопы и ожидания с часами, в которые вы реально торгуете. См. торговые сессии на форекс.
Пары, которые выглядят спокойными, но таковыми не являются
Некоторые пары показывают очень низкую дневную волатильность, потому что их валюты привязаны к другой валюте или жёстко регулируются. Их графики выглядят безопасно, но риск сосредоточен в редких разрывах, которые могут сдвинуть цену за день сильнее, чем волатильная пара за месяц. Низкая недавняя волатильность управляемой валюты не является доказательством низкого риска. См. фиксированные и плавающие валютные курсы.
Волатильность и ограничения кредитного плеча
Лимиты розничного кредитного плеча в ЕС зависят от того, какие валюты входят в пару, а не от её волатильности. GBP/JPY сочетает две из шести валют, классифицированных как основные, поэтому для неё действует тот же лимит 30:1, что и для EUR/USD, хотя она движется сильнее. На пары с австралийским долларом или валютами развивающихся рынков распространяется лимит 20:1. Таким образом, лимит не является ориентиром риска: волатильная пара с максимальным плечом может сильнее изменить баланс счёта, чем спокойная. Расчёт размера позиции по диапазону пары, а не по допустимому плечу, позволяет сохранять сопоставимый риск.
Контрольный список по волатильности
- Каков текущий средний диапазон пары в пунктах и в процентах?
- Растёт или снижается волатильность по сравнению с прошлым месяцем?
- Ожидаются ли важные события, которые могут расширить диапазон?
- Рассчитан ли размер позиции под текущий диапазон, а не под прошлогодний?
Распространённые ошибки в толковании
- Сравнение пунктов между парами, которые имеют очень разные котировки.
- Предположение, что спокойная пара останется спокойной.
- Выбор волатильных пар ради азарта, а не ради плана.
Часто задаваемые вопросы
Какая основная пара обычно наиболее волатильна?
Среди основных пар пары с сырьевыми валютами, такими как австралийский доллар, часто движутся сильнее EUR/USD, а кросс-пары с иеной, например GBP/JPY, нередко входят в число самых волатильных широко торгуемых пар.
Означает ли высокая волатильность высокий риск?
Она означает более крупные колебания цены. Станет ли это высоким риском, зависит от размера позиции и кредитного плеча: небольшая позиция в волатильной паре может нести меньший риск, чем крупная позиция в спокойной.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять инвестированную сумму.