
Quais pares de moedas são os mais voláteis?
Quais pares de moedas oscilam mais, como a volatilidade é medida e como ajustar o tamanho das posições ao risco.
Os pares de moedas mais voláteis tendem a ser os cruzamentos com iene, como GBP/JPY e AUD/JPY, os pares de commodities, como AUD/USD, e os pares exóticos, como USD/TRY. O GBP/JPY pode se mover cerca de 150 pips em um dia médio, contra aproximadamente 80 do EUR/USD, e os exóticos muito mais. Mais volatilidade significa movimentos maiores, spreads mais largos e mais risco.
Como a volatilidade é medida
- Amplitude média diária: a distância típica entre a máxima e a mínima de um dia, em pips.
- Average true range (ATR): uma medida suavizada ao longo de um período, como 14 dias.
- Variação percentual: útil para comparar pares com níveis de preço muito diferentes.
Intervalos típicos (uma estimativa)
| Par | Amplitude média diária |
|---|---|
| EUR/USD | cerca de 80 pips |
| EUR/GBP | 50–80 pips |
| AUD/JPY | 70–100 pips |
| GBP/AUD | 100–150 pips |
| GBP/JPY | cerca de 150 pips |
| USD/ZAR | 1.000–1.500 pips |
| USD/TRY | 1.000–2.000 pips |
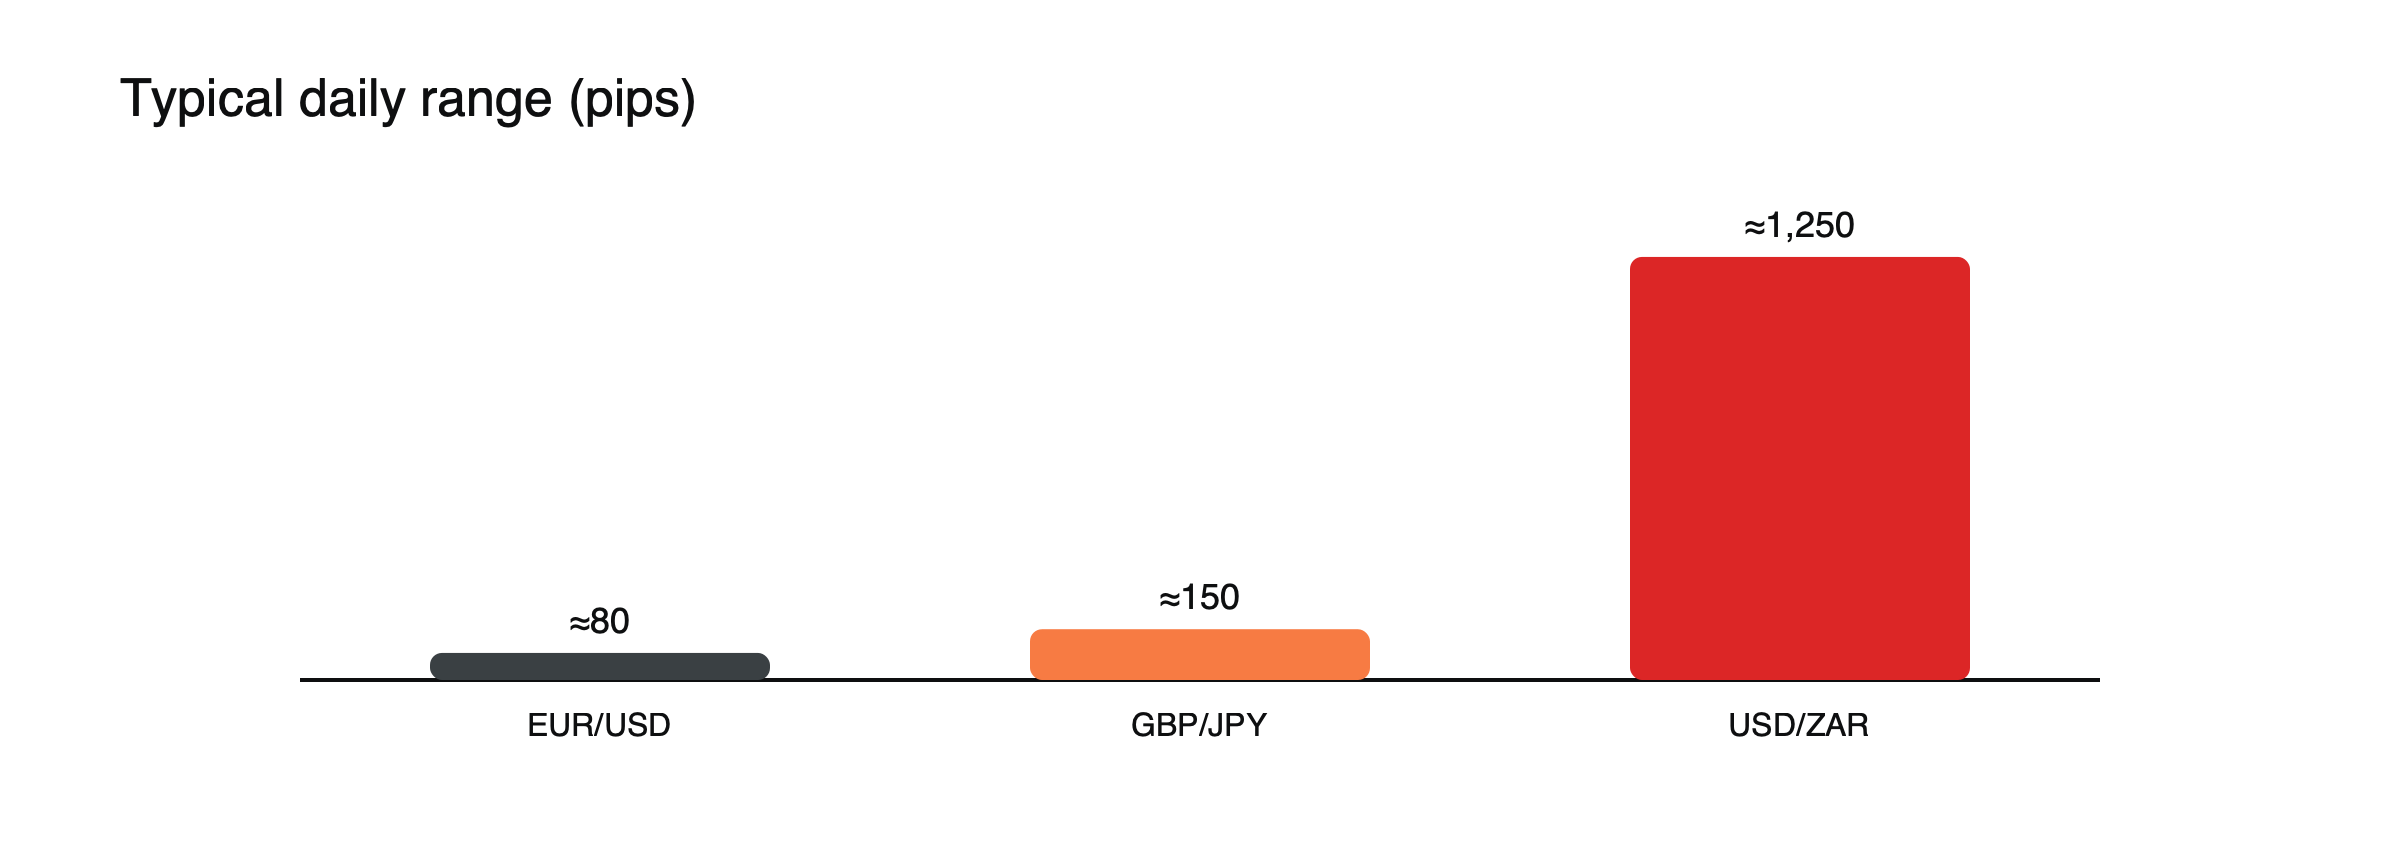
Figura: Intervalos diários típicos (o USD/ZAR é mostrado no ponto médio de um intervalo publicado). Fonte: Dukascopy.
Os intervalos mudam conforme as condições de mercado; trate estes valores como um guia.
Pips podem enganar: pense em percentuais
Contagens de pips tornam difícil comparar pares com níveis de preço diferentes. Um dia de 80 pips no EUR/USD a 1,1000 representa um movimento de cerca de 0,73%. Um dia de 150 pips no GBP/JPY a 190,00, onde um pip vale 0,01, equivale a cerca de 0,79%, e não ao dobro. Para um par exótico como o USD/ZAR, negociado perto de 18,00, um dia de 1.000 pips corresponde a um movimento de cerca de 0,56%. (Preços ilustrativos.) Medida dessa forma, a diferença cotidiana entre os principais pares e alguns exóticos é menor do que os números em pips sugerem; o que diferencia os exóticos é o tamanho de seus saltos ocasionais, que podem ser muitas vezes maiores que sua amplitude normal.
Average true range na prática
O average true range suaviza o movimento diário de um par ao longo de um período, geralmente 14 dias, e inclui os gaps entre o fechamento de um dia e a abertura do seguinte. Suponha que o ATR de 14 dias do GBP/JPY seja de cerca de 120 pips. Um trader que quer um stop fora do ruído normal pode colocá-lo a cerca de uma vez e meia essa distância, aproximadamente 180 pips, e dimensionar a posição de acordo. Quando o ATR sobe, a mesma abordagem amplia automaticamente os stops e reduz as posições.
Por que alguns pares se movem mais
- Cruzamentos com iene: combinam uma moeda sensível ao risco com o iene, que costuma se mover na direção oposta em momentos de estresse.
- Moedas de commodities: AUD, NZD e CAD reagem aos preços das commodities.
- Exóticos: mercados mais rasos, risco político e inflação alta.
Dimensionando pela volatilidade, passo a passo
Suponha que você esteja disposto a perder US$ 100 em uma operação e posicione os stops a cerca de uma vez e meia a amplitude diária típica. (Valores ilustrativos.)
- EUR/USD, amplitude de cerca de 80 pips: stop de cerca de 120 pips; com US$ 10 por pip por lote, tamanho ≈ 0,08 lote.
- GBP/JPY, amplitude de cerca de 150 pips: stop de cerca de 225 pips; com cerca de US$ 6,67 por pip por lote, com USD/JPY perto de 150, tamanho ≈ 0,07 lote.
O par mais volátil recebe uma posição menor para que o dinheiro em risco permaneça o mesmo. Negociar o mesmo tamanho de lote nos dois pares dobraria discretamente o risco no par mais volátil. Veja como calcular o tamanho de posição no forex.
A volatilidade vem em aglomerados
Períodos calmos tendem a ser seguidos por calma, e períodos turbulentos por turbulência. Um par que esteve tranquilo por semanas pode, de repente, dobrar sua amplitude diária em torno de uma surpresa de banco central ou de um evento político, e permanecer volátil por algum tempo. Recalcular as amplitudes regularmente, em vez de confiar em médias de longo prazo, mantém stops e tamanhos alinhados às condições atuais.
O que os mercados de opções esperam
Os preços das opções sobre moedas contêm a expectativa do mercado quanto à volatilidade futura, conhecida como volatilidade implícita. Quando a volatilidade implícita de um mês para um par dispara, os traders pagam mais por proteção, o que frequentemente sinaliza que um movimento grande é esperado, por exemplo antes de uma eleição ou de uma reunião de banco central. Acompanhar a volatilidade implícita junto com as amplitudes passadas oferece uma visão prospectiva.
O que isso significa para os traders. Maior volatilidade exige stops mais largos e posições menores para o mesmo risco, e custa mais em spreads. Veja como dimensionar uma posição em CFD usando o risco por operação e pares de moedas principais, secundários e exóticos. Para a visão mais ampla, leia como funciona o mercado de forex.
Volatilidade e custos
Pares voláteis geralmente têm spreads mais largos, em parte porque os dealers enfrentam mais risco. O que importa é o spread em relação ao movimento típico: um spread de 3 pips em um par que se move 150 pips por dia representa uma fatia menor da amplitude do que um spread de 1 pip em um par que se move 40 pips. Comparar o spread com a amplitude média diária mostra quais pares são baratos ou caros de operar para determinada estratégia.
Mais volatilidade é melhor?
Movimentos maiores oferecem mais potencial de lucro por operação, mas também perdas maiores, stops mais largos e mais pressão emocional. Para muitos traders, especialmente os iniciantes, pares principais mais estáveis facilitam seguir um plano. Mais volatilidade só se adequa a quem dimensiona as posições com cuidado e consegue tolerar oscilações maiores sem alterar o plano no meio da operação.
Volatilidade ao longo do dia
A volatilidade não se distribui uniformemente ao longo do dia. A maioria dos pares se move menos nas horas em que seus mercados de origem estão fechados e mais quando esses mercados abrem ou se sobrepõem. O GBP/JPY pode ficar relativamente calmo na última parte da sessão de Nova York e animado durante a manhã de Londres; o AUD/USD frequentemente reage de forma acentuada a dados da Austrália e da China divulgados nas horas asiáticas. Medir as amplitudes por sessão, em vez de pelo dia inteiro, ajuda a ajustar stops e expectativas às horas em que você realmente opera. Veja sessões de negociação de forex.
Pares que parecem calmos, mas não são
Alguns pares apresentam volatilidade diária muito baixa porque suas moedas são atreladas ou fortemente administradas. Seus gráficos parecem seguros, mas o risco se concentra em rupturas raras que podem movê-los mais em um dia do que um par volátil se move em um mês. Baixa volatilidade recente em uma moeda administrada não é evidência de baixo risco. Veja câmbio fixo versus flutuante.
Volatilidade e limites de alavancagem
Os limites de alavancagem para varejo na UE dependem das moedas que compõem um par, e não de quão volátil ele é. O GBP/JPY combina duas das seis moedas classificadas como principais, por isso tem o mesmo teto de 30:1 do EUR/USD, mesmo se movendo mais. Pares que incluem o dólar australiano ou moedas de mercados emergentes estão sujeitos ao limite de 20:1. O teto, portanto, não é um guia de risco: um par volátil com alavancagem máxima pode movimentar uma conta mais do que um par calmo. Dimensionar pela amplitude do par, e não pela alavancagem permitida, mantém o risco comparável.
Checklist de volatilidade
- Qual é a amplitude média atual do par, em pips e em percentual?
- A volatilidade está subindo ou caindo em comparação com o mês passado?
- Há eventos importantes previstos que possam ampliar a amplitude?
- A posição está dimensionada para a amplitude atual, e não para a do ano passado?
Interpretações equivocadas comuns
- Comparar pips entre pares com preços muito diferentes.
- Presumir que um par calmo continuará calmo.
- Escolher pares voláteis pela emoção, e não por um plano.
Perguntas frequentes
Qual par principal costuma ser o mais volátil?
Entre os principais, pares com moedas de commodities, como o dólar australiano, costumam se mover mais do que o EUR/USD, enquanto cruzamentos com o iene, como o GBP/JPY, estão frequentemente entre os pares mais voláteis negociados amplamente.
Alta volatilidade significa alto risco?
Significa oscilações de preço maiores. Se isso se torna alto risco depende do tamanho da posição e da alavancagem: uma posição pequena em um par volátil pode carregar menos risco do que uma posição grande em um par calmo.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal. Ativos digitais são voláteis e você pode perder o valor que investir.