
Lo que la inflación de los años 70 enseña a los mercados de hoy
La inflación de los años 70 muestra lo difícil que es revertir una inflación alta una vez que las expectativas se arraigan, y qué significa eso para los mercados actuales.
La inflación de los años 70 muestra lo difícil que es revertir una inflación alta una vez que las expectativas se arraigan. La inflación en EE. UU. subió desde alrededor del 3% en 1972 hasta un máximo del 14,8% en marzo de 1980. Las acciones y los bonos perdieron dinero después de descontar la inflación entre 1966 y 1979. Hicieron falta una subida de los tipos de la Fed hasta el 20% en 1981 y una profunda recesión para romperla.
Cronología
- Finales de los años 60: la inflación empieza a subir; la Fed sufre presiones políticas para mantener los tipos bajos.
- 1972: política monetaria expansiva antes de las elecciones; inflación cercana al 3%.
- 1973: el embargo petrolero cuadruplica los precios del petróleo en pocos meses.
- 1975: la inflación supera el 11%.
- Agosto de 1979: Paul Volcker se convierte en presidente de la Fed; la inflación supera el 14%.
- Marzo de 1980: la inflación alcanza su máximo, 14,8%.
- Junio de 1981: el tipo de los fondos federales llega al 20%; sigue una recesión.
- 1983: la inflación baja del 3%.
Cómo empezó
La inflación comenzó a subir a finales de los años 60, cuando el gasto público en la guerra de Vietnam y en programas sociales aumentó la demanda, mientras la Fed mantenía una política relativamente expansiva. El 15 de agosto de 1971, el presidente Nixon puso fin a la convertibilidad del dólar en oro a 35 dólares la onza, rompiendo el vínculo que había anclado el sistema monetario internacional desde los años 40, e impuso controles temporales de salarios y precios. Los controles frenaron la inflación brevemente, pero al levantarse los precios volvieron a dispararse. Antes de las elecciones de 1972, la Fed mantuvo una política expansiva bajo presión política, lo que preparó el terreno para lo que vino después. Véase por qué la independencia del banco central importa para los mercados.
Dos shocks petroleros
El embargo petrolero de 1973 cuadruplicó los precios del petróleo en pocos meses, lo que llevó la inflación por encima del 11% en 1975 y provocó una profunda recesión. Tras una cierta relajación, la revolución iraní de 1979 volvió a interrumpir el suministro y casi duplicó los precios del petróleo, sumándose a una inflación que nunca había cedido del todo. Cada shock elevó aún más las expectativas de inflación, haciendo más difícil contener la siguiente ronda. Véase cómo los shocks energéticos se transmiten a través de la inflación, los tipos y las divisas.
Lo que hizo a los mercados
Entre 1966 y 1979, el S&P 500 perdió más del 18% en términos reales, y los bonos del Tesoro a 10 años perdieron alrededor del 33% después de descontar la inflación. Las materias primas y los metales preciosos lo hicieron mucho mejor. Véase materias primas frente a acciones en periodos inflacionarios.
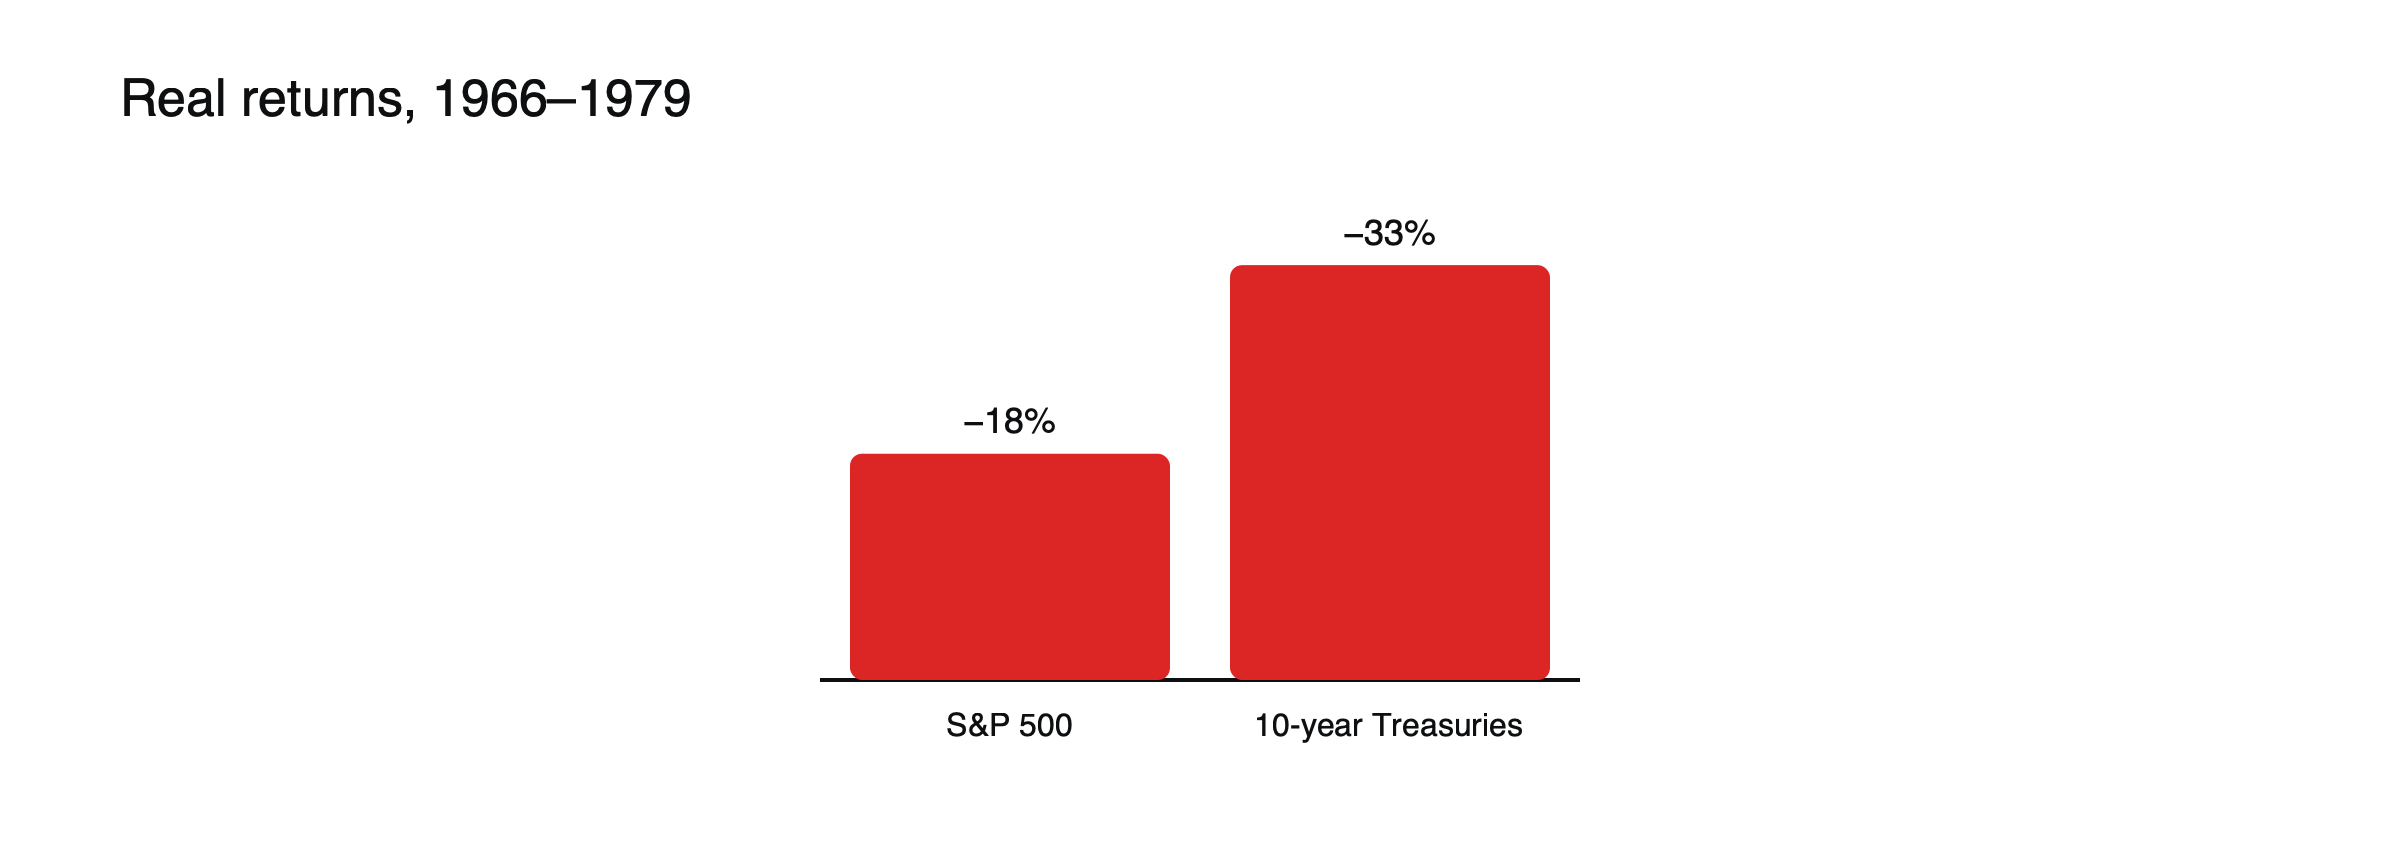 Figura: pérdidas reales de acciones y bonos, 1966–1979. Fuente: A Wealth of Common Sense.
La década del oro
Liberado de su precio fijo, el oro subió de 35 dólares la onza en 1971 a un máximo de 850 dólares el 21 de enero de 1980, a medida que los inversores buscaban protección frente a la inflación y a un dólar debilitado. Ese récord nominal se mantuvo durante casi 28 años. El repunte llegó casi al final de la inflación, y después el oro cayó durante dos décadas, a medida que las políticas de Volcker restauraban la confianza en el dólar. Es un recordatorio de que las coberturas contra la inflación pueden revertir con brusquedad una vez que la inflación se domina.
Una cartera en los años 70, ilustrada
Supongamos que un inversor mantuvo 10.000 dólares repartidos a partes iguales entre acciones estadounidenses y bonos del Tesoro a 10 años entre 1966 y 1979, mientras la inflación promedió entre un 6% y un 7% anual. (Escenario ilustrativo, coherente con los rendimientos reales citados.) En términos nominales, la cartera pudo crecer modestamente, pero descontada la inflación habría perdido alrededor de una cuarta parte de su poder adquisitivo, con las acciones bajando alrededor de un 18% y los bonos alrededor de un 33% en términos reales. Un inversor que hubiera mantenido parte de la cartera en materias primas u oro lo habría hecho mucho mejor.
La credibilidad importa
Las expectativas de inflación se arraigaron cuando se consideró que el banco central estaba dispuesto a tolerar la inflación. Véase por qué la independencia del banco central importa para los mercados.
Detenerse demasiado pronto cuesta más
Relajar la política antes de vencer a la inflación permitió que esta regresara.
Las acciones y los bonos pueden caer juntos
Esto ocurre cuando la inflación es el principal riesgo, como en 2022. Véase por qué la correlación entre acciones y bonos cambió de signo después de 2021.
Qué es diferente hoy
Las economías utilizan menos petróleo por unidad de producción, los bancos centrales fijan objetivos explícitos de inflación y han construido credibilidad desde la década de 1980.
El giro de Volcker
Cuando Paul Volcker asumió la presidencia de la Fed en agosto de 1979, la inflación superaba el 14 %. En octubre de 1979, la Fed cambió su enfoque para controlar la oferta monetaria, permitiendo que los tipos de interés subieran todo lo necesario. La tasa de los fondos federales alcanzó cerca del 20 % en junio de 1981. La economía atravesó dos recesiones consecutivas, en 1980 y en 1981–1982, y el desempleo aumentó bruscamente, pero la inflación cayó por debajo del 3 % en 1983. El coste de ese proceso estableció la credibilidad de la Fed para las décadas siguientes.
Las consecuencias en los mercados
Una vez controlada la inflación, los rendimientos de los bonos comenzaron un descenso que duró casi cuatro décadas, lo que dio lugar a uno de los mercados alcistas de bonos más largos de la historia. Las acciones iniciaron una fuerte recuperación a partir de 1982. El oro y las materias primas, los ganadores de los años setenta, se quedaron rezagados durante años. El giro demostró lo completamente que puede cambiar el liderazgo del mercado cuando cambia el régimen inflacionario. Véase liderazgo del mercado por décadas.
Ecos de 2022
Cuando la inflación se disparó en 2021 y 2022, las comparaciones con los años setenta se volvieron habituales. Las acciones y los bonos cayeron juntos, las materias primas subieron y los bancos centrales elevaron los tipos de interés con rapidez. La diferencia clave fue la credibilidad: las expectativas de inflación a largo plazo se mantuvieron relativamente ancladas y la inflación cayó más rápido que en los años setenta. Véase lo que 2022 enseñó a los inversores sobre la diversificación.
Los bonos en los años setenta
Los tenedores de bonos sufrieron cuando la inflación subió más de lo esperado, erosionando el valor de los pagos fijos. Los rendimientos a largo plazo se dispararon durante la década, por lo que los precios de los bonos siguieron cayendo, y los inversores que compraron bonos a largo plazo al principio de la década perdieron mucho en términos reales. En 1981, los rendimientos de los bonos del Tesoro a largo plazo rondaban la mitad de los diez y tantos por ciento, lo que preparó el terreno para la fuerte recuperación de los bonos a largo plazo que llegó cuando la inflación cayó.
La espiral precios-salarios
A medida que subían los precios, los trabajadores exigían salarios más altos para mantener su poder adquisitivo, y las empresas subían los precios para cubrir el aumento de los costes laborales. Muchos contratos salariales estaban vinculados a la inflación, lo que contribuyó a arraigarla. Romper esa espiral exigía convencer a trabajadores y empresas de que la inflación bajaría, y por eso la credibilidad, y no solo los tipos de interés más altos, fue central para el éxito de Volcker.
Las divisas en los años setenta
Tras el fin del vínculo con el oro, las principales monedas comenzaron a flotar. El dólar se debilitó con fuerza frente al marco alemán, el franco suizo y el yen durante los períodos de alta inflación en Estados Unidos. Los países con bancos centrales más creíbles, como Alemania Occidental, mantuvieron la inflación más baja y vieron cómo sus monedas se fortalecían.
Lecciones para los bancos centrales actuales
Los bancos centrales modernos extraen tres lecciones de aquella década: actuar pronto, antes de que suban las expectativas de inflación; no relajar la política demasiado pronto y proteger la independencia frente a presiones políticas de corto plazo.
Interpretaciones erróneas habituales
- Atribuir los años setenta únicamente al petróleo.
- Suponer que una inflación alta siempre beneficia al oro.
La trampa de la estanflación
La década combinó una inflación alta con un crecimiento débil y un desempleo creciente, una mezcla que más tarde se denominó estanflación. Puso en cuestión la creencia de que la inflación y el desempleo se mueven en direcciones opuestas y dejó a los responsables de la política sin una opción fácil: relajar la política para apoyar el empleo arriesgaba más inflación, mientras que endurecerla podía provocar una recesión más profunda. Finalmente, la Fed optó por combatir primero la inflación, aceptando las recesiones que vinieron después.
Controles de precios
Los controles salariales y de precios de 1971 a 1974 contuvieron la inflación temporalmente, pero cuando se eliminaron, los precios se dispararon. Los controles también provocaron escasez, ya que los productores tenían pocos incentivos para suministrar bienes a precios topados. La experiencia convenció a la mayoría de los economistas de que los controles no pueden sustituir a una política monetaria sólida.
Vivienda y endeudamiento
Las hipotecas subieron hasta los tipos altos de la década de los diez por ciento a comienzos de los años ochenta, lo que hizo las viviendas mucho menos asequibles y hundió la actividad inmobiliaria. Los prestatarios que habían fijado tipos fijos al principio de la década salieron beneficiados, ya que la inflación redujo el valor real de su deuda, mientras que los ahorradores sufrieron porque los tipos de interés se quedaron por detrás de la inflación durante gran parte de la década.
Cómo se adaptaron los inversores
Los inversores se orientaron hacia activos reales, como inmuebles, oro y materias primas, y hacia instrumentos a corto plazo cuyos tipos se ajustaban con la inflación. Los fondos del mercado monetario crecieron rápidamente, ofreciendo rendimientos más altos que los depósitos bancarios, que en aquel momento estaban limitados por la regulación.
Señales a vigilar hoy
Los economistas vigilan las expectativas de inflación a largo plazo, el crecimiento salarial, la independencia de los bancos centrales y los precios de la energía como las principales señales de alerta de un regreso a una inflación al estilo de los años setenta. La verdadera preocupación sería una combinación de varias de estas señales, más que cualquiera de ellas por separado.
Lecciones para los traders
Los años setenta demostraron que los regímenes inflacionarios pueden durar años y que los activos que funcionan en un régimen pueden fracasar en el siguiente. Los traders que reconocieron el cambio a tiempo, pasando de los bonos y las acciones de crecimiento hacia las materias primas y el oro, obtuvieron buenos resultados, pero muchos mantuvieron esas posiciones demasiado tiempo y sufrieron cuando el régimen cambió en 1980. Vigilar un cambio en la determinación de los bancos centrales, y no solo los datos de inflación, fue clave para acertar en el momento de ambos cambios.
La década en cifras
La inflación subió del 3,2% en 1972 a más del 11% en 1975, alcanzó un máximo del 14,8% en marzo de 1980 y luego bajó por debajo del 3% en 1983. El oro subió de 35 a 850 dólares, mientras que las acciones y los bonos perdieron valor en términos reales.
Preguntas frecuentes
¿Podría regresar una inflación al estilo de los años setenta?
Es posible si se combinan varios shocks con una pérdida de credibilidad de los bancos centrales, pero las economías modernas son menos intensivas en energía y los bancos centrales cuentan con marcos más sólidos.
¿Qué funcionó mejor en los años setenta?
Las materias primas y el oro, que subieron con fuerza, mientras que tanto las acciones como los bonos perdieron dinero después de descontar la inflación.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- The Volcker Mistake (la inflación alcanzó un máximo del 14,8% en marzo de 1980 y bajó por debajo del 3% en 1983; tasa de fondos federales al 20% en junio de 1981) — debate de Motley Fool que cita la historia de la Reserva Federal
- The Awful Economy Paul Volcker Inherited in 1979 (S&P 500 −18% real entre 1966 y 1979; bonos del Tesoro a 10 años −33% real) — A Wealth of Common Sense
- An Unlikely Hero in the US’s Last Battle with Inflation (3,2% en 1972; más del 11% en 1975; más del 14% en 1979) — Propmodo
- The stagflation beast is stirring (el embargo de 1973 cuadruplicó los precios del petróleo) — Bank of Finland Bulletin
- Gold Price in the 1970s (Nixon puso fin a la convertibilidad del dólar en oro el 15 de agosto de 1971; el oro alcanzó un máximo de 850 dólares el 21 de enero de 1980, un récord nominal que se mantuvo durante casi 28 años) — MetalCharts, datos de la LBMA
- Yes, This is Stagflation (la presión de Nixon sobre Burns antes de las elecciones de 1972) — Luckbox Magazine