
Что инфляция 1970-х годов преподает сегодняшним рынкам
Инфляция 1970-х показывает, насколько трудно обратить вспять высокую инфляцию, когда ожидания уже закрепились. Рассмотрим хронологию событий, влияние на акции, облигации и золото, а также уроки для инвесторов.
Инфляция 1970-х показывает, насколько трудно обратить вспять высокую инфляцию, когда ожидания уже закрепились. Инфляция в США выросла с примерно 3% в 1972 году до пика 14,8% в марте 1980 года. Акции и облигации оба потеряли деньги с учетом инфляции в период с 1966 по 1979 год. Чтобы сломить инфляцию, потребовалось повышение ставок ФРС до 20% к 1981 году и глубокая рецессия.
Хронология
- Конец 1960-х: инфляция начинает расти; ФРС испытывает политическое давление, чтобы сохранять низкие ставки.
- 1972: мягкая денежная политика перед выборами; инфляция около 3%.
- 1973: нефтяное эмбарго за несколько месяцев увеличивает цены на нефть в четыре раза.
- 1975: инфляция выше 11%.
- Август 1979: Пол Волкер становится председателем ФРС; инфляция выше 14%.
- Март 1980: инфляция достигает пика 14,8%.
- Июнь 1981: ставка по федеральным фондам достигает 20%; за этим следует рецессия.
- 1983: инфляция опускается ниже 3%.
Как это началось
Инфляция начала расти в конце 1960-х годов, когда государственные расходы на войну во Вьетнаме и социальные программы увеличивали спрос, а ФРС продолжала относительно мягкую политику. 15 августа 1971 года президент Никсон отменил конвертируемость доллара в золото по цене 35 долларов за унцию, разорвав связь, которая с 1940-х годов служила опорой международной валютной системы, и ввел временный контроль над зарплатами и ценами. Контроль ненадолго сдержал инфляцию, но после его отмены цены снова резко выросли. Перед выборами 1972 года ФРС под политическим давлением сохраняла мягкую политику, что подготовило почву для последующих событий. См. почему независимость центрального банка важна для рынков.
Два нефтяных шока
Нефтяное эмбарго 1973 года в течение нескольких месяцев увеличило цены на нефть в четыре раза, к 1975 году инфляция поднялась выше 11%, и наступила глубокая рецессия. После частичного ослабления Иранская революция 1979 года снова нарушила поставки и примерно вдвое повысила цены на нефть, добавившись к инфляции, которая так и не была полностью побеждена. Каждый шок дополнительно повышал инфляционные ожидания, из-за чего следующий раунд становился труднее сдерживать. См. как энергетические шоки передаются через инфляцию, ставки и валюты.
Что это сделало с рынками
С 1966 по 1979 год индекс S&P 500 потерял более 18% в реальном выражении, а 10-летние казначейские облигации США потеряли около 33% с учетом инфляции. Сырьевые товары и драгоценные металлы показали гораздо лучший результат. См. сырьевые товары против акций в периоды инфляции.
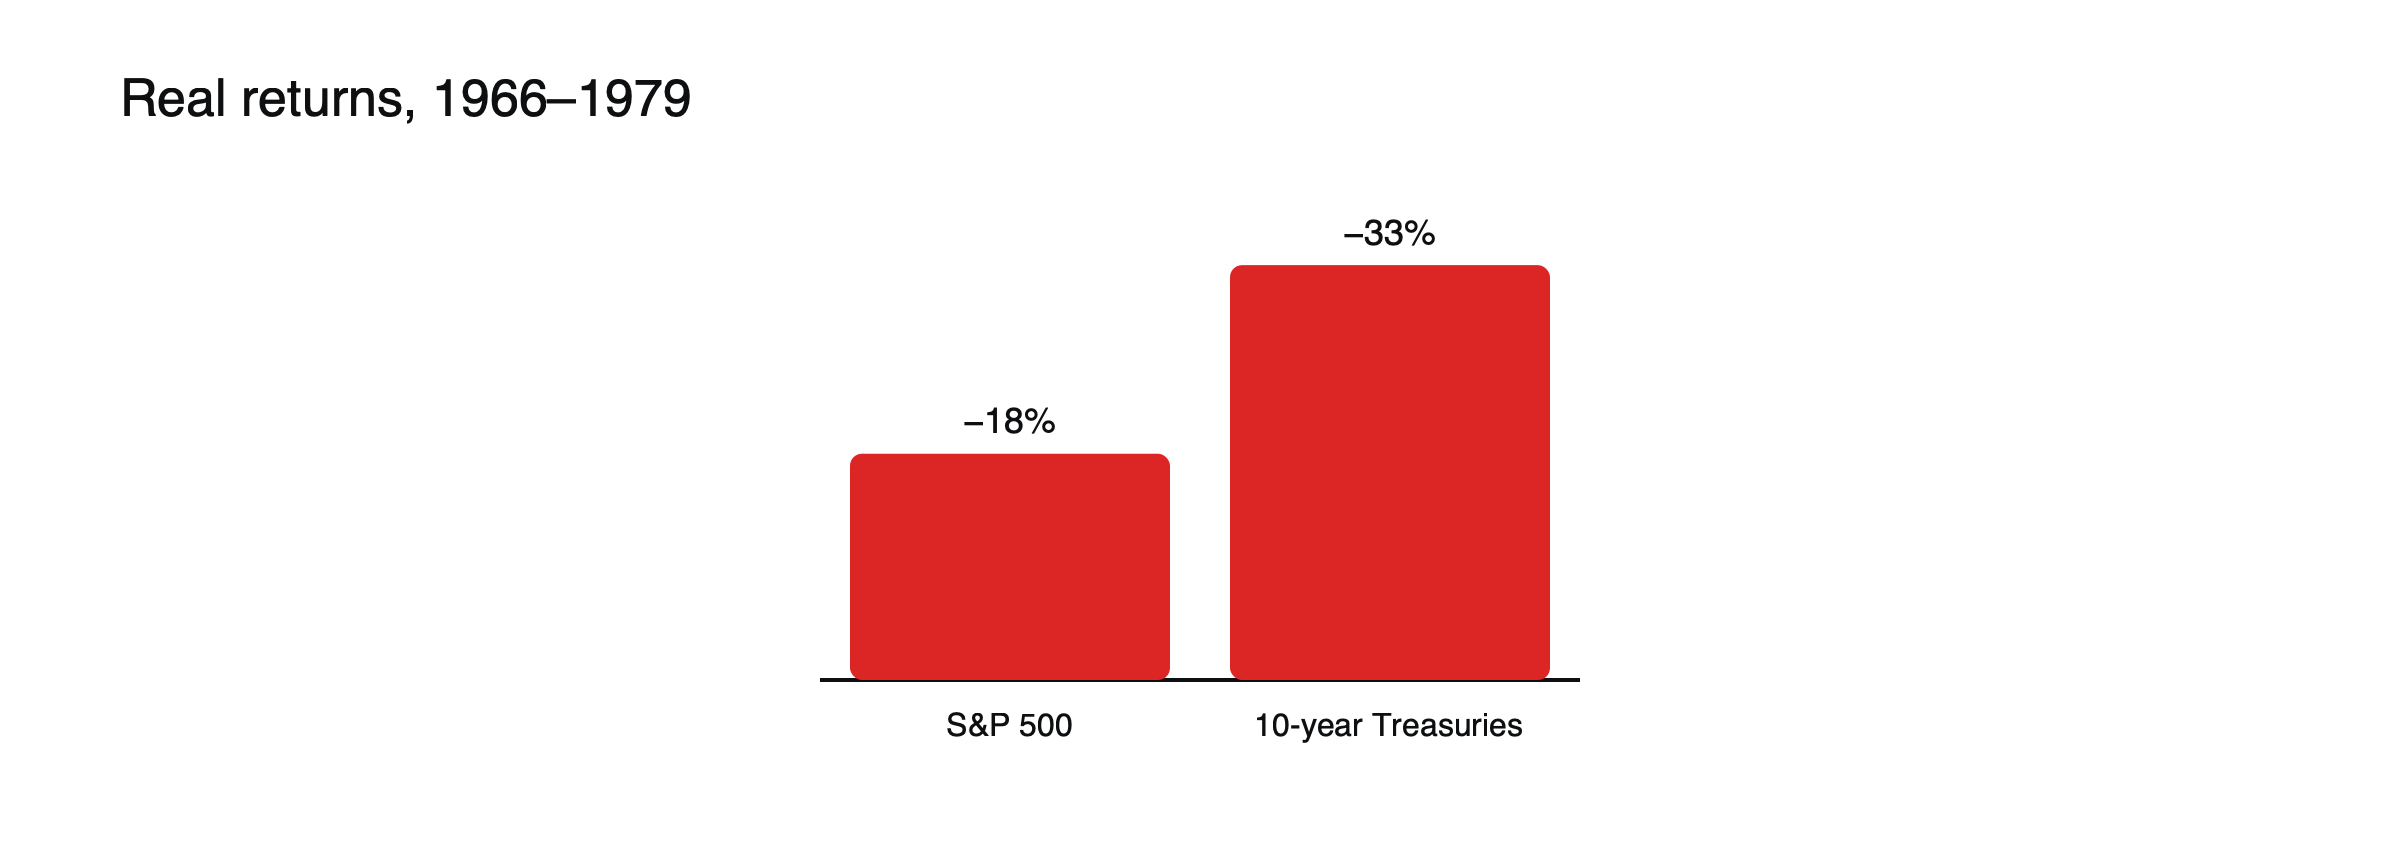 Рисунок: реальные потери по акциям и облигациям, 1966–1979. Источник: A Wealth of Common Sense.
Десятилетие золота
Освободившись от фиксированной цены, золото выросло с 35 долларов за унцию в 1971 году до пика 850 долларов 21 января 1980 года, так как инвесторы искали защиты от инфляции и ослабления доллара. Этот номинальный рекорд держался почти 28 лет. Пик пришелся почти на самый конец инфляции, после чего золото падало в течение двух десятилетий, по мере того как политика Волкера восстанавливала доверие к доллару. Это напоминание о том, что защитные активы от инфляции могут резко развернуться, когда инфляция укрощена.
Портфель в 1970-х: иллюстрация
Предположим, инвестор держал 10 000 долларов, поровну разделенных между американскими акциями и 10-летними казначейскими облигациями, с 1966 по 1979 год, при этом инфляция в среднем составляла примерно 6–7% в год. (Иллюстративный сценарий, согласующийся с приведенной реальной доходностью.) В номинальном выражении портфель мог вырасти скромно, но с учетом инфляции он потерял бы примерно четверть покупательной способности: акции примерно на 18%, облигации примерно на 33% в реальном выражении. Инвестор, который держал бы часть портфеля в сырьевых товарах или золоте, выглядел бы гораздо лучше.
Доверие имеет значение
Инфляционные ожидания закрепились, когда центральный банк воспринимался как готовый мириться с инфляцией. См. почему независимость центрального банка важна для рынков.
Преждевременное ослабление обходится дороже
Смягчение политики до того, как инфляция была побеждена, позволило ей вернуться.
Акции и облигации могут падать вместе
Это происходит, когда главным риском является инфляция, как в 2022 году. См. почему корреляция между акциями и облигациями изменилась после 2021 года.
Чем отличается сегодня
Экономики используют меньше нефти на единицу продукции, центральные банки открыто таргетируют инфляцию и с 1980-х годов укрепляют свою репутацию.
Поворот Волкера
Когда Пол Волкер возглавил ФРС в августе 1979 года, инфляция превышала 14%. В октябре 1979 года ФРС изменила подход к контролю над денежной массой, позволив процентным ставкам расти настолько, насколько это потребуется. Ставка по федеральным фондам достигла примерно 20% к июню 1981 года. Экономика пережила две рецессии подряд в 1980 и 1981–1982 годах, безработица резко выросла, но инфляция опустилась ниже 3% к 1983 году. Эта боль закрепила авторитет ФРС на последующие десятилетия.
Последствия для рынков
Как только инфляция была сломлена, доходности облигаций начали снижаться, и это снижение продолжалось почти четыре десятилетия, породив один из самых длинных бычьих трендов в истории облигаций. Акции начали мощный рост с 1982 года. Золото и сырьевые товары, победители 1970-х, отставали на протяжении многих лет. Этот поворот показал, насколько полностью лидерство на рынках может смениться при смене инфляционного режима. См. лидерство на рынках по десятилетиям.
Отголоски 2022 года
Когда инфляция резко выросла в 2021 и 2022 годах, сравнения с 1970-ми стали обычным делом. Акции и облигации упали вместе, сырьевые товары подорожали, а центральные банки быстро подняли ставки. Ключевое отличие заключалось в доверии: долгосрочные инфляционные ожидания оставались относительно стабильными, а инфляция снижалась быстрее, чем в 1970-х. См. что 2022 год показал инвесторам о диверсификации.
Облигации в 1970-х
Держатели облигаций страдали, поскольку инфляция росла быстрее ожидаемого, разъедая стоимость фиксированных выплат. Долгосрочные доходности росли на протяжении всего десятилетия, поэтому цены облигаций продолжали падать, а инвесторы, купившие длинные облигации в начале десятилетия, понесли большие потери в реальном выражении. К 1981 году доходности долгосрочных казначейских облигаций США находились в середине десятых процентов, что создало основу для последующего роста рынка длинных облигаций, когда инфляция пошла вниз.
Спираль заработной платы и цен
По мере роста цен работники требовали более высокой зарплаты, чтобы не отставать, а компании повышали цены, чтобы покрыть возросшие издержки на оплату труда. Многие трудовые контракты были привязаны к инфляции, что помогло закрепить её. Разорвать эту спираль можно было, только убедив работников и компании в том, что инфляция снизится, поэтому именно доверие, а не только высокие ставки, стало центральным элементом успеха Волкера.
Валюты в 1970-х
После отказа от привязки к золоту основные валюты начали плавать. Доллар резко ослабел по отношению к немецкой марке, швейцарскому франку и иене в периоды высокой инфляции в США. Страны с более авторитетными центральными банками, такие как Западная Германия, сдерживали инфляцию и видели укрепление своих валют.
Уроки для сегодняшних центральных банков
Современные центральные банки извлекают из этого десятилетия три урока: действовать заранее, до того как инфляционные ожидания вырастут, не смягчать политику слишком рано и защищать независимость от краткосрочного политического давления.
Распространённые ошибочные трактовки
- Винить 1970-е только в нефти.
- Считать, что высокая инфляция всегда помогает золоту.
Ловушка стагфляции
Это десятилетие сочетало высокую инфляцию со слабым ростом и растущей безработицей — сочетание, позже названное стагфляцией. Оно бросило вызов представлению о том, что инфляция и безработица движутся в противоположных направлениях, и оставило политикам без простого выбора: смягчение для поддержки занятости рисковало усилить инфляцию, а ужесточение грозило более глубокой рецессией. В итоге ФРС решила сначала бороться с инфляцией, приняв последовавшие рецессии.
Ценовой контроль
Меры контроля над зарплатами и ценами в 1971–1974 годах временно сдерживали инфляцию, но после их отмены цены резко выросли. Контроль также вызывал дефицит, поскольку производители мало стимулов поставлять товары по ограниченным ценам. Этот опыт убедил большинство экономистов в том, что контроль не может заменить грамотную денежно-кредитную политику.
Жильё и заимствования
К началу 1980-х ставки по ипотеке поднялись до высоких десятых процентов, что сделало жильё гораздо менее доступным и подавило активность на рынке недвижимости. Заёмщики, зафиксировавшие фиксированные ставки ранее в десятилетии, выиграли, поскольку инфляция снижала реальную стоимость их долга, тогда как вкладчики страдали, так как процентные ставки отставали от инфляции на протяжении большей части десятилетия.
Как адаптировались инвесторы
Инвесторы перешли к реальным активам, таким как недвижимость, золото и сырьевые товары, а также к краткосрочным инструментам, ставки по которым корректировались вместе с инфляцией. Фонды денежного рынка быстро росли, предлагая более высокую доходность, чем банковские депозиты, которые в то время ограничивало регулирование.
Признаки, за которыми стоит следить сегодня
Экономисты следят за долгосрочными инфляционными ожиданиями, ростом заработных плат, независимостью центрального банка и ценами на энергоносители как за основными сигналами возможного возврата инфляции в духе 1970-х. Настоящую тревогу вызвало бы не какое-либо один из этих факторов, а сочетание нескольких.
Уроки для трейдеров
1970-е показали, что инфляционные режимы могут длиться годами и что активы, которые хорошо работают в одном режиме, могут провалиться в следующем. Трейдеры, которые рано заметили смену режима и перешли от облигаций и акций роста к сырьевым товарам и золоту, получили хороший результат, но многие слишком долго удерживали эти позиции и понесли убытки, когда режим изменился в 1980 году. Ключом к выбору момента для обоих переходов было наблюдение за изменением решимости центрального банка, а не только за данными по инфляции.
Десятилетие в цифрах
Инфляция выросла с 3,2% в 1972 году до более чем 11% к 1975 году, достигла пика 14,8% в марте 1980 года и упала ниже 3% к 1983 году. Золото выросло с $35 до $850, тогда как акции и облигации в реальном выражении теряли стоимость.
Часто задаваемые вопросы
Может ли вернуться инфляция в духе 1970-х?
Это возможно, если несколько шоков совпадут с потерей доверия к центральному банку, однако современные экономики менее энергоемки, а у центральных банков более прочные институциональные основы.
Что показало лучший результат в 1970-х?
Сырьевые товары и золото, которые резко выросли, тогда как и акции, и облигации после учета инфляции принесли убытки.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы отличаются высокой волатильностью, и вы можете потерять вложенную сумму.
Источники
- The Volcker Mistake (инфляция достигла пика 14,8% в марте 1980 года, опустилась ниже 3% к 1983 году; ставка ФРС выросла до 20% в июне 1981 года) — обсуждение на Motley Fool со ссылкой на историю Федеральной резервной системы
- The Awful Economy Paul Volcker Inherited in 1979 (S&P 500 −18% в реальном выражении за 1966–1979 годы; казначейские облигации на 10 лет −33% в реальном выражении) — A Wealth of Common Sense
- An Unlikely Hero in the US’s Last Battle with Inflation (3,2% в 1972 году; более 11% к 1975 году; более 14% в 1979 году) — Propmodo
- The stagflation beast is stirring (эмбарго 1973 года вчетверо подняло цены на нефть) — Bank of Finland Bulletin
- Gold Price in the 1970s (Никсон отменил конвертируемость доллара в золото 15 августа 1971 года; золото достигло пика $850 21 января 1980 года, номинальный рекорд, который держался почти 28 лет) — MetalCharts, данные LBMA
- Yes, This is Stagflation (давление Никсона на Бернса перед выборами 1972 года) — Luckbox Magazine