
O que a inflação dos anos 1970 ensina aos mercados de hoje
A inflação dos anos 1970 mostra como é difícil reverter a inflação alta depois que as expectativas se firmam, e o que isso significou para ações, títulos e ouro.
A inflação dos anos 1970 mostra o quão difícil é reverter a inflação alta depois que as expectativas se firmam. A inflação nos EUA subiu de cerca de 3% em 1972 para um pico de 14,8% em março de 1980. Ações e títulos perderam dinheiro após a inflação entre 1966 e 1979. Foi preciso que o Fed elevasse os juros para 20% até 1981, além de uma recessão profunda, para quebrar esse ciclo.
Cronologia
- Final dos anos 1960: a inflação começa a subir; o Fed enfrenta pressão política para manter os juros baixos.
- 1972: política monetária expansionista antes da eleição; inflação próxima de 3%.
- 1973: o embargo do petróleo quadruplica os preços do petróleo em poucos meses.
- 1975: inflação acima de 11%.
- Agosto de 1979: Paul Volcker assume a presidência do Fed; inflação acima de 14%.
- Março de 1980: a inflação atinge o pico de 14,8%.
- Junho de 1981: a taxa dos fed funds chega a 20%; segue-se uma recessão.
- 1983: a inflação cai abaixo de 3%.
Como começou
A inflação começou a subir no final dos anos 1960, pois os gastos do governo com a Guerra do Vietnã e com programas sociais aumentaram a demanda enquanto o Fed manteve uma política relativamente expansionista. Em 15 de agosto de 1971, o presidente Nixon encerrou a conversibilidade do dólar em ouro a US$ 35 por onça, rompendo o vínculo que havia ancorado o sistema monetário internacional desde a década de 1940, e impôs controles temporários de salários e preços. Os controles contiveram a inflação por um breve período, mas, quando foram suspensos, os preços voltaram a subir com força. Antes da eleição de 1972, o Fed manteve uma política expansionista sob pressão política, preparando o terreno para o que veio depois. Veja por que a independência do banco central importa para os mercados.
Dois choques do petróleo
O embargo do petróleo de 1973 quadruplicou os preços do petróleo em poucos meses, levando a inflação acima de 11% até 1975 e provocando uma recessão profunda. Após um alívio parcial, a Revolução Iraniana de 1979 desorganizou novamente o fornecimento e aproximadamente dobrou os preços do petróleo, somando-se a uma inflação que nunca havia cedido por completo. Cada choque elevou ainda mais as expectativas de inflação, tornando a rodada seguinte mais difícil de conter. Veja como os choques de energia se propagam pela inflação, pelos juros e pelas moedas.
O que isso fez com os mercados
De 1966 a 1979, o S&P 500 perdeu mais de 18% em termos reais, e os Treasuries de 10 anos perderam cerca de 33% após a inflação. Commodities e metais preciosos tiveram um desempenho muito melhor. Veja commodities versus ações em períodos inflacionários.
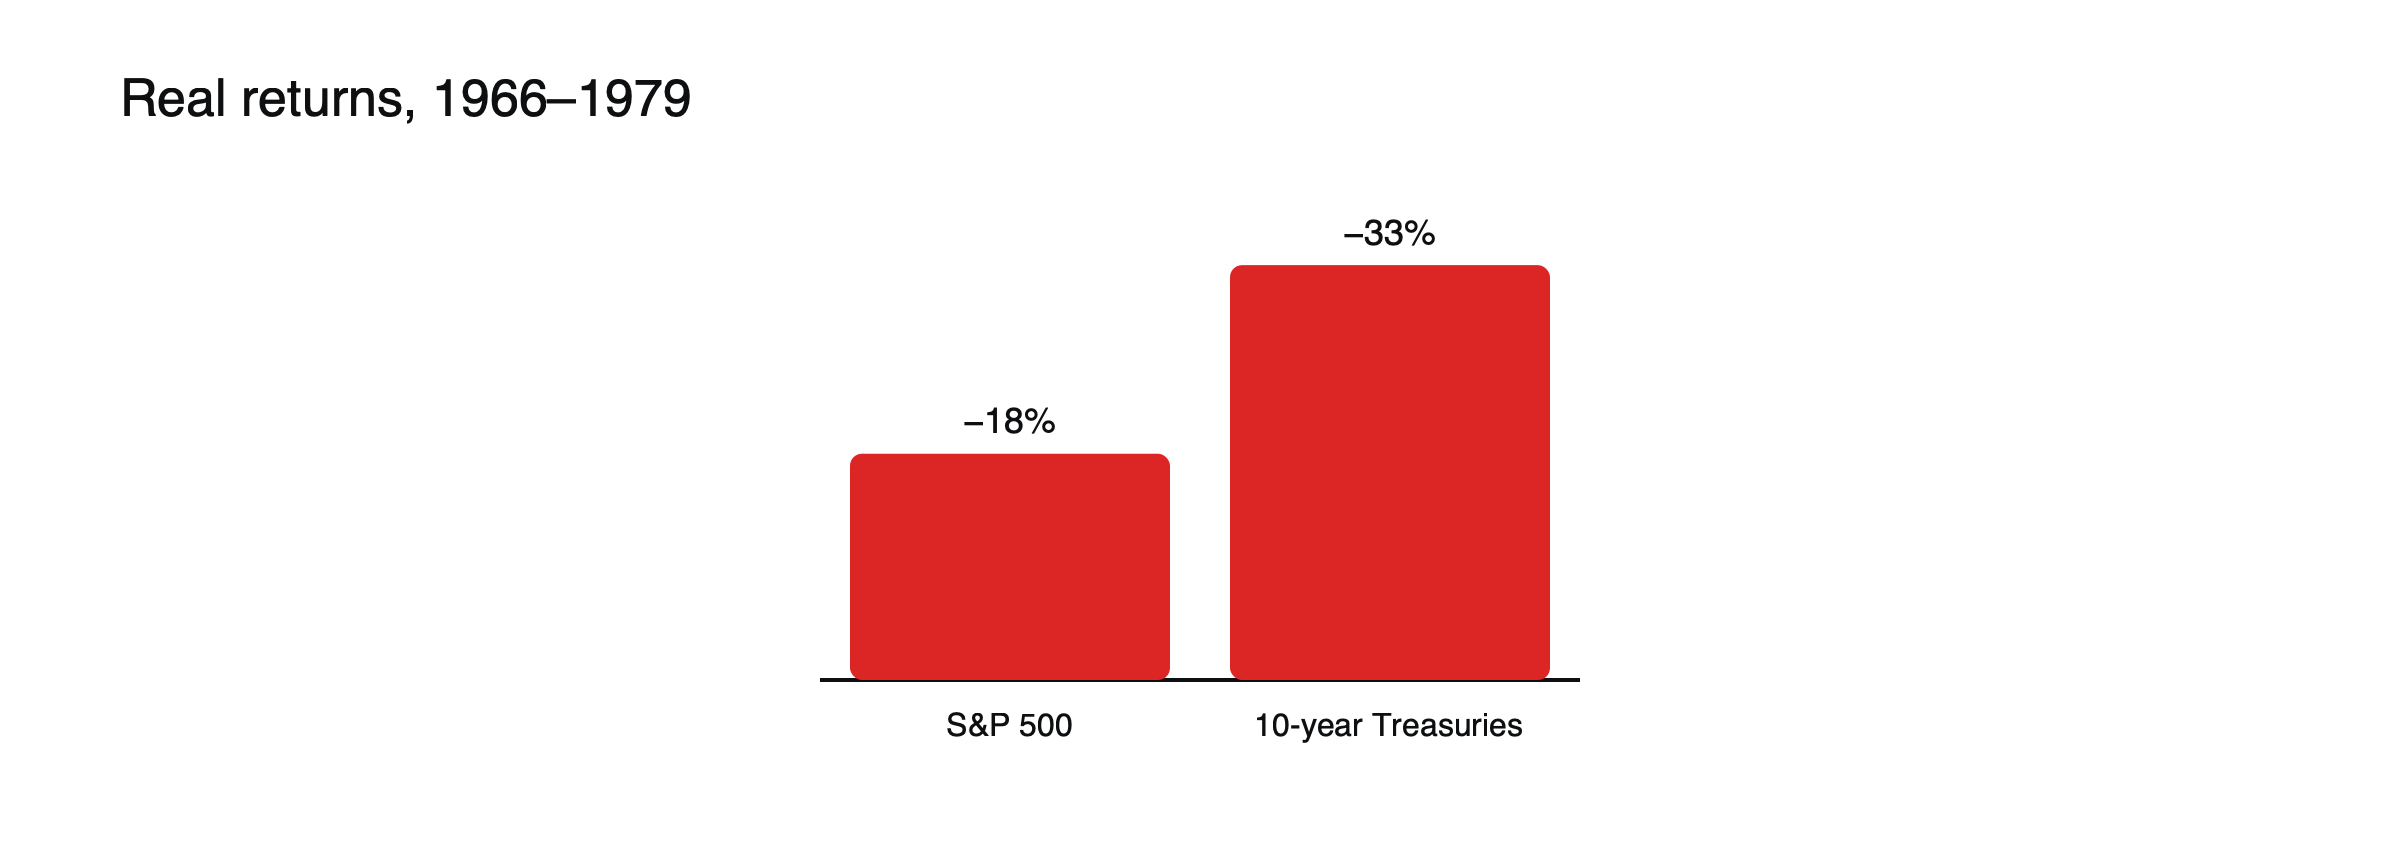 Figura: Perdas reais de ações e títulos, 1966–1979. Fonte: A Wealth of Common Sense.
A década do ouro
Liberto de seu preço fixo, o ouro subiu de US$ 35 por onça em 1971 para um pico de US$ 850 em 21 de janeiro de 1980, à medida que os investidores buscavam proteção contra a inflação e um dólar mais fraco. Esse recorde nominal se manteve por quase 28 anos. O pico ocorreu perto do fim da inflação, e o ouro então caiu por duas décadas, à medida que as políticas de Volcker restauraram a confiança no dólar, um lembrete de que proteções contra a inflação podem reverter bruscamente quando a inflação é controlada.
Um portfólio nos anos 1970, ilustrado
Suponha que um investidor tenha mantido US$ 10.000 divididos igualmente entre ações americanas e Treasuries de 10 anos de 1966 a 1979, enquanto a inflação média ficou em torno de 6% a 7% ao ano. (Cenário ilustrativo, consistente com os retornos reais citados.) Em termos monetários, o portfólio poderia ter crescido modestamente, mas, após a inflação, teria perdido cerca de um quarto de seu poder de compra, com as ações caindo cerca de 18% e os títulos cerca de 33% em termos reais. Um investidor que tivesse parte do portfólio em commodities ou ouro teria se saído muito melhor.
A credibilidade importa
As expectativas de inflação se consolidaram quando o banco central era visto como disposto a tolerar a inflação. Veja por que a independência do banco central importa para os mercados.
Parar cedo demais custa mais caro
Afrouxar a política antes de a inflação ser derrotada permitiu que ela voltasse.
Ações e títulos podem cair juntos
Isso acontece quando a inflação é o principal risco, como em 2022. Veja por que a correlação entre ações e títulos se inverteu após 2021.
O que é diferente hoje
As economias usam menos petróleo por unidade de produção, os bancos centrais fixam metas de inflação de forma explícita e construíram credibilidade desde os anos 1980.
A virada de Volcker
Quando Paul Volcker assumiu a presidência do Fed em agosto de 1979, a inflação estava acima de 14%. Em outubro de 1979, o Fed mudou sua abordagem de controle da oferta de moeda, permitindo que as taxas de juros subissem o quanto fosse necessário. A taxa dos fundos federais atingiu cerca de 20% em junho de 1981. A economia passou por recessões consecutivas em 1980 e em 1981–1982, e o desemprego subiu acentuadamente, mas a inflação caiu para abaixo de 3% em 1983. A dor estabeleceu a credibilidade do Fed para as décadas seguintes.
O desdobramento nos mercados
Depois que a inflação foi dominada, os rendimentos dos títulos iniciaram um declínio que durou quase quatro décadas, produzindo um dos mais longos mercados de alta em títulos da história. As ações começaram uma forte alta a partir de 1982. O ouro e as commodities, vencedores dos anos 1970, ficaram para trás por anos. A virada mostrou como a liderança de mercado pode mudar por completo quando o regime inflacionário muda. Veja liderança de mercado por década.
Ecos de 2022
Quando a inflação disparou em 2021 e 2022, as comparações com os anos 1970 tornaram-se comuns. Ações e títulos caíram juntos, as commodities subiram e os bancos centrais elevaram as taxas rapidamente. A diferença fundamental foi a credibilidade: as expectativas de inflação de longo prazo permaneceram relativamente ancoradas, e a inflação caiu mais rápido do que nos anos 1970. Veja o que 2022 ensinou aos investidores sobre diversificação.
Títulos nos anos 1970
Os detentores de títulos sofreram quando a inflação subiu mais rápido do que o esperado, corroendo o valor dos pagamentos fixos. Os rendimentos de longo prazo subiram ao longo da década, de modo que os preços dos títulos continuaram caindo, e os investidores que compraram títulos longos no início da década perderam muito em termos reais. Em 1981, os rendimentos dos Treasuries de longo prazo estavam na faixa dos 15%, preparando o terreno para a alta dos títulos longos que se seguiu quando a inflação caiu.
A espiral preços-salários
À medida que os preços subiam, os trabalhadores exigiam salários mais altos para acompanhar, e as empresas aumentavam os preços para cobrir os custos salariais maiores. Muitos contratos salariais estavam atrelados à inflação, o que ajudou a incorporá-la à economia. Quebrar essa espiral exigia convencer trabalhadores e empresas de que a inflação cairia, e é por isso que a credibilidade, e não apenas juros mais altos, foi central para o sucesso de Volcker.
Moedas nos anos 1970
Após o fim da vinculação ao ouro, as principais moedas passaram a flutuar. O dólar enfraqueceu acentuadamente frente ao marco alemão, ao franco suíço e ao iene em períodos de alta inflação nos EUA. Países com bancos centrais mais críveis, como a Alemanha Ocidental, mantiveram a inflação mais baixa e viram suas moedas se fortalecerem.
Lições para os bancos centrais de hoje
Os bancos centrais modernos extraem três lições da década: agir cedo, antes que as expectativas de inflação subam; não afrouxar cedo demais; e proteger a independência contra pressões políticas de curto prazo.
Leituras equivocadas comuns
- Atribuir os anos 1970 apenas ao petróleo.
- Presumir que a alta inflação sempre favorece o ouro.
A armadilha da estagflação
A década combinou alta inflação com crescimento fraco e desemprego crescente, uma combinação depois chamada de estagflação. Ela desafiou a crença de que inflação e desemprego se movem em direções opostas e deixou os formuladores de política sem uma escolha fácil: afrouxar para sustentar empregos arriscava mais inflação, enquanto apertar arriscava uma recessão mais profunda. No fim, o Fed escolheu combater a inflação primeiro, aceitando as recessões que se seguiram.
Controles de preços
Os controles de salários e preços de 1971 a 1974 suprimiram a inflação temporariamente, mas, quando foram removidos, os preços dispararam. Os controles também causaram escassez, já que os produtores tinham pouco incentivo para fornecer bens a preços limitados. A experiência convenceu a maioria dos economistas de que controles não podem substituir uma política monetária sólida.
Habitação e crédito
As taxas hipotecárias subiram para a faixa dos 18% no início dos anos 1980, tornando as casas muito menos acessíveis e esmagando a atividade imobiliária. Os tomadores que haviam travado taxas fixas antes na década se beneficiaram, pois a inflação reduziu o valor real de suas dívidas, enquanto os poupadores sofreram, já que as taxas de juros ficaram atrás da inflação por grande parte da década.
Como os investidores se adaptaram
Os investidores migraram para ativos reais, como imóveis, ouro e commodities, e para instrumentos de curto prazo cujas taxas se ajustavam à inflação. Os fundos do mercado monetário cresceram rapidamente, oferecendo rendimentos mais altos do que os depósitos bancários, que na época eram limitados por regulamentação.
Sinais a observar hoje
Os economistas acompanham as expectativas de inflação de longo prazo, o crescimento salarial, a independência dos bancos centrais e os preços da energia como os principais sinais de alerta de um retorno à inflação no estilo dos anos 1970. Uma combinação de vários desses fatores, e não qualquer um isoladamente, seria a verdadeira preocupação.
Lições para traders
Os anos 1970 mostraram que regimes inflacionários podem durar anos e que ativos que funcionam em um regime podem fracassar no seguinte. Traders que perceberam a mudança cedo, saindo de títulos e ações de crescimento em direção a commodities e ouro, saíram-se bem, mas muitos mantiveram essas posições por tempo demais e sofreram quando o regime virou em 1980. Observar uma mudança na determinação dos bancos centrais, e não apenas os dados de inflação, foi a chave para acertar o momento das duas mudanças.
A década em números
A inflação subiu de 3,2% em 1972 para mais de 11% em 1975, atingiu o pico de 14,8% em março de 1980 e caiu abaixo de 3% em 1983. O ouro subiu de US$ 35 para US$ 850, enquanto ações e títulos perderam valor em termos reais.
Perguntas frequentes
A inflação no estilo dos anos 1970 poderia voltar?
É possível se vários choques se combinarem com a perda de credibilidade dos bancos centrais, mas as economias modernas são menos intensivas em energia e os bancos centrais têm arcabouços mais sólidos.
O que teve o melhor desempenho nos anos 1970?
Commodities e ouro, que subiram fortemente, enquanto ações e títulos perderam dinheiro após descontada a inflação.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- The Volcker Mistake (inflação atingiu 14,8% em março de 1980 e caiu abaixo de 3% em 1983; taxa dos fundos federais chegou a 20% em junho de 1981) — Discussão no Motley Fool citando o histórico do Federal Reserve
- The Awful Economy Paul Volcker Inherited in 1979 (S&P 500 −18% real entre 1966 e 1979; Treasuries de 10 anos −33% real) — A Wealth of Common Sense
- An Unlikely Hero in the US’s Last Battle with Inflation (3,2% em 1972; mais de 11% em 1975; mais de 14% em 1979) — Propmodo
- The stagflation beast is stirring (o embargo de 1973 quadruplicou os preços do petróleo) — Bank of Finland Bulletin
- Gold Price in the 1970s (Nixon encerrou a conversibilidade dólar-ouro em 15 de agosto de 1971; o ouro atingiu o pico de US$ 850 em 21 de janeiro de 1980, recorde nominal que se manteve por quase 28 anos) — MetalCharts, dados da LBMA
- Yes, This is Stagflation (pressão de Nixon sobre Burns antes das eleições de 1972) — Luckbox Magazine