
Por qué las acciones defensivas tienden a resistir en la fase tardía del ciclo
Primera sección: por qué las acciones defensivas suelen mantenerse mejor en la fase tardía del ciclo económico, qué factores lo explican y por qué no ofrecen protección absoluta, como muestra la caída del S&P 500 en 2020.
Las acciones defensivas en la fase tardía del ciclo tienden a resistir porque sus ingresos dependen menos del gasto discrecional y de la inversión de capital. Los consumidores siguen comprando alimentos, medicamentos, electricidad y productos básicos del hogar cuando el crecimiento se desacelera. Esa demanda más estable puede hacer que las ganancias sean menos cíclicas, aunque los sectores defensivos también pueden caer en una venta generalizada del mercado.
La demanda estable es la razón principal
Los productos de consumo básico, los servicios públicos (utilities) y partes del sector salud suelen describirse como defensivos porque la demanda de sus productos cambia menos con la economía que la demanda de automóviles, maquinaria, viajes o construcción.
Un hogar puede posponer la compra de un vehículo nuevo. Es más difícil dejar de comprar alimentos o electricidad.
Esa diferencia importa en la fase tardía del ciclo, cuando las tasas de interés suelen ser restrictivas, el crédito está menos disponible y las empresas empiezan a recortar el gasto discrecional. Los negocios cíclicos sienten antes la desaceleración. Los negocios defensivos pueden mantener intacta una mayor parte de su base de ingresos.
La visibilidad de las ganancias cobra más valor cuando el crecimiento es incierto
Los inversores no necesitan que las empresas defensivas crezcan rápidamente. Necesitan que la trayectoria de sus ganancias sea más fácil de estimar que la de los negocios más cíclicos.
Cuando los pronósticos macroeconómicos se revisan a la baja, una empresa con demanda estable puede parecer relativamente atractiva aunque su tasa de crecimiento absoluta sea modesta. El mercado puede asignar un mayor valor a la previsibilidad cuando aumenta la probabilidad de recesión.
La investigación sobre el comportamiento sectorial respalda esta distinción básica. Los estudios sobre la conectividad entre sectores bursátiles describen a los servicios públicos, los productos de consumo básico y el sector salud como sectores con perfiles de ganancias más defensivos, mientras que la industria, las finanzas y los bienes de consumo duradero tienden a ser más sensibles al ciclo económico.
Una beta baja ayuda, pero no es inmunidad
Muchas acciones defensivas tienen una sensibilidad histórica menor a los movimientos generales del mercado. Eso puede reducir la magnitud de una caída cuando el índice baja.
Pero una acción defensiva sigue siendo una acción. Durante un evento de liquidez rápido, los inversores pueden vender casi todo. Las correlaciones pueden subir, los múltiplos de valoración pueden comprimirse y hasta las empresas con ganancias estables pueden caer bruscamente.
La venta masiva de febrero y marzo de 2020 por la COVID-19 es un ejemplo útil. El S&P 500 cayó 33.8% entre el 19 de febrero y el 23 de marzo, según el periodo de mercado identificado por S&P Dow Jones Indices. Algunas estrategias defensivas redujeron las pérdidas, pero no hubo un escudo universal. La construcción del índice, la valoración y la exposición sectorial importaron.
Clasificación: por qué los defensivos ganan atractivo relativo en la fase tardía del ciclo
1. Los ingresos son menos sensibles a la demanda discrecional
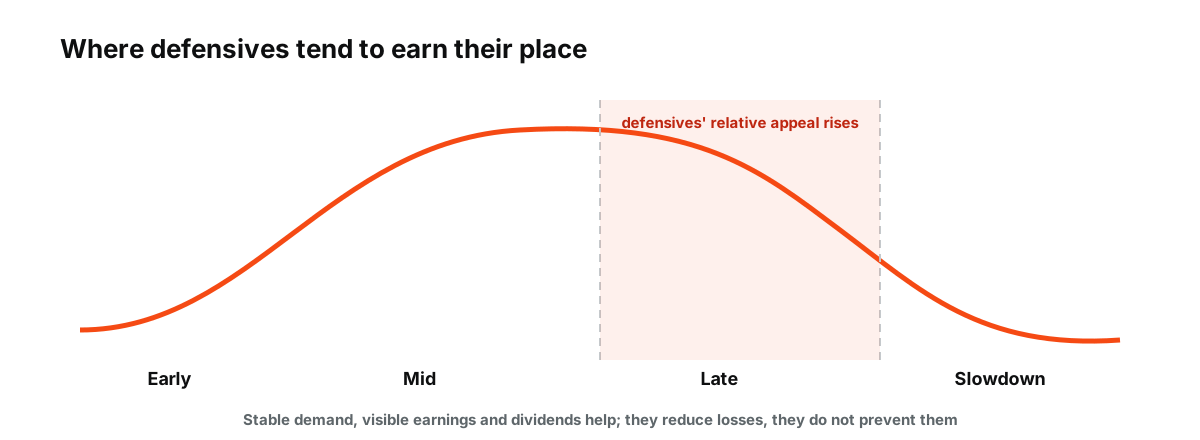
Figura: Un ciclo esquemático, no un pronóstico. Los defensivos tratan sobre la resistencia relativa; en 2020 el S&P 500 aún cayó 33.8% entre el 19 de febrero y el 23 de marzo.
Los bienes de primera necesidad suelen tener volúmenes más estables que las compras de alto valor.
2. Las estimaciones de ganancias pueden ser menos volátiles
Cuando los analistas recortan sus previsiones para los sectores cíclicos, las ganancias estables pueden volverse relativamente escasas.
3. El flujo de caja puede respaldar los dividendos
Las empresas defensivas maduras suelen devolver efectivo a los accionistas. Eso puede importar más cuando las ganancias de capital son menos seguras, aunque los dividendos también pueden reducirse y nunca están garantizados.
4. Una beta económica menor puede reducir las caídas
Un negocio con ingresos menos cíclicos puede registrar oscilaciones de ganancias más pequeñas durante una desaceleración.
5. Los inversores rotan antes de que la recesión sea oficial
Los mercados operan con expectativas. El liderazgo defensivo puede comenzar mientras el PIB aún crece, si los inversores creen que el ciclo está envejeciendo.
Los servicios públicos muestran por qué “defensivo” necesita contexto
Los servicios públicos tienen demanda estable, pero son intensivos en capital y a menudo cargan con deuda sustancial. Los rendimientos más altos de los bonos pueden perjudicarlos de dos maneras: el financiamiento se encarece y los inversores orientados al ingreso obtienen un rendimiento más competitivo en los bonos.
Eso significa que un entorno de fase tardía con crecimiento en caída y rendimientos también en descenso puede ser más favorable para los servicios públicos que uno con crecimiento en caída y rendimientos todavía al alza.
El negocio puede ser defensivo mientras la valoración sigue siendo sensible a las tasas.
El sector salud tiene riesgos propios no macroeconómicos
La demanda en salud suele ser menos cíclica, pero el sector puede enfrentar riesgos de política pública, patentes, reembolsos y desarrollo de medicamentos. Una recesión no elimina esos riesgos.
Lo mismo ocurre con los bienes de consumo básico. La demanda estable no protege a una empresa de pagar en exceso por adquisiciones, perder cuota de mercado o entrar en una recesión con una valoración cara.
“Defensivo” describe la sensibilidad económica, no la calidad.
Qué observar en la fase tardía del ciclo
Una rotación defensiva es más creíble cuando varias señales coinciden:
- las encuestas de manufactura y de consumo se debilitan;
- los diferenciales de crédito se amplían;
- las revisiones de beneficios se deterioran en los sectores cíclicos;
- el desempleo empieza a subir;
- la curva de rendimientos y las expectativas de tipos apuntan a un crecimiento más lento;
- la amplitud del mercado se estrecha y los inversores favorecen los flujos de caja estables.
Si el crecimiento se acelera de nuevo, esa rotación puede revertirse rápidamente cuando los sectores cíclicos recuperen impulso en beneficios.
La pregunta relativa importa más que la absoluta
Las acciones defensivas no necesitan subir para “funcionar” en un mercado de fase tardía. Simplemente pueden caer menos que los sectores más sensibles a la economía.
Por eso el liderazgo defensivo debe interpretarse como un cambio en la preferencia del mercado, no como prueba de que una caída ya ha comenzado. El mercado paga más por la resistencia porque la confianza en el crecimiento futuro ha disminuido.
Rendimiento en la fase tardía, ilustrado
Supongamos que, durante el año previo a una recesión, el índice amplio cae un 8%, las acciones tecnológicas e industriales caen un 15% y los bienes de consumo básico, las empresas de servicios públicos (utilities) y la sanidad caen un 2% de media. (Cifras ilustrativas.) El grupo defensivo no ha ganado dinero, pero ha perdido mucho menos, que es lo que los inversores quieren decir cuando afirman que los defensivos resisten. En la recuperación temprana que sigue, el orden suele invertirse, y las acciones cíclicas rebotan con más rapidez.
Defensivos y tipos de interés
Muchas empresas defensivas pagan dividendos estables y se valoran en parte como bonos. Cuando los rendimientos de los bonos suben, esos dividendos parecen menos atractivos en comparación, y las acciones defensivas pueden quedarse atrás incluso cuando el crecimiento se frena. Cuando los rendimientos bajan en la fase tardía del ciclo, como anticipan los inversores ante recortes de tipos, los defensivos pueden beneficiarse por partida doble: por sus beneficios estables y por los rendimientos más bajos. Véase cómo los tipos de interés afectan a los precios de las acciones.
Los dividendos como colchón
Los dividendos estables pueden aportar parte de la rentabilidad cuando los precios de las acciones se estancan, y un mayor rendimiento por dividendo puede atraer a los inversores de renta a medida que las perspectivas de crecimiento se debilitan. Los dividendos no están garantizados, y las empresas bajo presión pueden recortarlos, pero los negocios defensivos maduros han mantenido con frecuencia sus dividendos durante las desaceleraciones. Véase cómo se calcula el rendimiento por dividendo.
Exposición defensiva a través de índices
Algunos índices son de forma natural más defensivos que otros. El FTSE 100, con grandes empresas de bienes de consumo básico, sanidad y servicios públicos, ha resistido con frecuencia mejor que los índices con mucho peso tecnológico en las desaceleraciones de la fase tardía, mientras que el Nasdaq 100 tiende a ser más sensible al crecimiento y a los tipos. Por tanto, elegir qué índice negociar es, en parte, una decisión sobre la exposición cíclica. Véanse acciones cíclicas frente a defensivas y qué mueve los índices bursátiles.
Cuándo se quedan atrás los defensivos
En expansiones fuertes, especialmente cuando lideran las acciones de crecimiento, los sectores defensivos suelen quedarse muy atrás, y los inversores que se trasladan a ellos demasiado pronto pueden perderse grandes ganancias. El liderazgo defensivo es una señal de que los inversores se preparan para un crecimiento más lento, no una garantía de que vaya a llegar una recesión.
Riesgo de valoración
Como los inversores buscan seguridad en la fase tardía del ciclo, las acciones defensivas pueden volverse caras. Cuando cotizan con valoraciones altas en relación con sus niveles habituales, incluso unos beneficios estables pueden no evitar las pérdidas si los temores sobre el crecimiento se alivian y los inversores vuelven a rotar hacia las acciones cíclicas. Pagar demasiado por seguridad es un error habitual en la fase tardía del ciclo.
Sectores defensivos y estrategias de baja volatilidad
Las estrategias de baja volatilidad seleccionan acciones con las menores oscilaciones de precio, que a menudo coinciden con los sectores defensivos, pero no son lo mismo. Una cartera de baja volatilidad puede incluir algunas empresas tecnológicas o financieras con precios estables, y puede excluir empresas defensivas que se hayan vuelto volátiles. Ambos enfoques buscan reducir las caídas, pero pueden comportarse de forma distinta, especialmente cuando los tipos de interés se mueven con brusquedad. Véase cómo se calcula la beta de una acción.
La rotación puede revertirse rápidamente
El liderazgo defensivo puede terminar de forma abrupta cuando los inversores ganan confianza en que una desaceleración será leve. Las señales de que una desaceleración será leve, como encuestas de manufactura que se estabilizan, diferenciales de crédito a la baja y previsiones de beneficios al alza para los sectores cíclicos, suelen provocar ese cambio de tendencia. Los inversores que se mantienen defensivos durante demasiado tiempo pueden perderse la fase inicial de la siguiente expansión, que suele ser cuando las acciones cíclicas suben con más rapidez. El posicionamiento defensivo funciona mejor como un ajuste medido y no como una apuesta de todo o nada. Los cambios graduales y deliberados en los pesos sectoriales, en lugar de movimientos bruscos y generalizados, dejan margen para ajustarse a medida que llegan nuevos datos económicos y resultados empresariales.
Preguntas frecuentes
¿Qué sectores se consideran defensivos?
Los ejemplos habituales son los bienes de consumo básico, los servicios públicos y la sanidad, porque la demanda de sus productos cambia relativamente poco con la economía.
¿Las acciones defensivas suben en las recesiones?
No necesariamente. A menudo caen menos que el mercado, pero en una venta generalizada también pueden bajar.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.