
Por que as ações defensivas tendem a se sustentar no fim do ciclo econômico
As ações defensivas tendem a se sustentar no fim do ciclo porque suas receitas dependem menos de gastos discricionários e de investimentos de capital.
As ações defensivas tendem a se sustentar no fim do ciclo porque suas receitas dependem menos de gastos discricionários e de investimentos de capital. Os consumidores continuam comprando alimentos, medicamentos, eletricidade e produtos básicos de uso doméstico quando o crescimento desacelera. Essa demanda mais estável pode tornar os lucros menos cíclicos, embora os setores defensivos ainda possam cair em uma venda generalizada do mercado.
A demanda estável é o principal motivo
Bens de consumo básico, serviços públicos (utilities) e partes do setor de saúde costumam ser chamados de defensivos porque a demanda por seus produtos muda menos com a economia do que a demanda por carros, máquinas, viagens ou construção.
Uma família pode adiar a compra de um veículo novo. É mais difícil deixar de comprar alimentos ou eletricidade.
Essa diferença importa no fim do ciclo, quando as taxas de juros costumam ser restritivas, o crédito fica menos disponível e as empresas começam a cortar gastos discricionários. Os negócios cíclicos sentem a desaceleração mais cedo. Os negócios defensivos podem manter uma parcela maior de sua base de receita intacta.
A visibilidade dos lucros ganha valor quando o crescimento se torna incerto
Os investidores não precisam que as empresas defensivas cresçam rapidamente. Eles precisam que a trajetória dos lucros seja mais fácil de estimar do que a das empresas mais cíclicas.
Quando as projeções macroeconômicas são revisadas para baixo, uma empresa com demanda estável pode parecer relativamente atraente, mesmo que sua taxa de crescimento absoluta seja modesta. O mercado pode atribuir maior valor à previsibilidade quando a probabilidade de recessão está aumentando.
Pesquisas sobre o comportamento setorial sustentam a distinção básica. Estudos sobre a conectividade entre setores de ações descrevem serviços públicos, bens de consumo básico e saúde como setores com perfis de lucro mais defensivos, enquanto indústria, financeiro e bens de consumo duráveis tendem a ser mais sensíveis ao ciclo econômico.
Um beta menor ajuda, mas não é imunidade
Muitas ações defensivas têm sensibilidade histórica menor a movimentos amplos do mercado. Isso pode reduzir o tamanho de uma queda quando o índice cai.
Mas uma ação defensiva continua sendo uma ação. Durante um evento rápido de liquidez, os investidores podem vender quase tudo. As correlações podem subir, os múltiplos de valuation podem se comprimir e até empresas com lucros estáveis podem cair bruscamente.
A venda relacionada à COVID-19 em fevereiro e março de 2020 é um exemplo útil. O S&P 500 caiu 33,8% de 19 de fevereiro a 23 de março, no período de mercado identificado pela S&P Dow Jones Indices. Algumas estratégias defensivas reduziram as perdas, mas não havia um escudo universal. A construção do índice, o valuation e a exposição setorial foram importantes.
Ranking: por que os defensivos ganham atratividade relativa no fim do ciclo
1. A receita é menos sensível à demanda discricionária
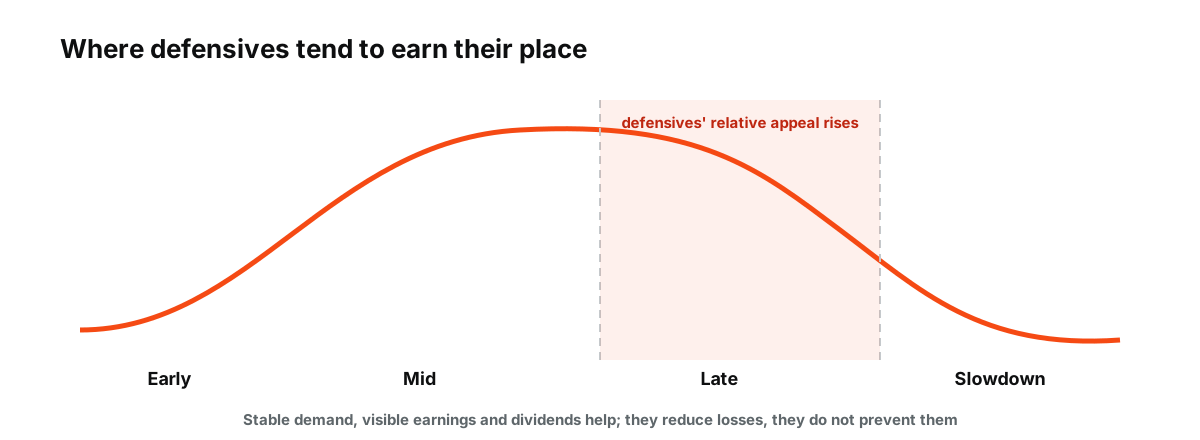
Figura: Um ciclo estilizado, não uma previsão. Os defensivos tratam de resiliência relativa; em 2020, o S&P 500 ainda caiu 33,8% de 19 de fevereiro a 23 de março.
Itens de necessidade básica tendem a ter volumes mais estáveis do que compras de alto valor.
2. As estimativas de lucro podem ser menos voláteis
Quando os analistas cortam previsões para setores cíclicos, lucros estáveis podem se tornar relativamente escassos.
3. O fluxo de caixa pode sustentar os dividendos
Empresas defensivas maduras costumam devolver caixa aos acionistas. Isso pode importar mais quando os ganhos de capital se tornam menos certos, embora os dividendos ainda possam ser reduzidos e nunca sejam garantidos.
4. Um beta econômico menor pode reduzir as quedas
Um negócio com receita menos cíclica pode registrar oscilações menores nos lucros durante uma desaceleração.
5. Os investidores fazem rotação antes de a recessão ser oficial
Os mercados negociam expectativas. A liderança defensiva pode começar enquanto o PIB ainda cresce, se os investidores acreditarem que o ciclo está envelhecendo.
Os serviços públicos mostram por que “defensivo” precisa de contexto
Os serviços públicos têm demanda estável, mas são intensivos em capital e costumam carregar dívida substancial. Rendimentos mais altos dos títulos podem prejudicá-los de duas formas: o financiamento fica mais caro e investidores focados em renda passam a obter um retorno mais competitivo em títulos de dívida.
Isso significa que um ambiente de fim de ciclo com crescimento em queda e juros também em queda pode ser mais favorável aos serviços públicos do que um com crescimento em queda e juros ainda subindo.
O negócio pode ser defensivo enquanto o valuation continua sensível às taxas de juros.
A saúde tem riscos próprios, não macroeconômicos
A demanda por saúde costuma ser menos cíclica, mas o setor pode enfrentar riscos regulatórios, de patentes, de reembolso e de desenvolvimento de medicamentos. Uma recessão não elimina esses riscos.
O mesmo vale para os setores de consumo básico. A demanda estável não protege uma empresa de pagar caro demais por aquisições, perder participação de mercado ou entrar em uma desaceleração com um valuation elevado.
“Defensivo” descreve a sensibilidade econômica, não a qualidade.
O que observar no fim do ciclo
Uma rotação defensiva é mais consistente quando vários sinais se alinham:
- as pesquisas de manufatura e de consumo estão enfraquecendo;
- os spreads de crédito estão se ampliando;
- as revisões de lucros estão piorando nos setores cíclicos;
- o desemprego começa a subir;
- a curva de juros e as expectativas de taxas apontam para um crescimento mais lento;
- a amplitude do mercado se estreita e os investidores passam a preferir fluxos de caixa estáveis.
Se o crescimento voltar a acelerar, essa rotação pode se desfazer rapidamente, à medida que os setores cíclicos recuperarem o impulso dos lucros.
A pergunta relativa importa mais do que a absoluta
As ações defensivas não precisam subir para “funcionar” em um mercado de fim de ciclo. Elas podem simplesmente cair menos do que os setores mais sensíveis à economia.
Por isso, a liderança defensiva deve ser interpretada como uma mudança na preferência do mercado, e não como prova de que uma queda já começou. O mercado está pagando mais por resiliência porque a confiança no crescimento futuro caiu.
Desempenho no fim do ciclo, ilustrado
Suponha que, no ano anterior a uma recessão, o índice amplo caia 8%, as ações de tecnologia e industriais caiam 15% e as de consumo básico, utilities (serviços públicos) e saúde caiam, em média, 2%. (Valores ilustrativos.) O grupo defensivo não ganhou dinheiro, mas perdeu bem menos, e é isso que os investidores querem dizer quando afirmam que os defensivos “resistem”. Na recuperação inicial que se segue, a ordem costuma se inverter, com as ações cíclicas se recuperando mais rapidamente.
Defensivos e taxas de juros
Muitas empresas defensivas pagam dividendos constantes e são avaliadas, em parte, como títulos de renda fixa. Quando os rendimentos dos títulos sobem, esses dividendos parecem menos atraentes em comparação, e as ações defensivas podem ficar para trás mesmo com a desaceleração do crescimento. Quando os rendimentos caem no fim do ciclo, à medida que os investidores antecipam cortes de juros, os defensivos podem se beneficiar duplamente: pelos lucros estáveis e pelos rendimentos menores. Veja como as taxas de juros afetam os preços das ações.
Dividendos como amortecedor
Dividendos constantes podem gerar parte do retorno quando os preços das ações estagnam, e um dividend yield mais alto pode atrair investidores focados em renda à medida que as perspectivas de crescimento enfraquecem. Dividendos não são garantidos, e empresas sob pressão podem cortá-los, mas negócios defensivos maduros costumam manter seus pagamentos durante as desacelerações. Veja como o dividend yield é calculado.
Exposição defensiva por meio de índices
Alguns índices são naturalmente mais defensivos do que outros. O FTSE 100, com grandes empresas de consumo básico, saúde e utilities, costuma ter resistido melhor do que índices com forte peso em tecnologia nas desacelerações do fim do ciclo, enquanto o Nasdaq 100 tende a ser mais sensível ao crescimento e aos juros. Escolher qual índice negociar é, portanto, em parte, uma escolha sobre exposição cíclica. Veja ações cíclicas versus defensivas e o que move os índices de ações.
Quando os defensivos ficam para trás
Em expansões fortes, especialmente quando as ações de crescimento lideram, os setores defensivos costumam ficar muito para trás, e investidores que migram para eles cedo demais podem perder ganhos expressivos. A liderança defensiva é um sinal de que os investidores estão se preparando para um crescimento mais lento, e não uma garantia de que uma recessão está chegando.
Risco de avaliação
Como os investidores buscam segurança no fim do ciclo, as ações defensivas podem ficar caras. Quando são negociadas com múltiplos elevados em relação aos seus níveis habituais, mesmo lucros estáveis podem não evitar perdas se os temores sobre o crescimento diminuírem e os investidores voltarem a migrar para ações cíclicas. Pagar demais por segurança é um erro comum no fim do ciclo.
Setores defensivos e estratégias de baixa volatilidade
As estratégias de baixa volatilidade selecionam ações com as menores oscilações de preço, o que frequentemente coincide com os setores defensivos, mas não são a mesma coisa. Uma carteira de baixa volatilidade pode incluir empresas de tecnologia ou financeiras com preços estáveis e excluir empresas defensivas que se tornaram voláteis. As duas abordagens visam reduzir as quedas máximas (drawdowns), mas podem se comportar de forma diferente, especialmente quando os juros se movem bruscamente. Veja como o beta da ação é calculado.
A rotação pode reverter rapidamente
A liderança defensiva pode terminar abruptamente quando os investidores ganham confiança de que a desaceleração será branda. Sinais de que a desaceleração será branda, como pesquisas de manufatura que se estabilizam, spreads de crédito em queda e projeções de lucros em alta para setores cíclicos, costumam provocar essa reversão. Investidores que permanecem defensivos por tempo demais podem perder a fase inicial da próxima expansão, que costuma ser quando as ações cíclicas sobem mais rapidamente. O posicionamento defensivo funciona melhor como um ajuste medido, e não como uma aposta de tudo ou nada. Mudanças graduais e deliberadas nos pesos setoriais, em vez de movimentos bruscos e generalizados, deixam espaço para ajustes à medida que novos dados econômicos e resultados de empresas são divulgados.
Perguntas frequentes
Quais setores são considerados defensivos?
Bens de consumo básico, utilities e saúde são os exemplos usuais, pois a demanda por seus produtos muda relativamente pouco com a economia.
Ações defensivas sobem em recessões?
Não necessariamente. Elas costumam cair menos que o mercado, mas, em uma venda generalizada, ainda podem desvalorizar-se.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.